Chaque transaction en ligne expose votre entreprise à des risques réels: fraude, fuite de données, perte de confiance client. En 2026, sécuriser vos paiements n’est plus une option, c’est une nécessité vitale pour protéger votre activité et vos revenus. Que vous soyez e-commerçant ou entrepreneur en Afrique de l’Ouest, vous avez besoin de solutions fiables qui protègent chaque paiement par mobile money, carte bancaire ou Wave.
Kkiapay intègre justement des protocoles de sécurité avancés pour garantir des transactions en ligne sans faille. Ce guide vous dévoile les vérifications essentielles à effectuer avant, pendant et après chaque paiement pour éliminer les vulnérabilités et bâtir une confiance durable avec vos clients.
Panorama des méthodes de paiement en ligne en 2026
Le paiement en ligne en Afrique de l’Ouest repose désormais sur plusieurs usages complémentaires. La carte bancaire répond aux achats internationaux, le mobile money facilite les transactions quotidiennes et les plateformes d’agrégation permettent aux entreprises de réunir ces options dans une expérience unique. Le bon choix dépend du profil des clients, du montant moyen des commandes, de la fréquence des paiements et du niveau de contrôle recherché.
Cette transformation s’appuie sur une progression mesurable. Selon le rapport annuel 2025 de la Commission bancaire de l’UMOA, l’encours de monnaie électronique a atteint 1 923,2 milliards de francs CFA fin 2025, en hausse de 35,2 % sur un an. La même dynamique se retrouve dans les transactions régionales: les données publiées en 2026 sur l’Union indiquent que leur valeur est passée de 103 000 milliards à 219 000 milliards de francs CFA entre 2021 et 2025.
-
Cartes bancaires et portefeuilles électroniques
La carte bancaire reste adaptée aux achats internationaux, aux abonnements et aux clients déjà familiers avec les paiements en ligne. Pour limiter l’exposition des données, utilisez une carte virtuelle lorsque votre banque le permet, vérifiez le montant affiché avant validation et évitez d’enregistrer la carte sur un site dont la réputation n’est pas établie.
-
Mobile money et solutions régionales
Le mobile money réduit la dépendance à un compte bancaire traditionnel et correspond aux habitudes de nombreux utilisateurs ouest-africains. La validation par code, notification ou application permet de confirmer l’opération depuis son téléphone, mais elle ne dispense pas de vérifier le bénéficiaire, le montant et le contexte de la demande.
-
kkiapay comme interface multi-moyens
kkiapay permet aux entreprises d’intégrer plusieurs moyens de paiement, notamment le mobile money, les cartes bancaires et Wave, sans multiplier les parcours techniques. Pour un e-commerçant, cette centralisation facilite le suivi des encaissements, tandis que le client peut choisir le moyen qui lui est le plus accessible.
| Moyen de paiement | Usage pertinent | Vérification prioritaire |
|---|---|---|
| Carte bancaire | Achats internationaux et paiements récurrents | Authentification forte, montant et devise |
| Mobile money | Achats quotidiens et clientèle peu bancarisée | Numéro du bénéficiaire et notification officielle |
| Portefeuille électronique | Réduction de l’exposition des coordonnées bancaires | Application officielle et protection du compte |
| kkiapay | Encaissement multi-méthodes pour entreprises | Statut confirmé dans le tableau de bord |
- La diversité des moyens de paiement améliore l’accessibilité, mais elle exige un contrôle cohérent des statuts et des remboursements.
- Le mobile money n’est pas un moyen de paiement secondaire: son encours régional confirme son rôle central dans l’économie numérique de l’UMOA.
- Une solution comme kkiapay aide à réunir les parcours de paiement dans une interface conçue pour les entreprises ouest-africaines.
Sécurité: conseils et précautions pour payer sur internet en 2026
Payer sur internet de manière sûre demande de vérifier à la fois le site, le terminal utilisé, le moyen de paiement et la confirmation finale. La technologie réduit le risque, mais les escroqueries par manipulation restent particulièrement efficaces lorsqu’un utilisateur agit dans l’urgence.
Les statistiques récentes de l’Observatoire de la sécurité des moyens de paiement montrent que le taux de fraude des paiements sur internet en France a atteint 0,129 % au premier semestre 2025, contre 0,155 % en 2024. Elles montrent aussi que la fraude des paiements par mobile s’établissait à 0,013 %, contre 0,016 % en 2024. Ces chiffres ne garantissent pas la sécurité de chaque transaction en Afrique de l’Ouest, mais ils illustrent l’intérêt de l’authentification forte et de la surveillance des opérations.
-
Vérifier la fiabilité du site marchand
Contrôlez l’adresse exacte du site, le certificat HTTPS, les mentions légales, les conditions de vente et les coordonnées du vendeur. Le cadenas indique que la connexion est chiffrée, mais il ne prouve pas que le commerçant est honnête. Une adresse récemment créée, une remise irréaliste ou une demande de paiement sur un compte personnel doivent inciter à interrompre la transaction.
-
Protéger ses données bancaires
Ne transmettez jamais un numéro de carte, un code secret ou un code de validation par message, téléphone ou réseau social. Une banque, un opérateur ou un prestataire de paiement ne vous demandera pas de communiquer un code reçu pour annuler une opération prétendument frauduleuse. Les cartes virtuelles et les portefeuilles électroniques peuvent limiter l’exposition, à condition de sécuriser également le compte associé.
-
Utiliser l’authentification forte avec discernement
Un code à usage unique, une empreinte digitale ou une validation dans l’application ajoutent une barrière importante. Toutefois, l’authentification confirme parfois une opération initiée par l’utilisateur: si le montant ou le bénéficiaire paraît inhabituel, refusez la demande au lieu de valider mécaniquement.
-
Surveiller la confirmation réelle du paiement
Une capture d’écran, un message transféré ou une page de redirection ne constitue pas une preuve suffisante pour libérer une commande. Le commerçant doit vérifier le statut confirmé dans son espace de paiement ou recevoir une notification serveur fiable. Avec kkiapay, le tableau de bord permet de rapprocher le montant, la référence et le statut de chaque opération avant l’expédition.
Checklist: les étapes à suivre avant de payer sur internet
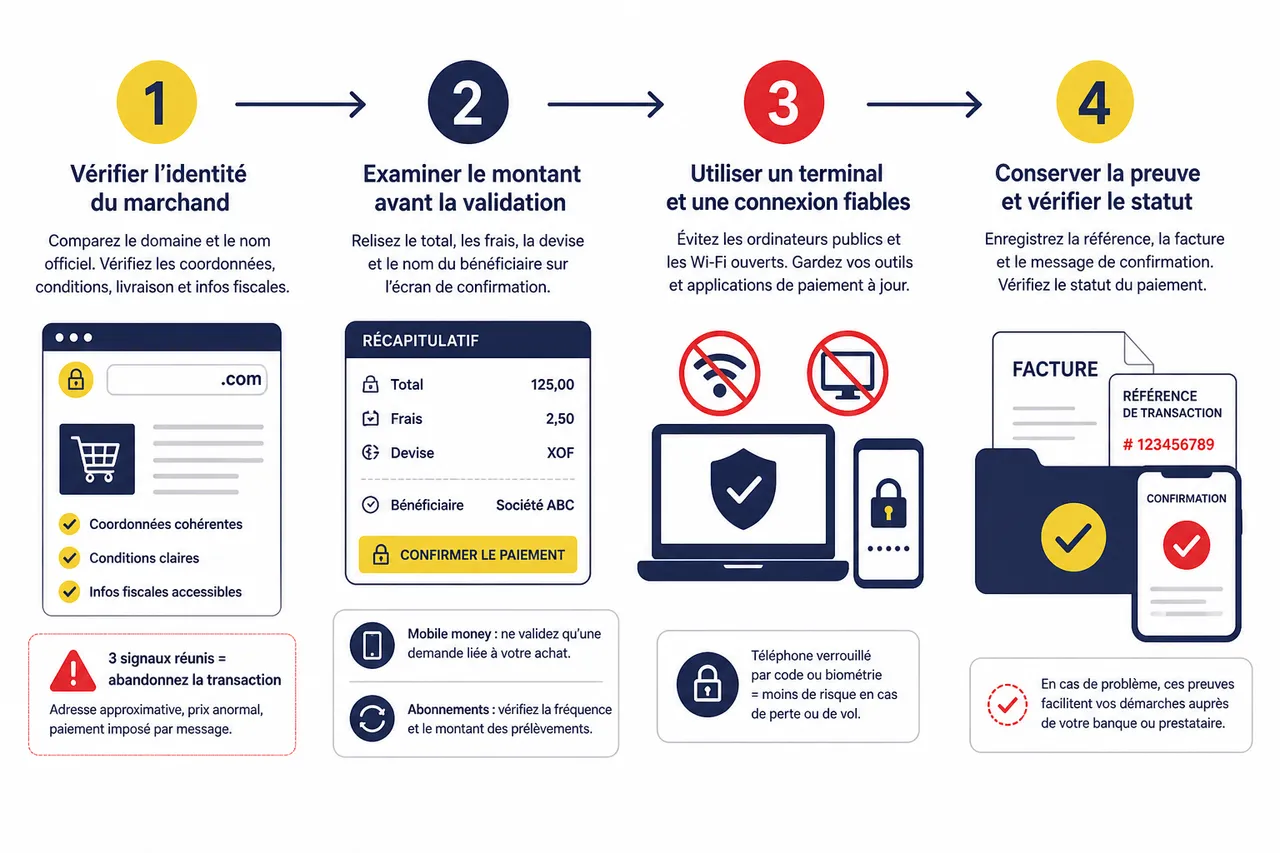
Une routine de quelques minutes permet de réduire les erreurs les plus fréquentes. Elle doit être appliquée aussi bien à un achat personnel qu’à un encaissement professionnel, car les fraudeurs ciblent souvent les comptes de paiement et les équipes qui traitent les commandes.
-
Contrôler l’identité du marchand
Comparez le nom de domaine avec le nom officiel de l’entreprise et recherchez des coordonnées cohérentes. Vérifiez que les conditions de remboursement, les délais de livraison et les informations fiscales sont accessibles. Trois signaux réunis, comme une adresse approximative, un prix anormal et un paiement imposé par message, justifient l’abandon de la transaction.
-
Examiner le montant avant la validation
Relisez le total, les frais, la devise et le nom du bénéficiaire sur l’écran de confirmation. Pour un paiement mobile money, ne validez pas une demande différente de celle liée à votre achat. Pour un abonnement, identifiez la fréquence et le montant des prélèvements afin d’éviter une mauvaise surprise ultérieure.
-
Choisir un terminal et une connexion fiables
Évitez de payer depuis un ordinateur public ou un réseau Wi-Fi ouvert, surtout si vous devez saisir des informations sensibles. Maintenez le système, le navigateur et l’application de paiement à jour. Un téléphone verrouillé par code ou biométrie réduit aussi le risque d’utilisation frauduleuse en cas de perte.
-
Conserver la preuve et vérifier le statut
Enregistrez la référence de transaction, la facture et le message de confirmation provenant du canal officiel. Une entreprise doit rapprocher ces données avec son tableau de bord avant de remettre un produit ou d’activer un service. Cette étape limite les fraudes fondées sur de faux justificatifs.
-
Réagir rapidement en cas d’anomalie
Bloquez le moyen de paiement ou contactez immédiatement l’établissement concerné si une opération inconnue apparaît. Modifiez le mot de passe, révoquez les sessions ouvertes et conservez les éléments utiles, notamment l’URL, le numéro utilisé et l’heure de la transaction. Plus le signalement est rapide, plus les possibilités de contestation et de récupération peuvent être préservées.
| Moment | Question à se poser | Action recommandée |
|---|---|---|
| Avant le paiement | Le vendeur et le montant sont-ils cohérents? | Vérifier le site, les conditions et le bénéficiaire |
| Pendant le paiement | La demande provient-elle du canal officiel? | Ne jamais communiquer un code à un tiers |
| Après le paiement | Le statut est-il confirmé? | Comparer la référence avec le relevé ou le tableau de bord |
Focus: kkiapay, une solution de paiement locale et innovante
Pour les entrepreneurs, e-commerçants et développeurs d’Afrique de l’Ouest, kkiapay répond à un besoin concret: proposer plusieurs moyens de paiement dans un parcours maîtrisé. La plateforme facilite l’intégration du mobile money, des cartes bancaires et de Wave, tout en donnant à l’entreprise une visibilité centralisée sur ses encaissements.
-
Une intégration adaptée aux différents parcours
L’API et les outils d’intégration permettent de connecter le paiement à un site, une application ou une page de vente. Avant la mise en production, l’équipe doit tester les paiements réussis, refusés, interrompus et remboursés, car un parcours fiable ne se limite pas au scénario nominal.
-
Un tableau de bord pour rapprocher les opérations
Le suivi des transactions aide à comparer les commandes, les références, les montants et les statuts. Cette visibilité est utile pour détecter une anomalie, répondre à une réclamation et éviter qu’un produit soit livré sur la seule base d’une preuve non vérifiée.
-
Une expérience multi-méthodes pour les clients
Présenter plusieurs options peut réduire les abandons liés à l’absence du moyen préféré. L’entreprise doit toutefois garder des libellés clairs, afficher le montant final avant validation et informer le client du canal officiel de confirmation.
-
Une sécurité qui dépend aussi de la configuration
La plateforme de paiement ne remplace pas les contrôles internes du marchand. Les clés API doivent rester protégées, les accès administrateurs être limités et les notifications serveur être vérifiées côté serveur plutôt que validées uniquement dans le navigateur.
Les contrôles techniques qui évitent les erreurs après paiement
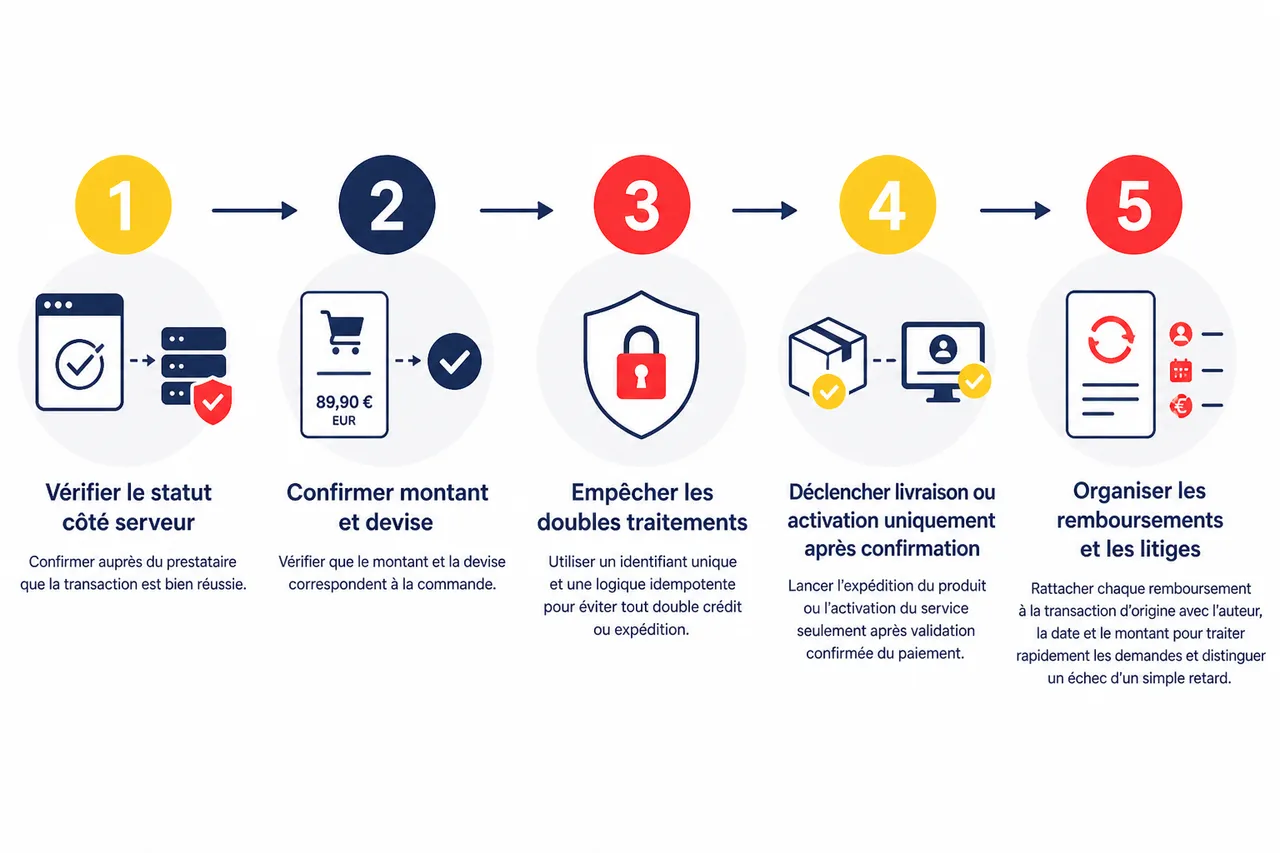
La sécurité ne s’arrête pas lorsque le client clique sur « payer ». Pour une entreprise, l’étape décisive consiste à confirmer automatiquement que la transaction reçue correspond bien à la commande et qu’elle n’a pas déjà été traitée.
Vérifier le statut côté serveur
Une page de succès visible dans le navigateur peut être falsifiée ou interrompue avant l’enregistrement de la commande. L’application doit donc vérifier le statut auprès du prestataire de paiement, contrôler le montant et la devise, puis seulement déclencher la livraison ou l’activation du service.
Empêcher les doubles traitements
Un client peut actualiser la page, cliquer plusieurs fois ou revenir depuis une notification. Un identifiant unique de commande et une logique idempotente empêchent de créditer deux fois un compte ou d’expédier deux produits pour un seul règlement.
Organiser les remboursements et les litiges
Chaque remboursement doit être rattaché à la transaction d’origine, avec une trace de l’auteur, de la date et du montant. Cette organisation accélère le traitement des demandes et permet de distinguer un paiement réellement échoué d’un paiement simplement retardé par le réseau ou l’opérateur.
Les nouvelles tendances qui redessinent le paiement en Afrique de l’Ouest
La croissance du paiement numérique s’accompagne d’une évolution des infrastructures. En 2025, la BCEAO a lancé la Plateforme interopérable du système de paiement instantané, conçue pour faciliter les transferts entre banques, établissements de paiement, institutions de microfinance et émetteurs de monnaie électronique. Cette interopérabilité peut simplifier les paiements, mais elle rend aussi indispensable une bonne identification du bénéficiaire.
-
Interopérabilité et paiements instantanés
Les paiements disponibles en continu améliorent la rapidité des encaissements et des remboursements. Pour les entreprises, ils exigent un rapprochement automatique et une gestion des incidents capable de distinguer une opération en attente d’un paiement définitivement refusé.
-
Détection comportementale et lutte contre la manipulation
Les systèmes modernes analysent les appareils, les habitudes, la localisation approximative et la fréquence des opérations pour repérer les comportements inhabituels. Cette protection doit rester complémentaire à la vigilance humaine, car une fraude peut aussi être réalisée par un utilisateur trompé qui valide lui-même une demande.
-
Inclusion financière et expérience mobile
La progression de la monnaie électronique permet à davantage de clients de payer sans carte bancaire classique. Une interface légère, des messages compréhensibles et des parcours adaptés aux connexions instables sont donc aussi importants que la sophistication technique.
-
Responsabilité accrue des entreprises
La multiplication des prestataires impose de documenter les accès, de limiter les permissions et de former les équipes aux tentatives d’hameçonnage. Un compte administrateur partagé ou une clé API exposée peut compromettre un dispositif pourtant robuste.
Questions fréquentes sur le paiement en ligne sécurisé
Le cadenas suffit-il pour payer sur internet?
Non. HTTPS chiffre la connexion entre le navigateur et le site, mais ne certifie pas l’honnêteté du vendeur. Vérifiez également le domaine, l’identité de l’entreprise, les conditions de vente, le bénéficiaire et le montant final.
Le mobile money est-il sûr pour un achat en ligne?
Il peut offrir une protection solide lorsqu’il est utilisé depuis l’application ou le canal officiel, avec un code confidentiel et une confirmation claire. Ne validez jamais une demande reçue dans un contexte inattendu et ne communiquez pas votre code à un tiers.
Comment un commerçant sait-il qu’un paiement est réellement reçu?
Il doit consulter le statut confirmé dans le tableau de bord ou effectuer une vérification serveur auprès du prestataire. Une capture d’écran ou une redirection vers une page de succès ne suffit pas pour livrer une commande.
Pourquoi utiliser kkiapay pour une activité en Afrique de l’Ouest?
kkiapay permet de réunir le mobile money, les cartes bancaires et Wave dans une intégration destinée aux entreprises régionales. Son intérêt dépend ensuite de la configuration du parcours, du suivi des statuts, de la gestion des remboursements et des contrôles mis en place par le marchand.
Mettre en place une politique de paiement fiable en 2026
Une politique efficace associe une solution adaptée, des règles internes simples et une surveillance régulière. L’entreprise peut commencer par cartographier ses moyens de paiement, identifier les opérations sensibles et définir les personnes autorisées à consulter ou rembourser une transaction.
-
Définir les responsabilités
Attribuez des accès distincts aux développeurs, aux équipes commerciales et aux personnes chargées du support. Cette séparation réduit le risque qu’une erreur ou un compte compromis donne accès à toutes les fonctions sensibles.
-
Tester les scénarios d’échec
Réalisez régulièrement des tests de refus, d’expiration, de double clic, de remboursement et de coupure réseau. Ces scénarios révèlent souvent des défauts invisibles lorsque seul le paiement réussi est testé.
-
Mesurer les indicateurs utiles
Suivez le taux de réussite, les abandons, les remboursements, les litiges, les délais de confirmation et les transactions suspectes. Ces indicateurs permettent de corriger un parcours sans sacrifier la sécurité au profit d’une conversion immédiate.
En 2026, payer sur internet en Afrique de l’Ouest devient plus accessible grâce à la progression de la monnaie électronique, à l’interopérabilité régionale et aux solutions multi-moyens. La sécurité repose toutefois sur une chaîne complète: identité du vendeur, terminal fiable, authentification, confirmation du statut et suivi après paiement.
- Choisissez un parcours cohérent avec les habitudes et les moyens de votre clientèle.
- Ne communiquez jamais un code de validation et vérifiez toujours le bénéficiaire avant de confirmer.
- Utilisez le tableau de bord et les outils de suivi de kkiapay pour rapprocher chaque encaissement avec la commande correspondante.
- Protégez les accès techniques, testez les scénarios d’échec et documentez les remboursements.
Une routine de vérification bien appliquée transforme le paiement en ligne en un processus prévisible et contrôlable. Avec une solution adaptée comme kkiapay et des contrôles à chaque étape, les entrepreneurs, e-commerçants et développeurs peuvent proposer une expérience fluide tout en protégeant leurs revenus et la confiance de leurs clients.

