Un paiement échoué, c’est une vente qui s’évapore en quelques secondes. Pourtant, la majorité de ces échecs ne reflètent pas un désintérêt de vos clients, mais plutôt un souci technique passager: carte expirée, solde mobile money insuffisant, connexion instable. Pour les e-commerçants et entrepreneurs qui utilisent des solutions comme Kkiapay, récupérer ces transactions perdues devient stratégique.
Grâce à une API performante et des notifications automatisées, vous pouvez relancer intelligemment sans pression ni spam. Ce guide vous dévoile cinq scénarios de relance éprouvés qui transforment les échecs en opportunités, tout en préservant la confiance de vos clients et la fluidité de vos transactions en ligne.
Comprendre les causes des échecs de paiement en Afrique de l’Ouest
En Afrique de l’Ouest, le développement rapide du commerce en ligne s’accompagne de nouveaux défis pour les entrepreneurs et les e-commerçants. La progression des services financiers numériques rend le diagnostic des transactions encore plus important: selon la BCEAO, le nombre de comptes de monnaie électronique dans l’UEMOA a atteint 248 millions en 2024, contre 209 millions en 2023, soit une hausse de 18,99 %. Cette progression élargit le marché, mais multiplie aussi les configurations techniques à prendre en compte lors d’un paiement.
Principales causes techniques et contextuelles
Un paiement refusé ne doit pas être assimilé automatiquement à un client qui renonce à acheter. Avant d’envoyer une relance, il faut distinguer l’incident temporaire, l’erreur de saisie et l’impayé réellement constitué.
- Solde insuffisant ou plafond atteint. Sur un compte mobile money ou bancaire, le montant disponible peut être inférieur au total de la commande, ou le plafond quotidien peut avoir été atteint. Le message doit alors proposer une nouvelle tentative plus tard ou une autre méthode de paiement, sans mentionner directement une supposée insolvabilité.
- Erreur d’authentification ou de saisie. Un numéro de téléphone incorrect, un code à usage unique expiré ou une validation interrompue suffit à bloquer la transaction. Un lien de paiement prérempli et sécurisé réduit les manipulations nécessaires pour reprendre le parcours.
- Incident réseau ou indisponibilité temporaire. Une connexion instable, une interruption de service ou un délai de réponse trop long peut produire un échec alors que le client était prêt à payer. Il faut vérifier le statut final de la transaction avant toute relance afin d’éviter de solliciter une personne dont le paiement serait finalement passé.
- Incompatibilité ou restriction du moyen de paiement. Certaines cartes, certains opérateurs ou certains comptes sont soumis à des limites géographiques, réglementaires ou opérationnelles. Une solution comme kkiapay permet de centraliser plusieurs moyens de paiement, notamment le mobile money, les cartes bancaires et Wave, afin de proposer une alternative pertinente.
La première étape consiste donc à enregistrer un motif technique exploitable: transaction expirée, refus de l’émetteur, authentification interrompue, solde insuffisant ou statut inconnu. Cette classification permet d’éviter un message générique et d’adapter la suite du parcours.
Conséquences sur l’entreprise et la relation client
Un taux élevé d’échecs réduit directement le chiffre d’affaires encaissé et augmente le travail du service client. Il peut également provoquer des doubles tentatives, des demandes de remboursement ou des contestations lorsque le client ne sait pas si son compte a été débité.
La priorité est de distinguer trois situations: le paiement réellement refusé, le paiement en attente et le paiement débité mais non confirmé. Dans le dernier cas, une relance commerciale est inappropriée; il faut d’abord réconcilier la transaction avec le prestataire de paiement et informer le client de son état.
5 scénarios de relance client efficaces et respectueux
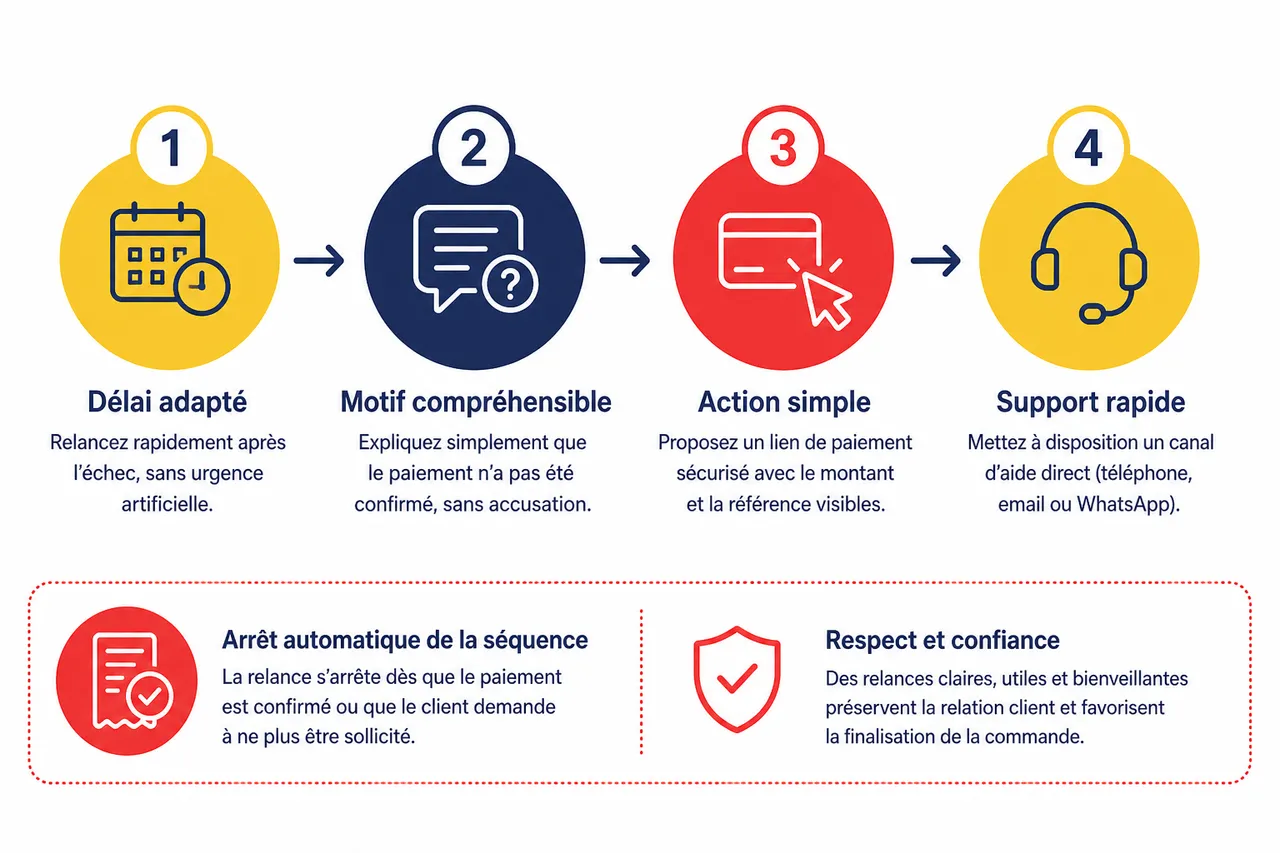
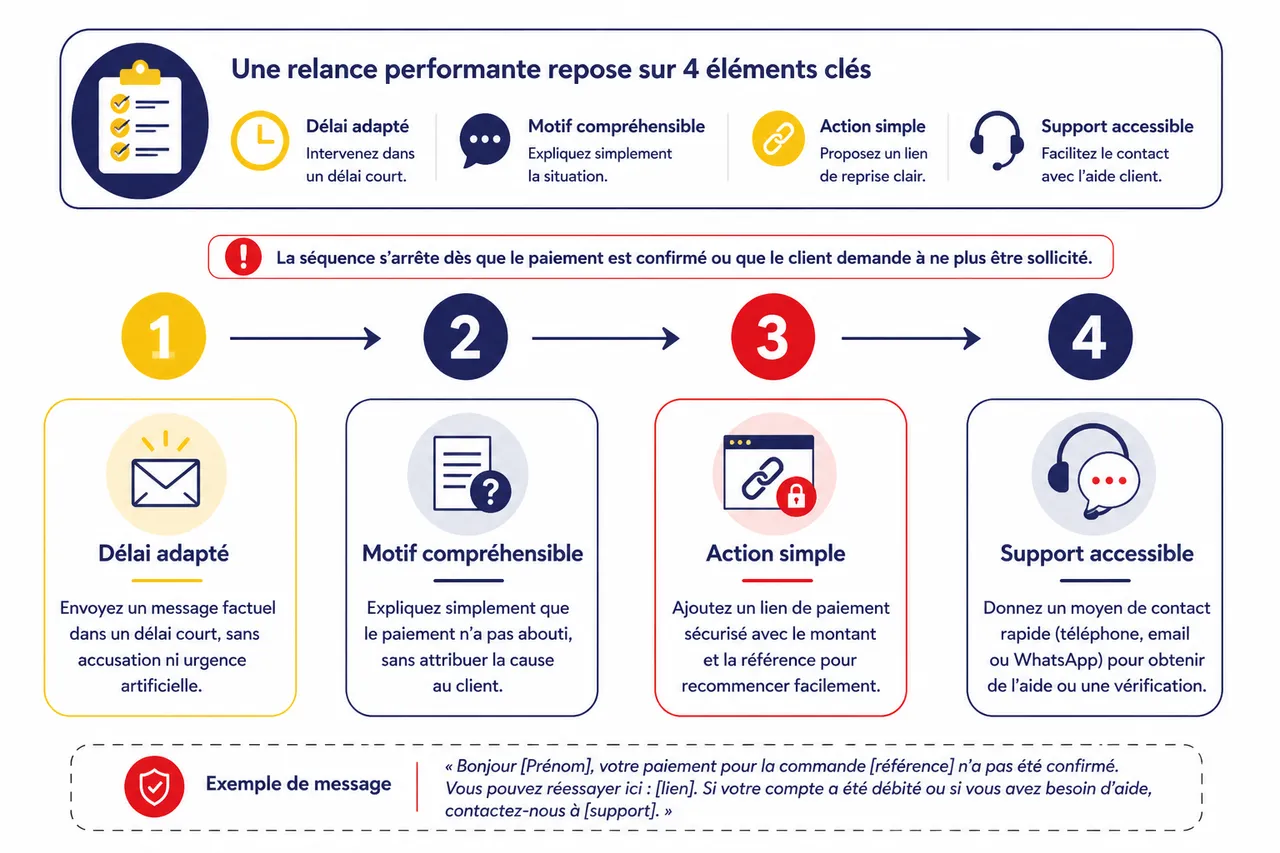
Une relance performante combine quatre éléments: un délai adapté, un motif compréhensible, une action simple et un moyen de contacter rapidement le support. La séquence doit s’arrêter dès que le paiement est confirmé ou que le client demande à ne plus être sollicité.
Scénario 1: relance douce après un premier échec
Après un premier échec, envoyez un message factuel dans un délai court, sans accusation ni urgence artificielle. Le client doit comprendre que la commande n’est pas encore validée et disposer d’un accès direct pour recommencer.
- Expliquer la situation. Indiquez simplement que le paiement n’a pas abouti, sans attribuer la cause au client. Cette formulation convient aussi bien à une carte bancaire qu’à un paiement mobile money interrompu.
- Faciliter la reprise. Ajoutez un lien de paiement sécurisé associé à la commande, avec le montant et la référence visibles. La réduction du nombre d’étapes est particulièrement utile sur mobile, où une nouvelle saisie peut provoquer un abandon.
- Ouvrir un canal d’aide. Donnez un numéro, une adresse ou un compte WhatsApp de support. Une personne qui pense avoir été débitée doit pouvoir obtenir une vérification avant de tenter une seconde fois.
Exemple: « Bonjour [Prénom], votre paiement pour la commande [référence] n’a pas été confirmé. Vous pouvez réessayer ici: [lien]. Si votre compte a été débité ou si vous avez besoin d’aide, contactez-nous à [support]. »
Scénario 2: relance proactive avec rappel de l’avantage client
Lorsque le produit est toujours disponible, rappelez sa valeur plutôt que de présenter la relance comme une dette. Le message peut mentionner une livraison, une réservation ou une promotion réellement applicable, mais il ne doit jamais créer une fausse rareté.
- Rappeler le bénéfice concret. Expliquez ce que le client conserve en finalisant l’achat: livraison prévue, accès immédiat, tarif convenu ou service réservé. Cette information reconnecte la relance avec l’intention initiale.
- Proposer une alternative de paiement. Si la première tentative concernait le mobile money, proposez une carte ou Wave lorsque ces options sont disponibles. Avec kkiapay, l’entreprise peut intégrer plusieurs moyens de paiement dans un parcours cohérent.
- Définir une échéance honnête. Une date limite n’est pertinente que si le stock, le prix ou la réservation change réellement. Précisez la conséquence exacte, par exemple l’annulation d’une réservation, sans menacer le client.
Cette approche est adaptée aux commandes abandonnées après un problème de solde ou de réseau. Elle transforme le rappel en aide à la finalisation plutôt qu’en pression commerciale.
Scénario 3: relance multicanale personnalisée
Le canal doit correspondre à l’autorisation donnée, à l’historique du client et à la valeur de la transaction. Une relance WhatsApp peut convenir à une relation déjà établie, tandis qu’un email récapitulatif sera plus approprié pour une première commande ou une transaction B2B.
- Commencer par le canal attendu. Utilisez en priorité le canal choisi lors de la commande ou celui utilisé pour envoyer la confirmation. Cette cohérence limite les risques de confusion et de fraude.
- Réserver l’appel aux cas justifiés. Un appel peut accélérer la résolution d’une commande importante, mais il devient intrusif s’il est répété ou effectué à des horaires inadaptés. Le conseiller doit vérifier l’identité et ne jamais demander un code secret ou un mot de passe.
- Synchroniser les canaux. Le système doit enregistrer chaque envoi et interrompre la séquence dès qu’une réponse ou une confirmation est reçue. Une personne ne doit pas recevoir simultanément un SMS, un email et un message WhatsApp pour le même incident.
Une règle simple consiste à commencer par un seul rappel, puis à changer de canal uniquement si le premier n’a pas été délivré ou si le client l’a expressément demandé. La personnalisation porte sur le contexte de la commande, jamais sur des informations sensibles.
Scénario 4: relance automatisée via un outil spécialisé
L’automatisation est utile lorsque le volume de transactions rend impossible un suivi manuel. Elle doit toutefois s’appuyer sur des statuts fiables, des règles d’arrêt et une fréquence maîtrisée.
- Déclencher la séquence sur un statut confirmé. Une notification d’échec ne suffit pas toujours: il faut vérifier l’état final auprès du prestataire. Les webhooks et la réconciliation périodique évitent de relancer une transaction encore en cours.
- Adapter le scénario au motif. Un incident réseau peut justifier une nouvelle tentative après quelques minutes, tandis qu’une carte expirée nécessite une invitation à utiliser un autre moyen de paiement. Un même message pour tous les motifs réduit la pertinence de la relance.
- Mesurer la récupération nette. Suivez le taux de paiements récupérés, le délai moyen de régularisation, les erreurs répétées, les demandes de support et les désabonnements. Le bon indicateur n’est pas seulement le volume encaissé, mais la valeur récupérée sans hausse des réclamations.
Une séquence de départ peut prévoir un premier rappel à J+1, un second à J+3 et un dernier à J+7, sous réserve du type de transaction et du consentement disponible. Chaque étape doit comporter une option claire pour demander de l’aide ou ne plus recevoir de rappels.
| Indicateur | Ce qu’il mesure | Décision à prendre |
|---|---|---|
| Taux d’échec par moyen de paiement | La fiabilité relative du mobile money, de la carte ou de Wave | Analyser le motif et proposer une alternative |
| Taux de récupération | La part des paiements échoués finalement encaissés | Comparer les scénarios et les délais |
| Délai de récupération | Le temps entre l’échec et la confirmation | Raccourcir ou espacer la séquence |
| Taux de plainte ou de désabonnement | L’impact de la relance sur l’expérience client | Réduire la pression et revoir le ciblage |
Scénario 5: dernier rappel avant action administrative
Un dernier rappel ne doit être envoyé qu’après vérification de la dette et des échanges précédents. Il doit distinguer un paiement échoué d’un impayé avéré, rappeler la commande concernée et expliquer les possibilités de régularisation ou de contestation.
- Récapituler les faits. Mentionnez la date, la référence et le montant, sans exposer d’informations financières sensibles. Cette précision permet au client de vérifier rapidement la situation.
- Indiquer une action accessible. Proposez un lien de paiement, un contact support et, si nécessaire, une procédure pour signaler un débit ou une erreur. Le client doit pouvoir présenter ses observations avant toute mesure restrictive.
- Fixer une limite raisonnable. La date annoncée doit tenir compte du contrat, de la nature du service et du droit applicable. Évitez les menaces, la divulgation à des tiers et les formulations humiliantes.
La gestion des impayés exige une traçabilité complète: statut de la transaction, messages envoyés, réponses reçues et date de régularisation. En cas de paiement confirmé, la séquence doit être immédiatement interrompue et les données d’impayé mises à jour.
Automatisation des relances clients: outils et bonnes pratiques
Automatiser la gestion des échecs de paiement et des relances clients permet de traiter rapidement les incidents, à condition de relier le paiement, le support et le suivi commercial. En Afrique de l’Ouest, cette organisation doit tenir compte de la diversité des opérateurs, des usages mobiles et des contraintes de connectivité.
Présentation des solutions adaptées
- kkiapay pour centraliser le parcours de paiement. La solution permet aux entreprises d’intégrer des paiements par mobile money, carte bancaire et Wave dans un parcours conçu pour le commerce en ligne. Son API et son tableau de bord peuvent servir à suivre les transactions, déclencher des actions applicatives et analyser les statuts de paiement.
- Les moyens de paiement locaux pour réduire les abandons. Proposer plusieurs options évite qu’un incident sur un canal bloque toute la commande. L’alternative doit cependant rester présentée dans un environnement sécurisé et clairement identifié.
- Les outils de relation client pour coordonner les messages. Un CRM ou une plateforme de messagerie peut conserver l’historique, appliquer des règles de fréquence et empêcher l’envoi de rappels contradictoires. La synchronisation avec le prestataire de paiement est essentielle pour éviter les relances après encaissement.
La BCEAO indique que 69 initiatives d’émission de monnaie électronique étaient enregistrées dans l’UEMOA au 31 décembre 2024. Cette diversité confirme l’intérêt d’une architecture capable d’identifier précisément l’opérateur, le canal et le statut de chaque transaction plutôt que de traiter tous les paiements de la même façon.
Intégration technique et suivi des performances
Une intégration fiable commence par un identifiant unique de commande, conservé dans le système marchand et transmis à kkiapay. Le serveur doit recevoir les notifications de paiement, vérifier leur authenticité, enregistrer le statut et ne déclencher la relance qu’après confirmation de l’échec.
- Utiliser des notifications sécurisées. Vérifiez la signature, l’identifiant de transaction et le montant avant de modifier le statut d’une commande. Une notification répétée ne doit pas créer deux commandes ni deux relances.
- Prévoir l’idempotence. La même confirmation peut être reçue plusieurs fois après une coupure réseau. Le système doit produire une seule mise à jour et une seule confirmation client, même si l’événement est transmis plusieurs fois.
- Réconcilier les données. Comparez périodiquement les transactions de votre application avec celles du prestataire. Cette étape détecte les paiements en attente, les écarts de montant et les cas où un client a été débité sans recevoir de confirmation.
Avant le déploiement, testez les scénarios de refus, de délai, de double notification, de paiement confirmé tardivement et de remboursement. Le suivi doit associer les indicateurs techniques aux résultats commerciaux afin d’identifier si le problème vient du paiement, du message ou du parcours de reprise.
Transformer les données de relance en décisions commerciales
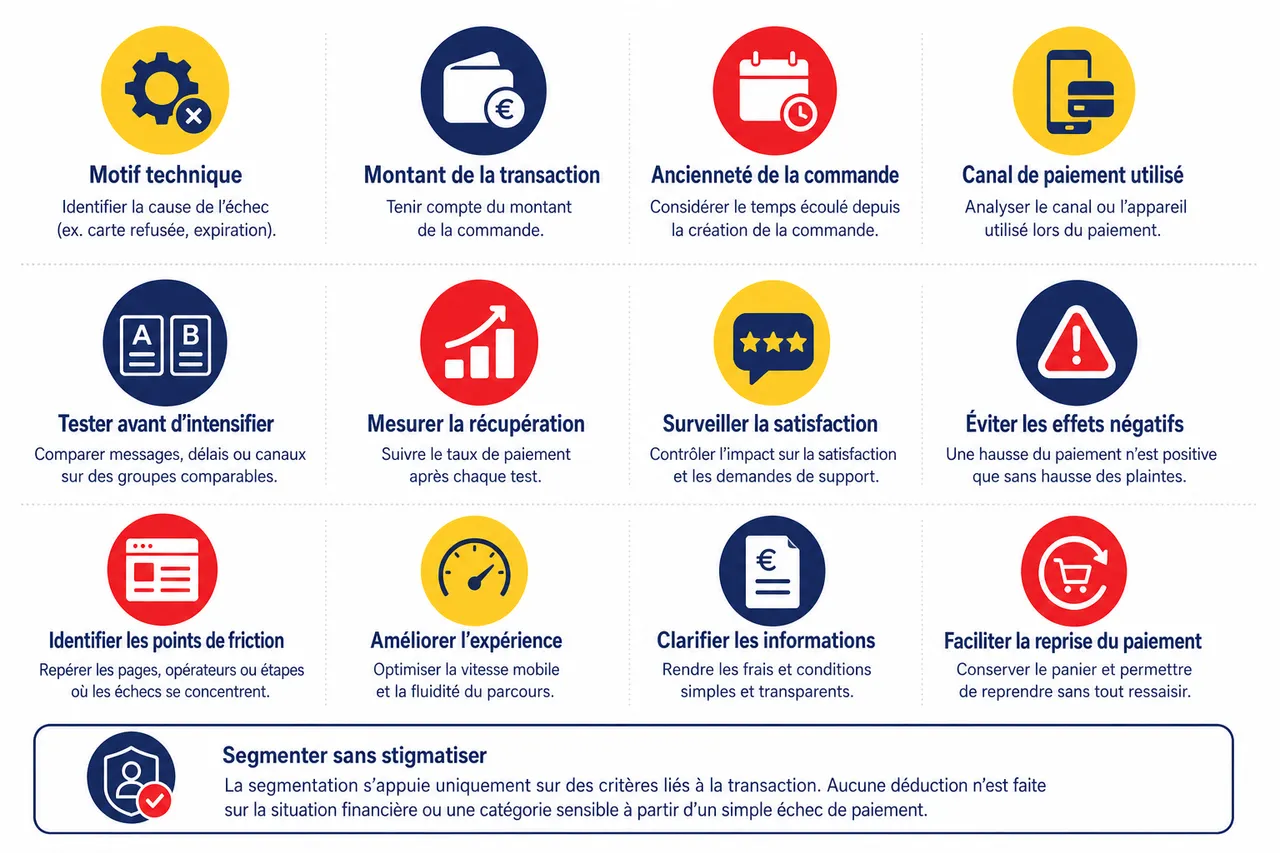
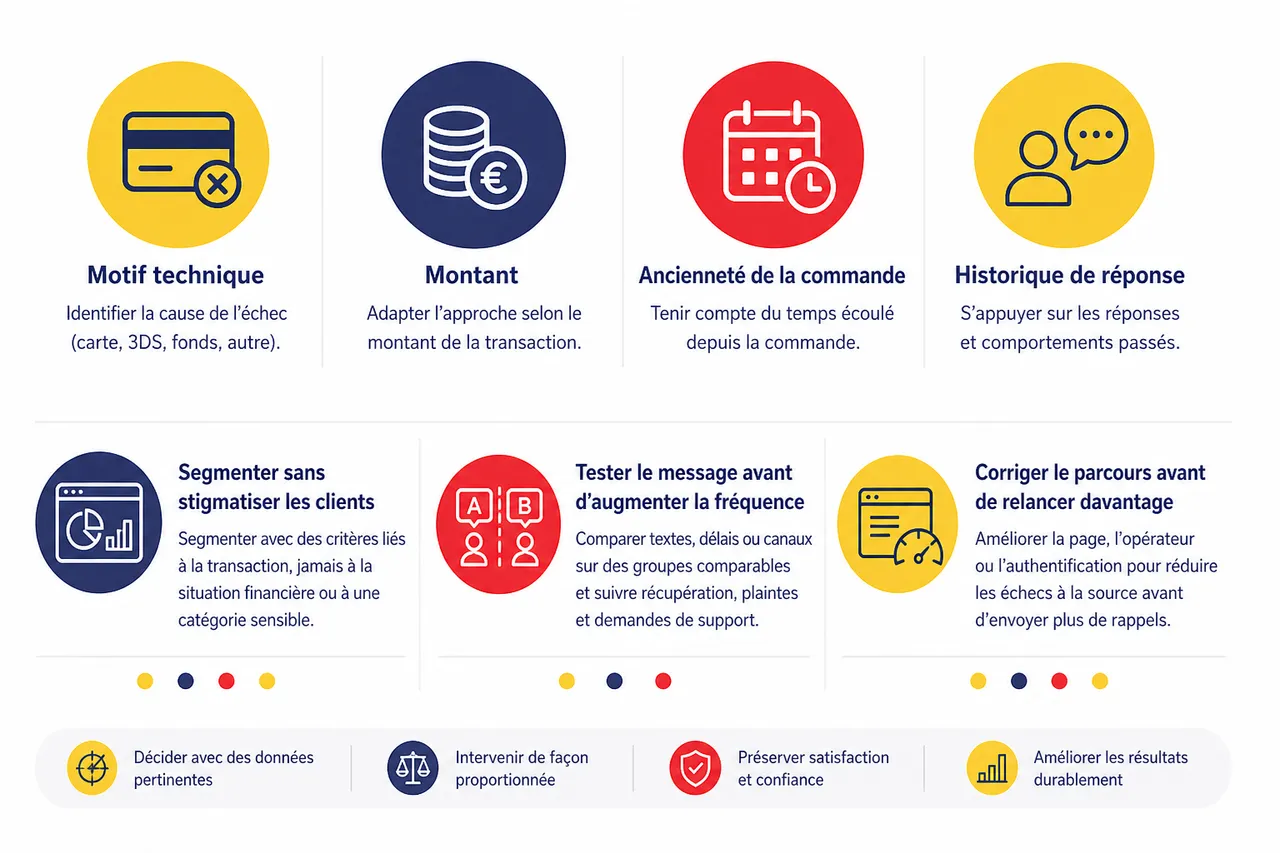
Les tableaux de bord ne servent pas uniquement à compter les échecs. Ils permettent de repérer les étapes du parcours qui créent le plus de friction et de choisir une intervention proportionnée.
Segmenter sans stigmatiser les clients
La segmentation doit s’appuyer sur des critères nécessaires à la transaction: motif technique, montant, ancienneté de la commande, canal utilisé et historique de réponse. Elle ne doit pas déduire une situation financière ou une catégorie sensible à partir d’un simple échec de paiement.
Tester le message avant d’augmenter la fréquence
Comparez deux formulations, deux délais ou deux canaux sur des groupes comparables, puis observez la récupération, les plaintes et les demandes de support. Une hausse du taux de paiement n’est positive que si elle ne s’accompagne pas d’une dégradation de la satisfaction ou d’une multiplication des contestations.
Corriger le parcours avant de relancer davantage
Si les échecs se concentrent sur une page, un opérateur ou une étape d’authentification, l’amélioration technique sera souvent plus efficace qu’un rappel supplémentaire. Vérifiez la vitesse mobile, la clarté des frais, la conservation du panier et la possibilité de reprendre le paiement sans ressaisir toutes les informations.
Respecter la réglementation et protéger la relation client en 2026
La conformité dépend du pays concerné, du statut de l’entreprise, du moyen de paiement et de la nature de la relation commerciale. Il faut donc vérifier les règles applicables dans chaque marché de l’UEMOA et ne pas transposer automatiquement un référentiel étranger.
Gérer les données avec proportionnalité
Les recommandations récentes de la CNIL sur la gestion commerciale et les impayés fournissent un cadre utile pour distinguer la relance d’un paiement échoué de la gestion d’un impayé avéré. Elles insistent notamment sur la minimisation des données, l’information de la personne, la possibilité de régulariser et la mise à jour des informations après paiement.
- Collecter uniquement les données nécessaires. Un numéro de commande, un moyen de contact autorisé et le statut du paiement peuvent suffire pour une relance. Les codes secrets, mots de passe et données de carte ne doivent jamais être demandés dans un message.
- Informer clairement le client. Expliquez pourquoi il est contacté, comment utiliser le lien de paiement et comment demander une vérification. Un message transparent réduit les risques de phishing et facilite l’identification de la véritable entreprise.
- Mettre à jour les dossiers après régularisation. Dès que le paiement est confirmé, arrêtez les relances et corrigez le statut. Les informations devenues inutiles doivent être supprimées ou archivées selon les obligations applicables.
Bonnes pratiques pour éviter les litiges
- Conserver une piste d’audit. Archivez le statut technique, la date d’envoi, le canal et le contenu du message. Cette traçabilité aide à répondre à une contestation et à identifier une défaillance récurrente.
- Protéger les liens de paiement. Utilisez un domaine identifiable, une connexion sécurisée, une durée de validité limitée et un montant affiché avant validation. Aucune relance ne doit demander au client de transmettre un code reçu par SMS.
- Prévoir une procédure de contestation. Le client doit pouvoir signaler un paiement débité, une erreur de montant ou une commande non reçue. Le support doit traiter ces cas avant toute escalade administrative.
Une feuille de route pour une gestion proactive des échecs de paiement
Une stratégie durable commence par la fiabilité du paiement et se poursuit par une relance graduée. L’objectif n’est pas de contacter davantage de clients, mais de contacter la bonne personne, avec le bon message, après avoir vérifié le statut réel de la transaction.
- Cartographier les incidents. Mesurez chaque semaine les échecs par pays, opérateur, moyen de paiement, appareil et motif. Cette cartographie révèle rapidement une panne technique, un plafond mal compris ou une étape d’authentification trop complexe.
- Construire une séquence courte. Préparez un premier message d’aide, une relance contextualisée et un dernier rappel réservé aux situations vérifiées. Ajoutez des règles d’arrêt sur paiement confirmé, réponse du client, demande de désinscription ou ouverture d’un dossier support.
- Relier technique et service client. Donnez aux agents l’historique de la transaction, le motif d’échec et le lien de reprise sans exposer de données sensibles. Avec kkiapay, le suivi centralisé des paiements aide à réduire les recherches manuelles et à accélérer la résolution.
- Revoir les performances chaque mois. Comparez le taux de récupération, le délai d’encaissement, les frais, les réclamations et les paiements finalement remboursés. Une séquence doit être modifiée lorsqu’elle récupère des ventes mais augmente les erreurs ou la défiance.
| Étape | Objectif | Contrôle essentiel |
|---|---|---|
| Détection | Identifier l’échec sans confondre refus et attente | Statut confirmé et notification authentifiée |
| Diagnostic | Comprendre le motif et choisir le canal | Cause technique exploitable |
| Relance | Aider le client à finaliser | Message clair, lien sécurisé et fréquence limitée |
| Réconciliation | Éviter les doubles débits et les rappels inutiles | Statut marchand aligné avec le prestataire |
| Amélioration | Réduire les échecs futurs | Analyse des motifs et tests du parcours |
Questions fréquentes sur les échecs de paiement et les relances clients
Quand envoyer la première relance après un paiement échoué?
Envoyez-la après confirmation du statut final, généralement peu après l’échec lorsque le problème peut être corrigé rapidement. Un délai plus long peut être préférable pour un incident réseau ou une limite temporaire. La séquence doit cesser dès qu’un paiement est confirmé ou qu’une vérification est ouverte.
Faut-il relancer par SMS, email ou WhatsApp?
Choisissez le canal autorisé et déjà utilisé dans la relation commerciale, puis adaptez-le au contexte et à l’urgence. Le SMS est direct, l’email permet de détailler la commande et WhatsApp peut faciliter une conversation, mais aucun canal ne doit être utilisé pour multiplier les rappels sans valeur ajoutée.
Comment éviter une relance après un paiement finalement confirmé?
Reliez les notifications du prestataire à votre système de commande, utilisez un identifiant unique et prévoyez une réconciliation périodique. La règle d’arrêt doit être déclenchée par toute confirmation fiable, y compris lorsqu’elle arrive après l’envoi d’un premier message.
Une relance peut-elle demander les informations bancaires du client?
Non. Une relance légitime doit rediriger vers un environnement de paiement sécurisé et ne doit jamais demander un code secret, un mot de passe ou une copie non nécessaire de données sensibles. Le support peut vérifier la référence de commande et le statut de la transaction, mais pas les identifiants d’authentification.
Comment savoir si une séquence de relance est trop insistante?
Surveillez les plaintes, les désabonnements, les blocages de numéro, les réponses négatives et les demandes répétées de remboursement. Si ces indicateurs augmentent alors que le taux de récupération stagne, réduisez la fréquence, améliorez le message et renforcez le canal d’assistance.
Une gestion efficace des échecs de paiement associe diagnostic technique, relance mesurée et assistance humaine. En combinant les moyens de paiement locaux, l’API et le suivi de kkiapay avec une séquence transparente et contrôlée, les entrepreneurs et e-commerçants d’Afrique de l’Ouest peuvent récupérer davantage de ventes tout en protégeant la confiance de leurs clients.