Rembourser un client par mobile money peut transformer une réclamation en opportunité de fidélisation, à condition de maîtriser le processus. Pour les e-commerçants et entrepreneurs en Afrique de l’Ouest, gérer ces remboursements avec fluidité devient un avantage concurrentiel décisif. Pourtant, entre délais variables, frais cachés et API parfois complexes, beaucoup perdent du temps et de la confiance client.
Avec des solutions comme Kkiapay, qui intègre mobile money, carte bancaire et transactions sécurisées en quelques lignes de code, vous pouvez automatiser et accélérer vos remboursements. Ce guide vous livre le process exact, les délais réels par opérateur et les bonnes pratiques pour éviter les erreurs coûteuses.
Introduction au remboursement client via mobile money
Le remboursement client mobile money est devenu une fonction essentielle pour les activités digitales en Afrique de l’Ouest. La progression de l’accès aux comptes numériques renforce cette attente: selon la base Global Findex 2025 de la Banque mondiale, 40 % des adultes d’Afrique subsaharienne détenaient un compte d’argent mobile en 2024, contre 27 % en 2021. Le même rapport indique que 23 % des adultes de la région avaient épargné sur un compte mobile en 2024.
Cette adoption modifie le comportement des clients. Après avoir payé en quelques secondes, ils attendent une réponse claire lorsqu’une commande est annulée, qu’un service n’est pas fourni ou qu’un montant a été débité à tort. Le remboursement devient donc à la fois une opération financière, une étape du service après-vente et un indicateur de fiabilité.
- Réactivité: un délai annoncé dès l’ouverture de la réclamation réduit l’incertitude. Indiquez la date de traitement, le canal utilisé et le délai maximal prévu plutôt que de promettre un remboursement instantané impossible à garantir.
- Transparence: le client doit pouvoir retrouver la référence de la transaction, le montant remboursé et le statut de l’opération. Cette traçabilité facilite également les échanges avec l’opérateur ou le prestataire de paiement.
- Sécurité: le remboursement doit être déclenché à partir de données vérifiées et soumis à des droits d’accès adaptés. Un processus sécurisé limite les remboursements en double, les erreurs de numéro et les tentatives de fraude.
Avec une solution comme kkiapay, les entreprises peuvent centraliser les paiements par mobile money, carte bancaire et Wave, puis structurer le suivi des opérations depuis une même infrastructure. L’objectif n’est pas seulement de transférer des fonds, mais de disposer d’un parcours documenté, contrôlable et adapté au volume de demandes.
Pourquoi le remboursement mobile money est-il incontournable en 2026?
Le mobile money n’est plus un canal marginal réservé aux petits paiements. Le rapport 2025 de la GSMA recense plus de 1,1 milliard de comptes mobile money enregistrés en Afrique subsaharienne. Cette échelle rend les incidents de paiement inévitables, mais elle rend aussi indispensable la capacité des entreprises à les traiter rapidement et de manière uniforme.
Pour un e-commerçant, un remboursement bien géré peut préserver la relation même lorsque la commande initiale a échoué. À l’inverse, une absence d’information ou une promesse non tenue peut entraîner des relances répétées, un litige et une perte de confiance supérieure au montant de la transaction.
Enjeux de sécurité et de confiance pour les entreprises
Un remboursement ne doit jamais être validé uniquement sur la base d’une capture d’écran ou d’un message reçu sur un canal non authentifié. L’équipe doit rapprocher la demande de la transaction originale, vérifier le statut réel du paiement et confirmer que le numéro bénéficiaire correspond aux informations enregistrées.
La Banque mondiale souligne également l’importance croissante de la sécurité numérique dans les usages financiers. En pratique, cela signifie qu’une entreprise doit limiter l’exposition des données sensibles, éviter le partage de codes confidentiels et conserver un historique exploitable sans demander au client son code secret.
Procédures et délais de remboursement selon les opérateurs
Le parcours dépend du pays, de l’opérateur, du contrat marchand et du canal technique. Les délais de 24 à 72 heures ouvrées souvent annoncés dans les opérations commerciales constituent des repères pratiques, et non une garantie universelle. Une indisponibilité technique, un contrôle antifraude, un week-end ou une erreur de coordonnées peut prolonger le traitement.
Étapes du remboursement chez MTN Mobile Money, Orange Money et Wave
- Vérifier la transaction d’origine: recherchez l’identifiant de paiement, le montant, la devise, la date, le numéro de téléphone associé et le statut final de la transaction. Cette étape évite de rembourser une opération simplement initiée ou déjà annulée.
- Valider le droit au remboursement: appliquez une règle documentée selon le motif, le délai de réclamation et l’état de la commande. Pour une marketplace, il faut également déterminer si le remboursement concerne le produit, les frais de livraison ou une commission.
- Choisir le canal d’exécution: utilisez l’API ou le tableau de bord lorsque le volume et la traçabilité sont prioritaires. Un traitement manuel peut convenir à un cas isolé, mais il doit être soumis à une double vérification du numéro et du montant.
- Suivre le statut: distinguez une demande créée, une opération en cours, une opération réussie et une opération échouée. Ne considérez pas le dossier comme clos avant la confirmation technique et l’information du client.
- Archiver les justificatifs: conservez la référence de paiement, la décision interne, la référence de remboursement et les messages envoyés. Ces éléments accélèrent une enquête lorsque le client affirme ne pas avoir reçu les fonds.
Les noms des opérateurs ne suffisent pas à prédire un délai exact. Les conditions commerciales et techniques peuvent varier selon le pays et l’intégration. Il est donc préférable de publier une fourchette validée par votre contrat et vos propres mesures, puis de la réévaluer chaque mois.
Comparaison des délais et des frais de remboursement
| Élément comparé | Traitement automatisé | Traitement manuel | Point de contrôle |
|---|---|---|---|
| Délai | Généralement plus court lorsque l’API et l’opérateur sont disponibles | Variable selon la saisie, la validation et le support | Mesurer le délai entre la demande et le statut final |
| Risque d’erreur | Réduit par le rapprochement automatique et les contrôles de format | Plus élevé en cas de copie manuelle du numéro ou du montant | Mettre en place une validation avant émission |
| Coût | Dépend du contrat, du volume et du canal utilisé | Inclut le temps de traitement et les éventuels frais opérateur | Comparer le coût total, pas seulement la commission affichée |
| Traçabilité | Références et statuts centralisés dans le système | Justificatifs à réunir et à classer manuellement | Conserver une preuve exploitable par dossier |
Les opérateurs MTN Mobile Money, Orange Money et Wave peuvent appliquer des règles différentes selon le marché et le type de compte. Il est donc imprudent d’affirmer qu’un opérateur est systématiquement le plus rapide ou le moins cher. Avant de communiquer un délai au client, vérifiez les conditions locales et le niveau de service applicable à votre compte marchand.
Choisir entre API, virement manuel et avoir ou bon d’achat
- API: cette option convient aux entreprises qui traitent régulièrement des commandes, annulations ou remboursements. Elle permet de relier le remboursement à la transaction d’origine, d’éviter les doubles traitements et de déclencher des notifications à partir d’un statut technique.
- Virement manuel: il reste utile pour une exception, une correction comptable ou un opérateur non couvert par l’intégration. Pour réduire le risque, utilisez un formulaire normalisé, une validation par une seconde personne et un rapprochement avec le relevé d’opérations.
- Avoir ou bon d’achat: cette solution ne doit pas être imposée lorsque le client demande un remboursement monétaire ou lorsque les règles applicables ne l’autorisent pas. Elle peut être proposée volontairement lorsque son montant, sa durée de validité et ses conditions d’utilisation sont clairement affichés.
Intégration et automatisation des remboursements avec kkiapay
Automatiser le remboursement client mobile money permet de réduire les opérations répétitives et de mieux contrôler les exceptions. kkiapay propose une infrastructure destinée aux entreprises d’Afrique de l’Ouest qui souhaitent intégrer des paiements par mobile money, carte bancaire et Wave à leur site ou application.
Comment fonctionne l’intégration API de kkiapay?
Le principe consiste à relier votre système de commande à une solution de paiement, puis à associer chaque demande de remboursement à l’identifiant de la transaction initiale. Le système peut ensuite transmettre la demande, recevoir le statut de traitement et mettre à jour le dossier client sans ressaisie systématique.
- Rapprochement des transactions: le remboursement doit reprendre la référence du paiement initial afin d’éviter de traiter deux fois la même demande. Cette relation est particulièrement importante pour les marketplaces et les activités à fort volume.
- Gestion des statuts: prévoyez des états distincts pour une demande reçue, en vérification, envoyée, confirmée ou rejetée. Cette granularité aide le service client à répondre précisément au lieu de déclarer trop vite qu’un remboursement est terminé.
- Contrôle des accès: séparez les rôles de consultation, de validation et d’émission. Une personne peut préparer le dossier tandis qu’une autre autorise le paiement, ce qui réduit le risque d’abus interne.
Les modalités exactes, les pays couverts et les fonctions disponibles doivent être vérifiés dans la documentation et le contrat kkiapay applicables à votre activité. Évitez de présenter comme universels des délais ou des fonctionnalités qui peuvent dépendre de l’opérateur et du marché.
Sécurité et conformité des remboursements automatisés
La conformité ne se limite pas au chiffrement. Elle implique également la minimisation des données, la gestion des habilitations, la conservation des journaux et la capacité à expliquer qui a demandé, validé et exécuté chaque remboursement.
- Authentification et droits: activez des comptes individuels, supprimez les accès des collaborateurs partis et limitez l’émission de remboursements à un rôle autorisé. Les identifiants partagés rendent les enquêtes difficiles en cas d’anomalie.
- Protection des données: ne conservez que les informations nécessaires au traitement et masquez les numéros dans les interfaces internes lorsque leur affichage complet n’est pas utile. Les codes secrets du client ne doivent jamais être demandés ni stockés.
- Journal d’audit: enregistrez la date, l’utilisateur, le motif, le montant, la référence de paiement et le résultat. Définissez ensuite une durée de conservation cohérente avec vos obligations comptables, contractuelles et de protection des données.
Cas d’usage et indicateurs à suivre
Pour évaluer l’automatisation, ne vous limitez pas au nombre de remboursements exécutés. Un tableau de bord utile suit le délai médian, le taux d’échec, le taux de remboursement en double, le coût par dossier et le nombre de relances reçues.
| Indicateur | Ce qu’il mesure | Action à prendre |
|---|---|---|
| Délai médian | Temps habituel entre la validation et la confirmation | Réviser le parcours si le délai augmente pendant plusieurs périodes |
| Taux d’échec | Part des demandes rejetées ou interrompues | Analyser les erreurs de coordonnées, de solde ou de disponibilité opérateur |
| Taux de relance | Nombre de clients qui recontactent le support | Améliorer les notifications et les explications sur les délais |
| Remboursements en double | Incidents causés par une répétition de la demande | Utiliser une référence unique et un contrôle d’idempotence |
kkiapay peut servir de point de centralisation pour les entreprises qui souhaitent simplifier leur architecture de paiement. La réduction réelle des délais et des litiges doit toutefois être mesurée sur vos propres données, car elle dépend du volume, du pays, de l’opérateur et de la qualité de l’intégration.
Meilleures pratiques et gestion des litiges
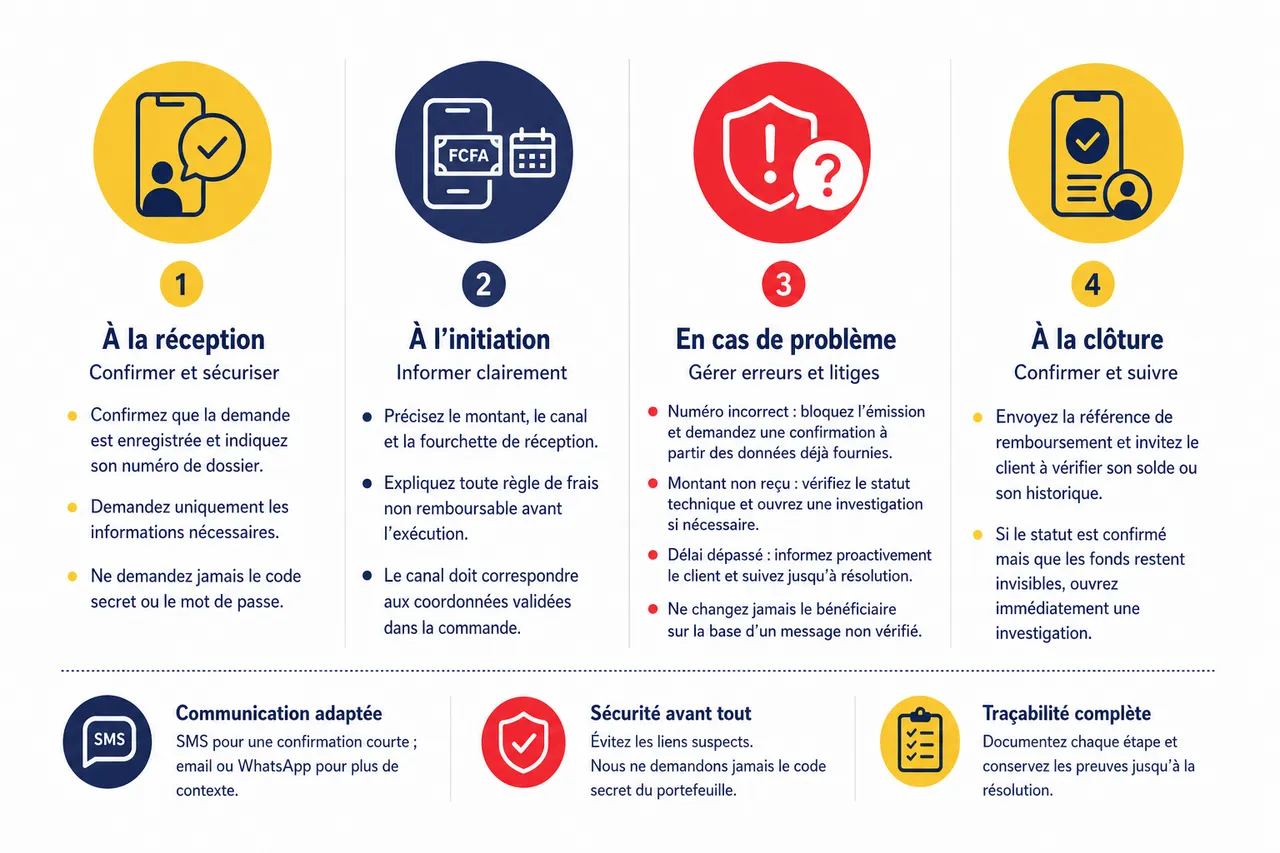
Un bon remboursement client mobile money associe une décision rapide, une exécution contrôlée et une communication compréhensible. Le client ne voit pas votre système interne, mais il perçoit immédiatement la qualité du suivi.
Communication et suivi client lors du remboursement
- À la réception: confirmez que la demande est enregistrée et indiquez son numéro de dossier. Demandez uniquement les informations nécessaires, sans solliciter de code confidentiel ou de mot de passe.
- À l’initiation: précisez le montant, le canal et la fourchette de réception. Si une partie des frais n’est pas remboursable, expliquez la règle avant l’exécution.
- À la clôture: envoyez la référence de remboursement et invitez le client à vérifier son solde ou son historique. Si le statut technique est confirmé mais que les fonds restent invisibles, ouvrez immédiatement une investigation.
Le canal doit correspondre aux coordonnées validées dans la commande. Le SMS reste utile pour une confirmation courte, tandis que l’email ou WhatsApp peut fournir davantage de contexte. Dans tous les cas, le message doit éviter les liens suspects et rappeler que l’entreprise ne demande jamais le code secret du portefeuille.
Gestion des erreurs et des litiges: que faire en cas de problème?
- Numéro incorrect: bloquez l’émission dès qu’une incohérence est détectée et demandez une confirmation à partir des données déjà fournies par le client. Ne modifiez pas le bénéficiaire sur la seule base d’un message non vérifié.
- Montant erroné: comparez la demande, la facture et le paiement initial. Si une correction est nécessaire, annulez le premier ordre lorsque le système le permet et conservez les deux références dans le dossier.
- Remboursement non reçu: vérifiez le statut auprès de la solution de paiement, puis transmettez à l’opérateur la référence, le numéro bénéficiaire masqué, le montant et la date. Donnez au client un délai de prochaine mise à jour plutôt que de le renvoyer d’un interlocuteur à l’autre.
Prévention des fraudes et documentation à conserver
- Double validation: imposez une approbation supplémentaire au-delà d’un seuil défini ou pour les changements de coordonnées. Cette règle protège particulièrement les comptes d’entreprise administrés par plusieurs personnes.
- Détection des doublons: empêchez la création de deux demandes pour la même transaction et le même montant. Une référence unique et un verrouillage temporaire réduisent les erreurs lors des pics de réclamations.
- Dossier complet: archivez la demande, le motif, la preuve de paiement, l’autorisation, le statut final et les communications. La documentation permet de répondre au client, de rapprocher la comptabilité et de coopérer avec le support de kkiapay ou de l’opérateur.
Préparer un dispositif fiable avant le premier remboursement
Formaliser une politique claire
Indiquez les motifs acceptés, les éléments nécessaires, le délai de traitement, les frais éventuellement applicables et le canal de contact. Une politique lisible réduit les demandes incomplètes et évite que le support promette des conditions différentes selon l’interlocuteur.
Tester les scénarios d’échec
Avant le lancement, simulez un numéro invalide, une transaction déjà remboursée, une indisponibilité opérateur, un montant partiel et un remboursement confirmé mais non visible. Ces tests révèlent les situations dans lesquelles un système bien conçu doit suspendre l’opération plutôt que continuer automatiquement.
Rapprocher paiement, remboursement et comptabilité
Chaque remboursement doit être identifiable dans les écritures de l’entreprise, y compris lorsqu’il est partiel ou associé à une commande comportant plusieurs produits. Utilisez une référence commune entre votre outil de vente, kkiapay et votre logiciel comptable pour éviter les écarts de trésorerie.
FAQ sur le remboursement client mobile money
Quels sont les délais moyens de remboursement?
Un délai de 24 à 72 heures ouvrées constitue un repère fréquent, mais il ne s’applique pas uniformément à tous les pays, opérateurs et contrats. Communiquez la fourchette validée par votre intégration et ajoutez une procédure d’escalade lorsque le délai maximal est dépassé.
Les remboursements mobile money sont-ils toujours gratuits?
Non. Les frais dépendent du pays, de l’opérateur, du contrat marchand, du canal technique et parfois du type d’opération. Comparez les frais directs avec le coût interne du traitement manuel, des erreurs et des relances avant de choisir une méthode.
Peut-on rembourser un client sur un autre numéro?
Un changement de bénéficiaire augmente le risque de fraude et doit suivre une procédure renforcée. Vérifiez l’identité et la demande selon vos règles internes, conservez la justification et n’exécutez pas la modification à partir d’une simple capture d’écran.
Que faire en cas de remboursement non reçu?
- Contrôler la référence: rapprochez le paiement d’origine, la demande de remboursement et le statut final. Une opération « en attente » ne doit pas être présentée comme réussie.
- Vérifier le compte bénéficiaire: confirmez le numéro enregistré et demandez au client de consulter l’historique de son portefeuille. Ne lui demandez jamais son code secret.
- Escalader le dossier: transmettez au support kkiapay ou à l’opérateur les références nécessaires, puis communiquez au client la date de votre prochaine mise à jour.
Comment réduire les remboursements en double?
Associez chaque demande à une référence unique, bloquez les nouvelles tentatives pendant le traitement et affichez clairement le statut dans votre outil de gestion. Une règle d’idempotence permet au système de reconnaître une même demande même si le bouton est activé deux fois.
En 2026, la croissance du mobile money renforce l’importance d’un processus de remboursement mesurable et sécurisé. Les données récentes de la Banque mondiale et de la GSMA confirment l’ampleur des usages numériques, mais elles ne permettent pas de garantir un délai identique chez MTN Mobile Money, Orange Money ou Wave. La meilleure approche consiste à valider les conditions locales, automatiser les contrôles avec une solution comme kkiapay, suivre les statuts et informer le client jusqu’à la confirmation effective des fonds.

