Accepter les paiements par carte bancaire sur votre site web en Afrique de l’Ouest n’est plus un luxe réservé aux grandes entreprises, c’est devenu une nécessité pour rester compétitif. Pourtant, beaucoup d’entrepreneurs et d’e-commerçants hésitent encore, freinés par la complexité technique ou les frais élevés.
Avec des solutions comme kkiapay, l’intégration devient accessible: une API simple, des transactions sécurisées, et la possibilité de combiner carte bancaire, mobile money et Wave sur une seule plateforme. Ce guide vous accompagne pas à pas pour configurer un système de paiement fiable, réduire les abandons de panier et offrir à vos clients l’expérience fluide qu’ils attendent.
Pourquoi accepter les paiements par carte bancaire en Afrique de l’Ouest?
Le paiement en ligne s’impose désormais comme une évidence pour toute entreprise qui souhaite se développer en Afrique de l’Ouest. En 2026, proposer la carte bancaire constitue un moyen d’élargir sa clientèle, de rassurer les acheteurs et de mieux servir les clients locaux comme la diaspora.
Une évolution rapide des usages numériques
La carte bancaire progresse dans les parcours d’achat, mais elle ne doit pas être considérée séparément du mobile money. La Banque mondiale indique que 40 % des adultes d’Afrique subsaharienne détenaient un compte d’argent mobile en 2024, contre 27 % en 2021. Cette progression montre que les clients adoptent plusieurs instruments selon leur équipement, leur banque, leur opérateur et le montant de l’achat.
Le marché régional reste donc hybride: un client peut préférer une carte pour une réservation, un portefeuille mobile pour une commande locale et Wave pour un règlement rapide. Une boutique qui limite son offre à un seul moyen de paiement risque de perdre des ventes pourtant déjà acquises au moment du passage en caisse.
- Une clientèle connectée et mobile: les acheteurs consultent souvent les produits depuis leur téléphone et attendent un paiement adapté à un écran réduit. Le formulaire doit être rapide, lisible et compatible avec les navigateurs mobiles couramment utilisés dans votre marché.
- Une demande locale et internationale: la carte permet de servir les clients bancarisés dans les capitales, les entreprises et les membres de la diaspora. Affichez clairement les devises acceptées, les frais éventuels et le montant final avant la validation.
- Une complémentarité avec le mobile money: le mobile money élargit la couverture aux clients qui n’utilisent pas régulièrement une carte. En réunissant carte bancaire, mobile money et Wave avec kkiapay, vous adaptez le paiement au profil réel de chaque acheteur.
Un marché où le volume numérique devient significatif
Les chiffres récents confirment l’importance de cette transformation. Le rapport 2025 de la GSMA décrit l’Afrique subsaharienne comme l’épicentre mondial du mobile money, avec plus de 1,1 milliard de comptes enregistrés. La Commission bancaire de l’UMOA a par ailleurs signalé une progression de 31,4 % du montant des transactions réalisées via la téléphonie mobile en 2025.
- 40 %: part des adultes d’Afrique subsaharienne détenant un compte d’argent mobile en 2024, selon la base Global Findex 2025 de la Banque mondiale. Ce chiffre justifie l’intégration d’un parcours mobile, même pour une activité qui accepte principalement les cartes.
- Plus de 1,1 milliard: nombre de comptes mobile money enregistrés en Afrique subsaharienne selon la GSMA en 2025. Les comptes enregistrés ne correspondent pas tous à des utilisateurs actifs, mais ils illustrent l’étendue de l’infrastructure disponible.
- 31,4 %: progression en 2025 du montant des transactions via la téléphonie mobile rapportée par la Commission bancaire de l’UMOA. Pour un commerçant, cette dynamique rend pertinent le suivi séparé des performances de chaque moyen de paiement.
- 42 %: part des adultes des pays en développement ayant effectué en 2024 un paiement marchand en magasin ou en ligne avec un téléphone ou une carte, contre 35 % en 2021, selon les données issues du Global Findex 2025. Le paiement numérique s’étend donc au-delà des seuls clients fortement bancarisés.
Un effet direct sur la confiance et le chiffre d’affaires
Le paiement par carte donne au client un repère familier et peut renforcer la crédibilité d’une boutique encore peu connue. La confiance dépend toutefois de l’ensemble du parcours: prix affiché, identité du commerçant, adresse de contact, politique de remboursement et confirmation immédiatement visible après le paiement.
Une transaction réussie ne suffit pas à prouver une hausse de conversion. Pour mesurer l’effet réel, comparez sur une période définie le taux de paiement réussi, le taux d’abandon, le montant moyen du panier et la part de chaque moyen de paiement. Cette méthode évite d’attribuer à la carte bancaire une croissance qui pourrait provenir d’une campagne publicitaire ou d’une amélioration de l’offre.
| Indicateur | Ce qu’il mesure | Action recommandée |
|---|---|---|
| Taux de paiement réussi | Part des tentatives aboutissant à une confirmation valide | Analyser les refus par moyen de paiement, banque, appareil et pays |
| Taux d’abandon au paiement | Part des clients quittant le parcours avant la confirmation | Réduire le nombre de champs et afficher les moyens disponibles dès la fiche produit |
| Montant moyen du panier | Valeur moyenne des commandes payées | Comparer les paniers selon carte, mobile money et Wave |
| Délai de rapprochement | Temps nécessaire pour relier une transaction à une commande | Utiliser les identifiants de transaction et les notifications serveur |
Panorama des solutions de paiement en ligne adaptées à l’Afrique de l’Ouest
Le choix d’une solution doit prendre en compte le pays d’activité, la monnaie, les canaux privilégiés par vos clients, les possibilités de reversement et les exigences de votre site. Il est préférable d’évaluer le parcours complet plutôt que de comparer uniquement un pourcentage de commission.
Kkiapay: une approche adaptée aux entreprises ouest-africaines
kkiapay permet aux entrepreneurs, e-commerçants et développeurs de réunir les paiements par carte bancaire, mobile money et Wave au sein d’une même expérience. Selon l’architecture de votre projet, vous pouvez vous appuyer sur une API, un module compatible avec votre CMS ou un lien de paiement lorsque la vente ne passe pas par une boutique complète.
- Une intégration progressive: un site sur mesure peut utiliser l’API, tandis qu’une boutique WooCommerce ou un autre CMS peut privilégier un module existant. Commencez par le parcours de paiement essentiel, puis ajoutez les notifications, les remboursements et les outils de rapprochement.
- Une couverture des usages locaux: la carte bancaire répond aux clients bancarisés et internationaux, tandis que le mobile money et Wave complètent l’offre. Cette combinaison évite de demander à tous les acheteurs d’adopter le même canal.
- Une gestion centralisée: le tableau de bord facilite le suivi des transactions, l’identification des paiements et la surveillance des statuts. Vérifiez dans la documentation de kkiapay les conditions de disponibilité par pays, les frais applicables et les modalités de reversement avant le lancement.
- Un accompagnement adapté aux PME: un support capable de comprendre les contraintes techniques et commerciales locales peut réduire le temps de résolution lors d’un paiement refusé ou d’un remboursement. Formalisez les contacts et les horaires d’assistance avant d’ouvrir le service.
Wave et mobile money: des canaux à intégrer plutôt qu’à opposer
Wave, Orange Money, MTN Mobile Money et Moov Money répondent à des habitudes différentes selon les pays. Leur disponibilité, leurs plafonds, leurs frais et leurs règles d’identification peuvent varier: ne présentez donc pas leur couverture comme identique dans toute l’Afrique de l’Ouest.
La mise en place de la Plateforme interopérable du système de paiement instantané de la BCEAO, lancée le 30 septembre 2025, renforce également la perspective de paiements instantanés entre banques, établissements de monnaie électronique et fintechs dans l’UEMOA. Pour un commerçant, cette évolution rend stratégique le choix d’un prestataire capable de suivre les standards régionaux et les nouvelles possibilités d’interopérabilité.
Prestataires internationaux: une option à vérifier au cas par cas
Stripe, Paystack et d’autres prestataires internationaux peuvent convenir à certaines activités transfrontalières, notamment lorsque l’entreprise dispose déjà d’une structure, d’un compte bancaire et d’une organisation fiscale adaptés. Leur disponibilité réelle, les pays pris en charge, les devises, les délais de reversement et les procédures de vérification doivent être confirmés avant toute décision.
| Critère | kkiapay | Mobile money et Wave | Prestataire international |
|---|---|---|---|
| Carte bancaire | À vérifier selon le pays et l’offre souscrite | Généralement limité ou absent selon l’opérateur | Souvent adapté aux cartes internationales, selon l’éligibilité |
| Usages locaux | Conçu pour combiner plusieurs moyens régionaux | Très pertinent pour les utilisateurs de portefeuille mobile | Variable selon les intégrations disponibles |
| Intégration | API, modules ou liens selon le projet | Souvent dépendante d’un opérateur ou d’un agrégateur | API généralement documentée, mais exigences variables |
| À contrôler avant lancement | Pays, frais, plafonds, reversements et support | Disponibilité, limites et règles opérateur | Entité juridique, devise, conformité et reversement |
Étapes pour intégrer un système de paiement par carte bancaire sur votre site web
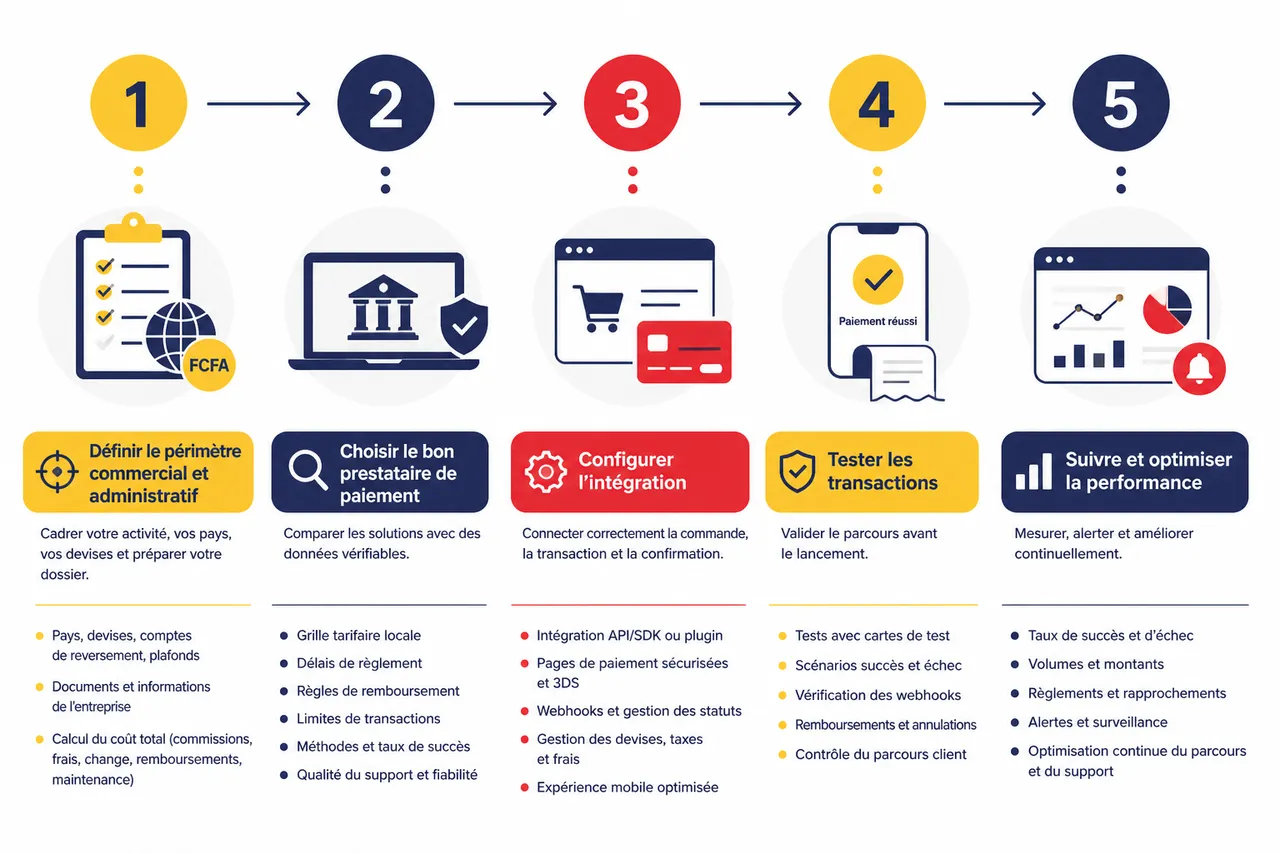
Une intégration fiable commence par le cadrage de l’activité, puis progresse vers la configuration, les tests et le suivi. Le but n’est pas seulement d’afficher un bouton de paiement, mais de relier correctement la commande, la transaction, la confirmation et le service après-vente.
1. Définir le périmètre commercial et administratif
- Identifiez vos pays et devises: listez les pays depuis lesquels vous vendrez, les monnaies affichées, les comptes de reversement et les éventuels plafonds. Cette préparation permet de vérifier l’éligibilité de votre entreprise chez kkiapay et d’éviter de découvrir une restriction après l’intégration.
- Préparez les informations de votre entreprise: les prestataires peuvent demander des documents d’identification, des coordonnées bancaires, une adresse, des informations fiscales et une description de l’activité. Un dossier complet accélère généralement la vérification, mais le délai exact dépend du contrôle effectué.
- Calculez le coût total: additionnez la commission par transaction, les éventuels frais de reversement, les coûts de change, les remboursements et les frais de maintenance technique. Une offre légèrement plus chère peut être préférable si elle réduit les échecs et le temps de support.
2. Choisir le bon prestataire de paiement
Comparez les solutions avec des données vérifiables et non avec une promesse générale. Demandez la grille tarifaire applicable à votre pays, les délais de règlement, les règles de remboursement, les limites de transaction et la procédure de traitement des litiges.
- Compatibilité avec votre activité: vérifiez la prise en charge des paiements ponctuels, des abonnements, des liens de paiement ou des commandes à distance. Une boutique de biens physiques n’a pas les mêmes besoins qu’une plateforme de services ou une application mobile.
- Qualité de la documentation: recherchez des exemples d’API, des environnements de test, des codes d’erreur et une procédure claire pour les notifications. Une documentation précise réduit les intégrations fragiles et permet à un développeur de diagnostiquer plus vite un échec.
- Fiabilité opérationnelle: examinez le système de disponibilité, les notifications d’incident et les moyens de contacter le support. Dans une petite entreprise, un incident non traité pendant plusieurs heures peut entraîner des commandes non confirmées et des clients insatisfaits.
- Conditions financières: comparez la commission, le délai de reversement et le montant minimal de transfert. Calculez plusieurs scénarios, par exemple 100 commandes de faible montant et 20 commandes de montant élevé, car le résultat peut changer selon le volume.
kkiapay peut être étudié par les entreprises qui recherchent une solution combinant carte bancaire, mobile money et Wave avec une intégration adaptée aux sites ou applications présents en Afrique de l’Ouest. Les fonctionnalités, tarifs, pays couverts et exigences doivent être confirmés dans la documentation et le contrat en vigueur.
3. Relier la solution à votre site
Un site sur mesure utilise généralement l’API du prestataire, alors qu’un site construit avec WordPress, WooCommerce, PrestaShop ou un autre CMS peut s’appuyer sur un module. Dans les deux cas, la commande doit conserver un identifiant unique permettant de la rapprocher de la transaction.
- Créez la commande avant le paiement: attribuez un numéro unique, enregistrez le montant et bloquez le stock selon votre logique commerciale. Le serveur ne doit pas considérer une simple redirection du navigateur comme une preuve de paiement.
- Utilisez une notification serveur: configurez le mécanisme prévu par kkiapay pour recevoir le statut de la transaction. Vérifiez la signature, le montant, la devise et l’identifiant de commande avant de passer celle-ci à l’état « payée ».
- Traitez les statuts intermédiaires: distinguez paiement réussi, en attente, refusé, annulé, expiré et remboursé. Cette distinction évite d’expédier une commande lorsqu’une page de confirmation a été ouverte sans règlement final.
- Prévoyez l’idempotence: une notification peut être reçue plusieurs fois à cause d’un réseau instable. Votre serveur doit pouvoir traiter le même événement sans créer deux commandes, deux factures ou deux expéditions.
4. Concevoir un parcours de paiement mobile
Le paiement est souvent effectué sur téléphone, parfois avec une connexion irrégulière ou un changement temporaire d’application. Limitez les champs, affichez le montant dans une devise compréhensible et fournissez une consigne claire lorsque le client doit confirmer l’opération dans son portefeuille mobile ou auprès de sa banque.
Après le paiement, affichez une confirmation avec le numéro de commande, le statut et un moyen de contact. Envoyez également un reçu ou un message transactionnel lorsque votre configuration le permet, sans exposer de données sensibles liées à la carte.
5. Tester avant l’ouverture au public
- Testez les cartes locales et internationales: vérifiez les scénarios correspondant à vos clients, sans supposer qu’une carte fonctionne dans tous les pays. Contrôlez la devise, le montant débité et le contenu du reçu.
- Testez les erreurs réseau: interrompez la navigation après l’autorisation, rechargez la page de retour et simulez une notification reçue en retard. Le système doit conserver un état cohérent et permettre de retrouver la commande.
- Testez les remboursements: vérifiez qui peut déclencher un remboursement, comment le statut remonte dans votre boutique et quel message reçoit le client. Documentez la procédure pour le service client.
- Testez les opérations quotidiennes: exportez les transactions, rapprochez-les avec les commandes et vérifiez les droits des utilisateurs du tableau de bord. Cette étape révèle souvent des problèmes qui n’apparaissent pas pendant un simple paiement de démonstration.
6. Mettre en ligne progressivement
Lancez d’abord le service sur un volume contrôlé ou sur une sélection de produits. Suivez les paiements réussis, les refus, les délais de confirmation, les remboursements et les demandes adressées au support pendant les premiers jours.
| Phase | Vérifications essentielles | Résultat attendu |
|---|---|---|
| Préparation | Entreprise, pays, devises, tarifs et reversements | Solution compatible avec le modèle économique |
| Développement | API ou module, identifiant de commande et notifications | Statut de paiement fiable côté serveur |
| Recette | Succès, refus, expiration, doublon et remboursement | Parcours maîtrisé dans les cas normaux et dégradés |
| Lancement | Suivi des indicateurs et support disponible | Détection rapide des anomalies et amélioration continue |
Sécurité et conformité: garantir des transactions sûres pour vos clients
La sécurité ne se limite pas au certificat HTTPS. Elle comprend la protection du site, la gestion des accès, la vérification des notifications, la prévention de la fraude, la conservation des journaux et la transparence envers les clients.
Réduire l’exposition aux données sensibles
- Ne stockez pas les données complètes de carte: utilisez la page ou les composants sécurisés du prestataire afin que les informations sensibles ne transitent pas inutilement par votre serveur. Cette architecture peut réduire votre périmètre de conformité, sans supprimer vos obligations.
- Protégez les accès administratifs: activez l’authentification multifacteur lorsque l’outil le permet, limitez les droits et retirez les comptes inutilisés. Un compte compromis peut exposer les remboursements, les exports et les données de commande.
- Vérifiez les notifications: contrôlez la signature, l’origine et le contenu de chaque événement reçu. Ne validez jamais un paiement uniquement parce qu’un utilisateur revient sur une URL de succès.
- Surveillez les anomalies: repérez les répétitions rapides, les montants inhabituels, les écarts entre pays de livraison et moyen de paiement ou les tentatives répétées. Utilisez les contrôles disponibles chez kkiapay et prévoyez une revue humaine pour les cas sensibles.
PCI DSS, HTTPS et responsabilité du commerçant
PCI DSS est un cadre de sécurité applicable à l’environnement des données de carte. La certification ou la conformité d’un prestataire ne signifie pas automatiquement que le commerçant n’a aucune responsabilité: le site, les comptes, les intégrations et les procédures internes doivent également être protégés.
Utilisez HTTPS sur toutes les pages, mettez à jour le CMS et ses extensions, sauvegardez les données utiles et séparez les environnements de test et de production. La clé secrète de l’API ne doit pas être placée dans le code visible par le navigateur ni dans un dépôt public.
Protection des données et règles locales
Les obligations dépendent du pays où votre entreprise est établie et de celui où se trouvent vos clients. Dans l’espace UEMOA, il faut notamment tenir compte des règles de la BCEAO applicables aux services de paiement, tandis que les lois nationales encadrent la protection des données personnelles et la cybersécurité.
- Informez les clients: expliquez quelles données sont collectées, pour quelle finalité, pendant combien de temps et avec quels prestataires elles peuvent être partagées. Présentez ces informations dans une politique de confidentialité accessible avant la validation.
- Limitez la collecte: ne demandez que les informations nécessaires à la commande, à la livraison, à la facturation et au support. Une collecte excessive augmente les risques sans améliorer nécessairement le paiement.
- Organisez les incidents: désignez un responsable, conservez les journaux utiles et définissez les étapes de blocage, d’analyse et d’information. Les délais et obligations de notification doivent être vérifiés dans la législation du pays concerné.
Les points souvent oubliés après l’intégration
Le rapprochement comptable et la gestion de trésorerie
Un paiement accepté doit être relié à une commande, à une facture et à un reversement bancaire. Exportez régulièrement les transactions, conservez l’identifiant du prestataire et documentez les écarts entre le montant brut, les frais, les remboursements et le montant effectivement reçu.
Les remboursements, litiges et demandes de preuve
Définissez une procédure avant la première vente: personne autorisée à rembourser, délai de réponse, justificatifs nécessaires et message envoyé au client. En cas de contestation, rassemblez la commande, la preuve de livraison, les échanges avec le client et les informations de transaction sans conserver de données de carte inutiles.
La continuité de service
Un moyen de paiement peut être temporairement indisponible. Préparez une solution de repli, une information visible sur la page de paiement et une procédure interne pour éviter qu’une commande reste bloquée. La combinaison carte, mobile money et Wave via kkiapay peut réduire la dépendance à un canal unique, sous réserve de la disponibilité de chaque service.
L’accessibilité et la confiance sur mobile
Utilisez des contrastes lisibles, des libellés explicites et des messages d’erreur compréhensibles. Un client doit savoir si le paiement est accepté, en attente ou refusé, et connaître l’étape suivante sans devoir contacter immédiatement le support.
Mesurer l’efficacité du paiement après le lancement
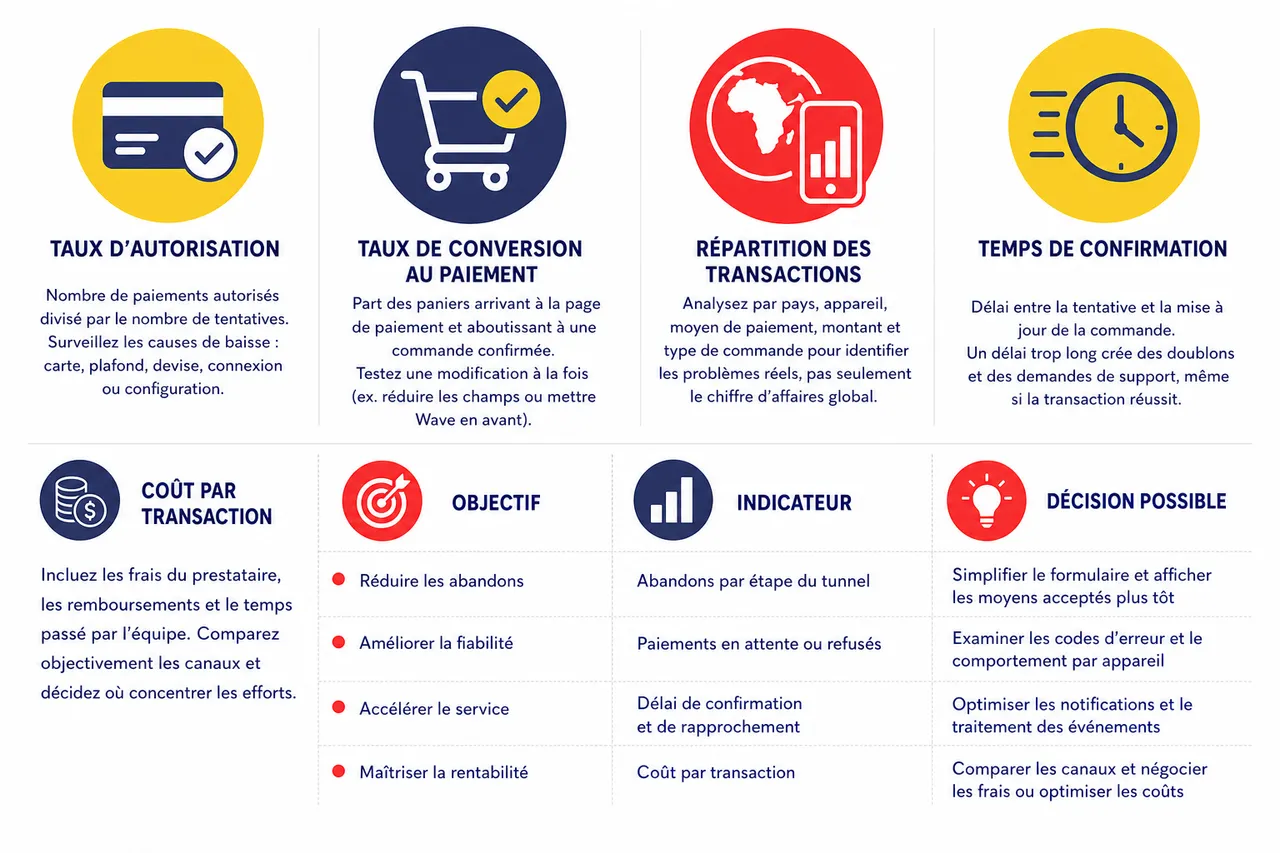
L’intégration doit être pilotée par des indicateurs simples. Séparez les résultats par pays, appareil, moyen de paiement, montant et type de commande afin d’identifier les problèmes réels plutôt que de regarder uniquement le chiffre d’affaires global.
- Taux d’autorisation: comparez le nombre de paiements autorisés au nombre de tentatives. Une baisse peut venir d’un problème de carte, de plafond, de devise, de connexion ou de configuration.
- Taux de conversion au paiement: mesurez la part des paniers arrivant à la page de paiement et aboutissant à une commande confirmée. Testez une modification à la fois, par exemple la réduction des champs ou la mise en avant de Wave.
- Temps de confirmation: suivez le délai entre la tentative et la mise à jour de la commande. Un délai trop long crée des doublons et des demandes de support, même lorsque la transaction finit par réussir.
- Coût par transaction: incluez les frais du prestataire, les remboursements et le temps passé par l’équipe. Cette mesure permet de comparer objectivement les canaux et de décider où concentrer les efforts.
| Objectif | Indicateur | Décision possible |
|---|---|---|
| Réduire les abandons | Abandons par étape du tunnel | Simplifier le formulaire et afficher les moyens acceptés plus tôt |
| Améliorer la fiabilité | Paiements en attente ou refusés | Examiner les codes d’erreur et le comportement par appareil |
| Accélérer le service | Délai de confirmation et de rapprochement | Optimiser les notifications et le traitement des événements |
| Maîtriser la rentabilité | Coût net par commande payée | Comparer les canaux selon le panier et le pays |
Étude de cas: structurer un lancement avec kkiapay
Les témoignages de clients de kkiapay mettent en avant la simplicité de l’interface, la disponibilité multiplateforme et l’intérêt d’une solution locale. Ces retours illustrent une perception utilisateur, mais ils ne remplacent pas une mesure avant-après réalisée sur votre propre activité.
De l’intégration à la croissance
Un e-commerçant peut commencer par connecter la carte bancaire sur une sélection de produits, puis ajouter progressivement le mobile money et Wave. Cette approche permet de vérifier le rapprochement comptable, la gestion des remboursements et la capacité du support avant d’étendre le paiement à tout le catalogue.
Pour évaluer le résultat, comparez une période de référence avec la période suivant le lancement en conservant les mêmes indicateurs: paniers créés, tentatives de paiement, paiements réussis, chiffre d’affaires net, remboursements et demandes d’assistance.
Leçons opérationnelles
- Documentez le parcours: décrivez la création de commande, l’appel API, la notification, la confirmation et le remboursement. Cette documentation aide le développeur comme l’équipe commerciale.
- Préparez le support: donnez aux agents une procédure pour distinguer un paiement refusé, en attente ou confirmé. Ils doivent pouvoir demander le numéro de commande sans réclamer au client des informations sensibles de carte.
- Analysez les données: utilisez le tableau de bord de kkiapay et vos propres statistiques pour repérer les heures, pays, appareils et moyens de paiement associés aux échecs. Les améliorations doivent être fondées sur des observations vérifiables.
FAQ sur l’intégration des paiements par carte bancaire
Quel délai faut-il prévoir pour activer kkiapay?
Le délai dépend de la complétude du dossier, des vérifications réglementaires, du pays et de l’offre choisie. Ne promettez pas un délai fixe sans confirmation: préparez les documents de l’entreprise, les coordonnées de reversement et les informations sur votre activité pour accélérer l’examen.
Quels frais faut-il comparer?
Examinez la commission par transaction, les frais fixes éventuels, le coût des remboursements, les frais de change, les reversements et les coûts liés aux outils techniques. Demandez une simulation adaptée à votre panier moyen et à votre volume plutôt que de retenir uniquement le tarif affiché dans une présentation commerciale.
Puis-je proposer la carte, le mobile money et Wave sur la même boutique?
Oui, lorsque le prestataire et votre pays d’activité prennent ces moyens en charge. kkiapay est conçu pour permettre cette combinaison, mais vérifiez les canaux effectivement disponibles pour votre compte, les conditions de règlement et les éventuelles limites avant la mise en production.
Comment éviter de confirmer une commande non payée?
Ne validez pas la commande sur la seule base du retour du navigateur. Utilisez la notification serveur, vérifiez la signature, le montant, la devise et l’identifiant de commande, puis rendez le traitement idempotent afin d’éviter les doublons.
Que faire lorsqu’un paiement est refusé ou reste en attente?
Affichez un message clair et proposez un autre moyen de paiement lorsque cela est possible. Le support doit vérifier le statut dans le tableau de bord et ne pas demander les données complètes de la carte. Si une autorisation semble acquise mais que la commande n’est pas confirmée, attendez la notification officielle avant toute expédition.
La conformité PCI DSS suffit-elle à couvrir toutes mes obligations?
Non. Elle concerne la sécurité de l’environnement de paiement par carte, tandis que votre entreprise conserve des responsabilités liées au site, aux accès, aux données personnelles, aux remboursements et aux règles nationales. Vérifiez les obligations applicables dans chaque pays où vous exercez.
Pour lancer votre dispositif, commencez par recenser vos pays, vos devises, vos volumes et les moyens de paiement réellement utilisés par vos clients. Configurez ensuite kkiapay dans un environnement de test, validez les scénarios de succès, d’échec et de remboursement, puis ouvrez progressivement le paiement en surveillant la conversion, les coûts et la qualité du support.

