Au Togo, accepter les paiements en ligne n’est plus un luxe réservé aux grandes entreprises: c’est une nécessité pour capter une clientèle de plus en plus mobile et connectée. Pourtant, jongler entre T-Money, Flooz et carte bancaire peut vite devenir un casse-tête technique et financier. Kkiapay simplifie cette équation en offrant une API unique qui intègre ces trois moyens de paiement, garantissant des transactions sécurisées et rapides pour entrepreneurs et e-commerçants.
Ce guide vous montre comment configurer votre solution de paiement, optimiser vos conversions et éviter les erreurs coûteuses, le tout sans compétences techniques avancées.
Panorama du mobile money au Togo en 2026
Le mobile money fait désormais partie intégrante du quotidien au Togo. En 2026, difficile d’imaginer gérer une boutique, lancer une start-up ou même proposer des services sans offrir cette solution de paiement à ses clients. On est bien loin du temps où le mobile money ne servait qu’aux transferts d’argent entre particuliers. Aujourd’hui, il s’étend à tout : paiement de factures, achats en ligne, épargne digitale, microcrédits… et même la gestion des ventes pour les commerçants et les e-commerçants.
Les données les plus récentes confirment cette réalité sur le terrain. Fin 2024, le Togo comptait environ 12,55 millions de comptes de monnaie électronique, pour une population de près de 8 millions d’habitants, avec environ 6,07 millions de comptes actifs et un taux d’activité proche de 48 %. Cela signifie qu’une grande partie des Togolais utilise effectivement le mobile money et pas seulement de façon occasionnelle.
- T-Money (Togocom) reste un pilier pour tous ceux qui souhaitent toucher une clientèle large, grâce à son réseau solide et à ses services pensés pour tous, du particulier à l’entrepreneur. En 2024, les abonnés T-Money ont progressé d’environ 18 % pour dépasser les 2,1 millions, avec une valeur de transactions trimestrielles avoisinant les 649 milliards FCFA, ce qui illustre l’ancrage de ce service dans les habitudes de paiement.
- Flooz (Moov Africa) se démarque par son accessibilité et la simplicité de son application, plébiscitée pour sa rapidité et son efficacité. Malgré une légère baisse de la valeur des transactions d’environ 12 % sur certaines périodes en 2024, Flooz continue de gérer près de 269 milliards FCFA de transactions par trimestre et plus de 1,3 million d’abonnés, ce qui en fait un acteur majeur, notamment pour les recharges de crédit et le paiement de factures.
- Wave a bouleversé les habitudes avec des frais réduits au minimum et une interface ultra simple, séduisant aussi bien les jeunes entrepreneurs que les structures établies. Dans un contexte où les flux de mobile money au Togo atteignent environ 1,54 milliard USD en 2024, les solutions à faibles coûts comme Wave deviennent stratégiques pour les petits commerçants qui veulent limiter les frais tout en générant un volume de transactions important.
- Mixx propose une approche innovante, rendant les transferts entre opérateurs et banques plus simples et fluides – un vrai atout pour ceux qui jonglent avec plusieurs comptes ou gèrent des équipes dispersées. L’intégration de Mixx à la plateforme de paiements de la BCEAO (PI-SPI) permet désormais des transferts instantanés entre portefeuilles mobiles, banques et institutions de microfinance dans l’ensemble de l’UEMOA, ce qui renforce fortement la valeur de ce service pour les entreprises tournées vers l’export ou les paiements transfrontaliers.
Grâce à cette diversité, de nombreux Togolais, même en zone rurale, peuvent accéder facilement à des services financiers sans compte bancaire traditionnel. Un rapport d’enquête montre qu’environ 78 % des répondants possèdent un compte mobile money, alors qu’ils ne sont que 24 % à détenir un compte bancaire et 32 % un compte dans une institution de microfinance. Dans ce contexte, les boutiques en ligne et les prestataires de services s’appuient sur le mobile money comme levier incontournable pour encaisser rapidement, élargir leur audience et gérer plus efficacement leur trésorerie.
Astuce : En optant pour une passerelle unique comme kkiapay ou une solution interopérable comme Mixx, il devient possible de centraliser tous les flux de paiement (T-Money, Flooz, Wave, cartes bancaires, voire transferts régionaux) et de simplifier la gestion de l’activité. Cette centralisation limite les erreurs de rapprochement, réduit le temps dédié à la comptabilité et permet d’avoir une vue instantanée sur la performance de votre entreprise.
Comment fonctionne le mobile money au Togo ?
Ouvrir un compte mobile money, c’est simple et à la portée de tous. Il suffit de présenter une pièce d’identité et d’associer un numéro de téléphone, que ce soit auprès d’un agent agréé ou directement via l’application mobile de l’opérateur choisi. Ensuite, tout s’ouvre : transferts instantanés, paiements en ligne ou en boutique, règlement des factures, retraits d’espèces chez les agents ou aux guichets automatiques.
- Envoyer et recevoir de l’argent en quelques secondes : un parent peut transférer de l’argent à son enfant étudiant à Lomé en quelques clics, sans passer par une agence bancaire ni remplir de formulaires, ce qui rend les opérations quotidiennes beaucoup plus fluides et rapides.
- Payer ses achats en ligne ou dans un commerce physique : un e-commerçant qui intègre kkiapay peut proposer le paiement par T-Money, Flooz ou carte bancaire directement sur sa page de validation de commande, tandis qu’un vendeur de quartier peut accepter un règlement mobile money à son point de vente via un code USSD ou un QR code affiché sur son comptoir.
- Régler ses factures (eau, électricité, abonnements, etc.) : les ménages savent qu’ils peuvent régler leurs factures d’électricité ou d’abonnement internet en quelques minutes avec leur portefeuille mobile, ce qui limite les déplacements et les files d’attente dans les agences.
- Retirer du cash à proximité, même dans les zones moins desservies : le réseau de plus de 81 000 points de service recensés fin 2024 offre un maillage serré sur l’ensemble du territoire, permettant aux utilisateurs de retirer des espèces ou de déposer de l’argent dans presque tous les quartiers ou localités.
L’accès au service est garanti aussi bien pour les utilisateurs de smartphone que pour ceux qui utilisent des téléphones classiques, grâce aux codes USSD, aux applications mobiles et parfois aux interfaces web. Cette accessibilité universelle explique en partie le succès du mobile money au Togo, où la pénétration est estimée à environ 42,4 % de la population, avec des volumes de transactions annuels dépassant les 387 millions d’opérations en 2024.
Côté sécurité, la BCEAO veille au grain : cryptage des données, suivi des transactions, contrôle strict des opérateurs et authentification forte. La stratégie régionale d’inclusion financière de l’UEMOA insiste notamment sur l’amélioration de la qualité et l’élargissement de l’utilisation des paiements électroniques, en particulier le mobile money, tout en renforçant les dispositifs de lutte contre la fraude et le blanchiment.
Bonnes pratiques : il est recommandé de vérifier systématiquement que l’opérateur est bien agréé par la BCEAO et de privilégier les services qui proposent une authentification à deux facteurs (code PIN + SMS de confirmation ou validation biométrique). Pour une entreprise, le choix d’une passerelle comme kkiapay, qui applique ces standards de sécurité et se conforme aux exigences régionales, réduit fortement le risque d’incident sur les transactions et protège la réputation de la marque.
Comparatif des principales solutions de mobile money au Togo
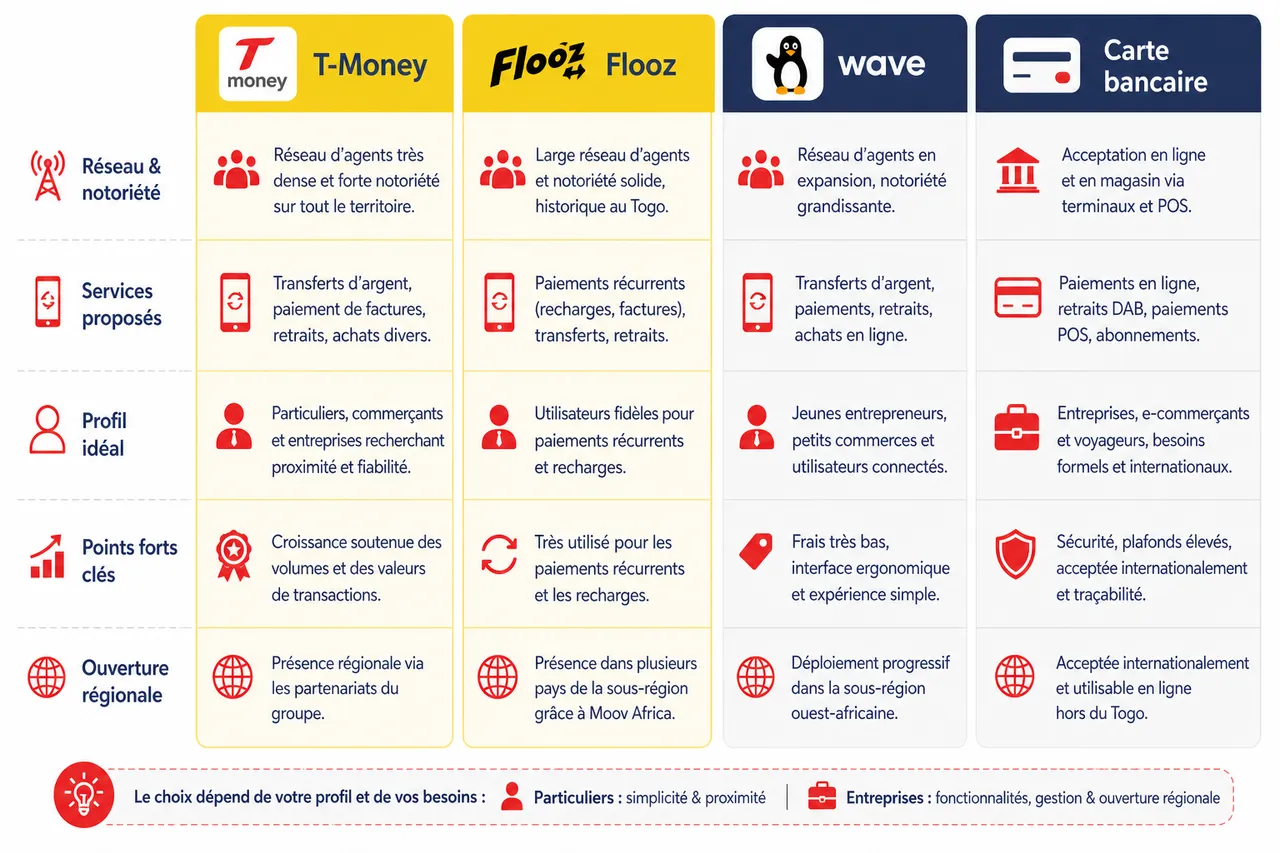
Le choix de la solution idéale dépend de chaque profil et des ambitions associées. Un particulier privilégiera souvent la simplicité et la proximité du réseau d’agents, tandis qu’une entreprise aura besoin de fonctionnalités avancées, d’une gestion centralisée et éventuellement de connexions vers la sous-région. Voici ce qu’il faut retenir des acteurs majeurs en 2026 :
- T-Money et Flooz : ces deux services historiques offrent des solutions complètes pour les transferts, paiements de factures et retraits, avec un avantage certain sur la notoriété et la densité du réseau d’agents. T-Money bénéficie d’une dynamique de croissance soutenue des volumes et valeurs de transactions, tandis que Flooz reste fortement utilisé pour les paiements récurrents et les recharges, ce qui sécurise une base d’utilisateurs fidèle.
- Wave : le positionnement de Wave repose sur des frais très bas, une interface ergonomique et une expérience centrée sur l’utilisateur. Cela en fait une option particulièrement populaire auprès des jeunes entrepreneurs, des petits commerces et des utilisateurs connectés qui réalisent de nombreuses petites transactions quotidiennes. La baisse des prélèvements sur les transactions gouvernementales a également favorisé l’essor de ce type de solution.
- Mixx : cette solution se distingue par l’interopérabilité, en permettant l’envoi d’argent entre opérateurs, banques et microfinances au sein de l’UEMOA. Pour les entreprises qui gèrent des clients ou fournisseurs dans plusieurs pays ou sur différents réseaux, Mixx devient un outil clé pour fluidifier les flux de paiement sans multiplier les portefeuilles et les interfaces.
Pour les e-commerçants et prestataires de services, des plateformes comme kkiapay changent la donne. L’intégration se fait en quelques clics grâce à une API conviviale, la gestion multi-opérateurs (mobile money et cartes bancaires) est centralisée, et un tableau de bord sécurisé permet de suivre chaque transaction en temps réel. La compatibilité avec les principaux CMS e-commerce simplifie encore le déploiement et réduit le temps de mise en ligne des boutiques.
Comme l’explique Junior GANTIN : « Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. » Ce retour d’expérience confirme l’intérêt de centraliser les paiements pour booster les performances en ligne et limiter les abandons de panier liés à un parcours de paiement trop complexe.
| Solution | Points forts principaux | Profil idéal | Intégration avec kkiapay |
|---|---|---|---|
| T-Money | Couverture nationale étendue, forte notoriété, volumes de transactions élevés. | Commerçants et entreprises qui ciblent un large public et des paiements récurrents. | Intégration directe pour accepter les paiements T-Money sur sites et applications. |
| Flooz | Application simple, usage massif pour recharges et factures, base d’abonnés solide. | Prestataires de services, utilities, plateformes d’abonnement. | Supporté par kkiapay pour offrir le choix entre Flooz, T-Money et autres moyens. |
| Wave | Frais très bas, interface moderne, adoption rapide chez les jeunes urbains. | Petits commerces, e-commerçants orientés volume de petites transactions. | Intégration Wave couplée aux paiements par carte et mobile money via kkiapay. |
| Mixx | Interopérabilité régionale, transferts vers banques et microfinances. | Entreprises multi-pays ou multi-opérateurs, structures en croissance régionale. | Complément idéal à kkiapay pour les flux transfrontaliers et multi-institutions. |
Conseil d’intégration : choisir une passerelle qui prend en charge T-Money, Flooz, Wave, Mixx et les cartes bancaires permet d’offrir davantage de liberté aux clients et de maximiser les chances de conclure la vente. Avec kkiapay, cette diversité de moyens de paiement se gère dans une seule interface, ce qui simplifie la vie des équipes marketing, financières et techniques.
Intégrer et accepter le mobile money dans son activité
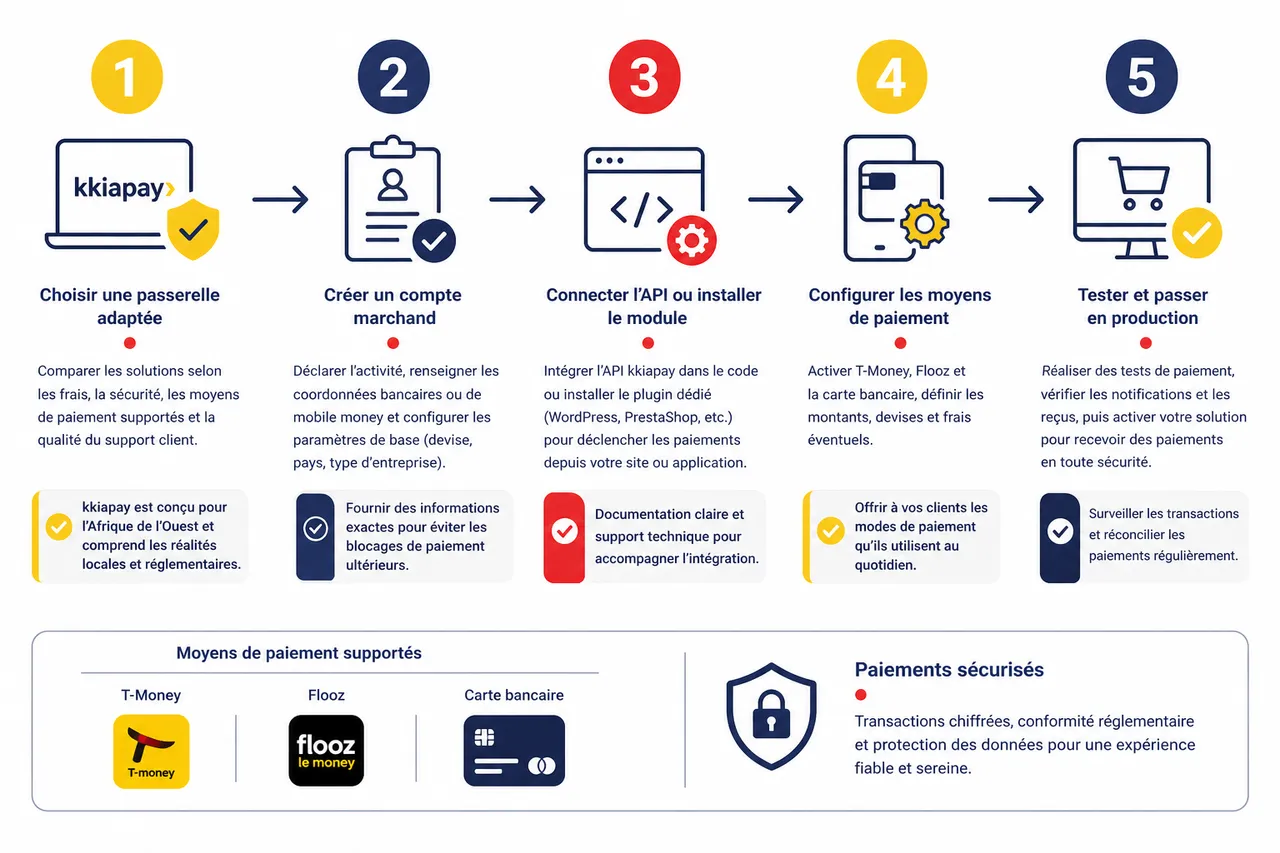
Lancer un site e-commerce ou proposer des services en ligne implique de choisir une solution de paiement qui inspire confiance et qui s’aligne sur les habitudes locales des clients. L’intégration du mobile money au Togo se fait en quelques étapes simples, mais chaque étape mérite d’être abordée avec méthode pour éviter les erreurs coûteuses.
- Sélectionner une passerelle adaptée comme kkiapay pour une gestion unifiée de plusieurs opérateurs : cette étape consiste à comparer les solutions disponibles, en tenant compte des frais, de la sécurité, des moyens de paiement supportés et de la qualité du support client. Pour un entrepreneur togolais, kkiapay offre l’avantage d’être conçu pour l’Afrique de l’Ouest, avec une compréhension fine des réalités locales et des exigences réglementaires.
- Créer un compte marchand sur la plateforme choisie : l’inscription en tant que marchand permet de déclarer l’activité, de renseigner les coordonnées bancaires ou de mobile money pour les règlements et de configurer les paramètres de base (devise, pays, type d’entreprise). Cette étape est souvent rapide, mais il est important de fournir des informations exactes pour éviter les blocages de paiement ultérieurs.
- Connecter l’API ou installer le module sur votre site web ou application : les développeurs peuvent intégrer l’API kkiapay directement dans le code, tandis que les utilisateurs de CMS (WordPress, PrestaShop, etc.) peuvent opter pour un plugin dédié. Cette connexion permet de déclencher les paiements en toute sécurité et de remonter les informations de transaction dans le tableau de bord.
- Configurer les moyens de paiement souhaités (T-Money, Flooz, Wave, carte bancaire) : il est judicieux d’activer les moyens de paiement les plus utilisés par la cible locale. Au Togo, T-Money et Flooz restent incontournables, mais l’ajout de Wave et des cartes bancaires ouvre la porte aux clients régionaux, aux expatriés et à toute personne qui préfère payer par carte.
- Tester le parcours d’achat pour garantir une expérience fluide et sécurisée : des tests en conditions réelles (simulation de commande, paiement, confirmation) permettent de vérifier que les messages d’erreur sont clairs, que la redirection vers la page de paiement se fait bien et que les notifications de succès ou d’échec sont correctement envoyées au client et au marchand.
L’interface utilisateur joue un rôle clé. Une présentation claire des options de paiement, des messages rassurants sur la sécurité, et la possibilité de payer en mobile money ou carte bancaire dès la page panier contribuent à rassurer et fidéliser les clients. Les études de marché sur le mobile money montrent que lorsqu’un acheteur voit son moyen de paiement préféré proposé dès le début du parcours, le risque d’abandon diminue fortement.
De nombreux commerçants togolais saluent la simplicité d’intégration de kkiapay. Aminath KPADONOU partage : « KKiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. » Cette expérience illustre à quel point la flexibilité (paiement par lien, intégration web, mobile) et la sécurité sont devenues indispensables pour les commerces modernes.
L’intégration technique n’est plus réservée aux experts. Grâce à l’API pour développeurs de kkiapay, il est possible de personnaliser l’expérience d’achat et d’adapter la solution aux besoins spécifiques de chaque projet : abonnements, paiements en plusieurs fois, ventes de services numériques, etc. Éric AGONDJIHOSSOU le souligne : « J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin. »
Enfin, la gestion des paiements s’effectue via un tableau de bord sécurisé, offrant un contrôle complet sur les transactions. Dans un pays où les volumes de paiements mobile money augmentent de plus de 20 % par an, cette visibilité permet de détecter rapidement les anomalies, de suivre les flux par canal (T-Money, Flooz, Wave, carte) et d’optimiser les stratégies de prix, de promotions ou de relance client.
Il est utile de proposer le choix du mode de paiement dès la page panier et d’afficher clairement les mesures de sécurité mises en place, comme le cryptage des données, la conformité aux normes régionales et la présence de contrôles internes. Cette transparence améliore la confiance, augmente le taux de conversion et contribue à installer une relation durable avec les clients.
| Étape | Objectif | Impact sur la conversion |
|---|---|---|
| Choix de la passerelle (kkiapay) | Centraliser les paiements et garantir la sécurité. | Réduction des erreurs, meilleure expérience globale. |
| Création du compte marchand | Configurer l’identité et les paramètres de paiement. | Assurer un traitement fiable et rapide des encaissements. |
| Intégration API ou module | Connecter le site ou l’application à la passerelle. | Fluidité du parcours et diminution des abandons de panier. |
| Activation des moyens de paiement | Répondre aux préférences des clients (T-Money, Flooz, Wave, carte). | Augmentation de la part de visiteurs qui finalisent leurs achats. |
| Tests et optimisation | Corriger les frictions et simplifier les étapes. | Amélioration continue des performances du site. |
Défis, sécurité et perspectives du mobile money au Togo en 2026
Le développement du mobile money au Togo ne va pas sans défis. Face à la sophistication grandissante des cybermenaces et à l’augmentation massive des volumes de transactions, il est important d’adopter les bons réflexes pour protéger les flux financiers et maintenir la confiance des utilisateurs.
- Privilégier des plateformes certifiées et régulièrement auditées : les entreprises qui s’appuient sur des passerelles conformes aux standards de la BCEAO et aux bonnes pratiques internationales (cryptage, audits, procédures de contrôle) réduisent fortement le risque de fraude. Une solution comme kkiapay s’inscrit dans cette logique en mettant en avant la sécurité comme critère central de sa proposition de valeur.
- Activer systématiquement l’authentification forte, notamment pour les transactions sensibles : lorsqu’un client valide un achat important, la présence d’une double vérification (PIN, code SMS, validation dans l’application) permet de s’assurer que le titulaire du compte est bien à l’origine de la transaction, ce qui limite les contestations et les litiges.
- Former les équipes et informer les clients sur les risques de phishing ou d’ingénierie sociale : une part croissante des fraudes repose sur la manipulation psychologique plutôt que sur une faille technique. Sensibiliser les employés et les clients à ne jamais partager leurs codes, à vérifier les adresses des sites et à se méfier des messages suspects devient un élément incontournable de la stratégie de sécurité.
- Mettre en place une veille pour anticiper les menaces et réagir rapidement : les entreprises qui suivent régulièrement les recommandations de la BCEAO, les alertes des régulateurs et les bonnes pratiques sectorielles sont mieux préparées à faire face à un incident, à mettre en œuvre des correctifs et à communiquer de manière transparente avec leurs clients.
La réglementation évolue dans le sens d’une meilleure protection des consommateurs et d’une inclusion financière grandissante. Les documents de stratégie régionale insistent sur l’objectif d’élargir l’utilisation des paiements électroniques et de renforcer la qualité du service, notamment grâce à l’interopérabilité entre opérateurs. La mise en relation de Mixx et de la plateforme de paiements de la BCEAO illustre cette évolution, en permettant des transferts instantanés et interopérables à l’échelle de l’UEMOA.
Charbel ZINSOU résume bien cet enjeu : « Grâce à sa plateforme de paiement, Kkiapay nous permet de rentabiliser nos services sur le plan national à travers une solution de paiement facile à intégrer, 100 % béninoise. » Cet avis témoigne de l’importance de choisir des partenaires fiables, alignés sur les réalités locales et capables d’accompagner la croissance des entreprises dans un environnement réglementaire en mouvement.
Maintenir une veille sur les évolutions réglementaires et actualiser régulièrement les systèmes de sécurité permet de protéger les clients et de garantir la pérennité de l’activité. Il est particulièrement utile d’inscrire ces mises à jour dans un calendrier annuel, en les liant aux grandes annonces de la BCEAO et aux audits internes de l’entreprise.
| Enjeu | Risque associé | Réponse recommandée |
|---|---|---|
| Cybermenaces croissantes | Fraude, détournement de fonds, atteinte à la réputation. | Plateformes certifiées, authentification forte, audits réguliers. |
| Manque de sensibilisation des utilisateurs | Partage de codes, clics sur liens frauduleux, usurpation. | Campagnes d’information, messages de prévention, support réactif. |
| Évolutions réglementaires rapides | Non-conformité, sanctions, blocage de services. | Veille réglementaire, adaptation des processus, collaboration avec des partenaires comme kkiapay. |
| Interopérabilité régionale | Complexité technique, risque de confusion des flux. | Solutions interopérables (Mixx) associées à une passerelle centralisatrice (kkiapay). |
Ressources utiles pour aller plus loin avec le mobile money togo
Le mobile money façonne profondément l’économie togolaise et offre aux entreprises comme aux particuliers une nouvelle façon de gérer, de payer et de se développer. Les données récentes montrent que les flux de mobile money dépassent désormais le milliard de dollars par an, avec une croissance soutenue des comptes actifs et des points de service. Dans ce contexte, des outils comme kkiapay rendent la gestion des paiements accessible, centralisée et sécurisée, tout en facilitant l’intégration technique et en boostant les conversions.
- Prioriser la sécurité et l’interopérabilité pour un usage serein du mobile money : en combinant les garanties réglementaires de la BCEAO, les standards techniques des opérateurs et la capacité de solutions comme kkiapay et Mixx à relier différents canaux de paiement, il devient possible de construire une infrastructure robuste, capable d’accompagner la croissance de l’entreprise sans multiplier les risques.
- Profiter des API et tableaux de bord pour garder le contrôle sur les opérations et optimiser la gestion de l’activité en ligne : les API permettent d’intégrer le paiement au plus près du parcours client, tandis que les tableaux de bord offrent une vision immédiate des performances. L’analyse des données (moyen de paiement préféré, horaires de commande, taux de succès des transactions) permet ensuite d’affiner les stratégies commerciales.
- S’appuyer sur les études et rapports disponibles pour affiner sa stratégie : les observatoires de marché, les enquêtes d’inclusion financière et les rapports de la BCEAO fournissent des tendances sur l’usage du mobile money au Togo (taux de pénétration, volumes, profils des utilisateurs). Intégrer ces informations dans la réflexion stratégique aide à choisir les bons moyens de paiement et à dimensionner les investissements.
Pour dynamiser une entreprise, il est pertinent d’explorer les solutions de paiement mobile adaptées à ses besoins et de découvrir comment intégrer facilement T-Money, Flooz, Wave ou Mixx via des plateformes comme kkiapay. Ce choix permet d’offrir aux clients une expérience d’achat moderne, simple et sécurisée, tout en donnant aux équipes les moyens de piloter la croissance à partir de données fiables et d’outils pensés pour l’Afrique de l’Ouest.
Mobile money et performance d’entreprise : des leviers encore sous-exploités
Analyser les données de paiement pour mieux connaître ses clients
Les paiements mobile money génèrent une quantité importante de données : montants moyens des commandes, fréquence d’achat, canaux utilisés, géolocalisation approximative des clients grâce aux numéros de téléphone. En exploitant ces informations via le tableau de bord de kkiapay, il devient possible d’identifier les segments les plus rentables, de repérer les périodes de forte activité et d’ajuster les offres promotionnelles en conséquence, ce qui renforce directement la performance commerciale.
Adapter la tarification et les frais en fonction des habitudes de paiement
Les rapports de marché montrent que certains services de mobile money sont davantage utilisés pour les petites transactions, tandis que d’autres sont privilégiés pour des montants plus élevés. En tenant compte de ces profils et des frais appliqués, une entreprise peut décider d’ajuster sa politique de livraison, de mettre en avant un moyen de paiement spécifique pour certaines offres, ou de proposer des remises conditionnées à l’usage de canaux moins coûteux, afin de préserver ses marges tout en restant compétitive.
Développer des offres d’abonnement et de revenus récurrents
Avec une base de plus de 6 millions de comptes actifs, le marché togolais se prête particulièrement bien aux modèles d’abonnement : services numériques, contenu éducatif, maintenance de produits, etc. L’intégration de kkiapay permet de mettre en place des mécanismes de paiement récurrents, de gérer les renouvellements automatiques et de limiter les interruptions de service liées à des défauts de paiement, ce qui stabilise les revenus et facilite les prévisions financières.
Étendre l’activité au-delà des frontières grâce à l’interopérabilité
L’entrée de Mixx sur la plateforme de paiements de la BCEAO et l’augmentation de l’interopérabilité dans l’UEMOA ouvrent de nouvelles perspectives aux entreprises togolaises. En combinant Mixx pour les transferts régionaux et kkiapay pour la gestion centralisée des encaissements, il devient plus simple de servir des clients dans d’autres pays de la zone, de recevoir des paiements en monnaie électronique depuis l’étranger et de construire une véritable stratégie régionale sans complexifier l’infrastructure technique.
Renforcer la confiance grâce à une communication claire sur la sécurité
Les études d’inclusion financière montrent que la confiance joue un rôle décisif dans l’adoption des solutions de paiement numérique. En communiquant régulièrement sur les mesures de protection mises en place (certifications, audits, conformité BCEAO), en expliquant la façon dont les données sont sécurisées et en mettant en avant le partenariat avec une passerelle comme kkiapay, une entreprise rassure ses clients et les incite à passer plus souvent par les canaux digitaux pour régler leurs achats.

