Accepter les paiements en ligne au Niger reste un défi pour de nombreux entrepreneurs et e-commerçants qui jonglent entre plusieurs opérateurs et contraintes techniques. Pourtant, l’écosystème local évolue rapidement, avec des solutions comme Kkiapay qui simplifient l’intégration de mobile money, cartes bancaires et Wave via une seule API sécurisée.
Dans ce guide, vous découvrirez les principaux opérateurs de paiement disponibles au Niger, leurs spécificités, et comment choisir la solution marchande adaptée à votre activité pour encaisser vos clients sereinement, sans multiplier les comptes ni perdre du temps en développement.
Introduction au mobile money au Niger
Le mobile money regroupe tous les services financiers accessibles avec un simple téléphone mobile, sans passer par une banque traditionnelle. Au Niger, cette innovation a profondément changé la façon dont particuliers et entreprises gèrent leurs paiements, transferts d’argent et même leur accès à certains services financiers. En 2026, le mobile money s’est imposé comme la solution de paiement incontournable, que l’on habite Niamey ou un village reculé.
Pour les PME, les start-up ou encore les commerçants, ce mode de paiement va bien au-delà d’un simple outil: il permet d’encaisser instantanément, d’élargir sa clientèle et de réduire les frais de gestion liés au cash. Cet engouement a aussi favorisé l’inclusion financière, ouvrant l’accès à des services digitaux à une population auparavant éloignée des solutions bancaires classiques.
- Le mobile money est désormais au cœur des transactions au Niger, aussi bien pour les ménages que pour les entreprises. Dans la pratique, de nombreux foyers l’utilisent pour régler les factures d’électricité, d’eau ou de connexion internet, tandis que les petites structures s’en servent pour payer leurs fournisseurs, encaisser les ventes du jour et sécuriser leur trésorerie sans passer par des déplacements physiques ou des manipulations de cash.
- Il facilite l’accès à de nouveaux services numériques et soutient la croissance économique locale. En permettant des paiements simples pour des services en ligne, des formations à distance ou des plateformes d’e-commerce, l’argent mobile devient un canal de distribution pour des activités qui, auparavant, n’auraient pas trouvé de modèle économique viable faute de moyens de paiement adaptés.
Les enquêtes TIC menées au Niger montrent cependant que l’usage du mobile money reste encore en phase de consolidation: seules environ 3,3 % des cartes SIM détenues par les personnes de 15 ans et plus disposent d’un compte d’argent mobile actif, avec des disparités régionales marquées. Zinder et Maradi affichent ainsi des taux plus élevés, autour de 5 à 6 %, ce qui illustre le potentiel de croissance dans les autres régions du pays.
Sur le plan de l’inclusion financière, le tableau de bord 2024 publié en 2025 par la banque centrale régionale indique près de 9,7 millions de comptes mobile money créés au Niger, mais moins de 5 % de ces comptes sont réellement actifs. La marge de progression est donc importante, surtout quand on la compare à une moyenne d’environ 31 % de comptes actifs dans l’ensemble de l’Union économique et monétaire ouest-africaine.
- Accessibilité géographique: dans les zones rurales, où les agences bancaires sont rares, le mobile money permet d’encaisser des transferts de la diaspora, de régler des achats de semences ou de matériel agricole et de payer des services de base. L’agent mobile money devient souvent le point de contact financier principal, ce qui renforce son rôle dans la dynamique économique locale.
- Inclusion des publics peu bancarisés: les données nationales montrent que les femmes disposent moins souvent de comptes d’argent mobile actifs que les hommes, avec un écart pouvant atteindre deux points de pourcentage. Les solutions de paiement simples et accessibles via smartphone ou téléphone basique constituent donc un levier important pour réduire ces écarts, à condition d’accompagner leur diffusion par des campagnes d’éducation financière adaptées.
- Synergie avec l’e-commerce: la montée en puissance des boutiques en ligne, des plateformes de livraison et des services digitaux s’appuie sur le mobile money pour proposer un mode de paiement immédiat, sans carte bancaire. Pour un marchand nigérien, la capacité à accepter un paiement mobile est souvent la condition pour convertir une visite en achat, surtout auprès d’une clientèle jeune et connectée.
Panorama des opérateurs de mobile money au Niger en 2026
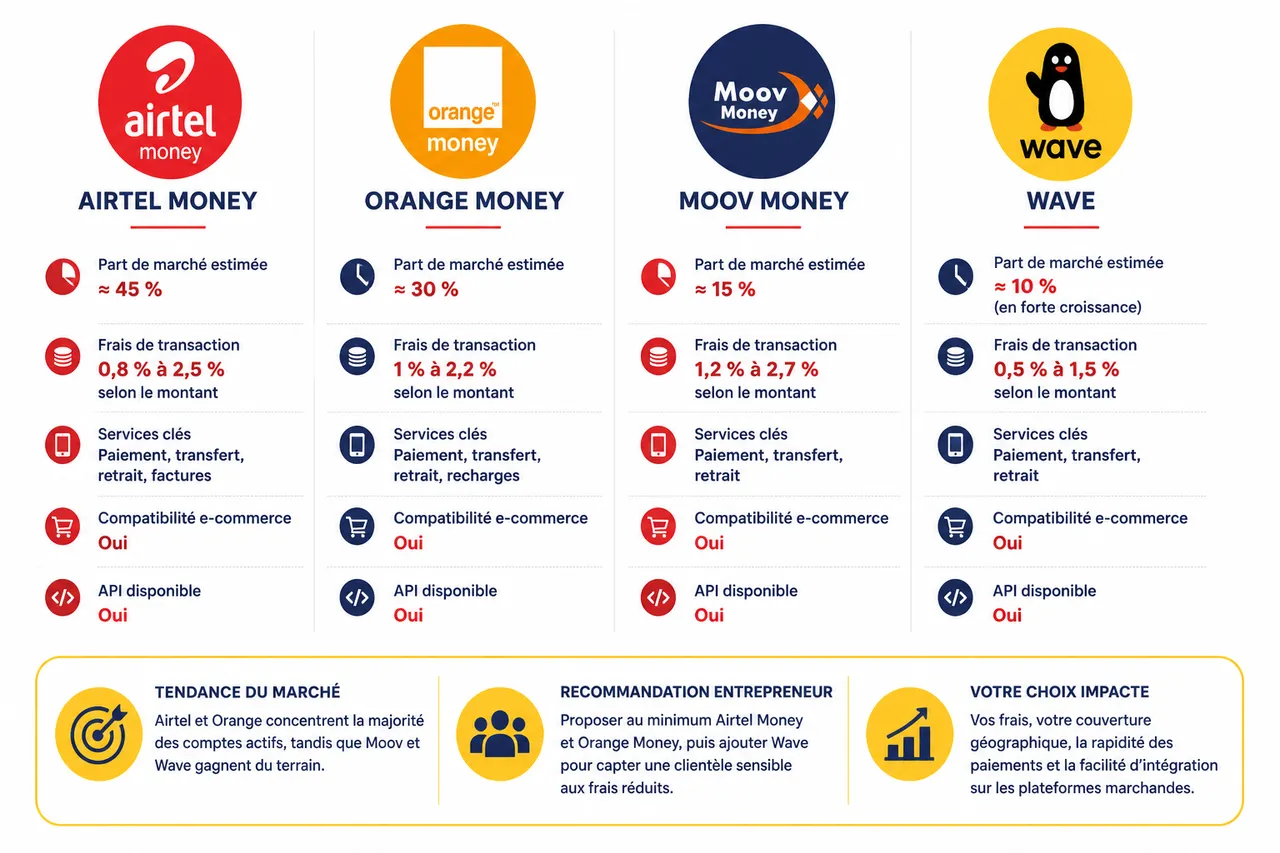
Aujourd’hui, quatre opérateurs dominent le secteur du mobile money niger: Airtel Money, Orange Money, Moov Money et Wave. Chacun d’eux propose des offres avec des spécificités propres, adaptées à différents profils d’utilisateurs. Le choix de l’opérateur influence directement vos frais, votre couverture géographique, la rapidité des paiements et la facilité d’intégration sur les plateformes marchandes.
Les données de marché restent encore fragmentaires, mais les retours du terrain et les rapports régionaux permettent de dégager des tendances: Airtel et Orange concentrent la majorité des comptes actifs, tandis que Moov et Wave gagnent progressivement du terrain grâce à des innovations tarifaires et à des expériences utilisateur plus fluides. Pour un entrepreneur, il est souvent stratégique de proposer au minimum les deux premiers opérateurs, puis d’ajouter Wave pour capter une clientèle sensible aux frais réduits.
Tableau comparatif des opérateurs de mobile money au Niger
| Opérateur | Part de marché estimée | Frais de transaction | Services clés | Compatibilité e-commerce | API disponible |
|---|---|---|---|---|---|
| Airtel Money | ≈ 45 % | 0,8 % à 2,5 % selon le montant | Paiement, transfert, retrait, factures | Oui | Oui |
| Orange Money | ≈ 30 % | 1 % à 2,2 % selon le montant | Paiement, transfert, retrait, recharges | Oui | Oui |
| Moov Money | ≈ 15 % | 1,2 % à 2,7 % selon le montant | Paiement, transfert, retrait | Oui | Oui |
| Wave | ≈ 10 % (en forte croissance) | 0,5 % à 1,5 % selon le montant | Paiement, transfert, retrait | Oui | Oui |
Même si ces pourcentages restent indicatifs, ils reflètent un équilibre où les acteurs historiques conservent une place dominante tout en étant challengés sur les prix et la simplicité des interfaces. Les rapports internationaux sur le mobile money soulignent, à l’échelle de l’Afrique de l’Ouest, une progression rapide de la valeur des transactions et du nombre de comptes, ce qui se traduit, pour le Niger, par une intensification de la concurrence sur les offres destinées aux entreprises.
Zoom sur Airtel Money, Orange Money, Moov Money et Wave
- Airtel Money: Leader incontesté au Niger, Airtel Money se distingue par son vaste réseau d’agents et une fiabilité éprouvée. Les entreprises l’apprécient pour ses solutions professionnelles (comptes marchands, API, reporting détaillé) et sa couverture nationale. Beaucoup d’e-commerçants constatent une hausse significative de leurs ventes dès l’ajout de ce moyen de paiement, car une large part de leurs clients dispose déjà d’un compte Airtel actif et peut payer en quelques clics, sans créer de nouveau profil.
- Orange Money: Orange Money séduit par sa facilité d’utilisation et ses nombreux partenariats avec les commerçants locaux. Son interface claire et la gestion des encaissements groupés en font un allié des magasins de détail, qui peuvent suivre les paiements de plusieurs caisses depuis un même tableau de bord. Pour les plateformes numériques, l’API d’Orange apporte une intégration relativement simple, notamment via des agrégateurs comme kkiapay.
- Moov Money: Moov Money a su gagner du terrain grâce à ses offres innovantes, comme la gestion multi-comptes et le paiement sans contact. Son API, facile à intégrer, plaît particulièrement aux développeurs qui souhaitent personnaliser leur expérience client et créer des scénarios de paiement spécifiques, par exemple pour des abonnements récurrents ou des paiements de services à la demande. Cette flexibilité, combinée à des campagnes promotionnelles ciblées, contribue à élargir la base d’utilisateurs.
- Wave: Acteur récent et très dynamique, Wave attire par ses frais réduits et une application intuitive. Les PME soulignent la baisse de leurs coûts de transaction, ce qui encourage l’adoption, surtout pour les paiements de petits montants, comme les commandes de restauration, les trajets urbains ou les micro-ventes en ligne. Dans plusieurs pays d’Afrique de l’Ouest, Wave est déjà associé à une expérience utilisateur très fluide, et son implantation au Niger suit la même trajectoire, notamment via des intégrations simplifiées dans des solutions comme kkiapay.
Dans une région où plus de 480 millions de comptes mobile money sont recensés et où la valeur des transactions se compte en centaines de milliards de dollars par an, les opérateurs sont poussés à améliorer en continu leurs interfaces, leurs systèmes de lutte contre la fraude et leurs options de reporting. Pour un marchand nigérien, choisir un opérateur ne se limite donc pas à la seule question des frais, mais inclut la qualité des outils d’analyse et la capacité à s’intégrer dans un écosystème numérique plus large.
Tableau récapitulatif des points forts pour les marchands
| Opérateur | Réseau d’agents | Avantage principal pour les entreprises | Type de clientèle privilégiée |
|---|---|---|---|
| Airtel Money | Très dense en zones urbaines et rurales | Solutions marchandes complètes et forte adoption | Clients grand public, commerce de détail, e-commerce |
| Orange Money | Large présence urbaine et partenariats commerçants | Interface simple, gestion des encaissements groupés | Magasins physiques, services de proximité |
| Moov Money | Réseau en expansion, forte présence jeunesse connectée | Offres innovantes et API flexible | Applications mobiles, services digitaux, abonnements |
| Wave | Réseau en développement, forte traction en milieu urbain | Frais bas, application intuitive | Micro-entreprises, petits paiements, services en ligne |
Comment intégrer le mobile money dans son activité en ligne? Focus sur kkiapay
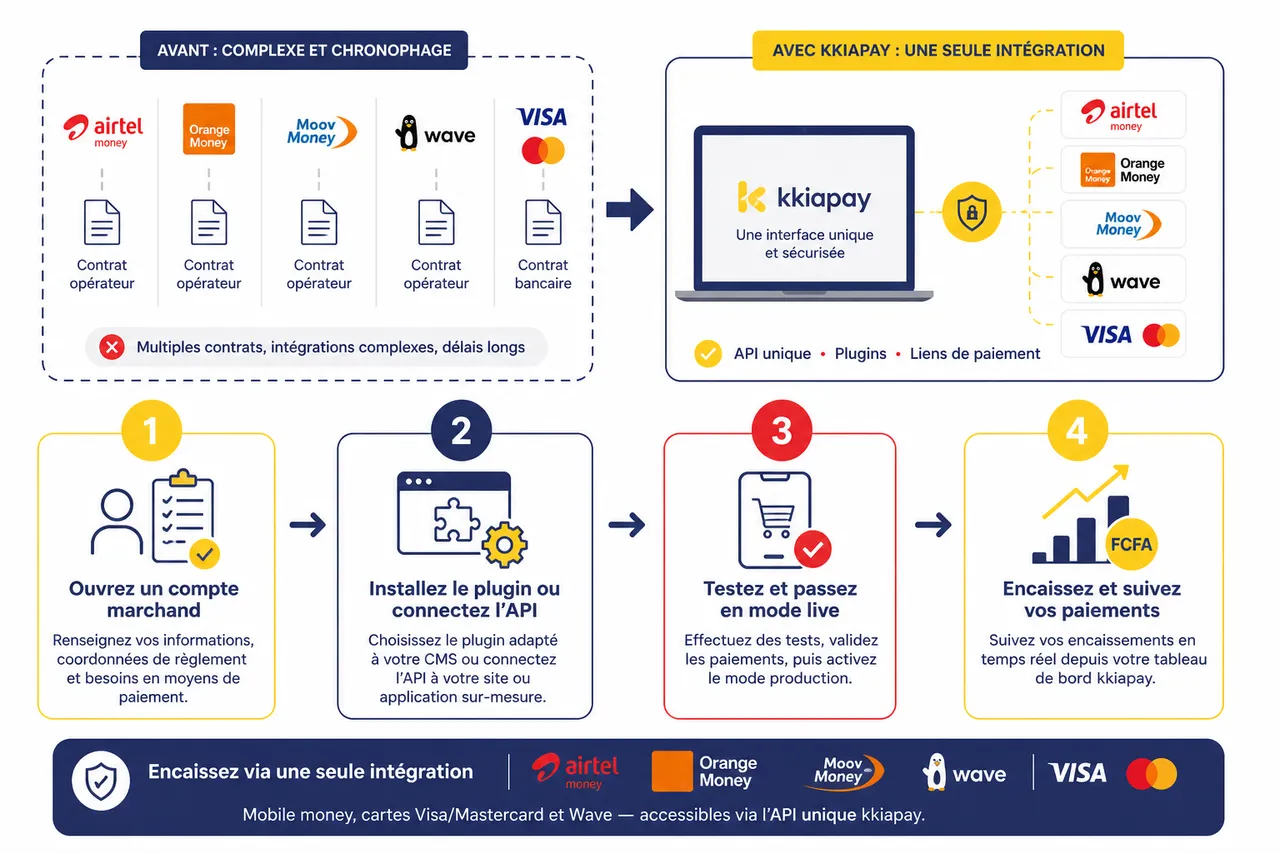
Jusqu’à récemment, intégrer le mobile money niger à une boutique en ligne ou une application mobile nécessitait de jongler entre plusieurs contrats opérateurs et des développements techniques longs. Aujourd’hui, la solution kkiapay change la donne. Grâce à une seule interface sécurisée, il devient possible d’offrir le paiement via Airtel Money, Orange Money, Moov Money, Wave et même les cartes bancaires, sans multiplier les démarches techniques.
kkiapay se positionne comme un agrégateur de paiement spécialisé pour l’Afrique de l’Ouest francophone, avec une présence confirmée au Niger aux côtés d’autres marchés comme le Bénin, le Togo, la Côte d’Ivoire, le Sénégal ou le Burkina Faso. La plateforme permet d’encaisser des paiements par mobile money, carte Visa ou Mastercard et Wave, via une API unique, des plugins e-commerce et des liens de paiement envoyés par message.
Étapes pour intégrer le mobile money avec kkiapay
- Ouvrez un compte marchand sur la plateforme kkiapay. Cette étape consiste à renseigner les informations de votre entreprise, vos coordonnées de règlement et vos besoins en matière de moyens de paiement. Une fois le compte validé, vous accédez à un tableau de bord où vous pouvez suivre vos flux financiers, gérer les droits d’accès de votre équipe et configurer les notifications liées aux encaissements.
- Installez le plugin adapté à votre CMS (WordPress, WooCommerce, Shopify…) ou connectez l’API à votre site ou application sur-mesure. Les plugins sont conçus pour être installés en moins d’une heure dans la plupart des environnements e-commerce, tandis que l’API documentée permet aux développeurs de créer des parcours de paiement personnalisés, des intégrations dans des applications mobiles ou des systèmes internes spécifiques.
- Choisissez et configurez les opérateurs mobile money souhaités selon votre clientèle cible. Si votre audience se situe principalement à Niamey ou dans les grandes villes, privilégier Airtel Money et Orange Money peut être pertinent. Pour une clientèle plus jeune et connectée ou pour des micro-paiements, ajouter Wave et Moov Money permet d’optimiser la conversion. kkiapay vous aide à activer les bons canaux et à ajuster les paramètres tarifaires.
- Testez vos parcours de paiement pour garantir la fluidité et personnalisez les notifications, pages de confirmation et rapports. Les tests en environnement de préproduction permettent de simuler des paiements et de vérifier le comportement des pages de confirmation, des emails ou messages de validation et des remontées de données vers votre back-office. Cette phase réduit fortement les risques de friction au moment du lancement public.
- Suivez vos transactions en temps réel et accédez à des statistiques détaillées depuis le tableau de bord sécurisé de kkiapay. Les rapports agrégent les paiements par opérateur, moyen de paiement et période, ce qui facilite l’analyse de la performance de chaque canal et la prise de décision. En observant par exemple qu’un opérateur génère 60 % de vos encaissements, il devient plus simple de négocier des conditions tarifaires spécifiques ou de cibler des campagnes marketing dédiées.
De nombreux commerçants nigériens apprécient la rapidité de déploiement de kkiapay et constatent une nette réduction de l’abandon panier grâce à la diversité des moyens acceptés et à la simplicité du processus de paiement. Dans un contexte où les clients disposent parfois de plusieurs comptes sur différents opérateurs, offrir au moins trois modes de paiement mobile et la carte bancaire sur une seule page de checkout peut faire varier sensiblement le taux de conversion.
Comme le souligne Junior GANTIN: “Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer.” Ce témoignage illustre l’impact direct d’une intégration fluide sur la performance commerciale, en évitant les interruptions de parcours où les clients doivent passer par une interface ou un canal externe pour finaliser leur paiement.
Autre retour d’expérience, Aminath KPADONOU mentionne: “KKiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent.” Cette simplicité, couplée à la sécurité, rassure aussi bien les commerçants que leurs clients, et montre l’intérêt des fonctionnalités de lien de paiement pour encaisser des commandes passées par téléphone, messagerie instantanée ou réseaux sociaux.
Conseils pour optimiser l’intégration et l’expérience utilisateur
- Proposez systématiquement plusieurs opérateurs pour ne jamais perdre un client à cause de sa préférence de mobile money. En analysant vos statistiques, vous pouvez identifier les combinaisons les plus utilisées, par exemple Airtel et Orange pour les montants élevés, Wave pour les petits paiements. kkiapay permet de garder cette flexibilité sans complexifier la maintenance technique, puisque tous les flux restent centralisés dans une même interface.
- Affichez clairement les frais sur la page de paiement pour instaurer la confiance et éviter les surprises. Lorsque le client sait à l’avance s’il supporte ou non une commission, le risque de contestation se réduit fortement. Il est possible d’indiquer les frais en montant ou en pourcentage, ou de les absorber dans votre prix si votre marge le permet. kkiapay offre des options de configuration permettant d’ajuster la façon dont ces coûts apparaissent.
- Assurez-vous que la solution choisie est certifiée PCI-DSS et conforme RGPD pour une sécurité maximale des transactions et des données. Les normes internationales de sécurité des paiements impliquent un chiffrement fort, une gestion rigoureuse des accès et une surveillance des anomalies. En optant pour un agrégateur conforme, vous réduisez le risque de fuite de données sensibles et renforcez la confiance de vos utilisateurs, notamment sur les paiements par carte bancaire.
- Mettez en place un support client réactif, idéalement sur WhatsApp ou Messenger, pour rassurer et fidéliser vos utilisateurs. En cas de paiement échoué, de problème de réseau ou de double transaction, un échange rapide avec votre équipe ou un chatbot bien paramétré peut éviter un abandon définitif. kkiapay donne accès à des informations détaillées sur chaque transaction, ce qui facilite la prise en charge de ces demandes et la résolution rapide des incidents.
Éric AGONDJIHOSSOU, développeur, résume l’avantage pour la communauté tech locale: “J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin.” Ce retour confirme que l’outil reste accessible à tous, quel que soit le niveau technique, et qu’il s’inscrit dans une dynamique régionale portée par des acteurs technologiques ouest-africains.
Tableau de synthèse: intégration technique avec kkiapay
| Élément | Fonctionnalité kkiapay | Bénéfice pour les marchands nigériens |
|---|---|---|
| Plugins e-commerce | Modules pour WordPress, WooCommerce, Shopify et autres CMS | Intégration rapide sans développement complexe, mise en production en quelques heures |
| API de paiement | Interface REST documentée pour mobile money, cartes et Wave | Personnalisation des parcours de paiement pour applications mobiles ou solutions sur-mesure |
| Liens de paiement | Création de liens partageables par email, SMS ou messagerie instantanée | Encaissement des commandes en dehors du site, utile pour ventes par réseaux sociaux ou téléphone |
| Tableau de bord analytique | Suivi en temps réel, statistiques par canal et par période | Pilotage des performances, identification des opérateurs les plus utilisés, optimisation des frais |
Sécurité, frais et expérience utilisateur des solutions mobile money
Sécuriser les paiements et garantir la transparence sont des priorités pour tout entrepreneur ou e-commerçant travaillant avec le mobile money niger. Seules les solutions respectant les standards internationaux offrent la sérénité indispensable pour limiter le risque de fraude ou de litige.
Bonnes pratiques pour sécuriser les paiements mobile money
- Choisissez des solutions certifiées ou reconnues par la banque centrale régionale. Les prestataires agréés sont soumis à des exigences de conformité, de lutte contre le blanchiment et de protection des consommateurs. En vous appuyant sur des partenaires comme kkiapay, qui travaillent avec plusieurs opérateurs approuvés, vous profitez de ce cadre sécuritaire sans devoir gérer vous-même la complexité réglementaire.
- Mettez en place la double authentification pour chaque transaction sensible. Un code à usage unique envoyé par SMS, une confirmation dans l’application mobile ou une validation biométrique renforcent la sécurité au moment critique du paiement. Cette couche de protection reste indispensable dans un contexte où les tentatives de phishing et d’usurpation d’identité ciblent de plus en plus les services de mobile money.
- Sensibilisez régulièrement vos équipes et clients aux risques de phishing ou d’usurpation, et insistez sur la gestion sécurisée des codes secrets. Des sessions courtes de formation, des messages pédagogiques sur vos pages de paiement ou des campagnes d’information peuvent réduire le nombre d’incidents. Il est particulièrement important de rappeler que les codes PIN ou OTP ne doivent jamais être partagés, même en cas d’appel se revendiquant du service client.
- Optez pour des plateformes dotées d’une surveillance continue des transactions et d’options de blocage rapide en cas d’opération suspecte. Les outils de détection des anomalies repèrent les comportements inhabituels, comme une série de paiements depuis un même appareil ou des montants élevés vers un compte nouveau. kkiapay intègre des mécanismes d’alerte et de contrôle qui aident à identifier rapidement les flux à risque et à limiter les dommages potentiels.
Des entreprises nigériennes constatent une forte baisse des fraudes après l’adoption de solutions intégrant la détection automatique des comportements à risque et le blocage temporaire des comptes suspects. En pratique, cette baisse se traduit par une diminution des litiges, un gain de temps pour les équipes de support et une amélioration de la confiance des clients, qui se sentent davantage protégés lors de leurs paiements en ligne.
Comment réduire les frais et améliorer l’expérience client?
- Négociez les commissions avec vos opérateurs, surtout si vous traitez des volumes conséquents ou souhaitez établir un partenariat sur la durée. Les opérateurs sont souvent disposés à ajuster leurs barèmes lorsque les volumes de transaction dépassent certains seuils ou lorsqu’une relation commerciale stable se met en place. En centralisant vos flux via kkiapay, vous pouvez documenter votre volume global et utiliser ces données pour soutenir vos discussions.
- Préférez les solutions où les frais sont affichés de façon transparente à chaque étape, pour éviter les contestations et renforcer la satisfaction client. Une expérience de paiement réussie ne repose pas uniquement sur l’interface, mais aussi sur la perception d’équité des coûts. En indiquant clairement les montants facturés, vous valorisez votre politique de transparence et réduisez les demandes de remboursement liées à des incompréhensions.
- Misez sur un support client proactif et réactif, qui rassure et fidélise même en cas de problème ou de remboursement. Un paiement rejeté ou un débit en double peut entamer la confiance, mais une prise en charge rapide et une solution claire transforment souvent l’incident en opportunité de démontrer votre professionnalisme. Grâce aux informations détaillées fournies par kkiapay, vos équipes peuvent accéder aux détails des transactions et répondre de manière précise.
Les rapports internationaux sur le mobile money montrent qu’à mesure que la valeur des transactions augmente, la sensibilité aux frais se renforce. En Afrique subsaharienne, la valeur annuelle des paiements sur mobile atteint désormais plusieurs centaines de milliards de dollars, ce qui place les frais au cœur des réflexions des entreprises et des régulateurs. Optimiser la structure tarifaire est donc une dimension incontournable de toute stratégie de paiement.
Tableau récapitulatif: sécurité et expérience client
| Aspect | Bonnes pratiques | Rôle de kkiapay |
|---|---|---|
| Protection des données | Respect des normes PCI-DSS et chiffrement des informations sensibles | Gestion sécurisée des données de paiement, minimisation de la surface d’attaque pour les marchands |
| Prévention de la fraude | Double authentification, surveillance des comportements, blocage rapide | Outils d’alerte et de suivi des transactions pour repérer les flux suspects |
| Transparence des frais | Affichage clair des commissions et communication pédagogique | Paramétrage des frais dans le tableau de bord et intégration dans l’interface de paiement |
| Support utilisateur | Canaux réactifs (WhatsApp, email, chat) et réponses détaillées | Accès à l’historique des paiements pour faciliter le traitement des demandes clients |
Nouvelles dynamiques du marché et profils d’utilisateurs du mobile money au Niger
Au-delà des aspects techniques et opérateurs, le marché du mobile money au Niger est marqué par des évolutions profondes des usages, liées à la diffusion des smartphones, aux politiques d’inclusion financière et à la montée en puissance des services numériques. Comprendre ces dynamiques permet aux entrepreneurs et e-commerçants d’adapter leurs offres et leurs parcours de paiement à des publics aux comportements variés.
Profils d’utilisateurs et disparités régionales
Les enquêtes nationales montrent que l’adoption du mobile money n’est pas homogène sur le territoire ni entre catégories de population. Les hommes de plus de 15 ans disposent plus souvent de comptes actifs que les femmes, et certaines régions comme Zinder ou Maradi affichent des taux d’usage plus élevés que d’autres. Pour un commerçant, cela signifie qu’une stratégie de paiement efficace doit tenir compte du profil de clientèle ciblé, en combinant mobile money, paiement par carte et éventuellement encaissement en espèces, que kkiapay peut consolider via des liens de paiement ou des terminaux compatibles.
Place du mobile money dans l’inclusion financière
À l’échelle de l’Union ouest-africaine, les rapports d’inclusion financière indiquent que plus de 40 % des petites et moyennes entreprises ont désormais accès à au moins un service financier formel, mais que l’écart avec les particuliers reste notable. Au Niger, où la part de comptes mobile money actifs demeure en dessous de la moyenne régionale, le mobile money est perçu comme un vecteur essentiel pour combler ce déficit. En offrant des solutions de paiement simples pour des montants modestes, les marchands qui intègrent des outils comme kkiapay participent concrètement à cette dynamique d’inclusion, en rendant les services numériques accessibles à des publics peu bancarisés.
Évolution des usages vers les paiements marchands
Historiquement, le mobile money a d’abord été utilisé pour les transferts de personne à personne, souvent à faible montant. Les données les plus récentes soulignent une montée en puissance des paiements marchands, avec une part croissante des transactions effectuées auprès de commerces, plateformes en ligne et prestataires de services. Au Niger, cette tendance se traduit par une demande accrue de solutions d’encaissement capables d’accepter plusieurs opérateurs en une seule interface, ce que kkiapay propose via son agrégateur. L’intégration des paiements marchands dans les habitudes des consommateurs ouvre la voie à de nouveaux modèles d’affaires, depuis les boutiques hybrides physique-en ligne jusqu’aux applications de services urbains.
Perspectives pour le mobile money au Niger
Aujourd’hui, le mobile money niger est un pilier de l’économie numérique locale, permettant l’inclusion financière des zones les plus isolées et optimisant les paiements pour les entreprises de toutes tailles. Les acteurs historiques comme Airtel Money et Orange Money, rejoints par des offres innovantes telles que Wave ou Moov Money, stimulent la concurrence et enrichissent constamment l’offre disponible.
- Le mobile money s’impose autant pour les achats du quotidien que pour la croissance de l’e-commerce au Niger. Les populations urbaines l’utilisent pour régler les courses, les abonnements et les services de mobilité, tandis que les zones rurales y voient un moyen de recevoir des transferts de la diaspora et de payer des fournisseurs locaux. Cette diversité d’usages renforce l’intérêt, pour les entreprises, de proposer des parcours de paiement adaptés, multi-opérateurs et intégrés avec des solutions comme kkiapay.
- Comparer les solutions et opérateurs reste essentiel pour optimiser vos frais, sécuriser vos transactions et offrir la meilleure expérience à vos clients. En observant les statistiques de votre activité, vous pouvez identifier quels opérateurs génèrent le plus de volume, quels moyens de paiement conduisent à des abandons de panier plus fréquents et quels canaux nécessitent une amélioration. Le tableau de bord de kkiapay fournit les données nécessaires pour piloter ces décisions.
- Des solutions comme kkiapay rendent l’intégration simple et rapide, même pour ceux qui ont peu d’expertise technique. En s’appuyant sur des plugins prêts à l’emploi et une API détaillée, les entrepreneurs peuvent lancer ou moderniser leur système de paiement sans construire l’intégration opérateur par opérateur. Cette approche réduit les coûts de développement et de maintenance, tout en offrant une évolution progressive des fonctionnalités au gré des besoins.
Avec l’arrivée de nouveaux services et une digitalisation toujours plus poussée, la capacité à innover, notamment sur la sécurité et la réduction des frais, fera la différence. Pour rester compétitif, il est essentiel de s’ouvrir à ces outils, d’expérimenter et d’adapter sa stratégie de paiement en continu. En suivant les rapports régionaux et en observant les pratiques des marchés voisins, les marchands nigériens peuvent anticiper les évolutions de la demande et ajuster leur offre, par exemple en intégrant davantage de paiements marchands, de liens de paiement et de fonctionnalités de remboursement sécurisé.
Vous souhaitez accepter les paiements en ligne et faire grandir votre activité au Niger? Explorez les solutions mobile money adaptées à vos besoins et profitez, dès aujourd’hui, d’une intégration simplifiée grâce à des outils comme kkiapay.
Tableau de synthèse des perspectives et leviers d’action
| Dimension | Tendance observée en 2026 | Action recommandée pour les entreprises |
|---|---|---|
| Adoption du mobile money | Progression mais taux de comptes actifs encore en retrait par rapport à la moyenne régionale | Accompagner l’usage par une pédagogie client et proposer des parcours de paiement simples via kkiapay |
| Concurrence entre opérateurs | Renforcement de l’offre et des innovations tarifaires (Wave, Moov, optimisation des frais) | Intégrer plusieurs opérateurs et analyser les volumes pour négocier les conditions et ajuster les canaux |
| Sécurité et conformité | Exigences accrues en matière de lutte contre la fraude et de protection des données | Choisir des solutions conformes aux normes internationales et mettre en place des procédures internes de sécurité |
| Révolution e-commerce | Croissance soutenue des ventes en ligne et des paiements marchands | Moderniser les systèmes de paiement et centraliser les flux via un agrégateur comme kkiapay |
Questions fréquentes sur le mobile money au Niger et kkiapay
Quels opérateurs de mobile money puis-je intégrer facilement sur mon site au Niger?
Les principaux opérateurs actifs sont Airtel Money, Orange Money, Moov Money et Wave, chacun avec ses spécificités de frais et de couverture. En utilisant une solution comme kkiapay, il devient possible de les intégrer via une seule API ou un plugin unique, ce qui simplifie la mise en œuvre technique et la gestion des flux au quotidien.
Comment savoir si mon activité est prête à accepter les paiements mobile money?
Votre activité est généralement prête dès lors que vous disposez d’une clientèle équipée de téléphones mobiles, que vos prix peuvent être payés sous forme de micro-paiements ou de paiements réguliers et que vous avez identifié un ou plusieurs cas d’usage (vente en ligne, encaissement de factures, abonnements). kkiapay vous permet de tester ces cas d’usage avec des parcours de paiement simples, puis d’élargir progressivement les moyens de paiement proposés selon les retours de vos clients.
En quoi kkiapay se distingue des intégrations opérateur par opérateur?
Intégrer chaque opérateur séparément implique de signer plusieurs contrats, de maintenir plusieurs APIs et de gérer des

