Accepter les paiements mobiles en Côte d’Ivoire n’est plus un luxe, c’est une nécessité pour tout commerce qui veut survivre en 2026. Vos clients paient avec MTN Money, Orange Money, Moov ou Wave, et si votre boutique en ligne ne suit pas, vous perdez des ventes chaque jour. L’intégration technique peut sembler complexe, mais des solutions comme kkiapay simplifient radicalement le processus grâce à une API unique qui connecte tous ces opérateurs en quelques lignes de code.
Ce guide vous montre concrètement comment activer ces méthodes de paiement, sécuriser vos transactions en ligne, et transformer votre site en machine à encaisser sans friction.
En 2026, le sujet ne se limite plus à “accepter le mobile money”: il faut aussi tenir compte de l’interopérabilité, des exigences de conformité de la BCEAO et de la capacité à convertir rapidement les clients au moment du paiement. Dans ce contexte, kkiapay apporte un avantage opérationnel clair en regroupant plusieurs moyens de paiement dans une seule intégration, ce qui réduit les délais de mise en œuvre et limite les abandons de panier.
Introduction au mobile money en Côte d’Ivoire
L’évolution du mobile money depuis son introduction
En Côte d’Ivoire, le mobile money a profondément transformé la manière dont les particuliers et les entreprises gèrent l’argent au quotidien. Les données les plus récentes disponibles montrent une base installée massive, avec des dizaines de millions de comptes mobiles et une part très importante des adultes déjà exposés à ces usages, ce qui en fait l’un des piliers de l’inclusion financière dans le pays. Cette adoption massive s’explique par la simplicité d’utilisation et la disponibilité du service, y compris dans les zones où l’accès bancaire reste limité. Les commerçants constatent chaque jour à quel point l’encaissement mobile leur facilite la vie: moins de cash à manipuler, des ventes accélérées et une gestion plus fluide.
Pourquoi le mobile money est-il incontournable en 2026?
En 2026, il serait difficile d’imaginer un commerce ivoirien sans mobile money. L’usage ne se limite plus aux transferts entre particuliers: il couvre les paiements marchands, les factures, les achats en ligne et une part croissante des flux du commerce numérique. Ne pas proposer cette option, c’est risquer de perdre immédiatement des ventes, surtout sur mobile, là où la rapidité d’exécution détermine souvent la conversion.
- Le mobile money est devenu un canal de vente à part entière pour les PME, les boutiques en ligne et les startups. Plus le parcours de paiement est court, plus la conversion augmente, ce qui explique l’intérêt des solutions agrégées comme kkiapay pour réduire les frictions au checkout.
- L’inclusion financière s’est renforcée grâce à la généralisation des portefeuilles mobiles. Des millions de personnes non bancarisées participent désormais à l’économie numérique ivoirienne, ce qui élargit mécaniquement la clientèle adressable des e-commerçants.
- La convergence avec les services de paiement instantané devient un facteur stratégique. La BCEAO a lancé la Plateforme Interopérable du Système de Paiement Instantané, avec des tests en conditions réelles dès juin 2025 et une mise en service annoncée pour septembre 2025, ce qui pousse les acteurs du marché à préparer des parcours plus fluides et interopérables.
Panorama des principaux fournisseurs de mobile money
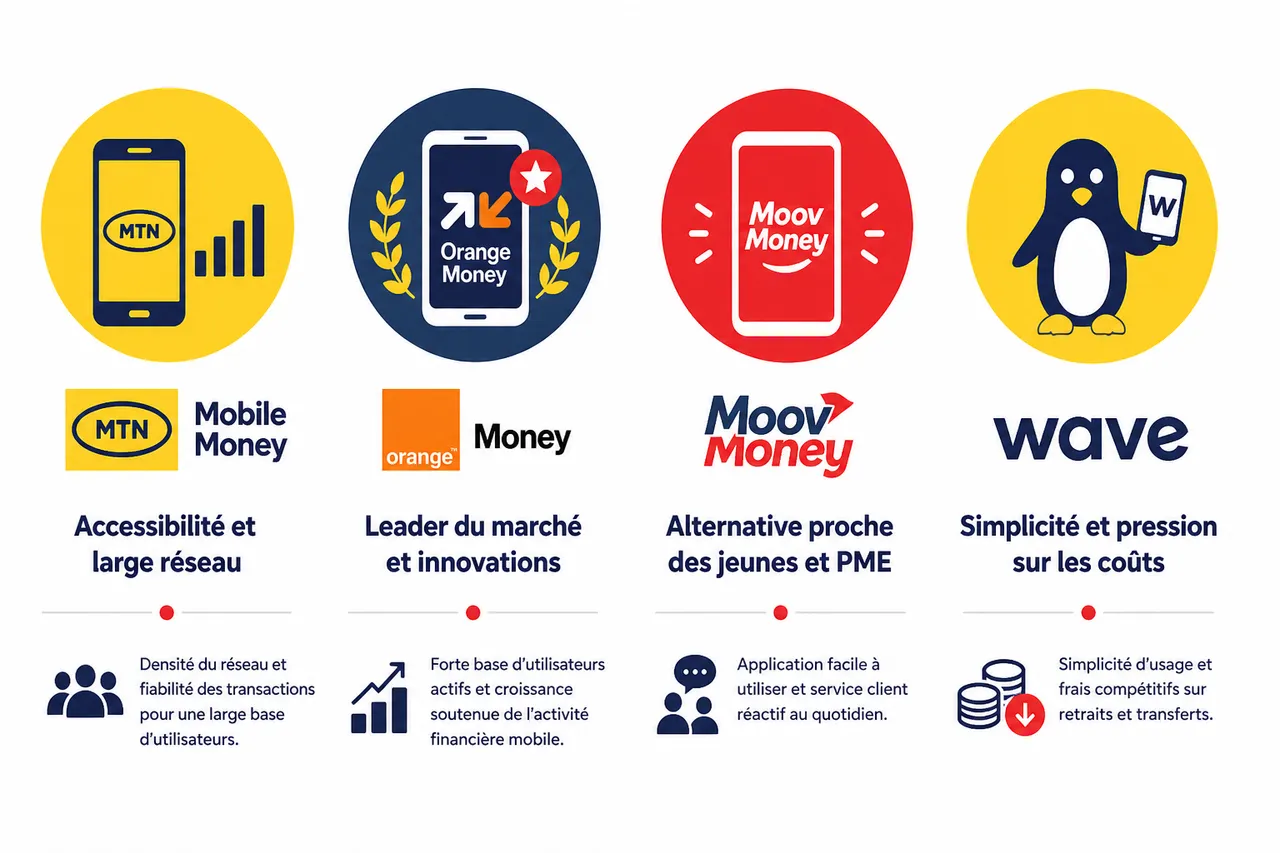
MTN mobile money: accessibilité et large réseau
MTN mobile money séduit par la densité de son réseau et la fiabilité de ses transactions. Le service reste particulièrement utile pour les marchands qui ont besoin d’une base large d’utilisateurs et d’un point d’entrée simple pour les paiements récurrents. Depuis 2025, MTN a aussi intensifié la pression concurrentielle sur les frais, ce qui confirme que le marché est désormais centré sur la valeur perçue par le client final autant que sur la couverture du réseau.
Orange Money: leader du marché et innovations
Orange Money occupe une place de choix dans l’écosystème mobile money cote d’ivoire. Les derniers rapports d’activité publiés en 2026 indiquent une forte base d’utilisateurs actifs et une croissance soutenue de l’activité financière mobile du groupe, ce qui confirme son poids dans les usages quotidiens. Pour les entreprises, Orange Money reste important parce qu’il combine volume, visibilité et intégration dans de nombreux parcours d’achat en ligne.
Moov Money et Wave: alternatives compétitives
Moov Money attire les jeunes et les petites entreprises avec une application mobile facile à prendre en main et un service client réactif. Wave, de son côté, continue de bousculer le marché avec une promesse de simplicité et une pression forte sur les coûts, au point d’avoir accéléré la guerre des frais sur les retraits et les transferts. Pour un e-commerçant, ces deux options sont surtout intéressantes quand l’objectif est de couvrir des habitudes de paiement différentes et d’éviter de dépendre d’un seul opérateur.
| Opérateur | Point fort principal | Intérêt pour un e-commerçant | Lecture stratégique en 2026 |
|---|---|---|---|
| MTN Money | Réseau dense et forte présence locale | Toucher une clientèle large, notamment hors des grands centres | À privilégier pour maximiser la couverture et réduire la dépendance à un seul canal |
| Orange Money | Base d’utilisateurs active très importante | Capituler sur un comportement de paiement déjà ancré | Essentiel pour capter le volume transactionnel du marché ivoirien |
| Moov Money | Accessibilité et simplicité d’usage | Offrir une alternative pratique à une clientèle mobile-first | Utile pour élargir la couverture sans complexifier le parcours utilisateur |
| Wave | Pression sur les coûts et expérience simple | Réduire la friction sur les petits paiements | Indispensable pour rester compétitif sur les segments sensibles aux frais |
- Le choix du fournisseur dépend du volume et du panier moyen. Un catalogue orienté petits montants n’a pas les mêmes besoins qu’un site qui encaisse des commandes plus élevées ou des abonnements mensuels.
- La diversification reste la meilleure protection commerciale. En pratique, proposer MTN, Orange, Moov et Wave via une seule intégration, comme le permet kkiapay, limite le risque de perdre une vente parce qu’un client n’utilise pas son portefeuille habituel.
- Les règles de marché ont évolué en 2025 et 2026. Les opérateurs ont dû s’adapter à une concurrence plus vive et à une pression accrue sur les frais, ce qui favorise les solutions qui savent agréger plusieurs rails de paiement sans alourdir l’expérience utilisateur.
Ce que les données récentes disent vraiment du marché ivoirien
Une adoption déjà massive, mais encore inégale selon les usages
Les publications récentes sur la Côte d’Ivoire convergent sur un même constat: le mobile money n’est plus un service de niche, mais un usage de masse. Plusieurs sources de place indiquent que le pays compte plus de 26 millions de comptes mobile money actifs ou enregistrés selon les périmètres, avec une base d’utilisateurs qui continue de progresser et une transactionnalité annuelle qui pèse très lourd dans l’économie numérique locale. Pour un marchand, cela signifie qu’ignorer ce canal revient à se couper d’un comportement de paiement déjà installé.
La concurrence entre opérateurs pousse les frais vers le bas
La compétition observée entre MTN, Orange, Moov et Wave a eu un effet concret sur le marché: les frais sont devenus un argument commercial central. MTN a même testé des mouvements tarifaires offensifs pour répondre à Wave, tandis que les acteurs historiques renforcent leurs services financiers mobiles pour conserver leur base d’utilisateurs. Pour une entreprise, cette pression concurrentielle est une bonne nouvelle, car elle ouvre la voie à des intégrations multi-opérateurs plus attractives et plus résilientes.
Les paiements marchands deviennent un vrai relais de croissance
Les dernières tendances montrent aussi que le mobile money ne sert plus seulement à envoyer de l’argent, mais à encaisser des ventes. La croissance des usages marchands, des liens de paiement et des parcours intégrés dans les boutiques en ligne confirme un changement structurel: le portefeuille mobile devient un outil de commerce électronique. C’est précisément là que kkiapay apporte une valeur concrète, en simplifiant le passage du “je veux payer” au “paiement validé” sans obliger le client à quitter la page de commande.
| Donnée clé récente | Ce qu’elle montre | Impact pour les entreprises |
|---|---|---|
| Plus de 26 millions de comptes mobile money recensés sur le marché | Une base installée très large | Un potentiel de conversion très élevé pour les commerçants qui acceptent ces paiements |
| Orange Money reste l’un des réseaux les plus actifs du pays | Une forte habitude d’usage | Un canal à intégrer en priorité dans tout tunnel de paiement |
| Wave et MTN poussent les prix à la baisse | Un marché plus compétitif | Plus d’intérêt pour les solutions multi-réseaux et l’optimisation des coûts |
| La BCEAO accélère l’interopérabilité des paiements instantanés | Un cadre plus fluide à moyen terme | Des intégrations à préparer dès maintenant pour rester compatibles avec l’écosystème de 2026 |
Comment intégrer le mobile money à son activité en ligne?
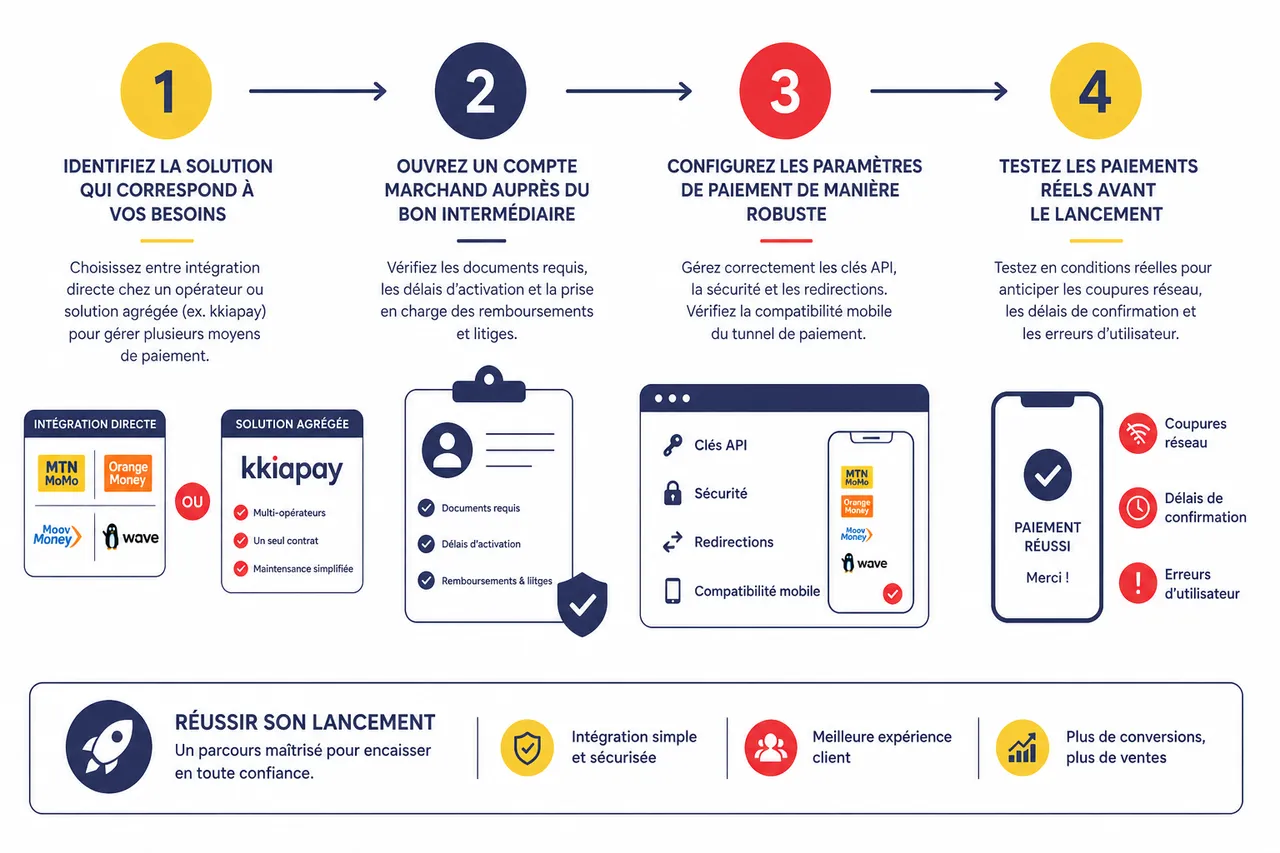
Étapes clés pour intégrer le mobile money
Mettre en place le mobile money cote d’ivoire sur votre site ou application n’a jamais été aussi accessible. Voici comment procéder:
- Identifiez la solution qui correspond à vos besoins. Une intégration directe chez un opérateur convient à des usages très spécifiques, mais une solution agrégée comme kkiapay devient souvent plus efficace dès qu’il faut gérer plusieurs moyens de paiement. Cette approche évite de multiplier les contrats, les interfaces techniques et les points de maintenance.
- Ouvrez un compte marchand auprès du bon intermédiaire. La qualité de l’onboarding compte autant que la technologie, car un processus trop lourd retarde le lancement commercial et décourage les équipes. En pratique, il faut vérifier les documents requis, les délais d’activation et la prise en charge effective des cas de remboursement ou de litige.
- Configurez les paramètres de paiement de manière robuste. Les identifiants API, les clés de sécurité et les redirections post-paiement doivent être gérés proprement pour éviter les erreurs de validation et les incohérences de statut de commande. C’est aussi le bon moment pour vérifier la compatibilité mobile du tunnel de paiement, car la majorité des clients accède au checkout depuis un téléphone.
- Testez les paiements réels avant le lancement. Un environnement de test ne reproduit pas toujours les comportements des utilisateurs, notamment les coupures réseau, les délais de confirmation ou les erreurs de saisie. Les tests de bout en bout permettent d’identifier les points de friction avant qu’ils n’affectent vos ventes.
- Renforcez la sécurité dès le départ. L’authentification forte, la surveillance des logs et la séparation des rôles entre administrateurs et opérateurs réduisent sensiblement le risque d’incident. Une solution comme kkiapay apporte ici un gain supplémentaire grâce à un tableau de bord centralisé qui facilite le suivi des transactions et des remboursements.
L’intégration technique peut sembler intimidante, mais des solutions modernes facilitent grandement les choses. Un client témoigne: « Depuis que nous avons commencé à accepter les paiements via kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. »
Focus sur kkiapay: avantages pour les développeurs et e-commerçants
Kkiapay s’est imposé comme la référence pour simplifier l’intégration du mobile money cote d’ivoire. Son API unique permet d’accepter MTN, Orange, Moov et Wave en une seule fois, ce qui fait gagner un temps précieux aux développeurs et facilite la vie des commerçants. L’interface de gestion est intuitive, sécurisée et accessible sur toutes les plateformes. Les retours sont unanimes:
- Une intégration plus rapide permet de réduire le délai entre la décision commerciale et la mise en production. Pour une PME, ce gain de temps peut faire la différence entre une campagne lancée à temps et une opportunité manquée.
- Une vision centralisée des paiements simplifie le suivi des encaissements, des remboursements et des incidents. Au lieu de jongler entre plusieurs back-offices opérateurs, l’équipe finance garde une lecture claire de l’activité.
- Une meilleure conversion sur mobile s’observe lorsque le client reste dans un parcours fluide et compatible avec les habitudes locales. C’est particulièrement utile en Côte d’Ivoire, où le téléphone sert souvent de point d’accès principal au commerce en ligne.
Les développeurs bénéficient d’une API flexible qui s’adapte à tous les besoins, tandis que les e-commerçants profitent d’un tableau de bord sécurisé pour suivre les encaissements, gérer les remboursements et surveiller leurs opérations en temps réel.
- Un parcours de paiement unifié améliore le taux de complétion. Lorsqu’un client peut payer avec son portefeuille habituel sans être redirigé plusieurs fois, les abandons diminuent et la satisfaction augmente.
- La gestion des litiges devient plus simple grâce à la traçabilité centralisée. Pour une boutique qui traite beaucoup de commandes, cela réduit le coût du support et accélère la résolution des problèmes.
- Le pilotage multi-opérateurs donne plus de souplesse commerciale. Une entreprise peut suivre quels moyens de paiement convertissent le mieux et ajuster ses campagnes en conséquence, au lieu de deviner ce que préfèrent ses clients.
Sécurité et bonnes pratiques pour les transactions mobile money
Principaux risques et menaces en 2026
À mesure que le mobile money cote d’ivoire gagne du terrain, les menaces évoluent aussi: tentatives de phishing, vols de données, SIM swap, faux services clients et fraudes aux faux paiements. Les analyses régionales publiées en 2025 et 2026 montrent que la fraude liée à l’argent mobile reste l’un des principaux vecteurs de cybercriminalité en Afrique de l’Ouest, ce qui impose aux entreprises de traiter la sécurité comme une fonction métier et non comme un simple réglage technique. Il est important de garantir le chiffrement des transactions et de limiter l’accès aux interfaces sensibles uniquement aux personnes autorisées.
Bonnes pratiques pour les entreprises et développeurs
- Activez l’authentification à deux facteurs pour accéder au tableau de bord et aux paiements critiques. Cette mesure réduit fortement le risque de compromission d’un compte administrateur, surtout quand plusieurs personnes gèrent les opérations de paiement.
- Formez tous les membres de l’équipe aux bases de la cybersécurité et à la détection des tentatives de fraude. Les attaques commencent souvent par une erreur humaine, pas par une faille logicielle, d’où l’intérêt de scénarios simples de sensibilisation régulière.
- Optez pour des solutions conformes aux exigences BCEAO. Le cadre réglementaire de l’UMOA s’est renforcé avec l’instruction sur les services de paiement et la fin de la période transitoire de mise en conformité, ce qui rend indispensable le choix de partenaires bien structurés, capables d’assurer traçabilité, KYC et contrôle opérationnel.
- Surveillez en temps réel toutes les transactions pour repérer immédiatement une activité anormale. Des pics inhabituels, des remboursements répétés ou des tentatives multiples sur le même numéro doivent déclencher des alertes automatiques.
- Offrez une assistance réactive aux clients en cas de doute ou de problème de paiement. Dans un environnement où la confiance conditionne la conversion, un support clair et rapide évite qu’une anomalie ponctuelle ne se transforme en perte durable de clientèle.
Des outils d’alerte automatiques, intégrés à des plateformes comme kkiapay, permettent par exemple de bloquer instantanément une transaction suspecte et de protéger à la fois le commerçant et le client.
Au-delà du paiement: conformité, interopérabilité et expérience client
La conformité BCEAO devient un avantage concurrentiel
La réglementation n’est plus un simple cadre administratif. En 2026, les acteurs qui se conforment vite aux exigences de la BCEAO gagnent un vrai avantage, car ils rassurent les entreprises, les développeurs et les partenaires financiers sur la solidité de leur architecture de paiement. Pour les e-commerçants, travailler avec un agrégateur comme kkiapay permet aussi de s’appuyer sur une couche technique alignée avec les standards du marché plutôt que de gérer seuls la complexité réglementaire.
L’interopérabilité change la logique de conversion
L’arrivée des paiements instantanés interopérables en UEMOA ouvre la voie à des parcours plus fluides entre banques, portefeuilles électroniques et solutions marchandes. Pour un site marchand, cela signifie moins de ruptures dans le tunnel et plus de chances qu’un client finalise son achat avec le moyen de paiement déjà disponible sur son téléphone. À moyen terme, cette évolution peut aussi réduire les coûts de traitement et améliorer la réconciliation comptable.
Le parcours client devient un facteur de vente
En Côte d’Ivoire, le choix du moyen de paiement est souvent dicté par l’habitude, la confiance et la rapidité. Un tunnel de paiement simple, lisible et compatible mobile peut donc augmenter la conversion autant qu’une promotion commerciale bien ciblée. C’est l’un des atouts les plus concrets de kkiapay: faire disparaître la complexité technique derrière une expérience courte et rassurante.
| Angle | Pourquoi c’est important | Action recommandée |
|---|---|---|
| Conformité | Elle conditionne la stabilité du partenariat et la confiance des clients | Choisir des prestataires capables de documenter leur conformité et de gérer le KYC |
| Interopérabilité | Elle réduit les frictions et augmente les taux de paiement réussi | Privilégier une solution multi-opérateurs comme kkiapay |
| Expérience client | Elle influe directement sur la conversion et la fidélité | Optimiser le tunnel mobile et limiter les redirections |
Avantages et défis du mobile money pour les entreprises et les consommateurs
Bénéfices pour les entreprises et les consommateurs
- Des paiements instantanés réduisent l’attente et la manipulation de cash. Cela améliore non seulement la vitesse de service, mais aussi la visibilité sur la trésorerie quotidienne.
- Une accessibilité totale permet de toucher aussi les clients qui n’ont pas de compte bancaire. Dans un pays où l’inclusion financière progresse par le mobile, ce point reste décisif pour élargir le marché.
- Moins de coûts liés à la gestion des espèces simplifie la logistique et limite les risques associés au cash physique. Les équipes passent moins de temps à compter, sécuriser et déposer les fonds.
- L’ouverture vers de nouveaux marchés crée des opportunités au-delà du point de vente local. Les réseaux mobiles et les passerelles de paiement soutiennent désormais des usages qui dépassent le simple transfert P2P.
Défis et perspectives d’évolution
- L’harmonisation réglementaire reste nécessaire pour fluidifier les échanges et clarifier les obligations des différents acteurs. Sans cadre cohérent, les commerçants doivent composer avec des règles fragmentées qui ralentissent l’innovation.
- La cybersécurité doit évoluer en permanence face à l’augmentation du volume et de la sophistication des fraudes. Les menaces ciblent autant les utilisateurs finaux que les équipes internes et les prestataires techniques.
- Les frais restent un sujet central pour les petits commerçants et les indépendants. Le succès des acteurs qui simplifient ou réduisent les coûts montre à quel point le prix perçu reste un levier majeur d’adoption.
En 2026, l’avenir du mobile money cote d’ivoire se joue aussi sur l’interopérabilité, la simplicité des paiements transfrontaliers et l’intégration de nouvelles solutions comme les portefeuilles internationaux ou les cartes virtuelles.
- Privilégiez des solutions flexibles et évolutives capables d’absorber les changements de réglementation, l’arrivée de nouveaux opérateurs et l’évolution des habitudes de paiement.
- Mesurez régulièrement vos indicateurs de paiement. Le taux d’acceptation, le taux d’abandon et le coût par transaction donnent une lecture bien plus utile que le simple volume brut encaissé.
- Exploitez kkiapay comme couche de pilotage pour centraliser les flux et suivre l’évolution des préférences clients entre mobile money et carte bancaire.
Questions fréquentes sur le mobile money en Côte d’Ivoire
Le mobile money suffit-il pour vendre en ligne en Côte d’Ivoire?
Le mobile money couvre déjà une grande partie des usages de paiement, mais une boutique performante a intérêt à proposer plusieurs moyens de paiement. En combinant mobile money et carte bancaire via kkiapay, un marchand limite les pertes liées aux préférences individuelles des clients et augmente ses chances de conversion.
Faut-il intégrer chaque opérateur séparément?
Ce n’est pas la voie la plus efficace pour la plupart des entreprises. Une intégration agrégée réduit le temps de développement, simplifie la maintenance et permet de suivre les encaissements dans un seul tableau de bord, ce qui est particulièrement utile pour les PME et les e-commerçants qui veulent aller vite.
Le mobile money est-il sûr pour les paiements marchands?
Oui, à condition de respecter les bonnes pratiques de sécurité et de passer par des partenaires sérieux. La combinaison d’une authentification forte, d’un suivi des anomalies et d’une plateforme conforme aux exigences de la BCEAO réduit fortement les risques opérationnels.
Pourquoi Wave, MTN, Orange et Moov doivent-ils être traités ensemble dans une stratégie e-commerce?
Parce que les habitudes de paiement sont fragmentées. Un client peut préférer Wave pour des raisons de coût, Orange Money pour son usage quotidien, MTN pour sa disponibilité, ou Moov pour sa simplicité, et une stratégie d’encaissement efficace doit couvrir ces comportements sans friction.
Perspectives pour 2026
Le mobile money s’affirme comme le pilier incontournable de la digitalisation des paiements en Côte d’Ivoire. L’offre variée d’opérateurs tels que MTN, Orange, Moov, Wave et l’intégration facilitée par des solutions comme kkiapay offrent aux entreprises les moyens de booster leur activité tout en rassurant leurs clients sur la sécurité. La clé pour rester performant: adopter sans tarder une solution mobile money adaptée à vos besoins, suivre rigoureusement les meilleures pratiques de sécurité et préparer dès maintenant son infrastructure à l’interopérabilité des paiements instantanés.
Dans ce paysage, kkiapay reste un levier particulièrement pertinent pour les entrepreneurs, e-commerçants et développeurs qui veulent aller vite sans sacrifier la fiabilité. En centralisant l’intégration, en simplifiant le suivi des transactions et en réduisant les frictions au paiement, la plateforme aide les entreprises à transformer une simple option de règlement en véritable moteur de croissance.

