Lancer une activité en ligne au Bénin sans pouvoir encaisser vos clients, c’est comme ouvrir une boutique sans caisse enregistreuse. Pourtant, beaucoup d’entrepreneurs et e-commerçants se heurtent encore à la complexité des solutions de paiement disponibles. Entre mobile money, cartes bancaires et plateformes comme Wave, difficile de s’y retrouver.
Heureusement, des solutions comme Kkiapay simplifient cette intégration en centralisant plusieurs méthodes de paiement via une API unique et sécurisée. Ce guide vous présente les principaux opérateurs de paiement au Bénin, les démarches concrètes pour les activer, et comment choisir la solution la plus adaptée à votre projet.
Panorama du mobile money au Bénin en 2026
Définition et fonctionnement du mobile money
Le mobile money, c’est un peu comme avoir une banque dans sa poche. Avec juste un téléphone, n’importe qui au Bénin peut envoyer de l’argent à un proche, payer ses factures ou acheter en ligne, même sans compte bancaire classique. Ce service repose sur les réseaux des opérateurs télécoms, qui rendent chaque mobile capable de recevoir et d’envoyer de l’argent de façon sécurisée. Cette logique s’inscrit dans la dynamique régionale portée par la BCEAO, qui recense près de 248 millions de comptes de monnaie électronique dans l’UEMOA en 2024, dont une part significative au Bénin, signe que le téléphone est devenu un véritable outil financier au quotidien.
Pour les entreprises, ce fonctionnement se traduit par des comptes marchands dédiés, reliés à une interface de gestion ou à une API comme celle de kkiapay. L’argent collecté via mobile money peut ensuite être transféré vers un compte bancaire professionnel ou réutilisé pour payer des fournisseurs, ce qui facilite les flux de trésorerie et réduit le besoin de manipuler du cash.
Usages principaux et évolution en 2026
En 2026, le mobile money fait désormais partie du quotidien au Bénin. On l’utilise pour :
- Envoyer de l’argent à la famille, ou recevoir des transferts, que ce soit à l’intérieur du pays ou depuis l’étranger. Pour un salarié vivant à Cotonou, il devient plus simple de soutenir sa famille restée à Parakou ou Natitingou en quelques clics, sans passer par les guichets physiques ni subir les files d’attente. Les transferts transfrontaliers via mobile money se démocratisent, réduisant les coûts par rapport à certains services traditionnels.
- Payer ses factures d’eau, d’électricité, ses frais de scolarité ou ses abonnements numériques. De nombreux établissements scolaires et universités au Bénin acceptent désormais les paiements par MTN Mobile Money, Moov Money ou Celtiis Cash, ce qui limite les déplacements et sécurise la trace des paiements. Les factures Sbee, Soneb ou les abonnements Internet peuvent également être réglés depuis un simple menu USSD ou une application.
- Commander en ligne sans sortir de chez soi. Les plateformes d’e-commerce locales, les services de livraison ou même les boutiques Instagram et Facebook intègrent le mobile money pour permettre un règlement immédiat. Kkiapay joue ici un rôle clé en offrant des liens de paiement ou des boutons intégrés, afin que le client final n’ait pas à jongler entre plusieurs applications.
- Encaisser facilement ses clients, que l’on soit entrepreneur, artisan ou commerçant digital. Un photographe, un consultant ou un vendeur de produits cosmétiques peut envoyer un lien de paiement kkiapay à ses clients, ou afficher un QR Code en boutique, pour encaisser directement sur son compte marchand. Cette flexibilité favorise la professionnalisation des micro-entreprises et réduit les impayés.
Ce succès s’explique par la rapidité, la sécurité et surtout la facilité d’accès, même dans les zones rurales. Les dernières données de l’inclusion financière montrent que plus de 11 millions de comptes de services financiers mobiles sont actifs au Bénin, soit un taux de pénétration proche de 89 % parmi la population adulte, ce qui confirme que le mobile money a réellement ouvert la porte à la digitalisation de l’économie béninoise.
Données clés sur le marché du mobile money au Bénin
Pour mieux mesurer l’ampleur du phénomène, quelques chiffres récents permettent de situer le marché béninois dans le paysage régional des services financiers mobiles.
- Plus de 11 millions de comptes de services financiers mobiles actifs au Bénin en 2025, avec un taux de pénétration estimé à près de 89 % de la population adulte. Ce niveau place le pays parmi les champions de l’inclusion financière dans l’UEMOA, et montre que les solutions comme MTN Mobile Money, Moov Money et Celtiis Cash touchent désormais la majorité des ménages.
- 2 512 milliards de transactions mobiles enregistrées en 2024, soit une moyenne quotidienne de 6,88 millions d’opérations. Ce volume traduit un usage intensif du mobile pour les dépôts, retraits, paiements marchands et transferts, ce qui implique que toute entreprise voulant rester proche de ses clients doit envisager sérieusement le mobile money.
- 2 911,23 milliards de FCFA de dépôts sur les services financiers mobiles en 2024, malgré une légère baisse par rapport à 2023. Cette masse de dépôts illustre la confiance des utilisateurs, qui n’hésitent plus à conserver des sommes importantes sur leurs portefeuilles mobiles pour gérer leur quotidien et leurs activités professionnelles.
- 11,65 millions de comptes actifs de services financiers mobiles en 2025, avec une progression annuelle d’environ 3,6 %. Même si la croissance ralentit légèrement par rapport aux premières années de déploiement, le marché reste en expansion, et les acteurs doivent adapter leurs offres pour fidéliser cette base de clients.
- 82,5 milliards de FCFA de chiffre d’affaires sectoriel pour les services financiers mobiles au Bénin en 2025, en hausse de 28,5 % en un an. Ce dynamisme montre que le mobile money n’est plus un service d’appoint, mais un véritable secteur économique, où les opérateurs et les passerelles comme kkiapay peuvent créer de la valeur ajoutée.
- 815 134 points de service de mobile money en 2025, soit une croissance de plus de 31 % par rapport à 2024. L’augmentation des kiosques, agences et points marchands facilite l’accès aux dépôts et retraits, y compris dans les petites localités, ce qui renforce la capillarité du réseau.
- Part de marché de Celtiis Cash passée de 6,7 % à plus de 20 % des comptes actifs entre début 2024 et mi-2025. L’arrivée de cet acteur porté par SBIN redistribue les cartes sur le marché, obligeant MTN et Moov à innover et à ajuster leurs frais pour rester compétitifs, tandis que kkiapay intègre progressivement ces nouveaux flux dans sa passerelle.
Les principaux acteurs et solutions de mobile money au Bénin
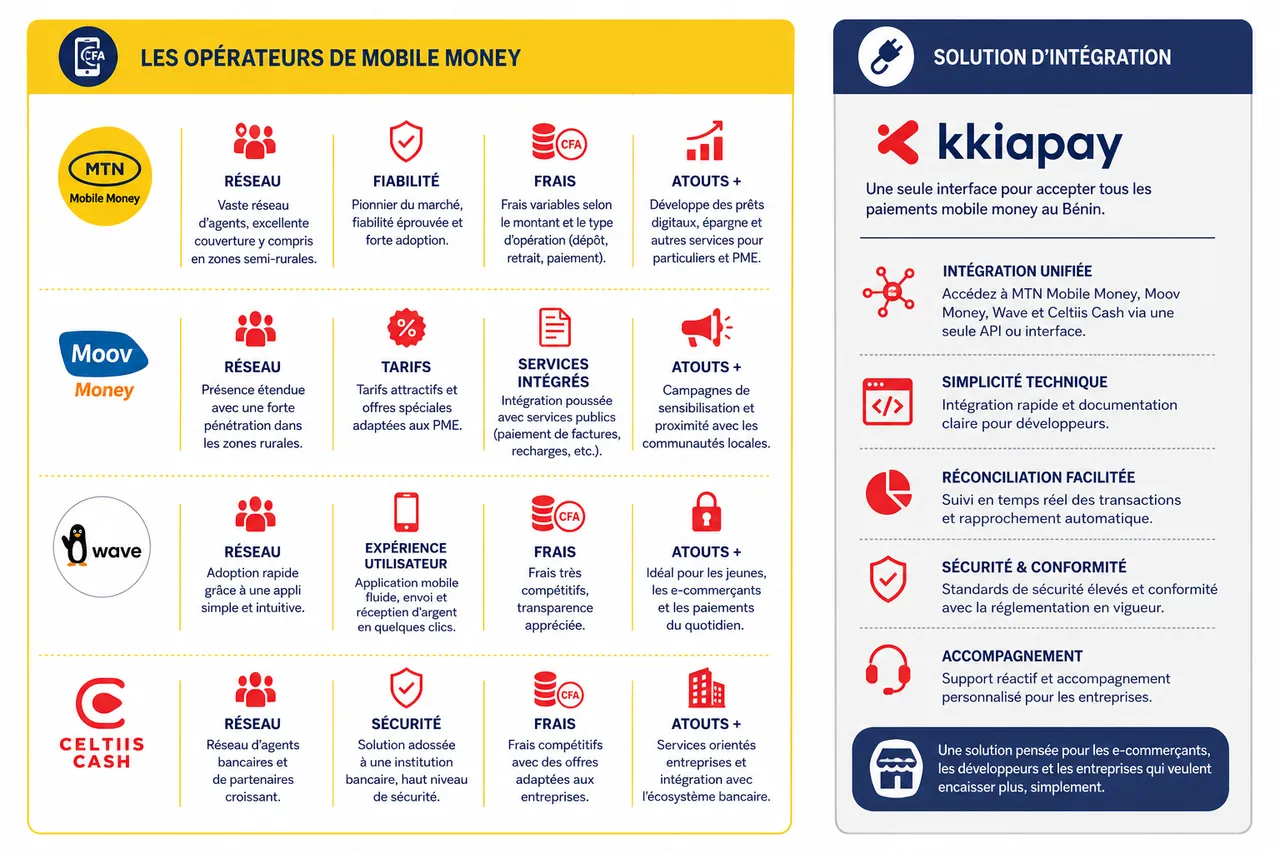
Comparatif des offres: MTN Mobile Money, Moov Money, Wave, Celtiis Cash et kkiapay
Le marché du mobile money benin est animé par plusieurs opérateurs majeurs : MTN Mobile Money, Moov Money, Wave et Celtiis Cash. À côté, des solutions comme kkiapay permettent aux entreprises d’intégrer tous ces moyens de paiement via une seule interface, ce qui simplifie énormément la vie des e-commerçants et des développeurs qui doivent gérer des flux venant de plusieurs portefeuilles numériques.
- MTN Mobile Money : C’est le pionnier du marché, avec un vaste réseau d’agents et une fiabilité éprouvée. Les frais de transaction varient selon le montant et le type d’opération (dépôt, retrait, paiement marchand), mais la couverture est excellente, y compris dans les zones semi-rurales grâce à des partenariats avec des commerçants de proximité. MTN développe aussi des produits dérivés comme les prêts digitaux et l’épargne, ce qui enrichit l’écosystème pour les particuliers et les micro-entreprises.
- Moov Money : Un acteur dynamique, apprécié pour ses tarifs attractifs et ses offres spéciales pour les PME. Moov se distingue par des campagnes de sensibilisation dans les zones rurales et par une intégration poussée avec certains services publics (paiement de factures, recharges). Pour une entreprise, le choix de Moov Money peut s’avérer pertinent si une partie importante de sa clientèle est située en dehors des grandes villes.
- Wave : Cet acteur régional a rapidement gagné du terrain avec une application simple d’utilisation et des frais fixes très compétitifs, souvent autour de 1 % pour les paiements marchands dans plusieurs pays d’Afrique de l’Ouest. Au Bénin, Wave séduit particulièrement les jeunes entreprises et les start-ups orientées numérique, qui souhaitent proposer une expérience de paiement fluide et moderne à leurs clients.
- Celtiis Cash : Porté par l’opérateur public SBIN, Celtiis Cash bouscule l’équilibre du marché en quelques années. Sa part dans les comptes actifs a fortement progressé entre 2024 et 2025, ce qui en fait désormais un acteur qu’aucune entreprise ne peut ignorer. Sa stratégie repose sur une forte présence dans les administrations, l’éducation et les services publics, avec des offres combinant téléphonie mobile, data et services financiers.
- kkiapay : Plutôt qu’un opérateur, kkiapay agit comme une passerelle multi-opérateurs. Grâce à son API, il est possible d’accepter les paiements MTN, Moov, Wave, Celtiis Cash et même les cartes bancaires, tout en pilotant l’ensemble des transactions depuis un seul tableau de bord sécurisé. Cette approche réduit la complexité technique et permet aux entreprises de se concentrer sur leur cœur de métier plutôt que sur la gestion des flux de paiement.
Voici ce qui distingue concrètement ces solutions :
- Frais : Wave affiche souvent les frais les plus bas pour les paiements marchands, ce qui en fait une option attractive pour les paniers moyens ou élevés et pour les services récurrents. MTN, Moov et Celtiis ajustent leurs grilles tarifaires selon le volume de transactions et les catégories de clients (particuliers, PME, grands comptes). Les entreprises peuvent ainsi négocier des conditions préférentielles en fonction de leur volume, tandis que kkiapay permet de centraliser ces différentes grilles et de les comparer facilement dans le temps.
- Accessibilité : Chaque service fonctionne via USSD ou application mobile, ce qui permet de toucher à la fois les utilisateurs de smartphones et ceux de téléphones basiques. Le maillage des points de service, passé à plus de 800 000 kiosques et agents en 2025, assure un accès physique pour les dépôts et retraits. De son côté, kkiapay centralise l’accès à tous ces opérateurs en ligne, de sorte que les e-commerçants n’ont pas à gérer séparément chaque interface.
- Intégration : kkiapay propose des modules prêts à l’emploi pour WooCommerce, Shopify, Prestashop ou encore des frameworks sur mesure, ainsi qu’une API claire pour les développeurs souhaitant personnaliser l’intégration. Les opérateurs de mobile money offrent généralement des interfaces basiques, mais la passerelle kkiapay ajoute une couche d’agrégation et d’automatisation (webhooks, reporting avancé, filtres par canal de paiement) qui simplifie la vie des équipes techniques.
- Support technique : Les opérateurs traditionnels offrent un support standard, souvent orienté grand public. Avec kkiapay, les e-commerçants bénéficient d’un accompagnement dédié, de guides de mise en production, de sessions de support aux développeurs et d’un suivi en cas de pic d’activité (lancements de produits, campagnes marketing). Cette proximité rassure les entreprises au moment de basculer une partie importante de leur chiffre d’affaires sur le canal numérique.
| Solution | Type d’acteur | Forces principales | Intégration e-commerce |
|---|---|---|---|
| MTN Mobile Money | Opérateur télécom | Réseau d’agents dense, fiabilité, produits financiers (prêts, épargne) | API opérateur, intégration facilitée via kkiapay |
| Moov Money | Opérateur télécom | Tarifs attractifs, présence rurale, partenariats avec services publics | API opérateur, intégration facilitée via kkiapay |
| Wave | Fintech régionale | Application ergonomique, frais bas, adoption rapide chez les jeunes entreprises | API Wave, intégration facilitée via kkiapay |
| Celtiis Cash | Opérateur public (SBIN) | Progression forte de la part de marché, présence dans les services publics | API en cours d’ouverture, intégration progressive via kkiapay |
| kkiapay | Passerelle de paiement | Multi-opérateurs, support cartes bancaires, tableau de bord sécurisé | Plugins CMS, API complète, liens et QR Codes de paiement |
Focus sur kkiapay: une solution d’intégration adaptée aux entreprises
kkiapay s’adresse directement aux entreprises et commerçants qui veulent simplifier l’encaissement de paiements sur leur site ou application. L’intégration est rapide, sans prise de tête, et même une petite équipe technique peut la mettre en place sans passer des jours sur la documentation. Son tableau de bord permet de suivre chaque transaction en temps réel, de filtrer par canal (MTN, Moov, Wave, Celtiis, carte bancaire) et d’automatiser une grande partie de la gestion comptable.
Les témoignages sont clairs : « Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. » relate Junior GANTIN. De son côté, Aminath KPADONOU apprécie la simplicité et la sécurité : « KKiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. ». Ces expériences illustrent le rôle de kkiapay comme catalyseur de croissance pour les commerces digitaux, en transformant un enjeu technique en avantage concurrentiel.
Comment intégrer et accepter le mobile money dans son activité en ligne
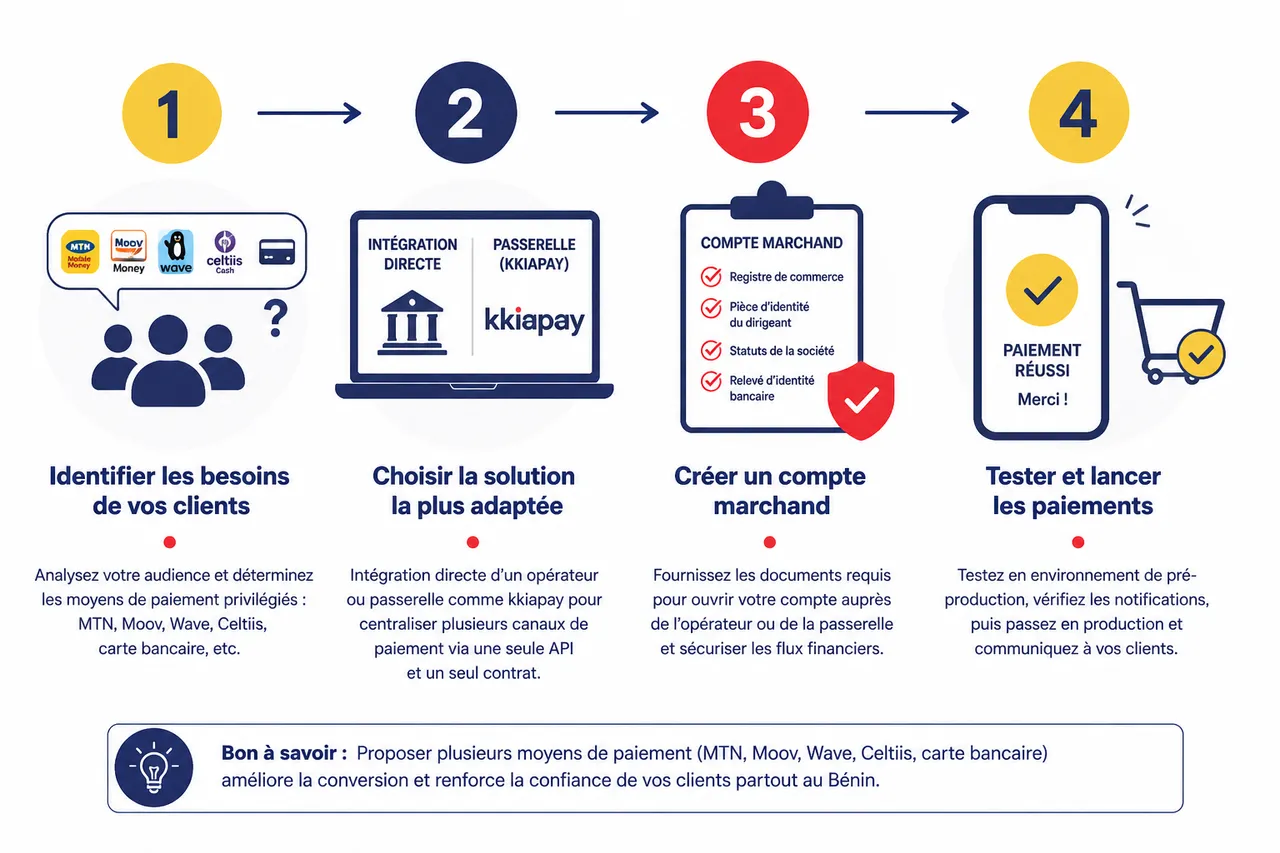
Étapes clés pour intégrer le mobile money
Pour intégrer le mobile money benin à votre activité, quelques étapes suffisent, mais chacune doit être abordée avec méthode pour maximiser l’efficacité de la mise en place.
- Commencez par identifier les besoins de vos clients : veulent-ils payer par MTN, Moov, Wave, Celtiis, carte bancaire ? Cette analyse passe par l’observation de votre audience (origine géographique, pouvoir d’achat, niveau de digitalisation) et par des échanges réguliers avec vos clients. Une boutique en ligne ciblant essentiellement des jeunes urbains pourra privilégier Wave et la carte bancaire, tandis qu’un service de paiement de factures accessible depuis tout le territoire devra proposer MTN, Moov et Celtiis Cash.
- Choisissez la solution la plus adaptée : intégration directe d’un opérateur ou passerelle comme kkiapay pour centraliser les paiements. L’intégration directe est envisageable pour une entreprise qui ne dépend que d’un seul opérateur, mais devient vite complexe dès que le besoin de diversification apparaît. En optant pour kkiapay, il est possible de gérer plusieurs canaux de paiement à partir d’une seule API et d’un seul contrat, ce qui simplifie la maintenance et réduit les coûts de développement.
- Créez un compte marchand auprès de l’opérateur ou de la passerelle, en fournissant les documents requis (registre de commerce, pièce d’identité du dirigeant, statuts de la société, relevé d’identité bancaire). Cette étape garantit que les flux financiers transitent vers un compte professionnel identifié, ce qui facilite les contrôles réglementaires (KYC, lutte contre le blanchiment) et les opérations de comptabilité interne.
- Installez un plugin ou connectez l’API à votre boutique en ligne ou application. Sur les CMS comme WooCommerce ou Shopify, cela se fait en quelques clics avec kkiapay, grâce à des modules déjà testés sur des dizaines de sites locaux. Pour une application sur mesure, l’API REST de kkiapay offre des endpoints documentés qui permettent de créer des liens de paiement, des formulaires intégrés ou des boutons « Payer maintenant » en fonction du parcours utilisateur.
- Effectuez des tests pour valider le bon fonctionnement et assurez-vous de bien recevoir les notifications de paiement. Les environnements de test fournis par kkiapay permettent de simuler des transactions sans impact financier, ce qui aide les développeurs à vérifier la bonne remontée des statuts (réussi, échoué, en attente) et des références de transaction. Cette phase est cruciale pour éviter les mauvaises surprises lors du lancement officiel.
- Vérifiez votre conformité avec la réglementation locale, notamment en ce qui concerne la sécurisation des données et la lutte contre la fraude. Les rapports de la BCEAO et de l’Autorité de régulation des communications électroniques et de la poste rappellent régulièrement les exigences en matière de KYC, de plafonds de transaction et de conservation des historiques, que les entreprises doivent intégrer dans leurs procédures internes. kkiapay accompagne généralement ses clients sur ces aspects en mettant à disposition des bonnes pratiques et des outils de suivi.
Conseils pour optimiser la conversion et la sécurité
- Mettez en avant la simplicité et la rapidité du paiement mobile sur votre site : des boutons clairs, des instructions simples, et des logos rassurants. Une page de paiement bien conçue réduit les abandons de panier et renforce la confiance, surtout pour les utilisateurs qui découvrent votre marque. En affichant les logos MTN, Moov, Wave, Celtiis Cash et kkiapay, vous montrez que vous vous appuyez sur des acteurs reconnus, ce qui contribue à légitimer votre offre.
- Offrez plusieurs moyens de paiement pour que chaque client se sente à l’aise : mobile money, carte bancaire, voire paiement à la livraison pour certains segments. Cette diversité permet de ne pas perdre un client simplement parce que son moyen de paiement préféré n’est pas disponible. Avec kkiapay, il devient possible de proposer ce choix sans multiplier les solutions techniques, grâce à un formulaire unique qui regroupe plusieurs options.
- Affichez les logos officiels de chaque opérateur pour rassurer vos clients sur la fiabilité du service. Les visuels reconnus jouent un rôle de repère psychologique et montrent que vos flux financiers transitent par des systèmes certifiés. C’est particulièrement important pour des paiements de montant élevé, où le client cherche des signes de sérieux avant de saisir son numéro de téléphone ou de carte.
- Utilisez un tableau de bord sécurisé, comme celui de kkiapay, pour suivre vos transactions en temps réel. Un suivi précis permet de détecter rapidement les anomalies (taux d’échec inhabituel sur un opérateur, fluctuation des volumes) et de prendre des décisions éclairées. Les filtres, exports et rapports de kkiapay aident aussi les équipes financières à rapprocher les transactions avec leur comptabilité, ce qui limite les erreurs et les litiges.
- Formez vos équipes à la gestion des paiements et à la détection des incidents pour réagir rapidement en cas de problème. Dans un contexte où les volumes peuvent dépasser plusieurs milliers de transactions par jour, la dimension humaine reste essentielle. Des procédures simples (check-list en cas d’erreur, canal de communication avec le support kkiapay, consignes pour informer les clients) permettent de maintenir un bon niveau de service même lors des périodes de forte affluence.
Sécurité, réglementation et bonnes pratiques pour les paiements mobiles au Bénin
Réglementation et obligations en 2026
Le secteur mobile money benin est strictement encadré par la BCEAO et les autorités nationales, qui publient régulièrement des rapports sur les services financiers numériques et l’inclusion financière. Les entreprises doivent :
- S’enregistrer comme marchands auprès de chaque opérateur ou passerelle. Cette inscription permet de les identifier de façon officielle, de leur attribuer des identifiants marchands et de contrôler la conformité de leur activité. Sans cet enregistrement, les flux peuvent être bloqués ou considérés comme non conformes, ce qui expose à des sanctions ou à des suspensions de service.
- Mettre en place des procédures anti-fraude (KYC, contrôle d’identité des clients). Les rapports de la BCEAO insistent sur l’importance de vérifier l’identité des utilisateurs pour limiter l’usurpation d’identité et le blanchiment de capitaux. Les entreprises doivent donc s’assurer que les comptes qu’elles utilisent pour encaisser les paiements sont eux-mêmes correctement vérifiés auprès des opérateurs et respecter les seuils d’anonymat imposés par la réglementation.
- Respecter les plafonds de transaction et les obligations de lutte contre le blanchiment. Les montants des dépôts, retraits et paiements sont soumis à des plafonds journaliers ou mensuels, en fonction du type de compte (classique, premium, entreprise). Ignorer ces limites peut conduire à un blocage temporaire des comptes ou à des investigations supplémentaires. kkiapay intègre ces contraintes dans ses paramétrages, afin que les e-commerçants restent dans les seuils autorisés.
- Stocker de façon sécurisée toutes les données clients et historiques de transactions. Au-delà des exigences financières, la protection des données personnelles est un enjeu majeur, renforcé par les textes régionaux et nationaux. Les entreprises doivent donc choisir des partenaires capables de respecter des standards élevés de sécurité, de chiffrement et de sauvegarde, ce qui fait partie des engagements techniques de kkiapay.
Bonnes pratiques pour sécuriser les paiements mobiles
- Choisissez uniquement des solutions reconnues et certifiées. S’appuyer sur les opérateurs agréés par la BCEAO et sur des passerelles comme kkiapay, qui travaillent en conformité avec les standards de sécurité régionaux, réduit fortement le risque de failles critiques. Les certifications et audits réguliers sont un gage de sérieux, qu’il convient de vérifier avant chaque partenariat.
- Chiffrez systématiquement les informations sensibles. Les numéros de téléphone, les références de transaction et, le cas échéant, les données de carte bancaire doivent transiter via des protocoles sécurisés (HTTPS, TLS) et être stockés de manière chiffrée. kkiapay met en œuvre ces bonnes pratiques au cœur de son infrastructure, mais les entreprises doivent aussi s’assurer que leurs propres serveurs et applications respectent ces standards.
- Formez vos équipes à la gestion des risques et à la détection de tentatives de fraude. Une grande partie des incidents résulte de comportements humains (phishing, partage de mots de passe, validation de transactions suspectes). En sensibilisant régulièrement les collaborateurs aux scénarios les plus fréquents, il est possible de réduire considérablement le nombre d’attaques réussies.
- Informez vos clients sur les bonnes pratiques de sécurité. Rappeler qu’il ne faut jamais partager un code secret, encourager l’activation de la double vérification lorsque c’est possible, ou expliquer comment reconnaître un message frauduleux sont des gestes simples mais efficaces. Les clients qui se sentent accompagnés sur ces sujets ont davantage confiance dans la solution de paiement proposée.
- Surveillez vos transactions en temps réel pour tout comportement inhabituel. Des pics d’activité soudains sur une zone géographique, des montants atypiques ou des tentatives répétées de paiement échoué doivent alerter les équipes. Les tableaux de bord de kkiapay, combinés à des alertes internes, permettent de réagir rapidement et de limiter l’impact d’éventuelles attaques.
Investir dans la sécurité, c’est investir dans la confiance : les clients sont plus enclins à utiliser un service lorsqu’ils perçoivent que leurs paiements et leurs données sont protégés. Dans un pays où le mobile money gère plusieurs milliers de milliards de FCFA de dépôts chaque année, cette confiance est un actif stratégique pour toute entreprise.
Avantages et défis du mobile money pour les entreprises et consommateurs béninois
Bénéfices pour les entreprises et les consommateurs
- Encaissements rapides, disponibles 24h/24 et 7j/7, même pour les clients sans compte bancaire. Le mobile money contourne les contraintes d’accès aux agences bancaires, particulièrement dans les zones rurales ou périurbaines. Une boutique en ligne peut ainsi enregistrer des ventes à toute heure, y compris tard le soir ou le week-end, ce qui augmente mécaniquement son chiffre d’affaires potentiel.
- Réduction des manipulations d’espèces et des risques de perte ou de vol. En digitalisant les encaissements, les entreprises limitent le transport physique de cash et les erreurs de caisse. Les flux sont tracés automatiquement dans les portefeuilles électroniques et dans les outils de suivi comme le tableau de bord kkiapay, ce qui facilite les rapprochements comptables et réduit les litiges.
- Gestion facilitée de la facturation, avec possibilité d’automatiser les paiements récurrents. Pour les abonnements (SaaS local, services de formation, abonnements médias), il devient possible de mettre en place des paiements réguliers via mobile money, en envoyant des liens ou en paramétrant des rappels automatisés. Les entreprises gagnent du temps et sécurisent leurs revenus, tout en offrant plus de confort à leurs clients.
- Accès à une clientèle élargie, y compris en dehors des grandes villes. Grâce aux centaines de milliers de points de service et à l’extension des réseaux mobiles, une marque basée à Cotonou peut toucher des consommateurs dans tout le pays, voire dans la région, sans ouvrir de boutiques physiques. Le mobile money agit comme un pont entre le commerce urbain et la demande rurale ou périurbaine.
- Simplification de la gestion financière, grâce à des outils de suivi centralisés. En regroupant les paiements sur une passerelle comme kkiapay, les entreprises disposent de tableaux de bord détaillés, d’exports réguliers et d’indicateurs de performance (taux de conversion, panier moyen, répartition par canal). Ces outils transforment les données brutes en informations utiles pour piloter la stratégie commerciale.
Les retours terrain sont parlants. Charbel ZINSOU rapporte : « Grâce à sa plateforme de paiement, Kkiapay nous permet de rentabiliser nos services sur le plan national à travers une solution de paiement facile à intégrer, 100 % béninoise. ». De nombreuses entreprises observent une nette hausse du taux de conversion et une meilleure régularité des encaissements après avoir adopté le mobile money benin, en particulier lorsqu’il est intégré de manière fluide au parcours utilisateur.
Défis et points de vigilance
- Bien gérer les frais de transaction pour préserver la rentabilité, surtout sur les petits paniers. Les commissions prélevées par les opérateurs peuvent représenter une part significative du prix final pour des micro-transactions. Il est donc important de les intégrer dans la politique tarifaire (frais de service, montant minimum de commande) et d’utiliser une passerelle comme kkiapay pour comparer l’impact de chaque canal et optimiser la répartition des paiements.
- Assurer une connexion Internet fiable pour garantir des paiements sans interruption. Même si les menus USSD fonctionnent sans data, l’expérience de paiement la plus fluide (application, site web, liens de paiement) repose sur une connexion stable. Les entreprises doivent donc anticiper ces contraintes en proposant éventuellement des solutions de secours, ou en adaptant leurs interfaces à des conditions de réseau parfois fluctuantes.
- Former régulièrement équipes et clients à l’utilisation des nouveaux outils. Les plateformes de paiement évoluent, les applications se mettent à jour, et de nouveaux services apparaissent. Sans formation continue, les utilisateurs peuvent se sentir perdus ou commettre des erreurs. Des guides simples, des tutoriels vidéo ou des sessions de démonstration en ligne permettent de maintenir un bon niveau de maîtrise.
- S’adapter rapidement aux évolutions réglementaires et technologiques. Le cadre légal des services financiers numériques est en mouvement, avec de nouvelles directives publiées par la BCEAO et les autorités nationales. Les entreprises doivent rester informées et ajuster leurs pratiques (plafonds, reporting, contrôles) tout en suivant les innovations techniques (QR codes, paiements instantanés, nouveaux opérateurs). kkiapay joue ici un rôle d’intermédiaire en intégrant ces évolutions dans ses outils et en les communiquant à ses clients.
Nouveaux usages et intégrations avancées du mobile money au Bénin
Mobile money et produits financiers digitaux
Au-delà du simple paiement, le mobile money sert de base à de nouveaux produits financiers digitaux : prêts instantanés, épargne automatisée, micro-assurance. MTN Bénin, par exemple, revendique plus d’un million d’utilisateurs pour ses prêts digitaux lancés récemment, montrant que les portefeuilles mobiles deviennent de véritables plates-formes financières. En se connectant à ces services via kkiapay, les entreprises peuvent imaginer des offres de paiement différé ou des programmes de fidélité adossés à des comptes mobiles.
QR codes, liens de paiement et commerce social
L’essor des QR codes et des liens de paiement transforme la manière d’encaisser, notamment pour le commerce social sur WhatsApp, Facebook ou Instagram. Un vendeur peut partager un lien kkiapay directement dans une conversation ou afficher un QR code en boutique physique, ce qui simplifie la transition entre la discussion commerciale et le paiement. Ces outils sont particulièrement adaptés aux micro-entreprises, qui n’ont pas toujours un site web complet mais disposent d’une audience engagée sur les réseaux sociaux.
Intégration du mobile money dans les services publics et l’inclusion financière
Les autorités béninoises intègrent progressivement le mobile money dans les paiements de services publics : taxes, droits administratifs, frais de scolarité. Cette intégration s’inscrit dans la stratégie nationale d’inclusion financière, qui vise à rapprocher les services de l’État des citoyens grâce au numérique. En répondant à ces standards et en facilitant l’encaissement pour les structures publiques, des solutions comme kkiapay contribuent à un écosystème plus transparent, plus traçable et plus accessible.
Perspectives et recommandations pour profiter du mobile money au Bénin
Le mobile money est aujourd’hui un levier incontournable pour toute entreprise qui souhaite réussir en ligne au Bénin. Avec des solutions de plus en plus simples à intégrer, sécurisées et flexibles, il n’a jamais été aussi facile d’ouvrir son activité au numérique et de toucher une clientèle plus large. La clé, c’est d’opter pour la solution qui correspond vraiment à vos besoins, tout en restant vigilant sur la sécurité et la conformité, et en tirant parti de l’agrégation proposée par des passerelles comme kkiapay.
Si vous envisagez une croissance durable, investir dans des outils qui évoluent avec vous et qui rassurent vos clients à chaque étape est stratégique. Adopter le mobile money benin, c’est ouvrir la porte à de nouvelles opportunités en 2026 : à vous de saisir cette dynamique pour faire grandir votre activité, en toute confiance, en vous appuyant sur des partenaires technologiques capables d’absorber les volumes, de suivre la réglementation et d’accompagner votre équipe au quotidien.

