Le paiement sans contact simplifie vos achats quotidiens, mais cette facilité cache des risques réels si vous ne prenez pas les bonnes précautions. En 2026, avec la multiplication des transactions instantanées en Afrique de l’Ouest, protéger vos données et sécuriser chaque paiement devient essentiel.
Que vous soyez entrepreneur ou e-commerçant utilisant des solutions comme kkiapay pour vos transactions en ligne par mobile money ou carte bancaire, comprendre les failles potentielles vous évite des pertes financières et renforce la confiance de vos clients. Ce guide vous dévoile les précautions concrètes à adopter pour utiliser le sans contact en toute sérénité, sans compromettre la rapidité ni la performance de vos opérations.
Comprendre le paiement sans contact en 2026
Le paiement sans contact désigne une transaction réalisée sans insérer une carte dans un terminal ni remettre d’espèces. Il peut fonctionner avec une carte bancaire NFC, un smartphone, une montre connectée, un QR code ou un portefeuille mobile. Le terme recouvre donc plusieurs usages qui ne présentent pas exactement les mêmes risques ni les mêmes exigences de sécurité.
Les données récentes confirment le rôle croissant du téléphone dans les paiements numériques. Selon la Banque mondiale, 40 % des adultes d’Afrique subsaharienne détenaient un compte de mobile money en 2024, contre 27 % en 2021. À l’échelle des pays à revenu faible ou intermédiaire, 61 % des adultes, soit 82 % des titulaires d’un compte, avaient effectué ou reçu un paiement numérique en 2024.
- Une adoption portée par le mobile money. Le rapport 2025 de la GSMA indique que l’Afrique subsaharienne comptait plus de 1,1 milliard de comptes de mobile money enregistrés. Ce chiffre correspond à des comptes ouverts et non à des utilisateurs actifs uniques, mais il illustre l’ampleur de l’écosystème régional.
- Des paiements numériques plus fréquents. La Banque mondiale estime que les paiements numériques effectués auprès de commerçants concernaient 42 % des adultes dans les économies à revenu faible ou intermédiaire en 2024. Pour un e-commerçant, cela renforce l’intérêt de proposer plusieurs parcours de paiement adaptés au téléphone.
- Une progression qui ne supprime pas les écarts d’accès. La possession d’un compte ne garantit ni une connexion stable, ni un smartphone récent, ni une bonne maîtrise des pratiques de sécurité. Une expérience fiable doit donc prévoir des messages clairs, un parcours léger et une assistance en cas d’échec.
Ces statistiques ne permettent pas d’affirmer que 70 % des transactions de proximité sont sans contact dans toutes les capitales ouest-africaines. Les taux varient selon le pays, le réseau, le type de commerce et la définition retenue. Il est préférable d’utiliser les données nationales de la banque centrale, de l’opérateur ou du prestataire concerné avant de communiquer un chiffre local.
Les technologies qui rendent le sans contact possible
NFC: la proximité entre le support et le terminal
La technologie NFC établit une communication à très courte distance entre une carte, un téléphone ou un objet connecté et un terminal compatible. La transaction utilise généralement des données de paiement protégées et, selon le montant ou les règles de l’émetteur, peut demander une authentification. La présence du symbole sans contact ne garantit toutefois pas que tous les appareils ou toutes les cartes fonctionneront dans chaque situation.
QR code: la simplicité, avec une exigence de vérification
Avec un QR code, le client scanne une référence affichée par le commerçant ou générée dans une application. Avant de confirmer, il doit vérifier le nom du bénéficiaire, le montant et, lorsque l’application l’affiche, la référence de la commande. Un code imprimé peut être recouvert ou remplacé par un autocollant frauduleux: l’affichage du nom du marchand et la réconciliation automatique de la commande sont donc essentiels.
Mobile money et paiements en ligne
Le mobile money permet de payer depuis un portefeuille associé à un numéro de téléphone, sans compte bancaire classique. En Afrique de l’Ouest, cette solution élargit l’accès au commerce numérique, mais elle rend la protection de la carte SIM, du code secret et du téléphone particulièrement importante. Kkiapay permet aux entreprises d’intégrer des paiements par mobile money, carte bancaire et Wave dans un même parcours, selon les moyens disponibles dans le marché ciblé.
Un support n’est pas un autre
Une carte NFC, un paiement par QR code et un lien de paiement ne suivent pas le même parcours technique. Le commerçant doit expliquer clairement la procédure à son équipe et au client, notamment lorsqu’une validation sur téléphone est nécessaire. Cette distinction évite de traiter à tort un paiement par QR code comme une simple transaction par carte sans contact.
| Mode de paiement | Action du client | Point de vigilance principal |
|---|---|---|
| NFC | Approcher une carte ou un appareil du terminal | Vérifier le montant et protéger le support en cas de perte |
| QR code | Scanner puis confirmer dans une application | Contrôler le bénéficiaire et éviter les codes modifiés |
| Mobile money | Valider depuis un portefeuille mobile | Protéger le code secret, la SIM et le téléphone |
| Lien de paiement | Ouvrir un lien et choisir un moyen de paiement | Vérifier le domaine, le commerçant et le montant demandé |
Les risques à distinguer avant de sécuriser un paiement
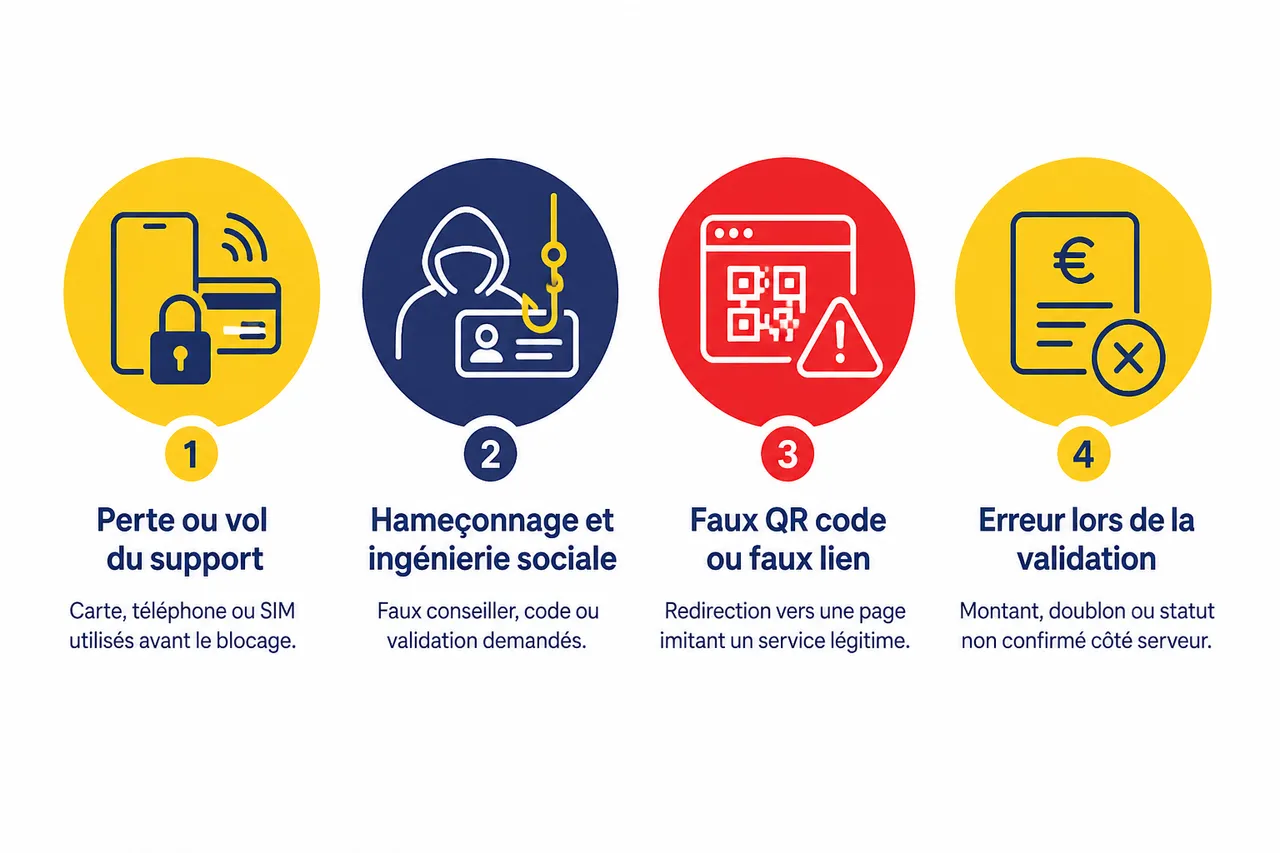
La sécurité ne consiste pas uniquement à empêcher la lecture sans autorisation d’une carte. Le scénario le plus fréquent est souvent plus simple : téléphone perdu, code communiqué à un tiers, faux conseiller, lien imitant un service connu ou erreur de montant lors de la validation.
- Perte ou vol du support. Une carte, un téléphone ou une carte SIM peut être utilisé avant son blocage. La rapidité de réaction réduit l’exposition : verrouillez immédiatement le téléphone, suspendez le portefeuille mobile et faites opposition auprès de l’émetteur concerné.
- Hameçonnage et ingénierie sociale. Un fraudeur peut se faire passer pour une banque, un opérateur ou un service marchand afin d’obtenir un code, une validation ou une capture d’écran. Aucun support sérieux ne doit demander le partage d’un code secret ou d’un mot de passe à usage unique par message.
- Faux QR code ou faux lien. Le client peut être redirigé vers une page qui copie l’apparence d’un service légitime. L’adresse du site, le nom du bénéficiaire, le certificat de connexion et le montant doivent être contrôlés avant toute confirmation.
- Erreur opérationnelle. Un doublon, une commande non rapprochée ou un paiement marqué comme réussi sans confirmation serveur peut provoquer une livraison injustifiée. Le commerçant doit vérifier le statut côté serveur et conserver l’identifiant unique de la transaction.
- Indisponibilité du réseau. Une coupure de connexion ou une latence peut donner l’impression qu’un paiement a échoué alors qu’il est en cours de traitement. Il faut éviter de répéter immédiatement l’opération et consulter l’historique ou le tableau de bord avant de débiter une seconde fois.
Les précautions indispensables côté utilisateur
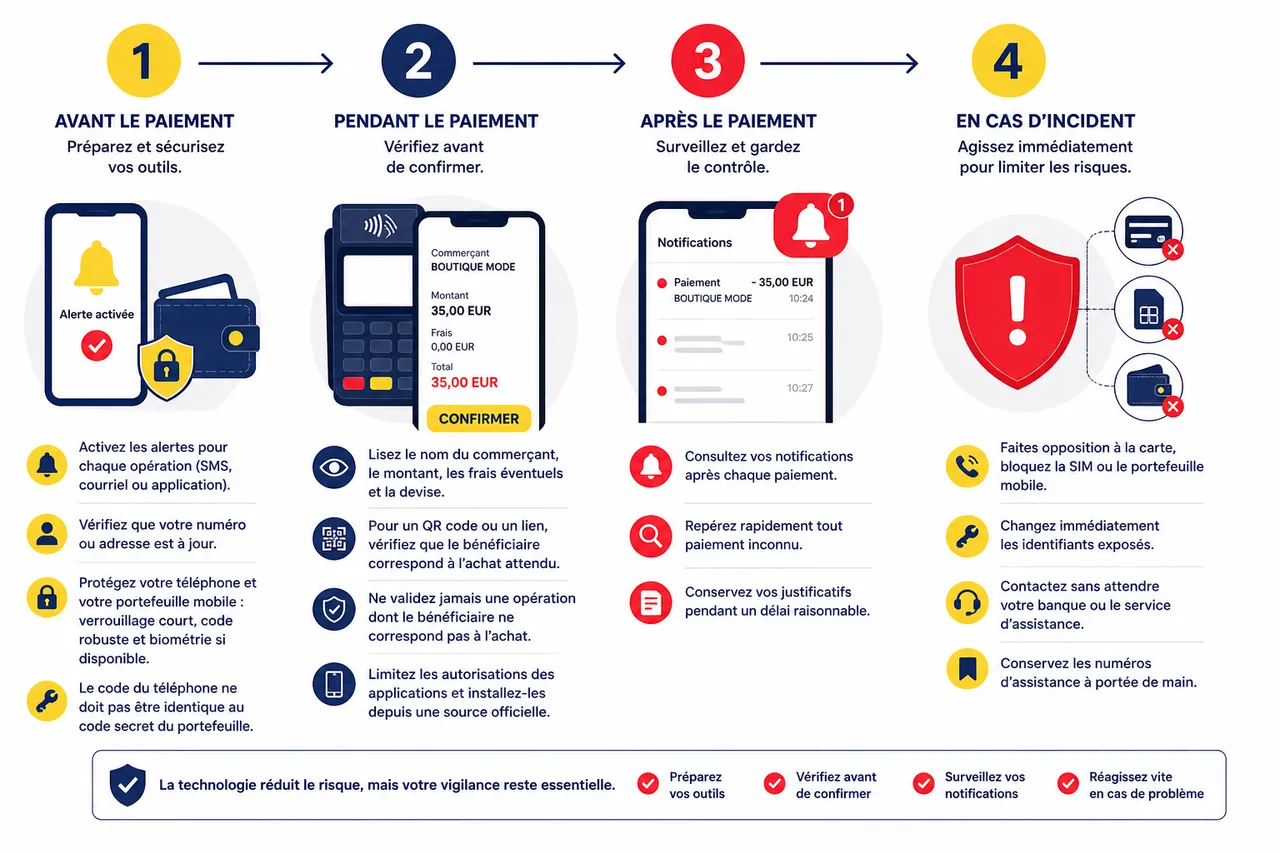
Une protection efficace repose sur des gestes simples, appliqués avant, pendant et après le paiement. La technologie réduit le risque, mais elle ne remplace ni la vérification du destinataire ni la réaction rapide en cas d’incident.
- Activez les alertes pour chaque opération. Les notifications par SMS, courriel ou application permettent de détecter rapidement un paiement inconnu. Vérifiez que le numéro ou l’adresse utilisée est à jour et ne désactivez pas les alertes uniquement pour éviter les messages fréquents.
- Protégez le téléphone et le portefeuille mobile. Utilisez un verrouillage automatique court, un code difficile à deviner et, si l’appareil le permet, une authentification biométrique. Le code de déverrouillage du téléphone ne doit pas être identique au code secret du portefeuille.
- Contrôlez les informations avant de confirmer. Lisez le nom du commerçant, le montant, les frais éventuels et la devise. Pour un QR code ou un lien, ne validez jamais une opération dont le bénéficiaire ne correspond pas à l’achat attendu.
- Limitez les autorisations des applications. Installez les applications depuis une source officielle et vérifiez leurs permissions. Une application de paiement n’a généralement pas besoin d’un accès illimité à vos contacts, vos fichiers ou vos messages.
- Réagissez sans attendre en cas de perte. Faites opposition à la carte, bloquez la SIM ou le portefeuille mobile et changez les identifiants exposés. Conservez les numéros d’assistance de votre banque, de votre opérateur et de votre prestataire dans un endroit accessible.
Une méthode de sécurité adaptée aux entreprises
Pour un entrepreneur, le risque ne s’arrête pas à l’encaissement. Il concerne aussi les comptes administrateurs, les remboursements, les rapprochements comptables et les données personnelles des clients. L’intégration doit donc être conçue comme un processus de contrôle, et non comme l’ajout d’un simple bouton de paiement.
Choisir une solution adaptée au marché
Comparez les moyens de paiement réellement utilisés par votre clientèle, les délais de règlement, les frais, les mécanismes de remboursement et la qualité du support. Kkiapay répond à ce besoin en réunissant l’intégration de paiements par mobile money, carte bancaire et Wave pour les entreprises et les développeurs en Afrique de l’Ouest.
Séparer les accès et appliquer le principe du moindre privilège
Chaque membre de l’équipe doit disposer uniquement des droits nécessaires à sa fonction. L’accès aux remboursements, aux clés API et aux données sensibles doit être limité, protégé par une authentification renforcée et révoqué lorsqu’un collaborateur quitte l’entreprise.
Ne jamais valider uniquement côté navigateur
Après une redirection ou un retour vers le site, le serveur doit vérifier la transaction auprès du prestataire avant de confirmer la commande. Le montant, la devise, l’identifiant de commande et le statut final doivent être comparés afin d’éviter les manipulations du parcours client.
Prévoir les incidents et les remboursements
Définissez une procédure écrite pour les paiements en attente, les doublons, les contestations et les interruptions de réseau. Un tableau de bord sécurisé comme celui proposé dans l’environnement kkiapay aide l’équipe à suivre les opérations, mais il doit être complété par des journaux, des alertes et une règle claire de rapprochement.
- Avant la mise en production. Testez les paiements réussis, refusés, interrompus, remboursés et expirés. Vérifiez aussi le comportement du site lorsque le client ferme la page ou perd sa connexion.
- Pendant l’exploitation. Surveillez les montants inhabituels, les séries d’échecs, les remboursements fréquents et les changements de coordonnées. Ces signaux ne prouvent pas à eux seuls une fraude, mais ils justifient une vérification.
- Après chaque incident. Conservez les identifiants de transaction, l’heure, le canal utilisé et les actions réalisées. Cette traçabilité accélère le support client et permet d’identifier une faiblesse répétée.
| Contrôle | Objectif | Application pratique |
|---|---|---|
| Authentification forte | Empêcher l’accès aux comptes sensibles | Activer la double authentification pour les administrateurs |
| Validation serveur | Éviter les confirmations falsifiées | Vérifier le statut auprès du prestataire avant la livraison |
| Journalisation | Retracer chaque opération | Conserver les identifiants, montants et horodatages |
| Gestion des accès | Réduire les erreurs internes | Attribuer des rôles distincts et retirer les accès inutiles |
Ce que les nouvelles données changent pour le commerce ouest-africain
La progression du mobile money ne signifie pas que tous les clients disposent du même équipement ou du même niveau de confiance numérique. L’expérience de paiement doit rester accessible lorsque la connexion est lente, lorsque le client utilise un appareil ancien ou lorsqu’il préfère un canal mobile plutôt qu’une carte.
Concevoir un parcours léger et inclusif
Réduisez le nombre d’écrans, affichez clairement les frais et évitez les formulaires inutiles. Un lien de paiement ou une interface adaptée au mobile peut faciliter l’achat, tandis qu’une assistance par téléphone ou messagerie aide à résoudre les blocages sans demander au client de recommencer toute la commande.
Mesurer la qualité, pas seulement le volume
Le nombre de transactions ne suffit pas pour évaluer une solution. Suivez aussi le taux de réussite, le délai de confirmation, les abandons, les doublons, les remboursements et les réclamations. Cette lecture permet de distinguer une croissance saine d’une hausse accompagnée d’une expérience dégradée.
Faire de la pédagogie un outil antifraude
Expliquez sur la page de paiement qu’un code secret ne doit jamais être communiqué et qu’un paiement doit être confirmé uniquement dans le canal officiel. Cette information, répétée au bon moment, réduit les erreurs et renforce la confiance envers le commerçant.
Avantages et limites du sans contact en 2026
| Avantage | Valeur pour le client | Condition de réussite |
|---|---|---|
| Rapidité | Moins d’étapes au moment de régler | Terminal, application ou réseau disponibles |
| Choix du moyen de paiement | Carte, mobile money, Wave ou QR code selon le contexte | Solution intégrée aux habitudes locales |
| Réduction du cash | Moins de monnaie à transporter | Rapprochement fiable et accès aux justificatifs |
| Traçabilité | Historique consultable en cas de litige | Notifications et conservation des références |
Des limites subsistent malgré ces bénéfices. La couverture réseau, l’autonomie du téléphone, les plafonds, les frais, la compatibilité des terminaux et la disponibilité du support peuvent interrompre l’expérience. Le paiement en espèces ou par carte avec saisie du code reste utile comme solution de secours, notamment lors d’une panne ou pour certains clients.
FAQ sur le paiement sans contact en 2026
Le paiement sans contact est-il sécurisé ?
Il peut être sécurisé lorsque le support est protégé, que le montant est vérifié et que les notifications sont activées. Les plafonds et l’authentification réduisent l’exposition, mais ils ne protègent pas contre le partage volontaire d’un code, un faux lien ou une validation adressée au mauvais bénéficiaire.
Quel est le plafond du paiement sans contact en 2026 ?
Il n’existe pas un plafond universel. Le montant dépend de la banque, de l’opérateur, du pays, du type de compte, du niveau de vérification et du canal utilisé. Consultez la grille officielle de votre prestataire plutôt que de vous fier à une limite annoncée pour un autre marché.
Que faire après la perte d’un téléphone ou d’une carte ?
Verrouillez l’appareil, faites suspendre la SIM ou le portefeuille mobile et contactez immédiatement l’émetteur de la carte. Changez les identifiants exposés, vérifiez les dernières opérations et signalez toute transaction contestée selon la procédure du prestataire.
Un QR code est-il plus risqué qu’une carte sans contact ?
Les risques sont différents. Le QR code expose davantage au remplacement du code ou à la redirection vers un faux site, tandis que la carte impose surtout de protéger le support et de surveiller les paiements. Dans les deux cas, le nom du bénéficiaire et le montant doivent être contrôlés avant confirmation.
Comment un e-commerçant doit-il confirmer un paiement ?
Il doit vérifier le statut côté serveur auprès de son prestataire, puis rapprocher la transaction de la commande, du montant et de la devise. Une capture d’écran, un simple retour du navigateur ou un message du client ne suffit pas pour déclencher automatiquement la livraison.
Le paiement sans contact apporte rapidité et souplesse, mais sa sécurité dépend autant des habitudes que de la technologie. Pour les entreprises ouest-africaines, une solution intégrant mobile money, carte bancaire et Wave, comme kkiapay, prend toute sa valeur lorsqu’elle est associée à une validation serveur, des accès maîtrisés, des alertes et une procédure claire en cas d’incident.

