Accepter les paiements par carte bancaire en Afrique de l’Ouest peut transformer votre chiffre d’affaires, mais seulement si vos clients vont jusqu’au bout de la transaction. Trop d’e-commerçants perdent des ventes à cause de processus complexes, de frais opaques ou d’intégrations techniques mal maîtrisées. Kkiapay simplifie cette équation en offrant une API performante qui connecte carte bancaire, mobile money et Wave en quelques lignes de code, tout en sécurisant chaque transaction.
Ce guide vous montre comment optimiser chaque étape, de l’intégration technique à l’expérience utilisateur, pour maximiser vos conversions et rassurer vos clients dès le premier clic.
Pourquoi le paiement par carte bancaire séduit les entreprises africaines
Le paiement par carte bancaire répond à un double enjeu: élargir les possibilités de règlement et instaurer un climat de confiance au moment où le client s’apprête à acheter. En Afrique de l’Ouest, il complète naturellement le mobile money et les portefeuilles numériques, notamment pour les clients bancarisés, les entreprises, les voyageurs et la diaspora.
Cette évolution s’inscrit dans une progression plus large des paiements numériques. Selon la Banque mondiale, 42 % des adultes des pays à revenu faible ou intermédiaire ont effectué un paiement numérique en magasin ou en ligne en 2024, contre 35 % en 2021. La carte bancaire ne remplace donc pas les moyens de paiement locaux: elle s’intègre dans un écosystème où les clients choisissent le canal le plus pratique selon leur situation.
- Un accès à une clientèle plus large. La carte permet de vendre à des clients qui ne disposent pas du même opérateur de mobile money que le commerçant, mais aussi à des acheteurs internationaux. Sur une boutique béninoise, ivoirienne ou sénégalaise, cette option peut débloquer des commandes provenant d’une autre zone monétaire ou d’un client en déplacement.
- Une expérience adaptée aux achats à distance. Un lien de paiement ou une page intégrée permet de finaliser une commande depuis un téléphone, sans déplacement ni échange prolongé avec le vendeur. Kkiapay facilite ce scénario en réunissant carte bancaire, mobile money et Wave dans un même parcours.
- Une meilleure continuité commerciale. Lorsque plusieurs moyens de paiement sont disponibles, un échec sur un canal ne signifie pas nécessairement la perte de la vente. Le client peut choisir une carte, un compte mobile money ou Wave selon la disponibilité de son solde, de son réseau et de son établissement financier.
Fonctionnement et sécurité du paiement par carte bancaire
Lors d’un paiement en ligne, le client renseigne les données de sa carte sur une interface sécurisée. La demande est ensuite transmise à l’établissement acquéreur, au réseau de carte et à la banque émettrice, qui vérifie notamment la validité de la carte, le solde disponible et les signaux de risque. La transaction est acceptée, refusée ou soumise à une authentification complémentaire.
Le protocole EMV 3-D Secure ajoute une étape d’authentification lorsque le niveau de risque le justifie. Cette étape peut prendre la forme d’une validation dans l’application bancaire, d’un code à usage unique ou d’un autre mécanisme défini par la banque. Le PCI Security Standards Council encadre également les environnements techniques utilisés pour l’authentification 3-D Secure et la protection des données de paiement.
La conformité PCI DSS reste essentielle, mais elle ne signifie pas que le commerçant doit nécessairement stocker lui-même les données de carte. Une architecture avec tokenisation et page de paiement hébergée par un prestataire spécialisé limite l’exposition des informations sensibles. Kkiapay peut ainsi prendre en charge une partie des exigences techniques, tandis que l’entreprise conserve la responsabilité de ses accès, de ses utilisateurs et de ses procédures internes.
- Le chiffrement et la tokenisation. Les données sensibles doivent être protégées pendant leur transmission et ne pas être conservées inutilement dans les systèmes du commerçant. La tokenisation remplace les informations de carte par un identifiant exploitable pour certains usages, sans exposer le numéro réel à chaque étape.
- Le 3-D Secure et l’analyse du risque. Une authentification systématique peut rassurer, mais elle ajoute parfois une friction. Une stratégie efficace combine authentification, règles antifraude et analyse du contexte afin de préserver la fluidité des transactions légitimes.
- La gestion des incidents. Un paiement refusé n’est pas toujours une fraude: plafond atteint, carte expirée, erreur de saisie ou problème réseau sont également fréquents. Le tableau de bord et les notifications de Kkiapay doivent aider l’équipe à distinguer ces cas et à guider le client sans lui demander de communiquer ses données bancaires.
| Élément | Rôle | Action pour le commerçant |
|---|---|---|
| 3-D Secure | Authentifier le porteur lorsque la banque le demande | Prévoir un message clair et une reprise de parcours en cas d’échec |
| PCI DSS | Encadrer la protection des données de carte | Privilégier un prestataire et une intégration conformes aux exigences applicables |
| Tokenisation | Limiter l’exposition du numéro de carte | Éviter de stocker les données sensibles dans la boutique ou l’application |
| Journalisation | Retracer les étapes d’une transaction | Conserver des références de paiement exploitables pour le support et les rapprochements |
Intégrer le paiement par carte bancaire avec Kkiapay
L’intégration commence par la définition du parcours commercial: paiement sur une boutique, règlement par lien, encaissement dans une application ou paiement récurrent. Cette décision détermine le type d’interface, les notifications à prévoir et les données à transmettre à votre système de gestion.
Avec Kkiapay, une entreprise peut utiliser une solution prête à l’emploi ou connecter une API à son environnement technique. Les développeurs peuvent ainsi conserver une expérience cohérente avec le site ou l’application, tandis que les petites équipes peuvent démarrer avec une configuration plus simple. Le tableau de bord centralise le suivi des transactions et facilite le contrôle quotidien des encaissements.
- Préparer le compte marchand. Vérifiez les informations légales, les coordonnées de règlement et les paramètres de notification avant l’ouverture aux clients. Une configuration incomplète peut retarder l’activation ou compliquer le rapprochement des fonds.
- Choisir le bon mode d’intégration. Un plugin convient à une boutique standard et réduit le temps de déploiement. Une API est plus adaptée à une marketplace, à une application mobile ou à un parcours nécessitant des règles métier particulières.
- Tester les scénarios réels. Le test ne doit pas se limiter à un paiement accepté. Il faut aussi simuler un refus, une interruption, une double soumission, une notification retardée, un remboursement et une transaction mobile. Ces scénarios évitent qu’une commande soit livrée sans confirmation fiable.
- Automatiser la confirmation. Le statut affiché au client doit être relié à une notification serveur ou à un mécanisme de vérification côté marchand. Une simple redirection du navigateur ne suffit pas toujours pour confirmer définitivement qu’un paiement a été traité.
Dans la pratique, la qualité de l’intégration se mesure autant à la réussite du paiement qu’à la facilité de gestion après la transaction. Les références doivent être lisibles, les notifications compréhensibles et les remboursements traçables. Kkiapay aide les équipes à réunir ces opérations dans un environnement adapté aux besoins des e-commerçants et des développeurs ouest-africains.
Carte bancaire, mobile money et Wave: organiser une complémentarité efficace
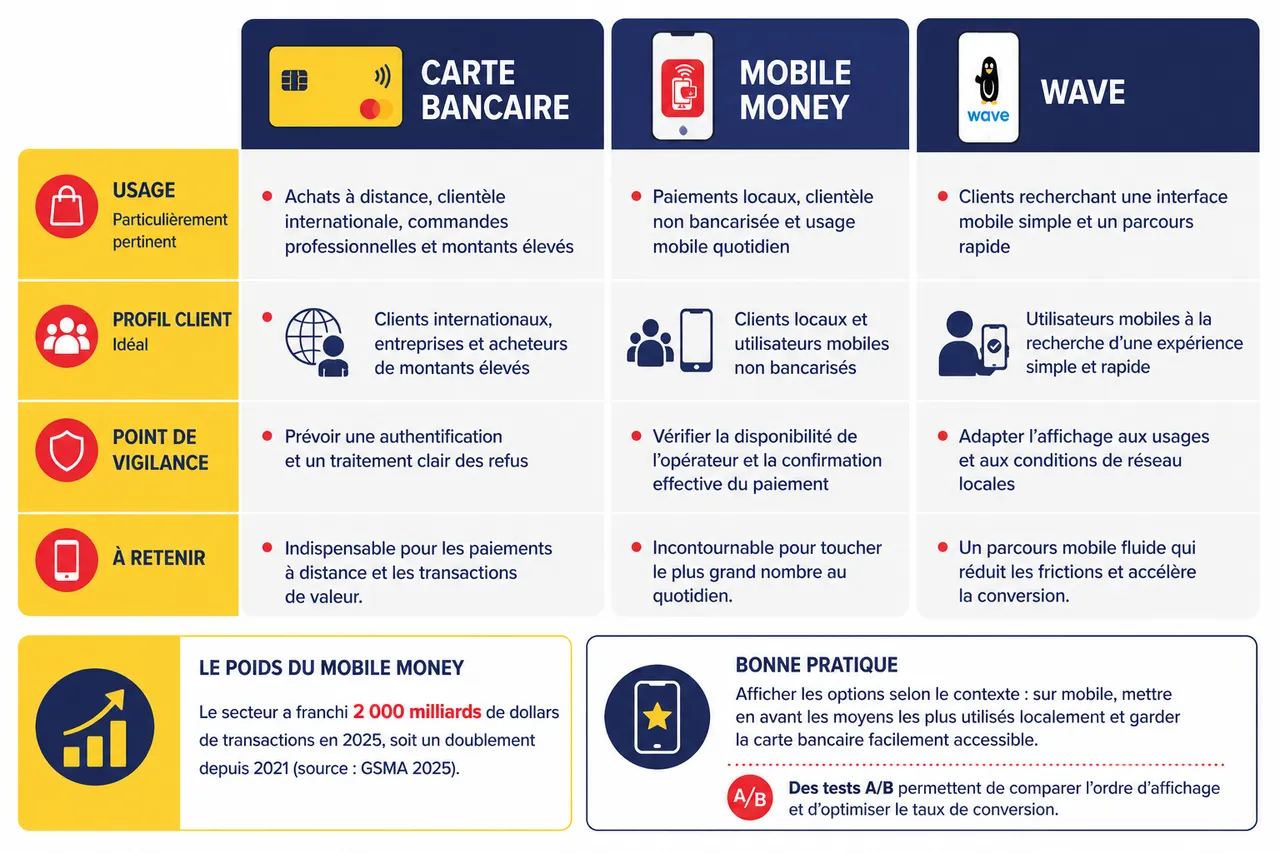
Les habitudes de paiement varient selon le pays, le profil du client, le montant et le contexte d’achat. Une entreprise qui ne propose qu’un seul canal impose donc une contrainte inutile à une partie de son audience. La stratégie la plus solide consiste à afficher plusieurs options sans rendre l’interface confuse.
| Solution | Usage particulièrement pertinent | Point de vigilance |
|---|---|---|
| Carte bancaire | Achats à distance, clientèle internationale, commandes professionnelles et montants élevés | Prévoir une authentification et un traitement clair des refus |
| Mobile money | Paiements locaux, clientèle non bancarisée et usage mobile quotidien | Vérifier la disponibilité de l’opérateur et la confirmation effective du paiement |
| Wave | Clients recherchant une interface mobile simple et un parcours rapide | Adapter l’affichage aux usages et aux conditions de réseau locales |
Le rapport 2025 de la GSMA confirme le poids du mobile money dans les économies d’Afrique subsaharienne. À l’échelle mondiale, le secteur a franchi 2 000 milliards de dollars de transactions en 2025, soit un doublement depuis 2021. Pour un commerçant, cette donnée rappelle qu’une stratégie carte bancaire efficace doit rester interopérable avec les usages mobiles plutôt que de les ignorer.
- Afficher les options selon le contexte. Sur mobile, les moyens de paiement les plus utilisés localement peuvent apparaître en premier, tandis que la carte reste facilement accessible pour les clients internationaux. Des tests A/B permettent de comparer l’ordre des options sans modifier toute la page.
- Éviter la concurrence entre les canaux. Chaque option doit présenter son bénéfice de manière neutre: rapidité, disponibilité locale ou acceptation internationale. Une interface qui surcharge le client de messages et de logos peut augmenter l’hésitation au lieu de réduire l’abandon.
- Suivre les résultats par segment. Analysez le taux de conversion, le montant moyen, les refus et les remboursements pour chaque moyen de paiement. Cette lecture permet de savoir si la carte attire réellement de nouveaux clients ou si elle sert surtout de solution de secours.
Optimiser le parcours de paiement pour augmenter les conversions
Un paiement réussi dépend autant de la confiance que de la technique. Le client doit comprendre le montant final, reconnaître le nom de l’entreprise, savoir quelles informations sont demandées et recevoir une confirmation immédiatement après l’opération. Chaque ambiguïté augmente le risque d’abandon ou de contestation.
- Réduire les champs et les écrans. Demandez uniquement les informations nécessaires à la commande, à la livraison et à la confirmation. Sur un téléphone, un formulaire court avec des libellés explicites limite les erreurs de saisie et réduit le temps avant validation.
- Afficher le montant total avant la carte. Les frais, taxes, frais de livraison et devise doivent être visibles avant l’étape de paiement. Un montant qui change au dernier écran peut provoquer un abandon, même lorsque la carte est acceptée.
- Rassurer sans surcharger. Un message indiquant que le paiement est sécurisé, accompagné d’une présentation claire de Kkiapay et des moyens acceptés, suffit généralement. Les logos doivent être lisibles et placés près du bouton de validation, plutôt que dispersés dans toute la page.
- Prévoir un parcours mobile robuste. Les clients peuvent passer brièvement par l’application bancaire ou une page d’authentification avant de revenir à la boutique. Le système doit conserver le panier et afficher un résultat compréhensible si la fenêtre est interrompue.
- Confirmer et assister. Après validation, envoyez une confirmation avec la référence, le montant et le statut de la commande. En cas d’échec, indiquez la prochaine action possible sans suggérer que le client doit envoyer une photo de sa carte ou son code secret.
Les chiffres internes cités dans le contenu initial, notamment la hausse de 15 % du taux de finalisation, l’augmentation de 20 % des achats de clients étrangers et la progression de plus de 60 % des ventes chez les commerçants interrogés, ne sont pas accompagnés d’une méthodologie ou d’un rapport public vérifiable. Ils peuvent servir d’exemples commerciaux, mais ne doivent pas être présentés comme des statistiques généralisables sans publication détaillée de l’échantillon, de la période et des indicateurs.
| Indicateur | Ce qu’il mesure | Décision possible |
|---|---|---|
| Taux d’initiation | Part des visiteurs qui commencent le paiement | Améliorer le bouton, le prix affiché et la confiance au panier |
| Taux d’autorisation | Part des transactions soumises qui sont acceptées | Analyser les refus par banque, canal, montant et motif |
| Taux d’abandon | Part des clients quittant le parcours avant confirmation | Réduire les étapes et améliorer le retour après 3-D Secure |
| Délai de confirmation | Temps entre la validation et la mise à jour de la commande | Renforcer les notifications serveur et le suivi des statuts |
| Taux de contestation | Part des paiements faisant l’objet d’une réclamation | Améliorer les preuves de livraison, les libellés et le support |
Transformer les données de paiement en décisions commerciales
Identifier les refus évitables
Un refus peut être lié à une erreur client, à une règle antifraude, à une carte non autorisée pour l’achat en ligne ou à une indisponibilité temporaire. En regroupant les motifs avec Kkiapay, l’entreprise peut corriger un problème précis au lieu de conclure que les clients ne souhaitent pas payer par carte.
Mesurer la rentabilité par canal
Le taux de conversion ne suffit pas à lui seul. Comparez également les frais, les remboursements, les contestations, le montant moyen et le délai de règlement pour déterminer si la carte bancaire est particulièrement performante sur les produits premium, les services professionnels ou les commandes internationales.
Surveiller les signaux de fraude sans pénaliser les bons clients
Une hausse soudaine de petits paiements, des adresses incohérentes ou de nombreuses cartes utilisées depuis un même environnement peuvent justifier une vérification renforcée. À l’inverse, bloquer indistinctement les achats internationaux peut priver l’entreprise de clients légitimes. L’objectif est de combiner règles de risque, authentification et revue humaine lorsque le contexte le nécessite.
Les évolutions à suivre en 2026
Les paiements ouest-africains évoluent vers davantage d’interopérabilité et d’instantanéité. La BCEAO a présenté en 2026 son rapport annuel 2025, qui met notamment en avant la modernisation des services de paiement et la plateforme interopérable de paiement instantané de l’UEMOA. Selon les données relayées autour de cette plateforme, elle réunissait plusieurs dizaines de participants et avait déjà connecté des millions d’utilisateurs, ce qui confirme l’importance croissante des infrastructures communes.
- L’interopérabilité régionale. Les entreprises pourront progressivement raisonner en parcours de paiement plutôt qu’en opérateur isolé. Une intégration comme celle de Kkiapay devient plus utile lorsqu’elle permet de centraliser plusieurs canaux et de réduire les adaptations propres à chaque marché.
- L’authentification plus intelligente. Les standards 3-D Secure continuent d’évoluer pour distinguer les transactions légitimes des opérations suspectes. Les commerçants doivent suivre les changements de leur prestataire et tester régulièrement les scénarios d’authentification sur mobile.
- Le paiement mobile comme point d’entrée. La progression du mobile money, combinée à la croissance des paiements numériques, impose des interfaces rapides et adaptées aux connexions variables. Une page légère, des reprises de session fiables et des notifications courtes peuvent avoir autant d’impact qu’une nouvelle fonctionnalité commerciale.
Questions fréquentes sur le paiement par carte bancaire
Le paiement par carte bancaire est-il adapté à une petite entreprise en Afrique de l’Ouest?
Oui, à condition de choisir une intégration proportionnée au volume et aux compétences disponibles. Un lien de paiement ou un module Kkiapay peut convenir pour commencer, tandis qu’une API devient pertinente lorsque l’entreprise doit connecter le paiement à une application, une marketplace ou un outil de gestion.
Faut-il proposer la carte bancaire si les clients utilisent surtout le mobile money?
Oui, si l’entreprise vise des clients bancarisés, professionnels, expatriés ou internationaux. La carte ne remplace pas le mobile money: elle complète l’offre et permet de limiter les ventes perdues lorsque le client ne peut pas utiliser son compte mobile.
Comment réduire les échecs de paiement par carte?
Commencez par afficher clairement le montant total, vérifier le fonctionnement du parcours 3-D Secure et conserver le panier après une interruption. Analysez ensuite les motifs de refus, les taux d’autorisation et les problèmes propres aux appareils mobiles afin d’appliquer des corrections ciblées.
Le commerçant doit-il conserver les données bancaires de ses clients?
Il est préférable de limiter cette conservation et de s’appuyer sur un prestataire spécialisé, une page sécurisée et des mécanismes de tokenisation lorsque cela est nécessaire. Les accès au tableau de bord doivent également être protégés par des comptes individuels, des droits limités et une authentification renforcée.
Recommandations opérationnelles pour 2026
Une stratégie d’acceptation réussie repose sur une progression mesurée: lancer un parcours simple, vérifier les résultats, puis améliorer les points de friction à partir de données réelles. Kkiapay permet de réunir les principaux moyens de paiement utilisés en Afrique de l’Ouest tout en offrant aux entreprises et aux développeurs un cadre de gestion plus cohérent.
- Commencez par un périmètre maîtrisé. Activez la carte bancaire sur quelques produits ou services, puis comparez les performances avec le mobile money et Wave. Cette approche limite les risques et fournit une base de décision concrète.
- Documentez les incidents. Notez les erreurs, les refus, les délais de confirmation et les demandes adressées au support. Une documentation simple permet de détecter rapidement un problème récurrent et d’améliorer la réponse aux clients.
- Réexaminez les résultats chaque mois. Suivez le taux d’autorisation, l’abandon, le montant moyen, les remboursements et les contestations. Ces indicateurs montrent si l’intégration produit une croissance réelle ou si elle déplace seulement les paiements d’un canal vers un autre.
- Préparez l’équipe commerciale. Les collaborateurs doivent savoir expliquer un paiement en attente, un refus bancaire et une procédure de remboursement. Un discours précis renforce la confiance et évite la collecte imprudente d’informations sensibles.
Le paiement par carte bancaire devient ainsi un levier commercial lorsqu’il est intégré à une stratégie plus large: choix de plusieurs canaux, sécurité proportionnée au risque, parcours mobile fluide et suivi régulier des performances. Avec Kkiapay, les entrepreneurs, e-commerçants et développeurs peuvent construire cette expérience autour d’une intégration unique, adaptée aux réalités des marchés ouest-africains.

