Gérer les versements d’aides, de per diem et d’indemnités dans les projets de développement reste un casse-tête logistique pour de nombreuses ONG en Afrique de l’Ouest. Entre les zones reculées, l’absence d’infrastructures bancaires et la nécessité de traçabilité, les méthodes traditionnelles montrent vite leurs limites. Pourtant, le mobile money ouvre une voie simple, rapide et sécurisée.
Avec des solutions comme Kkiapay, qui permettent d’intégrer facilement les paiements par mobile money via API, vous pouvez automatiser les transferts, garantir la transparence et réduire drastiquement les délais. Ce guide vous montre comment structurer vos versements, choisir les bons outils et optimiser la gestion financière de vos projets sur le terrain.
Pourquoi choisir le mobile money pour la distribution d’aides en 2026?
En Afrique de l’Ouest, le mobile money s’est imposé comme une véritable révolution pour l’accès aux services financiers, surtout là où les banques restent hors de portée. Ces dernières années, les acteurs comme MTN Mobile Money, Orange Money et Wave ont élargi leur présence, rendant les paiements accessibles même dans les zones les plus reculées. Aujourd’hui, ce ne sont plus seulement les particuliers qui en profitent: ONG, entreprises et institutions utilisent ces plateformes pour verser des aides, des per diem et des indemnités, et ce, à grande échelle.
L’essor du mobile money en Afrique de l’Ouest
Le mobile money a changé la donne pour des millions de personnes jusque-là exclues du système bancaire. Recevoir et envoyer de l’argent n’a jamais été aussi simple, et tout le monde peut ouvrir un compte mobile money en quelques minutes, sans formalités bancaires complexes. Ce succès s’explique par:
- Une couverture réseau étendue, jusque dans les villages isolés: les opérateurs télécoms ont massivement investi dans les antennes et la qualité de service, ce qui permet aujourd’hui de toucher des communautés rurales qui n’ont parfois ni agence bancaire, ni guichet automatique à proximité. Dans la pratique, cela signifie que les bénéficiaires peuvent recevoir leurs aides directement sur leur téléphone, même dans des zones où le seul point de contact financier est un kiosque mobile money.
- Une ouverture de compte rapide, souvent sans documents bancaires classiques: l’ouverture d’un compte de monnaie électronique se fait généralement avec une pièce d’identité et un numéro de téléphone, en quelques minutes auprès d’un agent agréé. Cette simplicité réduit les barrières administratives qui freinent l’accès aux comptes bancaires classiques, ce qui est particulièrement utile pour les bénéficiaires vulnérables (personnes déplacées, travailleurs informels, petits agriculteurs).
- Une sécurité renforcée grâce à l’identification et la traçabilité des transactions: chaque opération est liée à un numéro de téléphone et à un compte identifié, ce qui facilite le suivi des flux financiers et la lutte contre la fraude. Les ONG peuvent ainsi documenter précisément les montants versés, la date, le bénéficiaire et le statut du paiement, ce qui simplifie les audits et les rapports aux bailleurs.
Avec l’appui de plateformes comme MTN Mobile Money, Orange Money et Wave, de nombreux projets humanitaires et sociaux ont pu se déployer plus efficacement sur le terrain, notamment pour la distribution rapide d’allocations monétaires en contexte de crise ou de programmes de filets sociaux.
Pourquoi les ONG et entreprises optent pour le paiement mobile
Le choix du paiement mobile s’explique autant par la praticité que par la sécurité. Par exemple, lors d’un projet d’assistance alimentaire au Burkina Faso, le versement d’aides à plusieurs milliers de familles rurales peut être réalisé en quelques dizaines d’heures via mobile money, contre plus d’une semaine avec la distribution d’espèces. Ce gain de temps s’accompagne d’une réduction significative des risques de fraude et d’une meilleure traçabilité, des points essentiels pour rassurer bailleurs et bénéficiaires.
- Inclusion financière: même sans compte bancaire, chacun peut recevoir une aide: dans la zone UEMOA, les comptes de monnaie électronique sont devenus le principal vecteur d’inclusion financière, avec des centaines de millions de comptes ouverts et actifs. Concrètement, une personne sans compte bancaire, mais disposant d’un téléphone basique et d’une pièce d’identité peut être intégrée dans un programme de transferts monétaires. Pour les ONG, cela permet de cibler des populations jusqu’ici exclues des dispositifs classiques basés sur le système bancaire.
- Moins de coûts logistiques: l’abandon partiel ou total de la distribution d’espèces réduit fortement les coûts de transport de liquidités, de sécurisation des convoyages et de mobilisation de personnel sur le terrain. Plusieurs organisations rapportent des réductions de coûts logistiques de l’ordre de 30 à 40 % lorsqu’elles passent du cash à des versements par mobile money, en particulier sur des projets multi-sites. Les budgets économisés peuvent être réalloués vers l’accompagnement des bénéficiaires ou l’extension des programmes.
- Des versements rapides, traçables et sécurisés: les paiements de masse peuvent être envoyés en une seule opération grâce aux fonctionnalités de décaissement groupé des opérateurs ou de solutions spécialisées comme Kkiapay. La traçabilité est assurée par l’historique des transactions, ce qui facilite la résolution des litiges (numéro erroné, compte inactif, double versement) et le suivi des indicateurs de performance (taux de réussite des paiements, délais moyens de réception).
- Un reporting simplifié pour plus de transparence: les plateformes de paiement numérique fournissent des rapports exportables (CSV, tableaux de bord en ligne, API) qui permettent aux équipes financières de consolider rapidement les décaissements. Cette capacité à produire des rapports détaillés et structurés renforce la transparence vis-à-vis des bailleurs, des auditeurs et des autorités de régulation, et réduit le temps consacré aux tâches administratives.
Étape par étape: comment verser des aides par mobile money
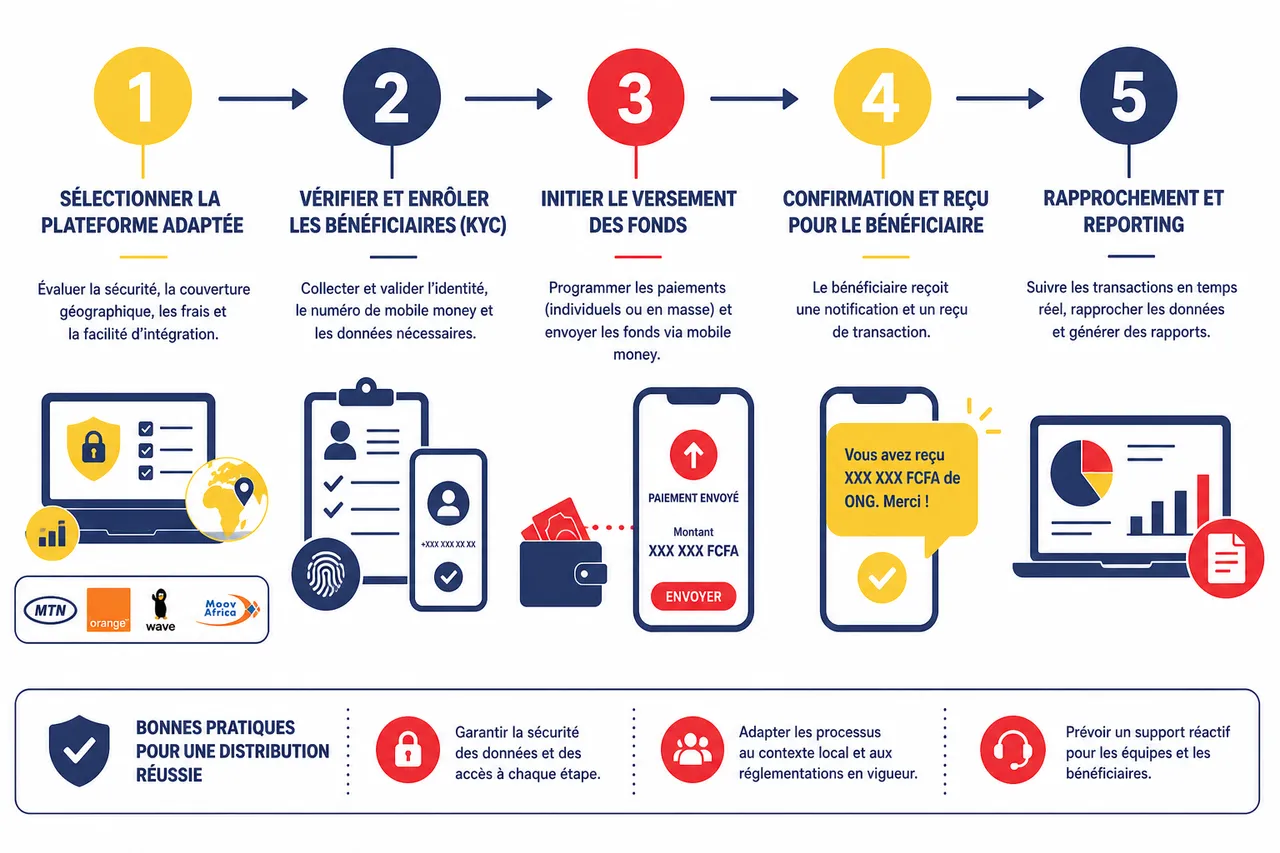
Pour réussir la distribution d’aides via mobile money, il faut avant tout miser sur l’organisation et choisir des outils adaptés à la réalité du terrain. La technologie seule ne suffit pas: la structuration des données, la maîtrise des procédures et l’adaptation aux réglementations locales sont tout aussi essentielles. Voici comment s’y prendre concrètement.
Sélection de la plateforme adaptée
- Vérifier la robustesse de la sécurité: la plateforme retenue doit offrir des mécanismes de chiffrement des données, une authentification forte des utilisateurs (codes PIN, OTP, éventuellement biométrie) et des contrôles d’accès granulaires pour les équipes internes. Une solution comme Kkiapay intègre ces briques de sécurité tout en restant simple à utiliser, ce qui permet aux ONG de concilier protection des données et efficacité opérationnelle.
- Comparer la couverture géographique: la présence des opérateurs (MTN, Orange, Wave, Moov…) et des partenaires de paiement varie selon les pays et les régions. Il est donc important de cartographier les zones d’intervention et de vérifier la disponibilité des services de mobile money. Kkiapay se positionne comme un hub régional en Afrique de l’Ouest, capable d’agréger plusieurs moyens de paiement (mobile money, carte bancaire, Wave) et de s’adapter aux spécificités locales.
- Étudier les frais de transaction et la facilité d’intégration: chaque opérateur applique une grille tarifaire qui peut impacter fortement le budget global de l’opération, notamment pour les programmes de grande taille. Il est recommandé de comparer les frais par transaction, les coûts de décaissement de masse et les éventuels abonnements. L’intégration via API, comme celle proposée par Kkiapay, permet par ailleurs de connecter les paiements au système d’information de l’ONG (ERP, CRM, outils de suivi de projet), ce qui réduit les manipulations manuelles.
- Privilégier les plateformes offrant des outils avancés: un tableau de bord sécurisé, un support multi-devise, un reporting fin et des fonctionnalités d’alertes sont des atouts majeurs pour gérer des flux d’aides. Kkiapay met l’accent sur ce type de services à valeur ajoutée, en offrant un contrôle centralisé sur les transactions, la possibilité de suivre les paiements en temps réel et d’exporter des rapports adaptés aux exigences des bailleurs.
Création et vérification de la liste des bénéficiaires
- Centraliser les informations des bénéficiaires dans une base de données sécurisée: la qualité de la base de données conditionne la réussite des paiements. Il est important de collecter de manière cohérente les numéros de téléphone, les opérateurs utilisés, les noms, les pièces d’identité et les montants prévus. Cette base doit être hébergée dans un environnement sécurisé, avec des droits d’accès limités et des sauvegardes régulières, afin de protéger les données personnelles et de prévenir les pertes d’information.
- Mettre en œuvre un processus KYC pour vérifier l’identité de chacun: les réglementations dans la zone UEMOA renforcent les obligations de connaissance du client (KYC) pour les services de paiement. Les ONG doivent donc s’assurer que les bénéficiaires sont correctement identifiés, en croisant les informations collectées avec des documents officiels ou des registres nationaux lorsque cela est possible. Kkiapay offre des fonctionnalités de conformité intégrée qui facilitent cette vérification, notamment pour les projets multi-pays.
- S’assurer du respect des réglementations locales sur la protection des données et la lutte contre la fraude: les cadres régionaux de l’inclusion financière prévoient des exigences spécifiques en matière de protection des consommateurs et de sécurité des services financiers numériques. Il est important de documenter les procédures internes (collecte, stockage, accès, rectification des données) et de prévoir des contrôles réguliers. Un exemple concret: une organisation en Côte d’Ivoire a pu éliminer plus de 120 doublons en croisant sa base de bénéficiaires avec le registre national grâce à un processus KYC rigoureux, améliorant l’équité de la distribution et la confiance des partenaires.
Une fois cette base de bénéficiaires fiabilisée, l’ONG peut préparer les fichiers de décaissement (montants, numéros, références de projet) et les importer directement dans des solutions comme Kkiapay pour déclencher des paiements de masse structurés.
Exécution des paiements et suivi
- Automatiser l’envoi des paiements de masse avec la plateforme choisie: l’automatisation des décaissements permet de réduire les erreurs de saisie, d’accélérer les délais de paiement et de standardiser les procédures. Kkiapay, par exemple, permet de téléverser un fichier de bénéficiaires ou d’utiliser une API pour déclencher automatiquement les transferts, ce qui est particulièrement utile pour les programmes récurrents (per diem, indemnités mensuelles, allocations régulières).
- Suivre chaque transaction en temps réel via un tableau de bord sécurisé: le suivi en temps réel des paiements permet d’identifier rapidement les opérations échouées (compte inactif, numéro incorrect, plafonds dépassés) et d’engager des actions correctives. Un tableau de bord comme celui de Kkiapay donne une vision consolidée des flux, des statuts (réussi, en attente, échoué) et des volumes, ce qui facilite la prise de décision pour les équipes finances et terrain.
- Générer des rapports détaillés pour documenter chaque opération: les rapports de décaissement sont indispensables pour les audits internes, les audits externes et les restitutions aux bailleurs. Ils doivent inclure les montants totaux, les dates, les identifiants des bénéficiaires, les modes de paiement et les éventuelles anomalies. Les solutions qui permettent d’exporter ces données dans des formats structurés (CSV, Excel, API) comme Kkiapay font gagner un temps précieux aux équipes de gestion de projet.
- Prévoir un dispositif pour traiter rapidement les éventuels litiges ou échecs de paiements: malgré la robustesse des systèmes, des incidents peuvent survenir (numéro de téléphone recyclé, compte bloqué, bénéficiaire ayant perdu sa carte SIM). Il est donc essentiel de mettre en place un canal de support accessible (hotline, relais communautaire, point focal local) et une procédure claire pour les corrections (changement de numéro, réémission du paiement, mise à jour de la base). Kkiapay peut être intégré à ces workflows pour simplifier les réémissions et sécuriser les ajustements.
Comparatif des principales plateformes de mobile money en 2026
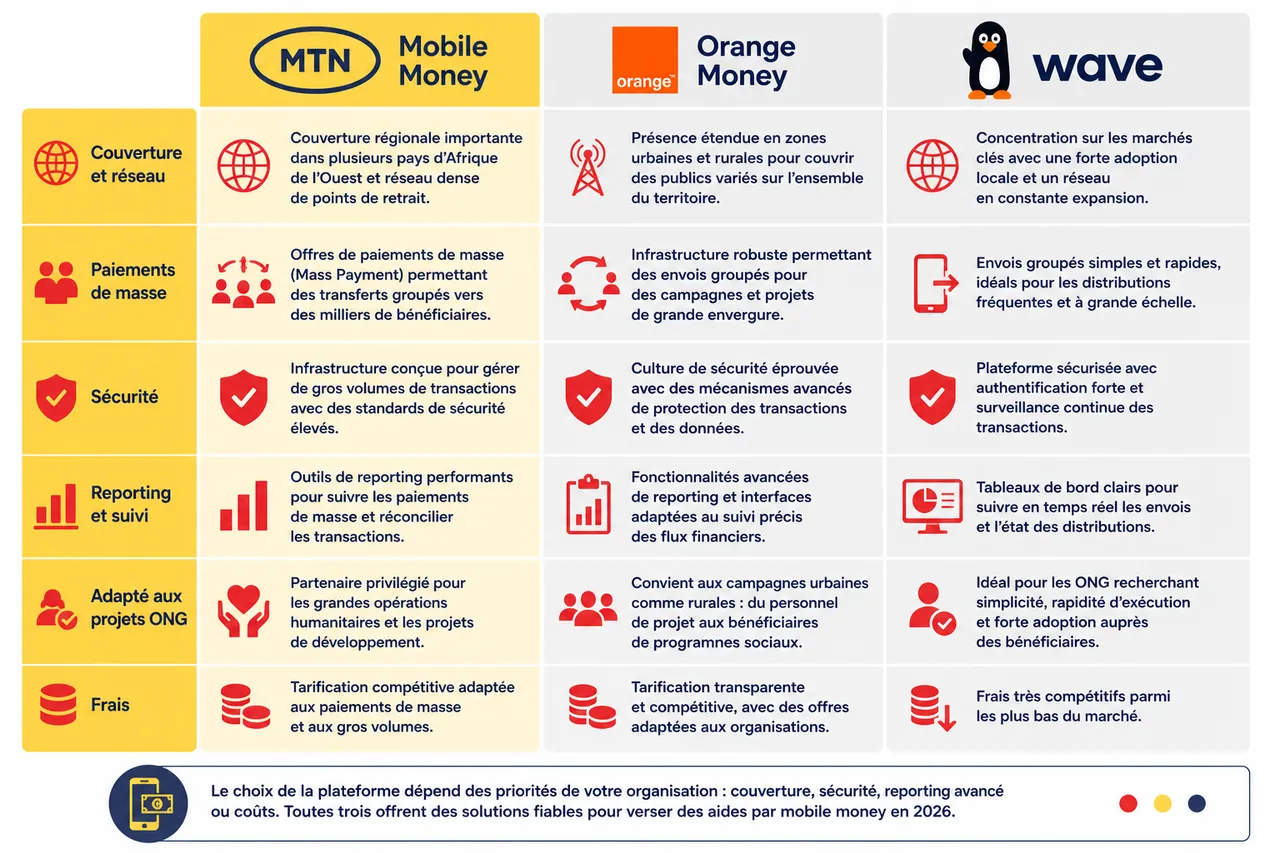
Le choix de la plateforme est déterminant pour la réussite et la sécurité des versements d’aides. Les opérateurs de mobile money historiques jouent un rôle essentiel, mais des solutions spécialisées comme Kkiapay apportent une couche supplémentaire d’orchestration, de reporting et de conformité qui s’avère particulièrement utile pour les ONG et les entreprises engagées dans des projets de développement.
MTN Mobile Money, Orange Money, Wave: panorama des leaders
- MTN Mobile Money: cette solution bénéficie d’une couverture régionale importante, avec une présence dans plusieurs pays d’Afrique de l’Ouest et un réseau dense de points de retrait. MTN propose des offres de paiements de masse (Mass Payment) qui permettent aux organisations d’effectuer des transferts groupés vers des milliers de bénéficiaires. L’infrastructure est conçue pour gérer de gros volumes de transactions, ce qui en fait un partenaire privilégié pour les grandes opérations humanitaires.
- Orange Money: Orange s’appuie sur une infrastructure technologique robuste et sur une culture de sécurité éprouvée. Orange Money offre des fonctionnalités avancées de reporting et des interfaces adaptées aux organisations qui souhaitent suivre précisément leurs flux. La plateforme est utilisée aussi bien pour des campagnes urbaines que rurales, ce qui permet de couvrir des publics variés, des employés de projets aux bénéficiaires de programmes sociaux.
- Wave: Wave s’est distingué par des frais très compétitifs et une grande simplicité d’utilisation pour les usagers finaux. Son application conviviale et sa politique de coûts transparents ont favorisé une adoption rapide dans plusieurs pays d’Afrique de l’Ouest. Pour les ONG, cette compétitivité tarifaire peut représenter un avantage important, surtout lorsque les volumes de paiements sont élevés et que la réduction des coûts opérationnels est un objectif stratégique.
Ces plateformes sont idéales pour les opérations de masse, mais leur intégration technique et la gestion du support peuvent parfois exiger un accompagnement supplémentaire. C’est là qu’interviennent des solutions de paiement comme Kkiapay, qui permettent de se connecter à plusieurs opérateurs tout en centralisant le pilotage des flux et des rapports.
Kkiapay: la solution adaptée pour les ONG et entreprises locales
- Intégration rapide grâce à une API pensée pour les développeurs: Kkiapay a été conçu pour être simple à intégrer dans les systèmes existants, même lorsque les équipes techniques sont réduites. L’API permet de connecter les plateformes de gestion de projet, les sites web ou les applications internes directement aux moyens de paiement (mobile money, cartes bancaires, Wave), ce qui réduit les frictions pour les bénéficiaires et les utilisateurs.
- Tableau de bord sécurisé offrant un contrôle total sur toutes les transactions: le tableau de bord Kkiapay centralise les flux de paiement, permet de suivre les opérations en temps réel et de filtrer les transactions par projet, période ou type de flux (per diem, indemnités, aides directes). Cette visibilité facilite la gouvernance financière et la préparation des audit trails indispensables aux bailleurs internationaux.
- Gestion des paiements par mobile money et cartes bancaires pour plus de flexibilité: Kkiapay ne se limite pas au mobile money, mais prend également en charge les paiements par carte bancaire et Wave. Cette flexibilité est particulièrement utile pour les projets qui combinent des bénéficiaires locaux (mobile money) et des contributeurs internationaux (cartes bancaires), ou pour les ONG qui souhaitent diversifier leurs canaux de collecte de dons et de versements.
- Conformité KYC intégrée, essentielle pour sécuriser chaque versement: Kkiapay intègre des exigences de conformité liées à la connaissance du client et à la lutte contre le blanchiment, ce qui contribue à sécuriser les flux et à aligner les opérations sur les attentes des régulateurs régionaux. En pratique, cela se traduit par des contrôles automatisés, des journaux d’activité détaillés et des possibilités d’audit renforcées.
Les retours sont parlants: plusieurs entreprises et porteurs de projets indiquent que, depuis qu’ils ont commencé à accepter les paiements via Kkiapay, leurs taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter leur site web pour payer. D’autres soulignent la simplicité de l’interface de transaction, sa disponibilité multi-plateforme et la facilité d’intégration, tout en mettant en avant le fait qu’il s’agit d’un produit développé en Afrique de l’Ouest. Plusieurs ONG locales observent également une réduction de près de 30 % du temps passé sur la gestion administrative grâce au tableau de bord sécurisé de Kkiapay et à la centralisation des données.
| Solution | Couverture géographique | Type de paiements | Points forts pour les ONG |
|---|---|---|---|
| MTN Mobile Money | Pays multiples en Afrique de l’Ouest | Transferts individuels et paiements de masse | Réseau dense de points de retrait, capacité à gérer de gros volumes de transactions |
| Orange Money | Afrique de l’Ouest et centrale | Transferts, paiements marchands, décaissements groupés | Infrastructure sécurisée, reporting avancé, adaptabilité aux contextes urbains et ruraux |
| Wave | Plusieurs pays d’Afrique de l’Ouest | Transferts P2P, paiements marchands | Frais compétitifs, application simple pour les bénéficiaires, adoption rapide |
| Kkiapay | Afrique de l’Ouest (multi-pays via opérateurs partenaires) | Mobile money, cartes bancaires, Wave, paiements de masse | API flexible, tableau de bord sécurisé, conformité KYC et centralisation des flux pour ONG et entreprises |
Étude de cas: ONG et projets ayant réussi leur distribution d’aides via mobile money
Cas pratique: distribution de per diem par une ONG en zone rurale
Dans le nord du Bénin, une ONG a lancé une série de formations impliquant plus de 500 bénéficiaires répartis sur une vingtaine de villages. Grâce à Kkiapay, chaque participant a reçu son per diem instantanément sur son téléphone, quel que soit son lieu de résidence. Ce mode de versement a permis:
- De réduire de 40 % les coûts logistiques comparé à la distribution physique d’espèces: il n’a plus été nécessaire d’organiser des convoyages de cash, de sécuriser des points de distribution et de mobiliser des équipes sur plusieurs jours. Les économies réalisées ont été réinvesties dans l’amélioration des contenus de formation et dans le suivi des bénéficiaires.
- D’assurer une traçabilité parfaite de chaque transaction: chaque per diem était associé à un identifiant de bénéficiaire, à une session de formation et à un projet spécifique, ce qui a permis à l’ONG de rendre compte précisément des montants versés et des participants réellement présents. Les auditeurs ont pu vérifier les flux grâce aux rapports générés par Kkiapay et aux relevés de mobile money.
- D’atteindre un taux de satisfaction de plus de 95 % selon les retours des bénéficiaires: les participants ont particulièrement apprécié la rapidité des paiements et la possibilité de retirer ou de dépenser les fonds directement via leurs agents mobile money habituels. Certains ont même indiqué que cette modalité de paiement leur donnait davantage de confiance dans le projet et dans la gestion des ressources.
Un bénéficiaire résume l’impact de cette approche en expliquant que, auparavant, il fallait attendre plusieurs jours pour toucher son indemnité et se déplacer jusqu’au chef-lieu, alors qu’aujourd’hui le versement est instantané et sécurisé sur son téléphone. Ce type de témoignage illustre l’impact concret du mobile money et de solutions comme Kkiapay sur la vie quotidienne des bénéficiaires et sur l’organisation des projets.
Leçons tirées et recommandations
- Lancer un projet pilote sur un petit groupe avant de généraliser: démarrer avec un nombre limité de bénéficiaires permet de tester les procédures, d’identifier les erreurs de données et d’ajuster les workflows. Les ONG peuvent ainsi valider le fonctionnement de la plateforme, la qualité des numéros collectés et la réactivité du support avant de passer à un déploiement plus large.
- Former les équipes locales à l’utilisation des outils de gestion et de suivi: les équipes finances, les responsables de projet et les relais communautaires doivent comprendre les fonctionnalités clés (import de fichiers, validation des paiements, suivi des statuts, gestion des litiges). Kkiapay facilite cette montée en compétence grâce à une interface intuitive, mais la formation reste indispensable pour garantir une utilisation correcte et sécurisée.
- Communiquer régulièrement avec les bénéficiaires sur le déroulement des versements: une bonne communication permet d’éviter les incompréhensions (date des paiements, montant, opérateur utilisé, procédures en cas de problème). Des messages SMS, des sessions d’information ou des fiches explicatives peuvent être utilisés pour expliquer le fonctionnement du mobile money et rassurer les bénéficiaires.
- Prévoir un support accessible pour les questions ou incidents éventuels: la mise en place d’un point focal, d’un numéro de hotline ou d’un canal de messagerie dédié permet de traiter rapidement les cas particuliers (numéro erroné, compte inactif, vol de téléphone). Ce support doit être articulé avec les fonctionnalités de Kkiapay et des opérateurs de mobile money afin de garantir des réponses rapides et efficaces.
Bonnes pratiques et conformité pour sécuriser les paiements d’aides
La sécurité et la conformité sont au cœur de toute stratégie de versement d’aides par mobile money. Les autorités régionales ont renforcé les cadres réglementaires pour encadrer les services de paiement, et les ONG doivent adapter leurs pratiques à ces exigences. Il ne suffit pas d’avoir l’outil: la vigilance humaine, la documentation des procédures et la formation sont tout aussi importantes.
Checklist sécurité et conformité pour les ONG
- Vérifier systématiquement l’identité des bénéficiaires grâce au KYC: les projets doivent s’appuyer sur des procédures formalisées de connaissance du client, basées sur des pièces d’identité et, lorsque possible, des registres officiels. Cette vérification réduit les risques d’usurpation d’identité, de doublons et de détournements, tout en alignant les programmes sur les attentes des régulateurs et des bailleurs.
- S’appuyer uniquement sur des plateformes certifiées et auditées: les solutions utilisées doivent respecter les normes régionales en matière de services de paiement, disposer de l’agrément nécessaire et faire l’objet de contrôles réguliers. Les évolutions récentes du cadre réglementaire dans la zone UEMOA ont introduit des statuts spécifiques pour les établissements de paiement et les fournisseurs de services financiers numériques, ce qui oblige les ONG à vérifier la conformité de leurs partenaires comme Kkiapay.
- Assurer un reporting détaillé de chaque transaction: la capacité à retracer chaque versement est essentielle pour les audits et pour la protection des bénéficiaires. Un reporting structuré doit inclure les montants, les dates, les identifiants et les modes de paiement, ainsi que les éventuelles anomalies. Les tableaux de bord de solutions comme Kkiapay simplifient ce suivi, mais il reste nécessaire de définir des règles internes de conservation et de partage des données.
- Réaliser des audits réguliers des flux et des procédures: des audits internes et externes permettent de vérifier l’efficacité des contrôles, d’identifier les failles éventuelles et de proposer des améliorations. Ils peuvent porter sur la qualité des données, la conformité des procédures, la sécurité des systèmes et la gestion des incidents. L’utilisation de solutions numériques comme Kkiapay facilite ces audits grâce à la disponibilité de journaux détaillés et de rapports exportables.
- Former les équipes à la sécurité des données et à la détection de fraudes: la technologie ne suffit pas à prévenir les erreurs ou les abus. Les équipes doivent être sensibilisées aux risques (partage de codes, accès non autorisés, manipulation de fichiers) et formées aux bonnes pratiques (mots de passe robustes, règles d’accès, procédures de signalement). Des sessions régulières de formation et de mise à jour sont nécessaires pour maintenir un niveau élevé de vigilance.
Respecter ces principes rassure les bailleurs et les autorités, tout en protégeant les bénéficiaires. L’expérience montre que la sensibilisation des équipes et la formation continue sont les meilleures armes contre l’erreur ou la fraude, surtout lorsque les volumes de paiements augmentent.
| Dimension | Bonnes pratiques | Bénéfices pour le projet |
|---|---|---|
| Identification des bénéficiaires | Processus KYC documenté, vérification des pièces, gestion des doublons | Réduction des fraudes et des erreurs, distribution plus équitable des aides |
| Choix de la plateforme | Partenaires certifiés, conformité aux cadres réglementaires, audits externes | Sécurité renforcée, confiance des bailleurs, moindre risque juridique |
| Reporting et audits | Rapports détaillés, journaux d’activité, audits réguliers | Transparence accrue, capacité à justifier chaque flux financier |
| Formation des équipes | Sessions de sensibilisation à la sécurité, procédures de réponse aux incidents | Réduction des erreurs humaines, meilleure réaction en cas de problème |
Angles complémentaires: régulation, inclusion et optimisation opérationnelle
Aligner les projets sur les cadres réglementaires régionaux
Les autorités monétaires de la région ont renforcé les règles encadrant les services de paiement et la monnaie électronique, notamment à travers des textes spécifiques sur les établissements de paiement et la protection des consommateurs. Pour les ONG, il est essentiel de suivre ces évolutions, de s’assurer que leurs partenaires comme Kkiapay sont agréés conformément aux nouvelles exigences et de documenter la conformité de leurs procédures. Cette vigilance réglementaire permet d’éviter les interruptions de service liées à des changements de cadre et de consolider la confiance des bailleurs.
Utiliser les données des paiements pour mieux cibler les bénéficiaires
Les flux de paiements par mobile money génèrent une quantité importante de données (montants, fréquences, géolocalisation approximative, taux de réussite des transactions) qui peuvent être utilisées pour améliorer la conception des programmes. En analysant ces données via des tableaux de bord comme ceux de Kkiapay, les ONG peuvent identifier des zones où les bénéficiaires rencontrent des difficultés, ajuster les montants des aides en fonction des coûts locaux et repérer des profils sous-desservis. Cette approche orientée données permet de rendre les interventions plus efficaces et plus équitables.
Articuler paiements d’aides et activités économiques locales
Les aides versées par mobile money ne sont pas seulement un flux financier: elles s’inscrivent dans un écosystème économique local où les bénéficiaires consomment, épargnent et parfois investissent. En travaillant avec des commerçants locaux, des coopératives et des institutions de microfinance qui acceptent les paiements numériques, les ONG peuvent encourager l’utilisation productive des fonds transférés. Les solutions comme Kkiapay, qui connectent les moyens de paiement des bénéficiaires aux outils des e-commerçants et des petites entreprises, contribuent à créer des synergies entre aide humanitaire et développement économique.
Perspectives et conseils pratiques pour 2026
Adopter le mobile money pour verser des aides, des per diem ou des indemnités, c’est faire le choix d’une solution à la fois moderne, inclusive et parfaitement adaptée au contexte ouest-africain. Cette approche permet de toucher des populations non bancarisées, de fluidifier les paiements et de renforcer la confiance de tous les acteurs du projet grâce à la traçabilité et à la sécurité. Les données récentes sur l’inclusion financière montrent que la monnaie électronique contribue désormais à la majorité du taux d’inclusion dans la région, ce qui confirme que ces solutions ne sont plus marginales mais au cœur des systèmes financiers locaux.
- Opter pour une plateforme fiable, flexible et conforme comme Kkiapay: la combinaison de paiements par mobile money, carte bancaire et Wave, l’API pour développeurs et le tableau de bord sécurisé font de Kkiapay un outil adapté aux ONG, aux e-commerçants et aux porteurs de projets qui souhaitent gérer leurs flux de manière professionnelle. Cette fiabilité se traduit par une meilleure continuité de service et une capacité à absorber des volumes croissants.
- Accorder une attention particulière à la formation, à la communication et à l’accompagnement technique: la réussite d’un basculement vers le mobile money dépend autant des outils que des personnes qui les utilisent. Investir dans la formation des équipes, la communication avec les bénéficiaires et l’accompagnement technique (configuration de l’API, paramétrage des workflows) permet de réduire les erreurs et de renforcer l’adhésion de tous.
- Veiller à respecter les exigences réglementaires et à sensibiliser les équipes sur les enjeux de sécurité: les cadres régionaux évoluent régulièrement pour mieux encadrer les services financiers numériques. En restant informés, en adaptant les procédures et en sensibilisant les équipes, les ONG peuvent anticiper les changements, éviter les blocages et assurer une continuité des paiements pour les bénéficiaires.
En structurant les opérations autour de ces bonnes pratiques, les organisations maximisent l’impact de leurs programmes et se préparent à répondre efficacement aux besoins des communautés. Pour verser des aides par mobile money en toute confiance, il est recommandé de s’entourer de partenaires solides et de privilégier des solutions reconnues pour leur simplicité, leur sécurité et leur conformité, comme Kkiapay. C’est dans cette combinaison de technologie, de gouvernance et de proximité avec le terrain que chaque projet prend de la valeur et que l’innovation se met réellement au service de l’humain.

