En Afrique de l’Ouest, plus de 200 millions de personnes utilisent le mobile money au quotidien, mais seulement 43 % d’entre elles ont accès à un compte bancaire traditionnel. Cette réalité transforme radicalement la façon dont les entrepreneurs et e-commerçants gèrent leurs transactions en ligne.
Des solutions comme Kkiapay permettent désormais d’intégrer facilement les paiements par mobile money et carte bancaire via une API sécurisée, rendant les échanges commerciaux fluides même pour ceux qui n’ont jamais franchi la porte d’une banque. Cet article explore comment cette révolution numérique redessine l’inclusion financière dans la région, au-delà des discours convenus.
Le mobile money: un accès réel, mais pas encore une inclusion complète
Le mobile money a profondément modifié l’accès aux services financiers en Afrique de l’Ouest. Un téléphone basique, un réseau mobile et un agent de proximité peuvent suffire pour recevoir de l’argent, régler une facture ou effectuer un achat sans compte bancaire classique. Cette simplicité explique son implantation dans les zones rurales, les quartiers périphériques et les activités informelles où les agences bancaires restent rares.
Les données récentes confirment cette progression, tout en invitant à distinguer l’ouverture d’un compte de son usage régulier:
- 40 % des adultes d’Afrique subsaharienne détenaient un compte mobile money en 2024, contre 27 % en 2021. Cette hausse montre que le téléphone est devenu une véritable infrastructure financière, mais elle ne signifie pas que tous les comptes sont actifs ou utilisés pour des services avancés.
- 58 % des adultes d’Afrique subsaharienne possédaient un compte financier en 2024, contre 49 % en 2021. Le mobile money contribue donc fortement à l’accès financier, tout en coexistant avec les banques, la microfinance et les comptes de paiement.
- 21 % des nouveaux comptes mobiles actifs ouverts en 2024 provenaient d’Afrique de l’Ouest, selon les données sectorielles de la GSMA. La région reste ainsi l’un des principaux moteurs de croissance du mobile money à l’échelle mondiale.
- La GSMA recensait 1,1 milliard de comptes mobile money enregistrés en Afrique subsaharienne en 2024. Ce volume inclut les comptes enregistrés et ne doit pas être confondu avec le nombre de personnes utilisatrices, car un même client peut posséder plusieurs comptes.
Cette nuance est essentielle. Un compte ouvert pour recevoir un transfert ponctuel ne produit pas le même effet économique qu’un portefeuille utilisé chaque semaine pour épargner, payer un fournisseur ou accéder à une assurance. L’inclusion financière se mesure donc moins au nombre de comptes créés qu’à la fréquence, à la diversité et à la qualité des usages.
Du transfert d’argent aux paiements du quotidien
À l’origine, le mobile money répondait surtout aux besoins d’envoi et de retrait d’espèces. Il sert désormais à payer l’électricité, l’eau, les frais scolaires, les abonnements, les salaires, les achats de proximité et les commandes en ligne. Pour un vendeur installé à Cotonou, Abidjan ou Dakar, recevoir un paiement numérique peut éviter un déplacement en agence et réduire le risque lié à la conservation d’espèces.
- Les transferts entre particuliers restent importants pour les familles qui vivent entre plusieurs villes ou pays. Le portefeuille mobile permet de recevoir rapidement une aide, mais les frais, les plafonds et les différences de réseau peuvent encore limiter son utilisation.
- Les paiements marchands rapprochent les services financiers des petits commerces. Un restaurateur ou une vendeuse de vêtements peut encaisser sans terminal bancaire traditionnel, à condition de disposer d’un numéro marchand, d’un QR code ou d’un lien de paiement.
- L’épargne et la gestion de trésorerie progressent également. En Afrique subsaharienne, 35 % des adultes déclaraient avoir épargné formellement en 2024 lorsqu’on inclut les comptes mobiles et les comptes bancaires, ce qui traduit une évolution des comportements au-delà du simple transfert.
- Le crédit et l’assurance s’appuient parfois sur l’historique des transactions pour proposer de petits financements ou des couvertures ciblées. Ces services exigent toutefois une évaluation prudente du risque afin d’éviter le surendettement et les décisions automatisées injustes.
| Indicateur | Évolution récente | Ce que cela signifie pour une entreprise |
|---|---|---|
| Adultes possédant un compte mobile money en Afrique subsaharienne | 40 % en 2024, contre 27 % en 2021 | Une clientèle non bancaire peut néanmoins être joignable et solvable par téléphone |
| Adultes possédant un compte financier | 58 % en 2024, contre 49 % en 2021 | Le paiement mobile doit compléter, et non remplacer systématiquement, les autres services financiers |
| Épargne formelle en Afrique subsaharienne | 35 % en 2024 lorsque les comptes mobiles sont inclus | Un parcours de paiement bien conçu peut favoriser une relation financière plus régulière |
Ce que les chiffres ne disent pas toujours
La forte croissance des comptes ne supprime pas automatiquement les obstacles économiques. L’accès au réseau, la possession d’un téléphone personnel, le coût des données, la disponibilité des agents et la compréhension des interfaces déterminent encore la capacité à utiliser réellement un service numérique.
Un téléphone ne garantit pas une autonomie financière
Dans certains ménages, un seul téléphone est partagé entre plusieurs personnes ou contrôlé par un membre de la famille. Cette situation peut réduire la confidentialité des paiements et limiter l’autonomie des femmes. Les données du Global Findex indiquent que les femmes d’Afrique subsaharienne restent moins susceptibles que les hommes de posséder un compte financier, même si elles sont aussi susceptibles de détenir exclusivement un compte mobile money. Le mobile money peut donc réduire une partie de l’écart, sans le faire disparaître.
L’inclusion des femmes et des jeunes dépend de l’usage
Pour atteindre les femmes entrepreneures et les jeunes travailleurs indépendants, une offre doit fonctionner sur des appareils peu coûteux, proposer des explications accessibles et limiter les étapes techniques. Les entreprises peuvent aussi suivre séparément les taux de réussite, les remboursements et les abandons selon le canal de paiement, afin d’identifier les obstacles qui ne sont pas visibles dans le volume global des transactions.
La qualité du réseau et des agents reste décisive
Une transaction échouée, un retrait impossible ou un agent à court de liquidités peut suffire à détourner un utilisateur du paiement numérique. Les commerçants doivent donc prévoir des messages d’erreur compréhensibles, une procédure de réconciliation et un support capable de distinguer un paiement refusé, en attente ou réellement effectué.
Les défis persistants: interopérabilité, confiance et coûts
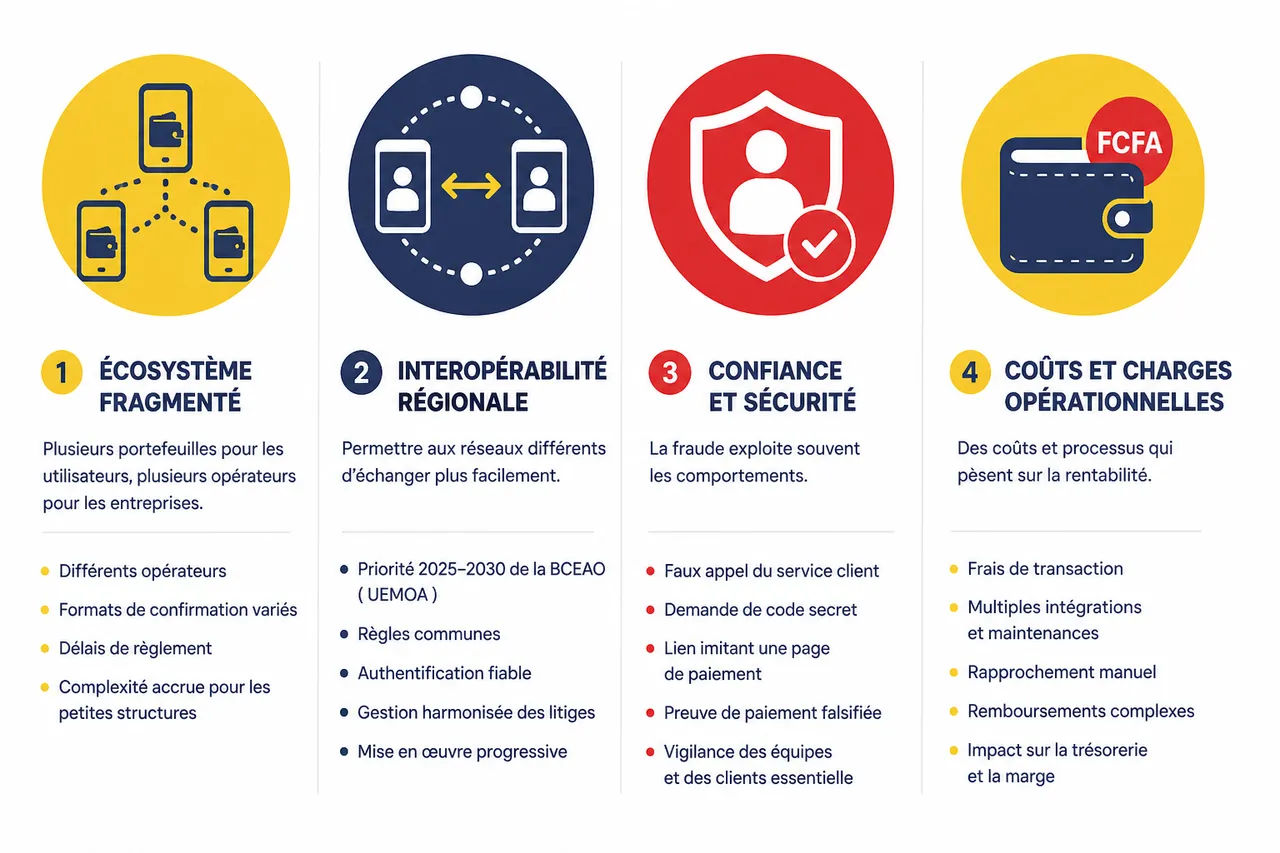
Le mobile money est accessible, mais son écosystème reste fragmenté. Les utilisateurs peuvent avoir plusieurs portefeuilles, tandis que les entreprises doivent parfois composer avec différents opérateurs, formats de confirmation et délais de règlement. Cette complexité pèse davantage sur les petites structures qui ne disposent pas d’une équipe financière ou technique dédiée.
L’interopérabilité devient un enjeu régional
Dans l’UEMOA, la BCEAO place les paiements numériques interopérables au cœur de sa stratégie régionale d’inclusion financière pour 2025-2030. L’objectif est de permettre à des utilisateurs de réseaux différents d’échanger plus facilement, tout en améliorant la concurrence et la circulation des paiements. La mise en œuvre reste progressive, car elle suppose des règles communes, une authentification fiable et une gestion harmonisée des litiges.
Pour une entreprise, l’interopérabilité ne se limite pas à accepter plusieurs marques. Elle implique de recevoir une confirmation fiable, d’identifier automatiquement la transaction, de rapprocher le paiement avec la commande et de rembourser le client sans parcours incompréhensible.
La fraude exploite souvent les comportements, pas la technologie
Les escroqueries prennent fréquemment la forme d’un faux appel du service client, d’une demande de code secret, d’un lien imitant une page de paiement ou d’une preuve de paiement falsifiée. Une plateforme sécurisée ne peut pas remplacer la vigilance des équipes et des clients: aucun opérateur sérieux ne demande un code confidentiel par téléphone ou par messagerie.
- Vérifier le statut côté marchand plutôt que de se fier à une capture d’écran. La commande ne doit être validée qu’après confirmation reçue par le système de paiement.
- Limiter les droits d’accès internes afin que chaque collaborateur ne puisse consulter ou modifier que les informations nécessaires à son rôle.
- Conserver une piste d’audit avec l’identifiant de transaction, l’heure, le montant et le résultat du paiement. Cette trace accélère le traitement des réclamations.
- Former les clients avec des messages courts au moment du paiement. Une consigne claire sur les codes confidentiels et les domaines officiels réduit les erreurs les plus fréquentes.
Les frais doivent être évalués sur l’ensemble du parcours
Un tarif affiché comme faible ne suffit pas à mesurer le coût réel. Il faut intégrer les frais de dépôt, de retrait, de transfert, de conversion éventuelle, de remboursement et de traitement des échecs. Pour un petit achat, quelques frais supplémentaires peuvent rendre le paiement numérique moins intéressant que l’espèce, particulièrement lorsque les marges du commerçant sont faibles.
Pourquoi une intégration multi-paiement change la relation commerciale
Pour les entrepreneurs et les développeurs, l’enjeu n’est plus simplement d’ajouter un bouton de paiement. Il s’agit de construire un parcours cohérent entre le choix du moyen de paiement, l’authentification, la confirmation, la livraison et le service après-vente.
Kkiapay réduit la complexité côté entreprise
kkiapay offre aux entreprises en Afrique de l’Ouest une intégration centralisée de paiements par mobile money, carte bancaire et Wave. Pour un e-commerçant, cette approche évite de multiplier les développements et facilite l’ajout de moyens de paiement adaptés aux habitudes locales.
- Une API pour plusieurs canaux permet aux développeurs de connecter un site, une application ou un service numérique à un parcours de paiement cohérent. L’équipe peut ainsi concentrer ses efforts sur le produit plutôt que sur la maintenance de plusieurs intégrations isolées.
- Un tableau de bord de suivi facilite la consultation des transactions, l’export comptable et l’identification des paiements en attente. Ces fonctions sont utiles lorsqu’une entreprise doit rapprocher quotidiennement les commandes et les encaissements.
- Des liens de paiement permettent de vendre même sans site e-commerce complet. Un prestataire, une association ou un commerçant peut transmettre une demande de règlement par un canal de messagerie, puis suivre le résultat depuis son espace de gestion.
- La diversité des moyens de paiement évite de perdre un client qui ne possède pas de carte bancaire ou qui préfère son portefeuille mobile. La conversion dépend alors davantage de la clarté de l’offre et de la confiance dans le vendeur.
Cette centralisation ne dispense pas de vérifier les conditions commerciales, les délais de règlement, les mécanismes de remboursement et les exigences réglementaires applicables à chaque marché. Elle donne toutefois aux entreprises une base opérationnelle plus simple pour servir une clientèle hétérogène.
Les indicateurs à suivre après l’intégration
Une entreprise ne devrait pas juger une solution uniquement sur sa rapidité d’installation. Les données d’usage révèlent si le paiement améliore réellement l’expérience client et la trésorerie.
| Indicateur | Question à poser | Action possible |
|---|---|---|
| Taux de réussite | Combien de tentatives aboutissent réellement? | Identifier les opérateurs, appareils ou étapes qui provoquent les échecs |
| Délai de confirmation | Le client et le marchand savent-ils rapidement si le paiement est validé? | Afficher un statut clair et éviter les doubles commandes |
| Taux de remboursement | Les erreurs viennent-elles du paiement ou de la livraison? | Rapprocher les remboursements avec les commandes et documenter les motifs |
| Répartition par moyen de paiement | Quels canaux sont réellement utilisés par la clientèle? | Prioriser les parcours les plus performants sans supprimer les alternatives utiles |
Les usages qui peuvent faire passer le mobile money à l’échelle
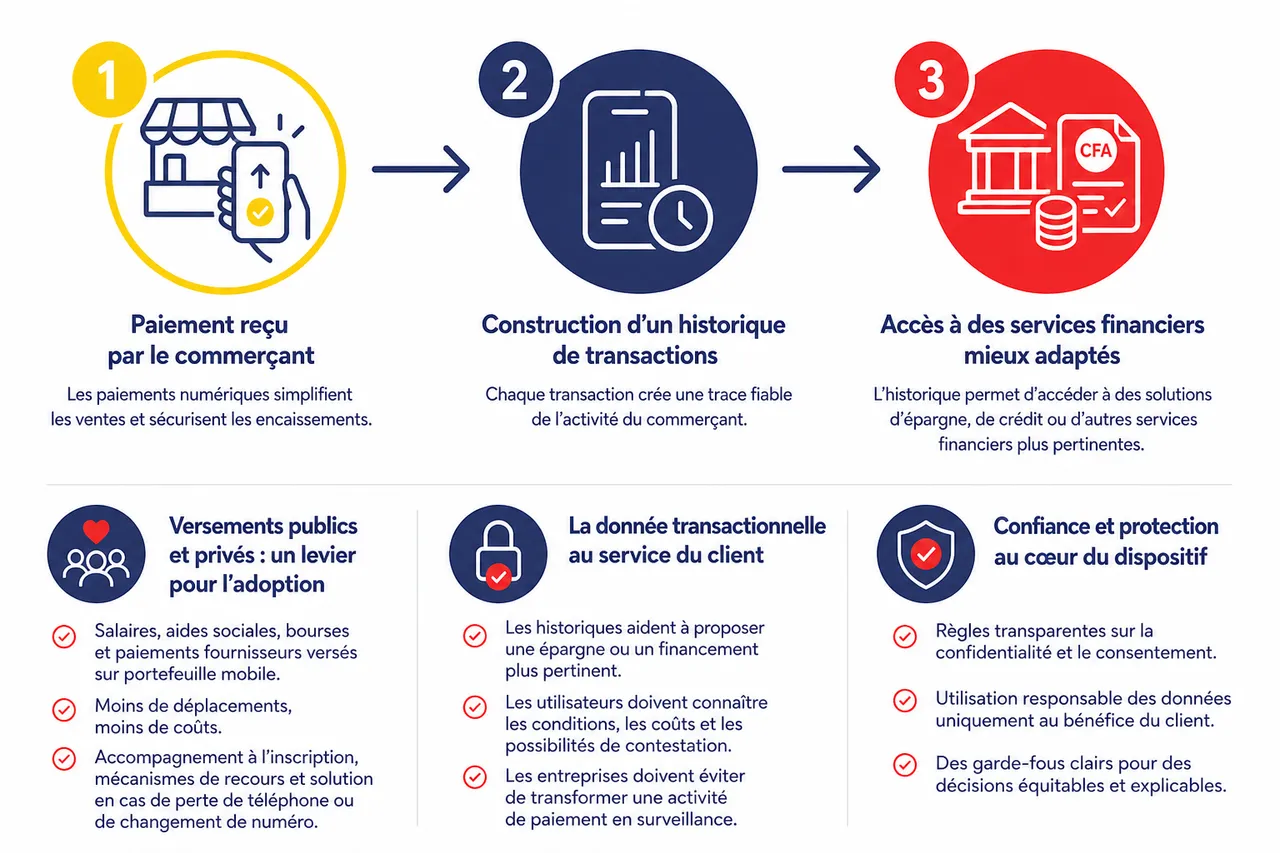
La prochaine étape ne consiste pas uniquement à ouvrir davantage de comptes. Elle consiste à rendre les services plus utiles, plus réguliers et mieux adaptés aux revenus irréguliers des ménages et des petites entreprises.
Les paiements marchands structurent l’économie locale
Lorsqu’un commerçant reçoit des paiements numériques, il obtient progressivement une trace de son activité. Cette information peut faciliter la gestion du stock, la déclaration des ventes et, sous certaines conditions, l’accès à des services financiers mieux adaptés. Elle ne doit toutefois être utilisée qu’avec des règles transparentes sur la confidentialité et le consentement.
Les versements publics et privés peuvent accélérer l’adoption
Les salaires, aides sociales, bourses et paiements de fournisseurs versés sur un portefeuille mobile peuvent réduire les déplacements et les coûts de distribution. Pour que le dispositif soit inclusif, il faut prévoir un accompagnement à l’inscription, des mécanismes de recours et une solution lorsque le bénéficiaire perd son téléphone ou change de numéro.
La donnée transactionnelle doit rester au service du client
Les historiques de paiements peuvent aider à proposer une épargne ou un financement plus pertinent, mais une décision automatisée ne devrait pas être opaque. Les utilisateurs doivent connaître les conditions, les coûts et les possibilités de contestation, tandis que les entreprises doivent éviter de transformer une simple activité de paiement en surveillance disproportionnée.
Perspectives pour 2026 et recommandations opérationnelles
En 2026, la dynamique régionale se déplace vers trois priorités: des paiements interopérables, des services réellement utilisés et une meilleure protection des clients. Les entreprises qui se limitent à afficher un logo mobile money risquent de passer à côté de l’essentiel: la fiabilité du parcours et la capacité à résoudre rapidement les incidents.
Construire un parcours de paiement inclusif
- Proposer plusieurs options compatibles avec le marché cible. Mobile money, carte bancaire et Wave ne répondent pas aux mêmes habitudes. Les présenter clairement au moment du paiement réduit les abandons et évite de demander à un client d’utiliser un instrument qu’il ne possède pas.
- Tester le parcours sur des appareils et réseaux différents. Une page rapide, lisible sur mobile et tolérante aux interruptions est essentielle dans les zones où la connexion est instable. Les tests doivent couvrir la reprise après échec et la réception de la confirmation.
- Automatiser le rapprochement comptable. L’identifiant de transaction doit être associé à la commande, au client et au montant. Cette organisation limite les erreurs manuelles et accélère les remboursements.
- Mesurer l’expérience plutôt que le seul volume. Le taux de succès, le temps de confirmation, les litiges et les remboursements indiquent mieux la qualité du service que le nombre brut de transactions.
Faire de la sécurité une responsabilité partagée
Les équipes doivent connaître la différence entre un paiement confirmé et une simple notification, tandis que les clients doivent savoir qu’un code secret ne se communique jamais. kkiapay peut contribuer à ce cadre avec des outils de suivi et de gestion, mais la politique de sécurité doit aussi être appliquée par le marchand dans ses messages, ses accès internes et son service client.
Questions fréquentes
Le mobile money remplace-t-il un compte bancaire traditionnel?
Non. Il fournit un accès pratique à certains paiements, transferts, opérations d’épargne et services associés, mais les besoins de crédit, d’investissement, de protection juridique ou de financement d’entreprise peuvent nécessiter une banque ou une institution financière réglementée.
Pourquoi accepter plusieurs moyens de paiement sur un site marchand?
Les clients ne disposent pas tous d’une carte bancaire ou du même portefeuille mobile. Une intégration combinant mobile money, carte et Wave permet de réduire les frictions et d’adapter le paiement aux usages locaux, notamment avec une solution centralisée comme kkiapay.
Comment vérifier qu’un paiement mobile est réellement effectué?
La validation doit s’appuyer sur le statut retourné par la plateforme de paiement ou le système marchand, jamais sur une capture d’écran ou un message transmis par le client. L’identifiant de transaction et le montant doivent être rapprochés automatiquement avant la livraison du produit ou du service.
Le mobile money garantit-il l’inclusion financière?
Il constitue un levier majeur, mais l’inclusion dépend aussi du réseau, du coût, de la possession d’un téléphone, de la protection contre la fraude, de l’éducation financière et de l’accès à des produits utiles. Un compte inutilisé ou inaccessible en cas de problème ne suffit pas à produire une inclusion durable.
Le mobile money est donc devenu une infrastructure essentielle de l’économie ouest-africaine, mais son impact réel se mesure dans les usages quotidiens, la qualité des paiements et la capacité des utilisateurs à contrôler leur argent. Pour les entrepreneurs, e-commerçants et développeurs, une stratégie multi-paiement, un suivi rigoureux et une sécurité compréhensible sont désormais aussi importants que l’ouverture du compte elle-même. Avec son API et ses outils de gestion des paiements par mobile money, carte bancaire et Wave, kkiapay aide les entreprises à transformer cette adoption massive en expérience commerciale plus simple, plus fiable et plus inclusive.

