Accepter le Mobile Money transforme votre activité en ligne, mais une mauvaise configuration peut vous coûter des ventes et la confiance de vos clients. Trop de marchands perdent des transactions à cause de paramètres mal réglés, de processus de validation flous ou d’une expérience utilisateur confuse au moment du paiement. Avec kkiapay, des milliers d’entrepreneurs et e-commerçants en Afrique de l’Ouest sécurisent leurs paiements mobile money grâce à une API simple et des transactions fiables.
Ce guide vous révèle les erreurs critiques à éviter pour garantir une expérience fluide à vos clients et maximiser vos revenus dès le premier jour.
Comprendre les enjeux de l’acceptation du Mobile Money pour les marchands
Le Mobile Money occupe désormais une place centrale dans les paiements numériques en Afrique. Selon le rapport 2025 de la GSMA, l’Afrique comptait environ 1,1 milliard de comptes enregistrés fin 2024, dont près de 485 millions en Afrique de l’Ouest. La valeur des transactions ouest-africaines atteignait environ 357 milliards de dollars en 2024, ce qui confirme l’importance de ce canal pour les commerçants et les plateformes en ligne.
Cette progression ne signifie toutefois pas que chaque compte est utilisé régulièrement. À l’échelle mondiale, plus de 500 millions de comptes étaient actifs chaque mois en 2024, tandis qu’une grande partie des comptes enregistrés restait inactive. Pour un marchand, cette réalité impose de proposer un parcours de paiement simple, compatible avec les usages locaux et suffisamment clair pour accompagner les clients qui utilisent occasionnellement leur portefeuille mobile.
- Un marché en expansion rapide.
Les paiements marchands par Mobile Money progressent avec le développement du commerce en ligne, des services à distance et des ventes sur les réseaux sociaux. Cette évolution crée des opportunités pour les PME, mais elle augmente aussi le volume d’opérations à contrôler. - Une clientèle aux habitudes variées.
Certains clients paient par code USSD, d’autres utilisent une application ou un lien de paiement. Une interface limitée à un seul parcours peut provoquer des abandons, notamment lorsque le client doit quitter le site marchand sans indication claire sur la manière de revenir confirmer sa commande. - Une responsabilité financière accrue.
Le marchand doit distinguer une transaction initiée d’un paiement effectivement confirmé. Une capture d’écran, un SMS transféré ou une promesse de paiement ne constitue pas une preuve suffisante tant que le statut officiel n’est pas confirmé par la solution de paiement.
| Indicateur récent | Repère | Conséquence pour le marchand |
|---|---|---|
| Comptes Mobile Money enregistrés en Afrique fin 2024 | Environ 1,1 milliard | Prévoir une clientèle large, mais avec des niveaux d’usage différents. |
| Comptes enregistrés en Afrique de l’Ouest fin 2024 | Environ 485 millions | Adapter les moyens de paiement aux opérateurs et aux marchés ciblés. |
| Valeur des transactions en Afrique de l’Ouest en 2024 | Environ 357 milliards de dollars | Renforcer le rapprochement comptable et la surveillance des flux. |
| Comptes actifs mensuellement dans le monde en 2024 | Plus de 500 millions | Ne pas confondre nombre de comptes et fréquence réelle d’utilisation. |
Les erreurs courantes à éviter lors de l’acceptation du Mobile Money
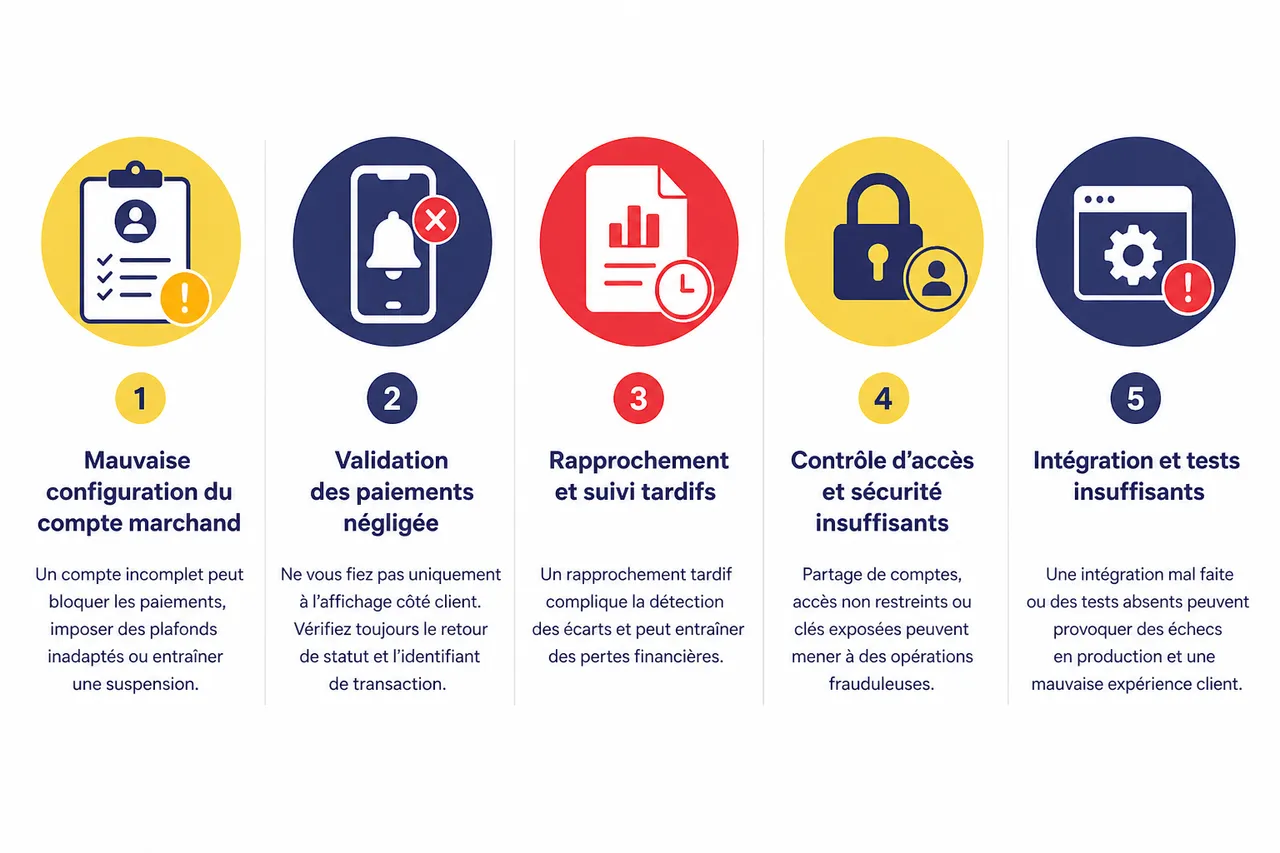
Les incidents apparaissent rarement à cause d’une seule défaillance. Une validation incomplète, une notification mal interprétée ou un rapprochement tardif peuvent se combiner et transformer une petite erreur opérationnelle en perte financière. Les cinq erreurs suivantes méritent une attention particulière.
-
Mauvaise configuration du compte marchand
Un compte incomplet peut entraîner des paiements bloqués, des plafonds inadaptés ou une suspension lors d’un contrôle. Vérifiez l’identité de l’entreprise, les coordonnées de règlement, les devises, les limites de transaction et les numéros utilisés avant l’ouverture commerciale.
Testez ensuite un paiement de faible montant dans un environnement contrôlé. Avec kkiapay, le marchand peut centraliser ses moyens de paiement et vérifier que le retour de statut, l’identifiant de transaction et la notification serveur sont correctement exploités par son site ou son application.
-
Négliger la sécurité des accès
Partager un mot de passe, conserver un compte administrateur commun ou laisser un ancien collaborateur accéder au tableau de bord complique l’identification d’une opération suspecte. Les accès doivent être nominatifs, limités selon les fonctions et retirés dès qu’une personne quitte l’équipe.
Activez l’authentification renforcée lorsqu’elle est disponible, utilisez des mots de passe uniques et protégez les clés API. Une clé utilisée côté navigateur ou copiée dans un dépôt public peut permettre des appels non autorisés et exposer des données sensibles.
-
Confondre notification et confirmation de paiement
Un SMS peut être falsifié, retardé ou provenir d’un autre numéro. Un client honnête peut aussi présenter une transaction encore en attente. La commande ne doit être expédiée qu’après vérification du statut officiel, du montant, de la devise, de la référence et du bénéficiaire.
Le serveur marchand doit privilégier une notification sécurisée ou une consultation authentifiée de la transaction. Le montant reçu doit également être comparé au montant attendu afin d’éviter les validations partielles ou les erreurs de saisie.
-
Ne pas prévoir les interruptions et les transactions en attente
Un réseau instable, une expiration de session ou une indisponibilité temporaire de l’opérateur peut laisser le client dans le doute. Afficher immédiatement une commande comme échouée alors que le paiement est encore en cours peut conduire à une double tentative ou à une double facturation.
Prévoyez des statuts distincts pour « en attente », « réussi », « échoué » et « remboursé ». Donnez au client une référence, un délai de vérification et un moyen de contacter le support avant de lui demander de recommencer le paiement.
-
Oublier le rapprochement quotidien
Le suivi ne consiste pas seulement à regarder le solde disponible. Il faut comparer les commandes, les transactions confirmées, les remboursements, les frais et les montants effectivement réglés sur le compte de l’entreprise.
Un tableau de rapprochement peut contenir la référence, la date, le montant attendu, le montant reçu, le statut, le canal utilisé et l’action réalisée. Cette méthode facilite la détection d’un doublon, d’un paiement non associé à une commande ou d’un écart de règlement.
-
Former insuffisamment le personnel
Un vendeur doit savoir qu’il ne valide jamais une commande sur la seule base d’une capture d’écran. Il doit aussi reconnaître une demande urgente de remboursement, un faux appel du support ou un message qui l’incite à communiquer un code confidentiel.
Organisez des exercices courts à partir de scénarios réalistes: paiement en attente, montant incorrect, client affirmant avoir payé, remboursement demandé par téléphone et perte d’un appareil professionnel. Chaque collaborateur doit connaître la personne à contacter et la trace à conserver.
-
Traiter les remboursements et les litiges sans procédure
Un remboursement manuel effectué dans l’urgence peut être envoyé au mauvais numéro ou être réalisé alors que la transaction initiale n’a pas été confirmée. Vérifiez d’abord la référence, l’identité du payeur, le montant et le motif, puis conservez la preuve de l’opération.
Une procédure écrite doit préciser les délais de réponse, les documents à demander et les règles d’escalade. Elle protège le client, le marchand et l’équipe support, tout en réduisant les décisions improvisées.
Conseils pratiques pour sécuriser ses transactions Mobile Money
Une bonne configuration devient réellement utile lorsqu’elle est soutenue par des procédures simples, répétées et mesurables. Le marchand peut commencer par définir le parcours d’une transaction, depuis la création de la commande jusqu’au règlement, à la livraison ou au remboursement.
-
Contrôlez chaque paiement à partir d’une source officielle.
Associez la commande à une référence unique et vérifiez le statut auprès du tableau de bord ou du mécanisme serveur prévu par la solution. Ne vous fiez pas au nom affiché par le client ni à une notification transférée.
Pour une boutique qui traite plusieurs commandes par heure, cette règle évite qu’un paiement soit attribué au mauvais client. Elle facilite aussi les recherches lorsqu’un acheteur signale une commande non reçue.
-
Séparez les rôles dans l’équipe.
La personne qui prépare une commande ne devrait pas nécessairement pouvoir modifier les paramètres de paiement ou déclencher un remboursement. Des droits différenciés limitent l’impact d’une erreur et rendent les actions plus faciles à auditer.
Avec le tableau de bord sécurisé de kkiapay, le marchand peut organiser la gestion des opérations autour des responsabilités réelles de son équipe, au lieu de partager un accès unique entre tous les collaborateurs.
-
Surveillez des indicateurs opérationnels.
Le taux de paiements réussis, le taux d’abandon, le délai moyen de confirmation, le nombre de transactions en attente et le volume de remboursements donnent une vision plus utile que le seul chiffre d’affaires.
Une hausse soudaine des échecs sur un opérateur peut signaler un incident technique. Une augmentation des demandes de remboursement peut révéler une mauvaise information produit, un problème de livraison ou une fraude à examiner.
-
Testez le parcours sur téléphone et avec plusieurs opérateurs.
Un paiement peut fonctionner sur le téléphone du développeur et échouer pour un client utilisant un autre réseau, une connexion lente ou un écran de petite taille. Testez les boutons, les messages d’erreur, les retours vers le site et la conservation du panier.
Le client doit toujours savoir si son paiement est confirmé, en attente ou interrompu. Cette clarté réduit les tentatives répétées et les demandes adressées au support.
-
Préparez une réponse aux incidents.
Conservez les coordonnées du support de la solution, les références techniques et la procédure de blocage des accès. En cas d’activité suspecte, commencez par limiter l’exposition, préserver les journaux et informer les personnes responsables.
kkiapay permet aux entreprises de centraliser leurs paiements Mobile Money, cartes bancaires et Wave, ce qui facilite l’analyse d’un incident dans un environnement de gestion unique plutôt que dans plusieurs comptes isolés.
La checklist de validation avant mise en production
- Compte et conformité: identité de l’entreprise vérifiée, coordonnées de règlement exactes, plafonds connus et documents disponibles pour les contrôles.
- Technique: clés protégées, notifications serveur testées, statuts correctement interprétés et montant reçu comparé au montant attendu.
- Expérience client: instructions visibles, messages d’erreur compréhensibles, retour vers la commande fonctionnel et référence de paiement affichée.
- Opérations: rôles attribués, procédure de remboursement écrite, rapprochement quotidien défini et responsable de l’escalade identifié.
- Sécurité: authentification renforcée activée, accès nominatifs, appareils professionnels protégés et revue périodique des utilisateurs autorisés.
| Moment du contrôle | Vérification essentielle | Preuve à conserver |
|---|---|---|
| Avant le lancement | Configuration, identité, droits et moyens de paiement | Paramètres validés et test de paiement |
| Lors de la commande | Montant, référence et statut officiel | Identifiant de transaction |
| En fin de journée | Rapprochement commandes, paiements et remboursements | Journal ou export du tableau de bord |
| En cas de litige | Historique des échanges et vérification du règlement | Référence, horodatage et décision documentée |
Les aspects souvent oubliés après l’intégration technique
Une API correctement installée ne garantit pas, à elle seule, une activité rentable et conforme. Les difficultés apparaissent souvent après le lancement, lorsque les volumes augmentent, que plusieurs personnes interviennent ou que l’entreprise commence à vendre dans plusieurs pays.
Anticiper les exigences de conformité et de protection des données
Le marchand doit connaître les obligations applicables à son pays, à son secteur et à son modèle de vente, notamment en matière d’identification, de conservation des justificatifs, de lutte contre la fraude et de protection des données personnelles. En zone UEMOA, la BCEAO publie le cadre applicable aux systèmes et services de paiement: vérifiez les règles en vigueur avec votre prestataire et votre conseil local avant de déployer une nouvelle offre.
Calculer le coût global plutôt que la seule commission
Le coût réel inclut les commissions, les frais de retrait ou de règlement, les remboursements, le support, le développement et les pertes liées aux transactions échouées. Comparez ces éléments avec le taux de conversion et le temps économisé par l’équipe afin d’éviter de choisir une solution uniquement sur son tarif affiché.
Prévoir l’interopérabilité et la continuité d’activité
Une entreprise dépendante d’un seul opérateur peut subir davantage d’interruptions ou perdre des ventes lorsqu’un client utilise un autre portefeuille. Une solution comme kkiapay peut aider à centraliser plusieurs moyens de paiement, dont le Mobile Money, la carte bancaire et Wave, mais le marchand doit aussi définir un plan de secours et informer clairement le client lorsqu’un canal est temporairement indisponible.
Ne pas sacrifier l’accessibilité au profit de la sécurité
Un parcours sécurisé doit rester compréhensible sur un téléphone basique, avec une connexion lente ou pour un utilisateur peu familier avec le commerce en ligne. Les instructions doivent être courtes, les statuts lisibles et les demandes d’information limitées au nécessaire, sans jamais demander au client son code secret ou un mot de passe personnel.
Études de cas et enseignements opérationnels
Les situations rencontrées par les marchands montrent que la prévention repose moins sur une mesure isolée que sur l’enchaînement de plusieurs contrôles.
-
Un accès partagé qui devient une faille.
Lorsqu’un commerçant transmet son accès à un prestataire temporaire, il perd la traçabilité des actions et risque de conserver des droits inutiles après la fin de la mission. La réponse correcte consiste à créer des accès individuels, limiter les permissions, révoquer les comptes obsolètes et vérifier l’historique des opérations.
-
Une fausse confirmation qui bloque la livraison.
Un vendeur qui valide une commande à partir d’une capture d’écran peut expédier un produit sans avoir reçu les fonds. La règle de contrôle doit être affichée près du poste d’encaissement: aucune commande n’est remise avant confirmation officielle du montant et de la référence.
-
Une transaction en attente mal expliquée.
Un client qui reçoit un message ambigu peut recommencer le paiement et provoquer un doublon. L’interface doit préciser l’état de l’opération, fournir une référence et indiquer quand contacter le support plutôt que de relancer immédiatement la transaction.
-
Un rapprochement tardif qui masque une anomalie.
Attendre plusieurs semaines avant de comparer les ventes et les encaissements rend les recherches difficiles. Un contrôle quotidien, même réalisé sur un simple tableau, permet d’identifier rapidement les écarts et de conserver les éléments nécessaires à une réclamation.
Comparer les solutions de paiement mobile pour marchands
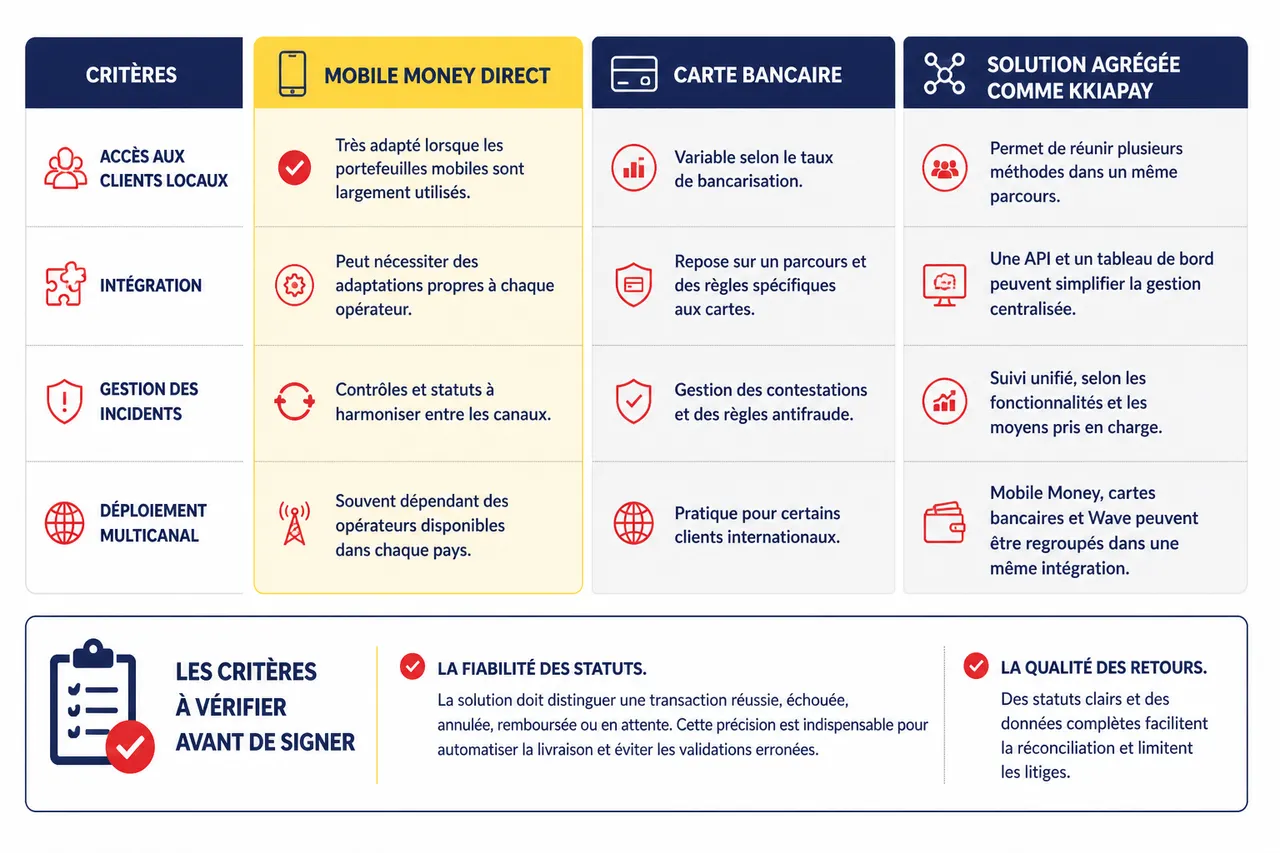
Le choix d’une solution doit dépendre du profil des clients, du pays ciblé, du panier moyen, des compétences techniques et du niveau de contrôle souhaité. Le Mobile Money répond efficacement aux usages locaux, tandis que la carte bancaire peut compléter le dispositif pour les clients internationaux ou certains achats à montant élevé.
| Critère | Mobile Money direct | Carte bancaire | Solution agrégée comme kkiapay |
|---|---|---|---|
| Accès aux clients locaux | Très adapté lorsque les portefeuilles mobiles sont largement utilisés. | Variable selon le taux de bancarisation. | Permet de réunir plusieurs méthodes dans un même parcours. |
| Intégration | Peut nécessiter des adaptations propres à chaque opérateur. | Repose sur un parcours et des règles spécifiques aux cartes. | Une API et un tableau de bord peuvent simplifier la gestion centralisée. |
| Gestion des incidents | Contrôles et statuts à harmoniser entre les canaux. | Gestion des contestations et des règles antifraude. | Suivi unifié, selon les fonctionnalités et les moyens pris en charge. |
| Déploiement multicanal | Souvent dépendant des opérateurs disponibles dans chaque pays. | Pratique pour certains clients internationaux. | Mobile Money, cartes bancaires et Wave peuvent être regroupés dans une même intégration. |
Les critères à vérifier avant de signer
- La fiabilité des statuts.
La solution doit distinguer une transaction réussie, échouée, annulée, remboursée ou en attente. Cette précision est indispensable pour automatiser la livraison et éviter les validations erronées. - La qualité de la documentation technique.
Les développeurs doivent disposer d’exemples, d’un environnement de test, de règles sur les notifications et de procédures de gestion des erreurs. Une documentation claire réduit le temps d’intégration et les corrections en production. - La sécurité et la traçabilité.
Vérifiez la protection des clés, les rôles utilisateurs, les journaux d’activité, les mécanismes d’authentification et les procédures de signalement. Ces éléments deviennent essentiels lorsque plusieurs collaborateurs manipulent les paiements. - Le support et le règlement.
Un support réactif doit pouvoir traiter les paiements en attente, les écarts de montant et les remboursements. Examinez aussi les délais de règlement, les rapports disponibles et la facilité d’export pour la comptabilité.
kkiapay répond aux besoins des entrepreneurs, e-commerçants et développeurs qui souhaitent intégrer les paiements Mobile Money, carte bancaire et Wave en Afrique de l’Ouest. Son API, son tableau de bord et sa gestion centralisée peuvent réduire la complexité technique, à condition que le marchand conserve ses propres procédures de contrôle, de sécurité et de rapprochement.
Ressources pour renforcer durablement la sécurité des paiements
La sécurité ne doit pas être limitée au jour du lancement. Réexaminez les accès à intervalles réguliers, testez les scénarios d’échec, actualisez la formation et analysez les indicateurs de paiement. Cette démarche permet de repérer une dégradation progressive avant qu’elle ne se transforme en pertes ou en réclamations nombreuses.
- Une revue mensuelle des accès permet de supprimer les comptes inutiles, de vérifier les rôles et de limiter les droits administrateur aux personnes qui en ont réellement besoin.
- Un test périodique du parcours client révèle les boutons inactifs, les messages incompréhensibles, les problèmes de retour et les incompatibilités entre appareils ou opérateurs.
- Un registre des incidents aide à identifier les causes récurrentes, comme les erreurs de montant, les paiements en attente ou les demandes de remboursement mal orientées.
- Une formation courte et régulière maintient les bons réflexes face aux faux SMS, aux appels frauduleux, aux captures d’écran et aux demandes urgentes de transfert.
Questions fréquentes sur l’acceptation du Mobile Money
Une capture d’écran suffit-elle pour confirmer un paiement Mobile Money?
Non. Une capture d’écran peut être modifiée, appartenir à une autre commande ou montrer une transaction encore en attente. Vérifiez toujours le statut officiel, la référence, le montant et le bénéficiaire avant de livrer un produit ou d’activer un service.
Que faire lorsqu’un client affirme avoir payé, mais que la commande reste en attente?
Demandez la référence de la transaction sans demander le code secret du client, puis vérifiez l’opération dans le tableau de bord ou auprès du mécanisme de confirmation prévu. Évitez de demander un nouveau paiement avant d’avoir établi si la première tentative a échoué, est en cours ou a déjà été débitée.
Comment réduire les risques de fraude pour une équipe de vente?
Attribuez des accès individuels, limitez les permissions, activez l’authentification renforcée et imposez une vérification officielle avant toute livraison. Organisez aussi des exercices sur les faux messages, les demandes de remboursement et les appels se présentant comme le support technique.
Pourquoi proposer plusieurs moyens de paiement?
Les clients n’utilisent pas tous le même opérateur ou le même appareil. Réunir Mobile Money, carte bancaire et Wave peut réduire les abandons et améliorer la continuité du service, à condition de conserver un suivi distinct et fiable de chaque transaction.
Kkiapay convient-il aux développeurs et aux petites entreprises?
kkiapay propose une API et un tableau de bord destinés à simplifier l’intégration et le suivi des paiements pour les entreprises en Afrique de l’Ouest. Avant le déploiement, vérifiez les moyens disponibles dans votre pays, les fonctionnalités adaptées à votre activité et les procédures de support et de règlement.
Pour professionnaliser votre gestion, utilisez une checklist couvrant la configuration du compte, la protection des accès, la confirmation des paiements, le rapprochement quotidien, les remboursements et la gestion des incidents. kkiapay peut accompagner l’intégration des paiements Mobile Money, des cartes bancaires et de Wave afin de construire un parcours plus simple pour vos clients et plus contrôlable pour votre équipe.

