Chaque transaction en devises étrangères vous coûte entre 3 et 7 % de marge nette. Pour un e-commerçant africain qui facture en euros, dollars ou francs CFA simultanément, ces frictions s’accumulent vite et grignottent la rentabilité. Pourtant, accepter plusieurs devises n’est plus un luxe, c’est une nécessité pour capter une clientèle panafricaine et internationale.
Avec des solutions comme Kkiapay, qui intègre mobile money, carte bancaire et API performantes, vous pouvez sécuriser vos transactions en ligne tout en maîtrisant les taux de change. Ce guide vous montre comment structurer vos encaissements multidevises, minimiser les pertes de conversion et préserver votre marge, sans complexité technique.
Le commerce en ligne en Afrique de l’Ouest se développe rapidement. Chaque mois, de nouveaux entrepreneurs cherchent à élargir leur clientèle au-delà des frontières, ce qui implique de gérer plusieurs monnaies, différents moyens de paiement et des règles variables selon les pays. Pour préserver vos marges, il faut distinguer trois éléments souvent confondus: le prix affiché au client, la devise effectivement encaissée et la devise dans laquelle votre prestataire vous reverse les fonds.
Défis et enjeux de la gestion des paiements en devises multiples pour les marchands africains
En 2026, la gestion multidevise est accessible aux PME, mais elle reste technique sur le plan financier. Une boutique peut vendre en euros à un client en France, recevoir un paiement par carte depuis le Sénégal et régler ses fournisseurs en francs CFA. Chaque étape peut générer un écart de change, une commission ou un délai de règlement.
Fluctuations des taux de change et impact sur les marges
Une variation de 1 % peut suffire à réduire le bénéfice d’une commande lorsque la marge initiale est faible. Le risque augmente lorsque le prix est fixé plusieurs jours avant l’encaissement, lorsque le règlement est différé ou lorsque le marchand convertit automatiquement les fonds dans une autre devise.
La bonne méthode consiste à définir une devise de référence pour la comptabilité, puis à recalculer régulièrement les prix affichés dans les autres monnaies. Le taux utilisé doit intégrer le cours de marché, les frais du prestataire et une réserve destinée à absorber les fluctuations entre l’autorisation du paiement et le règlement effectif.
Frais de conversion et coûts cachés
Le coût réel d’un paiement ne se limite pas à la commission annoncée. Il peut inclure la commission d’acceptation, la conversion appliquée par le prestataire, les frais de retrait, les frais de règlement, les remboursements et les pertes liées aux rétrofacturations.
- Écart entre le taux de référence et le taux appliqué: comparez le montant réellement reçu avec le taux publié par une source indépendante. Cette différence, parfois appelée marge de change, doit être suivie séparément de la commission de paiement.
- Frais de règlement: vérifiez si le prestataire reverse les fonds dans la devise du client, dans votre devise comptable ou dans une monnaie intermédiaire. Une double conversion peut transformer une petite commande internationale en opération peu rentable.
- Coût des remboursements: prévoyez une règle pour les remboursements partiels ou effectués après une variation du taux. Le client peut recevoir le montant attendu tandis que le marchand supporte une différence de change.
Sécurité des transactions en contexte africain
La diversité des canaux augmente les possibilités de vente, mais aussi la surface d’exposition à la fraude. Les risques comprennent l’utilisation d’une carte compromise, la contestation abusive d’un paiement, la falsification d’une preuve de transfert ou la prise de contrôle d’un compte marchand.
Une plateforme comme kkiapay peut contribuer à centraliser les flux issus du mobile money, des cartes bancaires et de Wave. Le marchand doit néanmoins vérifier les mécanismes réellement disponibles pour son pays, notamment l’authentification, les notifications, la gestion des remboursements et la conservation des journaux de transaction.
- Contrôler l’identité du payeur et la commande: rapprochez montant, devise, adresse de livraison, historique client et statut du paiement avant l’expédition. Une validation manuelle peut être réservée aux commandes à risque élevé.
- Limiter les accès internes: attribuez des rôles distincts aux personnes qui encaissent, remboursent et exportent les rapports. L’authentification multifacteur réduit le risque qu’un compte compromis donne accès à toute la trésorerie.
- Documenter les litiges: conservez les preuves de livraison, les échanges avec le client et les identifiants de transaction. Cette discipline facilite la réponse aux rétrofacturations et aux réclamations.
Le mobile money occupe une place centrale dans cette stratégie. Selon les données publiées en 2026 à partir du rapport de la GSMA, environ 1,2 milliard de comptes de mobile money étaient enregistrés en Afrique en 2025, dont 347 millions actifs sur trente jours. Le continent et l’Afrique subsaharienne représentaient également une part majeure des volumes mondiaux, avec environ 1 432 milliards de dollars transitant par des comptes africains en 2025.
| Indicateur | Valeur récente | Conséquence pour un marchand |
|---|---|---|
| Comptes mobile money enregistrés en Afrique en 2025 | Environ 1,2 milliard | Un potentiel important, mais qui ne garantit pas qu’un compte soit actif ou utilisable pour chaque type d’achat. |
| Comptes actifs sur trente jours | Environ 347 millions | La stratégie doit cibler les usages réellement actifs plutôt que le nombre brut de comptes. |
| Volume transitant par le mobile money en Afrique en 2025 | Environ 1 432 milliards de dollars | Le mobile money est un canal commercial majeur, à intégrer aux côtés des cartes et non comme solution unique. |
Stratégies et bonnes pratiques pour optimiser la gestion des paiements multidevises
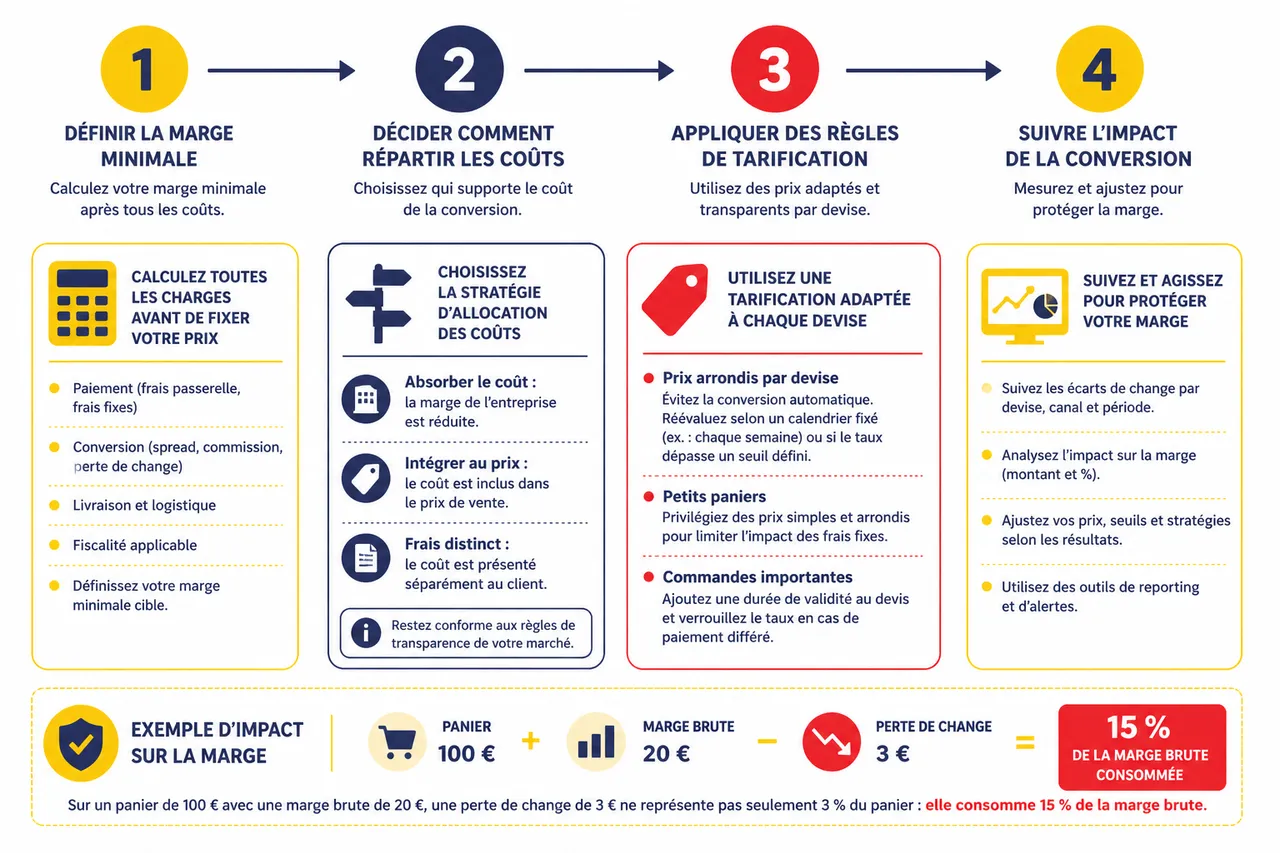
La protection de la marge commence avant la transaction. Elle repose sur une politique de prix claire, un suivi régulier des coûts et une architecture de paiement capable de séparer les flux par devise et par canal.
Réduire les pertes liées à la conversion
Définissez d’abord votre marge minimale après paiement, conversion, livraison et fiscalité. Vous pourrez ensuite décider si le coût doit être absorbé par l’entreprise, intégré au prix ou présenté comme frais distinct. Cette décision doit rester cohérente avec les règles de transparence applicables dans votre marché.
Pour une commande de 100 euros avec une marge brute de 20 euros, une perte de change de 3 euros ne représente pas seulement 3 % du panier: elle consomme 15 % de la marge brute. Ce calcul simple permet de mesurer le risque dans les catégories où les bénéfices sont faibles.
Utiliser une tarification adaptée à chaque devise
La conversion automatique du prix de base donne une apparence de précision, mais elle peut produire des montants instables ou peu lisibles. Utilisez des prix arrondis dans chaque devise, puis réévaluez-les selon un calendrier défini, par exemple chaque semaine ou lorsque le taux dépasse un seuil fixé en interne.
- Pour les petits paniers: privilégiez des prix simples et arrondis afin d’éviter que les frais fixes ne représentent une part excessive du paiement.
- Pour les commandes importantes: ajoutez une durée de validité au devis et verrouillez le taux lorsque le paiement est différé. Cette règle évite de vendre à un prix calculé avec un cours devenu obsolète.
- Pour les abonnements: indiquez clairement si le montant est fixe dans la devise du client ou recalculé à chaque échéance. Le choix modifie directement votre exposition au risque de change.
Centraliser les flux et automatiser les rapprochements
Un tableau de bord unique facilite le rapprochement entre commande, paiement, devise, frais et versement bancaire. Avec kkiapay, l’intérêt d’une intégration centralisée est de limiter la multiplication des interfaces et de donner aux équipes une lecture plus cohérente des encaissements disponibles.
Exportez régulièrement les données vers votre outil comptable en conservant au minimum l’identifiant de transaction, la devise du client, le montant brut, les frais, le taux appliqué, le montant net et la date de règlement. Ces champs permettent de reconstituer la marge réelle de chaque canal.
Suivre les indicateurs qui révèlent une fuite de marge
| Indicateur | Calcul | Décision possible |
|---|---|---|
| Coût effectif de conversion | Montant attendu au taux de référence moins montant réellement reçu | Renégocier le prestataire ou modifier la devise de règlement. |
| Marge nette par devise | Chiffre d’affaires net moins coût produit, paiement, change et livraison | Réviser les prix ou suspendre une devise peu rentable. |
| Taux d’échec du paiement | Paiements échoués divisés par tentatives de paiement | Identifier un canal ou une devise qui dégrade la conversion. |
| Délai moyen de règlement | Date de disponibilité des fonds moins date du paiement | Adapter la trésorerie et réduire l’exposition entre vente et encaissement. |
Sécuriser les paiements multidevises
Choisissez un prestataire dont les mécanismes de sécurité et les responsabilités sont clairement documentés. La conformité PCI DSS concerne l’environnement de paiement, mais elle ne remplace pas les contrôles internes, la gestion des accès ni la vérification des commandes.
Activez l’authentification forte lorsqu’elle est disponible, configurez des alertes sur les montants inhabituels et séparez les remboursements des encaissements courants. Une procédure écrite doit préciser qui peut annuler une transaction, dans quel délai et avec quelles preuves.
Adapter l’intégration technique au contexte africain
Une API performante doit gérer les notifications de paiement, les paiements interrompus, les doublons, les délais de réponse et les remboursements. Prévoyez un identifiant unique de commande et rendez le traitement idempotent: si une notification est reçue deux fois, le système ne doit pas comptabiliser deux ventes.
Avant le lancement, testez chaque devise et chaque canal avec des scénarios réels: paiement accepté, paiement expiré, solde insuffisant, remboursement, conversion et indisponibilité temporaire du réseau. kkiapay peut être évalué sur ces critères, en fonction des moyens effectivement proposés dans le pays ciblé.
Panorama des solutions de paiement multidevises pour marchands africains
Il n’existe pas de canal universel. Le meilleur dispositif associe généralement un moyen local à forte adoption, une solution carte pour les clients internationaux et un système de suivi capable de comparer les coûts réels.
Kkiapay: solution locale adaptée au marché ouest-africain
kkiapay propose aux entreprises d’Afrique de l’Ouest une intégration de paiements par mobile money, carte bancaire et Wave, avec des interfaces adaptées aux e-commerçants et aux développeurs. Son intérêt principal réside dans la centralisation des canaux et dans la possibilité de suivre les transactions depuis un environnement unique.
Avant de retenir une configuration, vérifiez les devises acceptées, la devise de règlement, le délai de reversement, les frais par canal et la procédure de remboursement. Ces éléments déterminent davantage la marge finale que la seule présence d’une option « paiement international ».
Mobile money et Wave: accessibilité et usage local
Le mobile money répond aux habitudes de paiement d’une large partie de la clientèle africaine, notamment lorsque l’accès à la carte bancaire reste limité. Sa force est la proximité avec le compte utilisé au quotidien; sa limite peut être l’interopérabilité entre réseaux, pays et devises.
La croissance des volumes ne signifie pas que tous les portefeuilles fonctionnent de la même manière pour un achat transfrontalier. Testez le parcours depuis les pays réellement ciblés et mesurez séparément le taux de réussite, le coût et le délai de chaque opérateur.
Cartes bancaires: ouverture à l’international
Visa et Mastercard restent indispensables pour les clients internationaux et pour certains achats professionnels. Elles facilitent l’affichage d’un prix en euros ou en dollars, mais le marchand doit surveiller les frais d’acquisition, les conversions imposées par la banque et les rétrofacturations.
Une page de paiement efficace affiche la devise avant la validation et indique clairement le montant débité. Cette transparence réduit les incompréhensions et facilite le traitement des demandes de remboursement.
| Canal | Atout principal | Point à contrôler | Usage recommandé |
|---|---|---|---|
| Mobile money | Adoption locale et accessibilité | Interopérabilité, disponibilité et frais de retrait | Ventes nationales et régionales |
| Wave | Parcours mobile simple dans les marchés couverts | Pays disponibles, limites et devise de règlement | Commandes mobiles et clientèle habituée au portefeuille |
| Carte bancaire | Acceptation internationale | Rétrofacturations et coûts de conversion | Clients étrangers, paniers élevés et abonnements |
| kkiapay | Centralisation de plusieurs moyens de paiement | Tarifs, devises et fonctionnalités disponibles par pays | Marchands souhaitant simplifier l’intégration et le suivi |
Conseils pratiques pour intégrer et sécuriser les paiements multidevises sur une boutique africaine
La réussite du projet dépend autant de l’organisation interne que de la technologie. Une boutique doit savoir qui surveille les paiements, qui valide les remboursements et comment les écarts de change sont enregistrés.
Choisir une solution avec intégration rapide et support technique
Examinez la documentation API, les exemples de code, les environnements de test et la qualité des notifications. Un support local ou régional peut accélérer la résolution d’un incident lié à un opérateur mobile, à une devise ou à un calendrier bancaire.
Avec kkiapay, demandez une confirmation écrite des moyens disponibles pour votre pays, des devises présentées au client et des devises dans lesquelles les fonds sont reversés. Cette vérification évite de confondre l’affichage multidevise avec la détention effective de plusieurs soldes.
Sécuriser les transactions et protéger les données clients
Chiffrez les échanges, limitez les données de carte conservées par votre entreprise et utilisez des jetons lorsque la solution le permet. Les équipes doivent également reconnaître les faux justificatifs, les demandes urgentes de changement de compte bancaire et les tentatives d’accès aux identifiants marchands.
Suivre et analyser les transactions via un tableau de bord sécurisé
Le tableau de bord doit permettre de filtrer par pays, devise, canal, statut et date de règlement. Les rapports servent à repérer une hausse des paiements échoués, un écart inhabituel entre montant brut et net ou une concentration excessive sur un seul opérateur.
Vérifier la conformité avant d’ouvrir un nouveau marché
Les règles peuvent concerner l’agrément du prestataire, la monnaie électronique, la lutte contre le blanchiment, l’identification des clients, la protection des données, la facturation et le rapatriement des fonds. Dans l’UEMOA, la BCEAO publie les textes applicables aux services de paiement et aux comptes en devises ou de non-résidents; ces règles doivent être vérifiées avec le prestataire et un conseil local avant toute commercialisation transfrontalière.
Ne présumez pas qu’un paiement accepté en ligne autorise automatiquement le règlement de marchandises ou de services dans tous les pays. La conformité dépend du secteur, du pays du marchand, du pays du client et de la nature du flux.
Transformer les données de paiement en décisions de marge
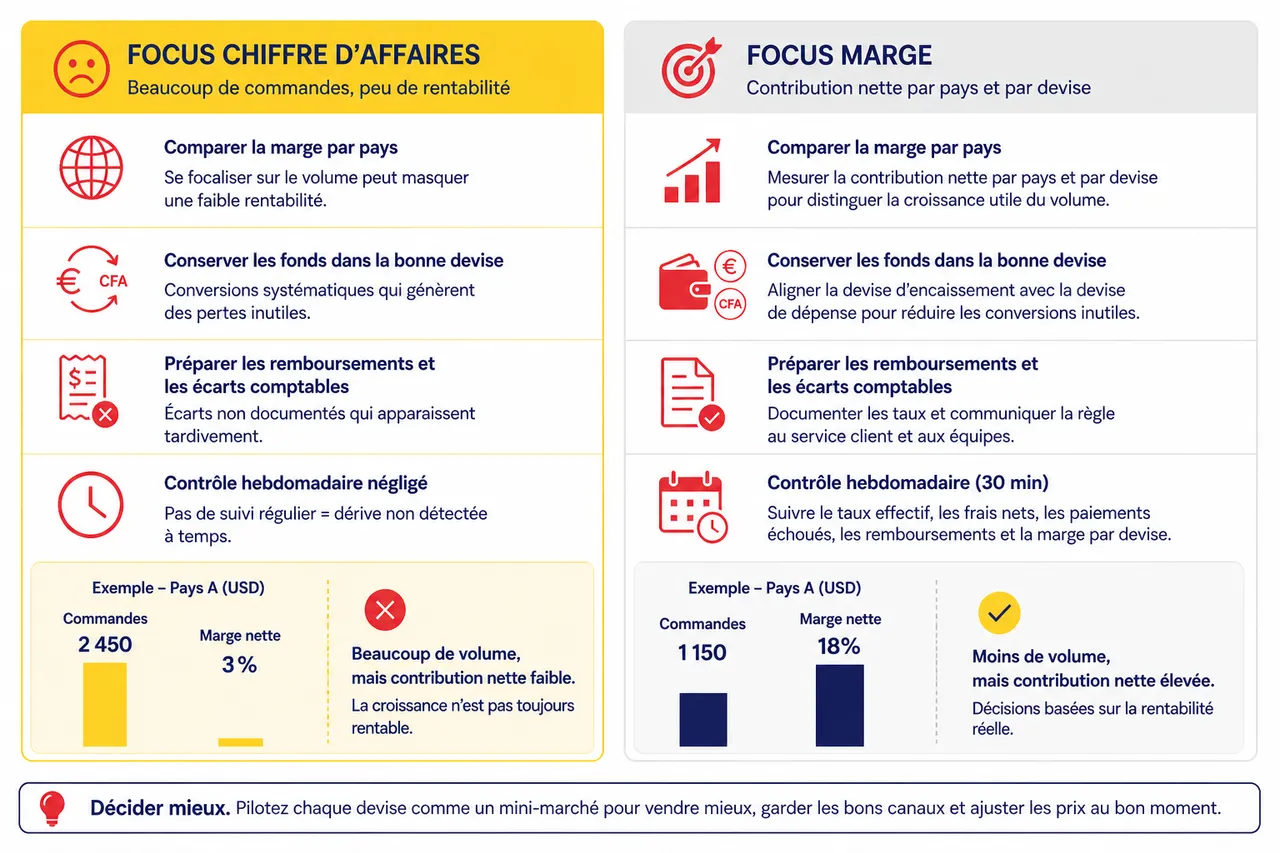
Une stratégie multidevise devient réellement rentable lorsque chaque devise est pilotée comme un mini-marché. Les données de paiement doivent servir à décider où vendre, quel canal conserver et quand ajuster les prix.
Comparer la marge par pays plutôt que le chiffre d’affaires seul
Un pays peut générer beaucoup de commandes tout en étant peu rentable à cause des frais de change, des retours ou de la livraison. Calculez la contribution nette par pays et par devise afin de distinguer la croissance utile du simple volume.
Conserver les fonds dans la bonne devise lorsque c’est possible
Si vos fournisseurs ou vos dépenses publicitaires sont facturés en euros, convertir immédiatement toutes les recettes en francs CFA peut créer une conversion inutile. Lorsque le cadre juridique, le prestataire et la trésorerie le permettent, rapprochez la devise d’encaissement de la devise de dépense. Faites valider cette organisation par votre comptable ou votre conseil local.
Préparer les remboursements et les écarts comptables
Documentez le taux retenu à la vente, le taux appliqué au remboursement et la différence supportée par l’entreprise. Cette règle doit être communiquée au service client et intégrée aux rapports, faute de quoi les écarts apparaîtront tardivement dans la comptabilité.
Questions fréquentes sur les paiements multidevises en Afrique
Faut-il afficher les prix dans toutes les devises?
Affichez en priorité les devises correspondant à vos marchés et à vos coûts. Trop de devises peuvent rendre le catalogue difficile à lire; une sélection limitée, calculée avec une marge de sécurité et régulièrement actualisée, est généralement plus efficace.
Le mobile money suffit-il pour vendre à l’international?
Non. Le mobile money est essentiel dans de nombreux marchés africains, mais les clients étrangers peuvent préférer la carte bancaire ou un autre moyen de paiement. Une combinaison de canaux améliore la couverture, à condition de comparer leur coût et leur taux de réussite.
Comment savoir si une conversion est trop chère?
Comparez le montant reçu avec celui qui aurait été obtenu au taux de référence, puis ajoutez séparément les commissions et frais de règlement. Répétez le calcul par devise et par canal pendant plusieurs semaines pour éviter de tirer une conclusion à partir d’une seule transaction.
Kkiapay convient-il à tous les pays africains?
kkiapay est destiné aux entreprises et aux développeurs d’Afrique de l’Ouest, avec une prise en charge de moyens comme le mobile money, la carte bancaire et Wave selon les marchés couverts. Les devises, les limites, les tarifs et les modalités de reversement doivent être confirmés pour chaque pays avant l’intégration.
Repenser la gestion des paiements multidevises en Afrique
Accepter plusieurs devises ne consiste pas uniquement à ajouter un sélecteur de monnaie sur une boutique. Il faut relier le prix affiché, le canal de paiement, le taux appliqué, le règlement reçu, la comptabilité et le service client.
Les données récentes sur le mobile money montrent l’ampleur du marché africain, mais elles rappellent aussi l’importance de distinguer comptes enregistrés, comptes actifs et paiements réellement transfrontaliers. Pour un marchand, la meilleure décision repose sur ses propres indicateurs: marge nette, coût effectif de conversion, taux de réussite, délai de règlement et fréquence des remboursements.
En centralisant mobile money, cartes bancaires et Wave, kkiapay peut aider les e-commerçants à simplifier leur infrastructure de paiement. La rentabilité dépend toutefois de la configuration retenue, des devises disponibles, des frais contractuels et du suivi régulier des flux. Une intégration testée méthodiquement permet d’ouvrir de nouveaux marchés sans laisser les conversions invisibles réduire la marge.

