Le Mobile Money a métamorphosé le quotidien de millions d’Africains, mais son véritable potentiel reste encore à exploiter. En 2026, l’Afrique de l’Ouest se trouve à un tournant décisif: interopérabilité accrue, régulation harmonisée, et explosion des transactions en ligne redessinent le paysage des paiements numériques. Pour les entrepreneurs et e-commerçants de la région, comprendre ces évolutions n’est plus optionnel.
Des acteurs comme Kkiapay, qui facilitent l’intégration de solutions de paiement sécurisées via mobile money et carte bancaire, illustrent cette dynamique en rendant les transactions fluides et accessibles. Ce guide décrypte les tendances majeures qui façonneront l’avenir du Mobile Money et vous aide à anticiper les opportunités concrètes pour votre activité.
Les grandes tendances du Mobile Money en 2026
Une adoption soutenue par des usages quotidiens
Le Mobile Money ne progresse plus seulement grâce aux transferts entre particuliers. Il s’installe dans les paiements de factures, les achats marchands, les salaires, les frais de scolarité et les services publics. Les données du Global Findex 2025 de la Banque mondiale indiquent que 40 % des adultes d’Afrique subsaharienne détenaient un compte de Mobile Money en 2024, contre 27 % en 2021. Cette moyenne régionale ne doit pas être transformée en taux uniforme pour chaque pays d’Afrique de l’Ouest, mais elle confirme la profondeur du mouvement d’adoption.
Le marché ouest-africain occupe une place centrale dans cette évolution. Selon les données publiées à partir du rapport 2026 de la GSMA, l’Afrique de l’Ouest comptait environ 517 millions de comptes et représentait près de 498 milliards de dollars de valeur transactionnelle en 2025. Ces chiffres concernent l’ensemble des comptes et des flux du secteur, et non le nombre d’utilisateurs uniques ni une prévision officielle pour 2026.
- Une base d’utilisateurs en expansion: la progression des comptes s’explique par la couverture mobile, l’existence de réseaux d’agents de proximité et la possibilité d’utiliser des services financiers sans disposer d’un compte bancaire classique. Pour une petite entreprise, cette audience élargie représente un accès direct à des clients qui privilégient le téléphone pour payer.
- Des transactions plus fréquentes: l’usage se déplace progressivement du retrait d’espèces vers le paiement marchand, les abonnements et les règlements récurrents. Un commerçant peut donc améliorer son suivi de trésorerie en proposant un paiement numérique au moment de la vente, plutôt qu’en dépendant exclusivement du cash.
- Une croissance à interpréter avec prudence: le nombre de comptes enregistrés peut inclure des comptes inactifs ou plusieurs comptes détenus par une même personne. Pour mesurer réellement l’adoption, il faut distinguer comptes enregistrés, comptes actifs, valeur des transactions et nombre d’utilisateurs uniques.
La progression des paiements marchands et de l’e-commerce
La prochaine étape consiste à transformer le portefeuille mobile en outil de paiement commercial courant. Les consommateurs utilisent déjà le Mobile Money pour acheter des biens, régler des services numériques et payer à distance. L’enjeu de 2026 est de rendre ces paiements plus simples, plus rapides et plus prévisibles pour les commerçants.
Pour une boutique installée à Cotonou, Abidjan ou Dakar, accepter plusieurs moyens de paiement permet de réduire les abandons au moment du règlement. Une solution comme kkiapay peut réunir mobile money, carte bancaire et Wave dans une même intégration, afin que le client choisisse le canal qu’il utilise réellement.
- Le paiement à distance: les liens de paiement et les interfaces adaptées au mobile permettent de vendre par réseau social, messagerie ou site web sans imposer un déplacement en agence. Le commerçant doit toutefois vérifier automatiquement le statut de la transaction avant de confirmer la livraison.
- Les paiements récurrents: les abonnements, formations en ligne, services professionnels et livraisons régulières nécessitent des rapprochements comptables fiables. Un tableau de bord centralisé aide à suivre les paiements réussis, échoués, remboursés ou en attente.
- Les petits montants: le Mobile Money rend économiquement possibles les micro-paiements pour des contenus, des billets, des services à la demande ou des frais de livraison. La rentabilité dépend néanmoins des commissions, du taux d’échec et du coût de gestion des remboursements.
Interopérabilité: le passage d’écosystèmes séparés à un réseau régional
L’interopérabilité constitue l’un des changements les plus importants pour l’UEMOA. La BCEAO a lancé, le 30 septembre 2025, la Plateforme interopérable du système de paiement instantané, appelée PI-SPI. Elle fonctionne en continu et vise à permettre des transferts et paiements instantanés entre différents types d’établissements financiers.
Au 2 avril 2026, la BCEAO indiquait que 80 participants étaient connectés à la plateforme, dont 59 banques, 9 établissements de monnaie électronique, 11 institutions de microfinance et un établissement de paiement. Le calendrier de connexion a ensuite fait l’objet d’un ajustement, ce qui montre que l’interopérabilité est un chantier progressif plutôt qu’un basculement instantané de tous les acteurs.
| Indicateur | Élément documenté | Conséquence pour une entreprise |
|---|---|---|
| Déploiement régional | PI-SPI lancée par la BCEAO le 30 septembre 2025 | Possibilité de concevoir des paiements moins dépendants d’un seul réseau |
| Participants connectés | 80 participants recensés au 2 avril 2026 | Écosystème plus ouvert pour les banques, fintechs et opérateurs |
| Disponibilité | Service conçu pour fonctionner 24 heures sur 24 et 7 jours sur 7 | Meilleure continuité pour les ventes en ligne et les paiements transfrontaliers |
Pour les développeurs, cette évolution impose de privilégier des intégrations capables de gérer plusieurs canaux, des statuts de transaction différents et des mécanismes de rapprochement. Kkiapay s’inscrit dans cette logique en proposant aux entreprises une intégration unifiée des paiements par mobile money, carte bancaire et Wave, au lieu de multiplier les développements spécifiques.
Des services financiers plus larges que le transfert d’argent
Le Mobile Money devient une infrastructure de services financiers. Il facilite l’épargne, la réception de revenus, le paiement des factures, la distribution de crédits et les opérations des petites entreprises. Cette diversification augmente la valeur du compte mobile, mais elle exige aussi une meilleure information sur les frais, les conditions de crédit et l’utilisation des données.
- Épargne et gestion budgétaire: les outils mobiles peuvent aider les utilisateurs à isoler une somme, suivre leurs dépenses et recevoir des alertes. Leur utilité dépend de la clarté des interfaces et de la possibilité de consulter facilement l’historique.
- Crédit numérique: les opérateurs et fintechs peuvent exploiter l’historique transactionnel pour évaluer certains profils. Cette pratique doit rester encadrée, car un modèle automatisé peut produire des décisions injustes si les données sont incomplètes ou mal interprétées.
- Services pour les PME: la collecte numérique, les paiements fournisseurs et le suivi des encaissements peuvent réduire les erreurs de caisse. Une entreprise doit toutefois séparer les comptes personnels des comptes professionnels et conserver des justificatifs exploitables par sa comptabilité.
Les technologies qui vont structurer le secteur
API ouvertes et intégration par conception
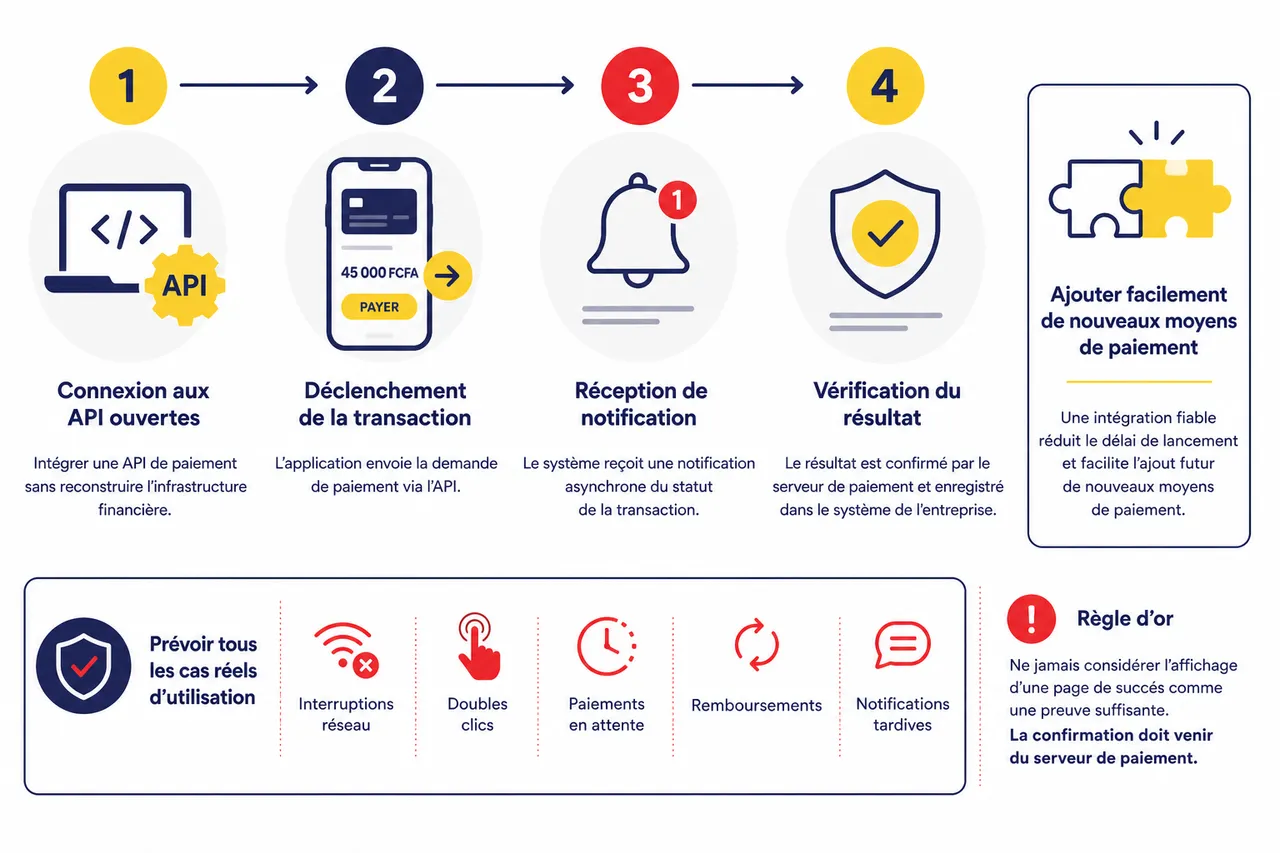
Les API de paiement deviennent un composant stratégique des plateformes de commerce. Elles permettent de déclencher une transaction, de recevoir une notification et de vérifier son résultat sans reconstruire toute l’infrastructure financière. Pour une PME, cette approche réduit le délai de lancement et facilite l’ajout ultérieur d’un nouveau moyen de paiement.
Une intégration fiable doit prévoir les interruptions réseau, les doubles clics, les paiements en attente, les remboursements et les notifications tardives. Le développeur ne doit jamais considérer l’affichage d’une page de succès comme une preuve suffisante: la confirmation doit venir du serveur de paiement et être enregistrée dans le système de l’entreprise.
Intelligence artificielle et détection des anomalies
L’intelligence artificielle peut repérer des comportements inhabituels, comme une succession de tentatives depuis des appareils différents ou des montants incohérents avec l’activité habituelle. Elle doit compléter les contrôles humains et les règles de conformité, non les remplacer.
Les entreprises utilisant kkiapay doivent surveiller les indicateurs réellement utiles à leur activité: taux d’autorisation, taux d’échec, délais de confirmation, remboursements et litiges. Cette lecture opérationnelle est plus pertinente qu’une promesse générale de sécurité fondée uniquement sur une technologie.
Des technologies à utiliser selon leur utilité réelle
La blockchain est souvent présentée comme une réponse universelle à la traçabilité, alors que ses avantages dépendent du cas d’usage, du coût et des exigences de gouvernance. Pour la majorité des e-commerçants, une API sécurisée, une authentification robuste, des journaux d’événements et une gestion rigoureuse des accès apportent des bénéfices plus immédiats.
- Priorité à la résilience: l’interface doit rester utilisable sur des réseaux faibles et des appareils d’entrée de gamme. Les pages légères et les messages d’erreur explicites réduisent les abandons.
- Priorité à la traçabilité: chaque paiement doit posséder une référence unique, un statut clairement défini et une procédure de rapprochement. Cette discipline simplifie les remboursements et le service client.
- Priorité à la sécurité: les clés d’API, les droits d’accès et les notifications doivent être protégés. Les équipes doivent également savoir reconnaître le phishing et les fausses preuves de paiement.
Régulation, sécurité et inclusion: les conditions de la confiance
La BCEAO comme architecte d’un marché plus intégré
La régulation ouest-africaine cherche à concilier innovation, stabilité financière et protection des utilisateurs. Le développement de PI-SPI montre que les autorités ne se limitent plus à encadrer les opérateurs séparément: elles construisent également des infrastructures communes.
Pour les entreprises, cette évolution signifie que le choix d’un prestataire doit inclure une vérification de sa capacité à respecter les règles applicables, à protéger les fonds, à gérer les données et à fournir une assistance en cas d’incident. La rapidité d’intégration ne doit pas être le seul critère de sélection.
Fraude, phishing et responsabilité partagée
Les attaques ne ciblent pas uniquement les opérateurs. Elles visent aussi les commerçants et leurs clients au moyen de faux messages, de demandes de codes confidentiels, de captures d’écran falsifiées ou de redirections vers des pages imitant un service de paiement.
- Vérifier côté serveur: une commande ne doit être validée qu’après réception d’une confirmation authentifiée. Une capture d’écran ou un SMS isolé ne suffit pas pour expédier un produit.
- Limiter les accès: les collaborateurs doivent disposer uniquement des droits nécessaires. Les comptes d’administration doivent utiliser des mots de passe uniques et, lorsque cela est possible, une authentification renforcée.
- Former les utilisateurs: les clients doivent savoir qu’un opérateur ou un prestataire ne demande jamais un code secret par messagerie. Des consignes simples, répétées au moment du paiement, réduisent les erreurs.
Inclusion numérique et fracture d’usage
La croissance du Mobile Money ne garantit pas automatiquement une inclusion complète. Le coût de la connexion, la possession d’un smartphone, la maîtrise de la lecture, la disponibilité des agents et la confiance dans les services numériques influencent encore l’usage réel.
Les entreprises peuvent contribuer à réduire ces obstacles en proposant des interfaces simples, des instructions en français et dans les langues pertinentes, un service client accessible et plusieurs canaux de paiement. Une expérience conçue uniquement pour un smartphone récent risque d’exclure une partie de la clientèle.
Ce que les entreprises doivent préparer pour 2026
Choisir une architecture de paiement évolutive
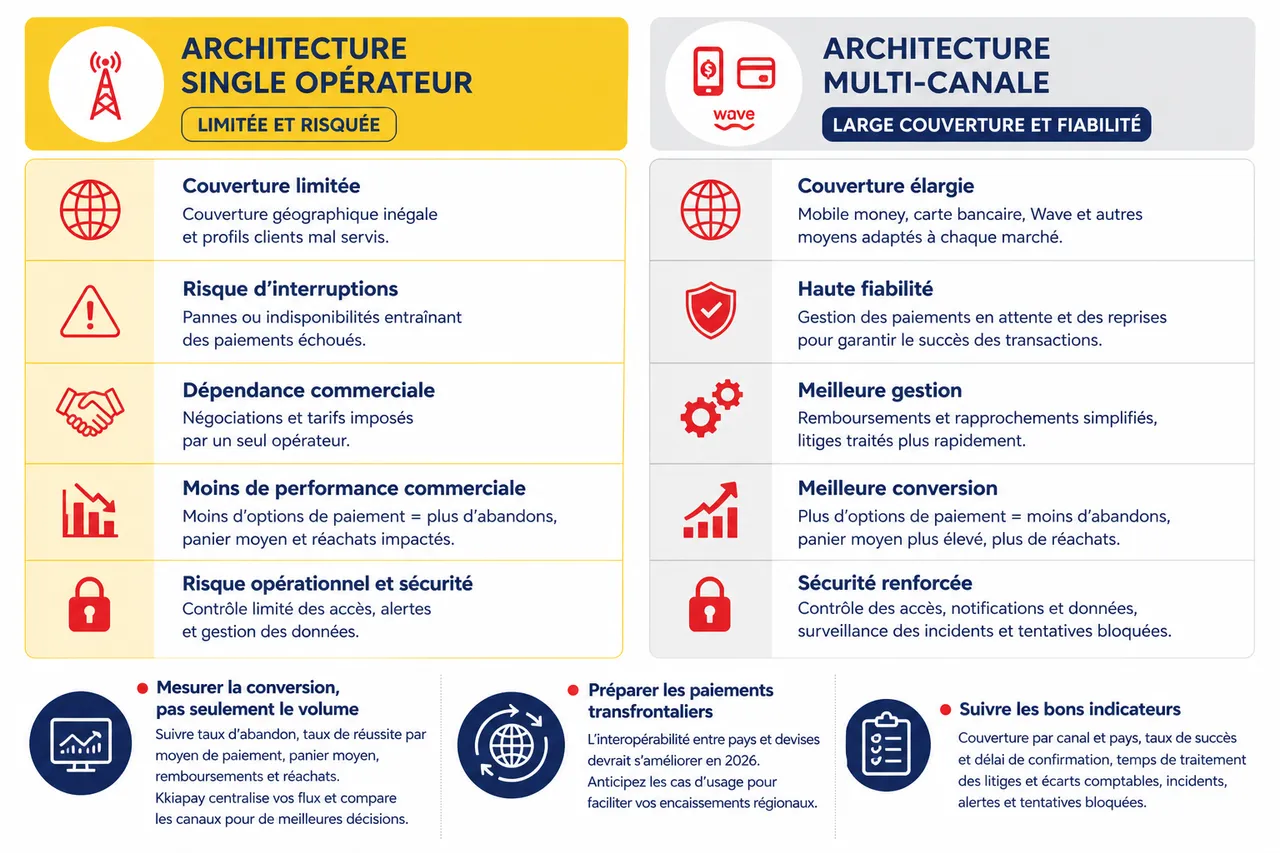
Une entreprise qui se limite à un seul opérateur s’expose aux interruptions, à une couverture géographique inégale et à une dépendance commerciale. Une architecture multi-canale permet de proposer mobile money, carte bancaire, Wave et, selon le marché, d’autres moyens adaptés aux clients.
| Critère | Question à poser | Indicateur à suivre |
|---|---|---|
| Couverture | Les moyens proposés correspondent-ils aux pays et aux profils ciblés ? | Part des paiements par canal et par pays |
| Fiabilité | Le système gère-t-il les paiements en attente et les reprises ? | Taux de succès et délai moyen de confirmation |
| Gestion | Les remboursements et rapprochements sont-ils simples ? | Temps de traitement des litiges et écarts comptables |
| Sécurité | Les accès, notifications et données sont-ils contrôlés ? | Incidents, alertes et tentatives bloquées |
Mesurer la conversion plutôt que le simple volume
Une hausse du nombre de transactions ne signifie pas nécessairement une meilleure performance commerciale. Un e-commerçant doit rapprocher les paiements du parcours client: taux d’abandon, taux de réussite par moyen de paiement, panier moyen, remboursements et réachats.
Kkiapay peut servir de point de centralisation pour observer ces flux et comparer les canaux utilisés. Cette visibilité aide à décider s’il faut simplifier la page de paiement, ajouter Wave, proposer la carte bancaire ou améliorer le traitement des transactions échouées.
Préparer les paiements transfrontaliers
L’interopérabilité régionale ouvre des possibilités pour les entreprises qui vendent dans plusieurs pays de l’UEMOA, mais elle ne supprime pas les questions de change, de facturation, de fiscalité, de livraison et de service après-vente. Une stratégie transfrontalière doit donc combiner paiement local, conformité et logistique.
- Commencer par un marché test: sélectionner un pays et mesurer les taux de paiement, les coûts et les demandes de remboursement permet de limiter le risque. Les résultats servent ensuite à adapter l’offre aux autres marchés.
- Afficher les conditions clairement: les frais éventuels, les délais de livraison et la politique de remboursement doivent être visibles avant la confirmation. La transparence réduit les litiges et renforce la confiance.
- Prévoir l’assistance: une transaction transfrontalière peut nécessiter plusieurs interlocuteurs. Un support capable de retrouver rapidement la référence du paiement est indispensable.
Les angles encore décisifs après 2026
La donnée comme actif commercial à protéger
Les paiements produisent des données utiles pour comprendre les horaires d’achat, les produits populaires et les abandons. Leur exploitation doit rester proportionnée, transparente et conforme aux règles applicables, avec une séparation claire entre analyse commerciale et données sensibles.
La rentabilité des réseaux d’agents
Les agents restent essentiels pour les dépôts, retraits et utilisateurs moins numérisés. Après l’expansion rapide des comptes, la qualité du service dépendra de leur liquidité, de leur rémunération, de leur formation et de leur capacité à traiter les réclamations.
L’empreinte environnementale du numérique
La multiplication des smartphones, serveurs, terminaux et infrastructures augmente l’empreinte matérielle des paiements numériques. Des applications légères, des équipements réparables et une limitation des impressions peuvent réduire une partie de ces coûts sans dégrader l’expérience client.
Perspectives du Mobile Money en Afrique de l’Ouest après 2026
Le Mobile Money devrait évoluer vers une infrastructure de paiement plus interopérable, plus marchande et davantage intégrée aux services financiers. Les données disponibles montrent une adoption régionale forte, mais elles ne justifient pas les affirmations non vérifiées d’un taux uniforme de 70 % d’adultes utilisateurs, de 40 transactions mensuelles en moyenne ou d’une croissance de 45 % des microcrédits en Afrique de l’Ouest. Ces chiffres ont donc été écartés lorsqu’aucune source institutionnelle récente ne permettait de les confirmer.
La valeur créée en 2026 dépendra moins de la simple ouverture de comptes que de la qualité des usages: paiements marchands réussis, accès fiable dans les zones moins couvertes, protection contre la fraude, interopérabilité effective et services adaptés aux PME. Dans ce contexte, kkiapay apporte une réponse opérationnelle aux entrepreneurs, e-commerçants et développeurs qui souhaitent intégrer plusieurs moyens de paiement avec une gestion centralisée.
Questions fréquentes sur l’avenir du Mobile Money
Le Mobile Money remplacera-t-il les banques en Afrique de l’Ouest ?
Il est plus probable qu’il complète les banques plutôt qu’il ne les remplace. Les banques, établissements de monnaie électronique, fintechs et institutions de microfinance sont de plus en plus reliés par des infrastructures interopérables, ce qui favorise la complémentarité des services.
Pourquoi l’interopérabilité est-elle importante pour l’e-commerce ?
Elle permet aux clients de payer depuis des réseaux ou établissements différents et réduit la dépendance du commerçant à un seul opérateur. Elle peut aussi faciliter les ventes transfrontalières, à condition que les questions de conformité, de change, de remboursement et de livraison soient correctement traitées.
Comment sécuriser un paiement Mobile Money sur un site web ?
Il faut utiliser un prestataire fiable, vérifier le statut côté serveur, protéger les clés d’API, limiter les droits d’accès et conserver une référence unique pour chaque transaction. La formation des équipes et la sensibilisation des clients complètent les contrôles techniques.
Pourquoi proposer plusieurs moyens de paiement en 2026 ?
Les préférences varient selon le pays, l’opérateur, le type de téléphone et le profil du client. Combiner mobile money, carte bancaire et Wave avec une solution comme kkiapay permet de réduire les frictions et d’analyser la performance de chaque canal.
En 2026, le Mobile Money devient un socle stratégique pour l’économie numérique ouest-africaine. Les entreprises qui combinent interopérabilité, sécurité, simplicité d’usage et suivi précis des transactions seront les mieux placées pour transformer cette infrastructure en croissance durable.

