Vous voulez encaisser de l’argent par Mobile Money sans investir dans un site web coûteux? C’est désormais possible grâce à des solutions comme kkiapay, qui permettent aux entrepreneurs et e-commerçants du Bénin, du Sénégal, du Togo, du Niger et de Côte d’Ivoire de collecter des paiements sécurisés via mobile money, carte bancaire et Wave, même sans plateforme complexe.
Dans ce guide, vous découvrirez trois méthodes concrètes pour générer un lien de paiement personnalisé, l’intégrer à vos canaux de vente (WhatsApp, réseaux sociaux, SMS) et encaisser rapidement vos transactions en ligne, le tout sans compétences techniques.
Pourquoi encaisser par Mobile Money sans site web?
Un site web n’est plus une condition préalable pour vendre en ligne. Un commerçant peut présenter ses produits sur WhatsApp, Facebook, Instagram ou TikTok, puis envoyer à son client un lien de paiement sécurisé. Cette approche réduit les coûts de lancement et permet de tester une offre avant d’investir dans une boutique en ligne complète.
Le contexte régional favorise cette évolution. Selon le rapport 2025 de la GSMA sur le Mobile Money, l’Afrique subsaharienne comptait plus de 1,1 milliard de comptes enregistrés, tandis que l’Afrique de l’Ouest représentait environ 485 millions de comptes et près de 357 milliards de dollars de transactions en 2024. Ces chiffres ne signifient pas que chaque compte correspond à un utilisateur actif, mais ils illustrent l’ampleur de l’infrastructure disponible pour les paiements numériques.
- Un démarrage moins coûteux: un lien de paiement évite de financer immédiatement l’hébergement, le développement et la maintenance d’un site. Un coach peut ainsi vendre une séance depuis WhatsApp, tandis qu’une vendeuse de vêtements peut encaisser une commande reçue pendant un direct.
- Une conversion plus directe: le client reste dans son parcours habituel et reçoit une demande de paiement par message. Moins d’étapes signifie moins de risques d’abandon, notamment lorsque l’acheteur utilise principalement son téléphone.
- Une gestion plus structurée: le tableau de bord d’une plateforme d’encaissement permet de retrouver le montant, la date et le statut d’une transaction. Cette traçabilité est plus fiable qu’une succession de captures d’écran ou de notifications dispersées.
Les méthodes traditionnelles et leurs limites
Les transferts directs vers un numéro personnel, les codes USSD et les applications des opérateurs restent utiles pour une vente de proximité. Ils deviennent cependant moins pratiques lorsque les commandes se multiplient ou proviennent de plusieurs canaux.
- Les erreurs de saisie: un chiffre incorrect dans un numéro de téléphone ou un montant peut entraîner un transfert vers le mauvais destinataire. Un lien préconfiguré réduit le nombre d’informations que le client doit saisir.
- La vérification manuelle: demander une capture d’écran après chaque paiement ralentit la livraison et ne constitue pas toujours une preuve suffisante. Un statut de transaction accessible dans un espace marchand facilite la validation.
- La comptabilité fragmentée: plusieurs numéros, portefeuilles et applications compliquent le rapprochement quotidien. La centralisation aide à distinguer les paiements réussis, échoués, annulés ou en attente.
Des usages différents selon les marchés
Les moyens de paiement préférés varient selon le pays, l’opérateur et le profil du client. Au Bénin et au Togo, MTN Mobile Money, Moov Money et les solutions locales occupent une place importante. Au Sénégal et en Côte d’Ivoire, Orange Money et Wave sont particulièrement visibles. Au Niger, les clients peuvent notamment utiliser Airtel Money, Orange Money, Moov Money et Wave.
Cette diversité rend utile une solution d’agrégation comme kkiapay. Elle permet de proposer plusieurs moyens de paiement depuis une même expérience, au lieu d’imposer au client un opérateur précis.
- Un site web peut être ajouté plus tard, mais il n’est pas indispensable pour commencer à encaisser.
- Le lien de paiement est adapté aux ventes conclues par message, téléphone ou réseaux sociaux.
- La confirmation et la traçabilité doivent être privilégiées par rapport aux simples captures d’écran.
Quelles solutions utiliser dans les cinq pays?
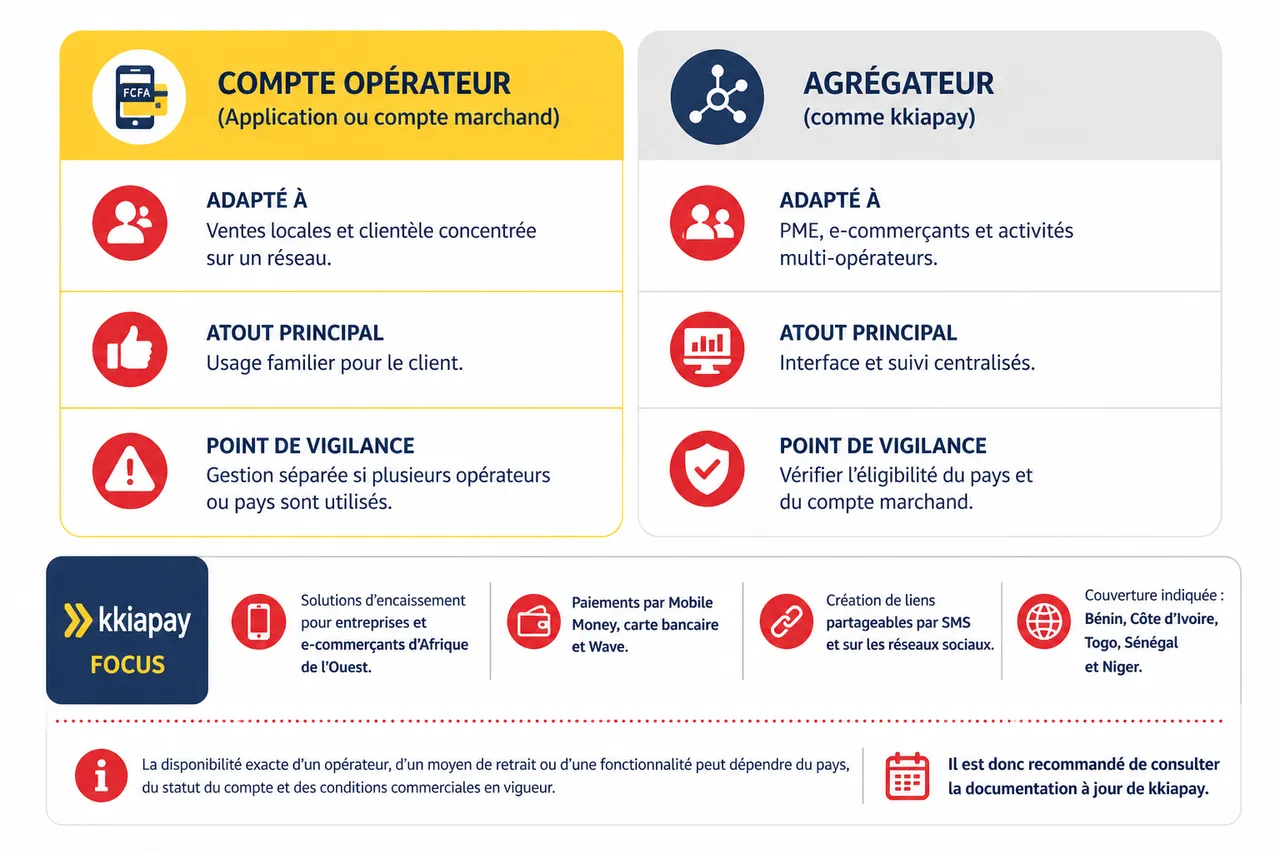
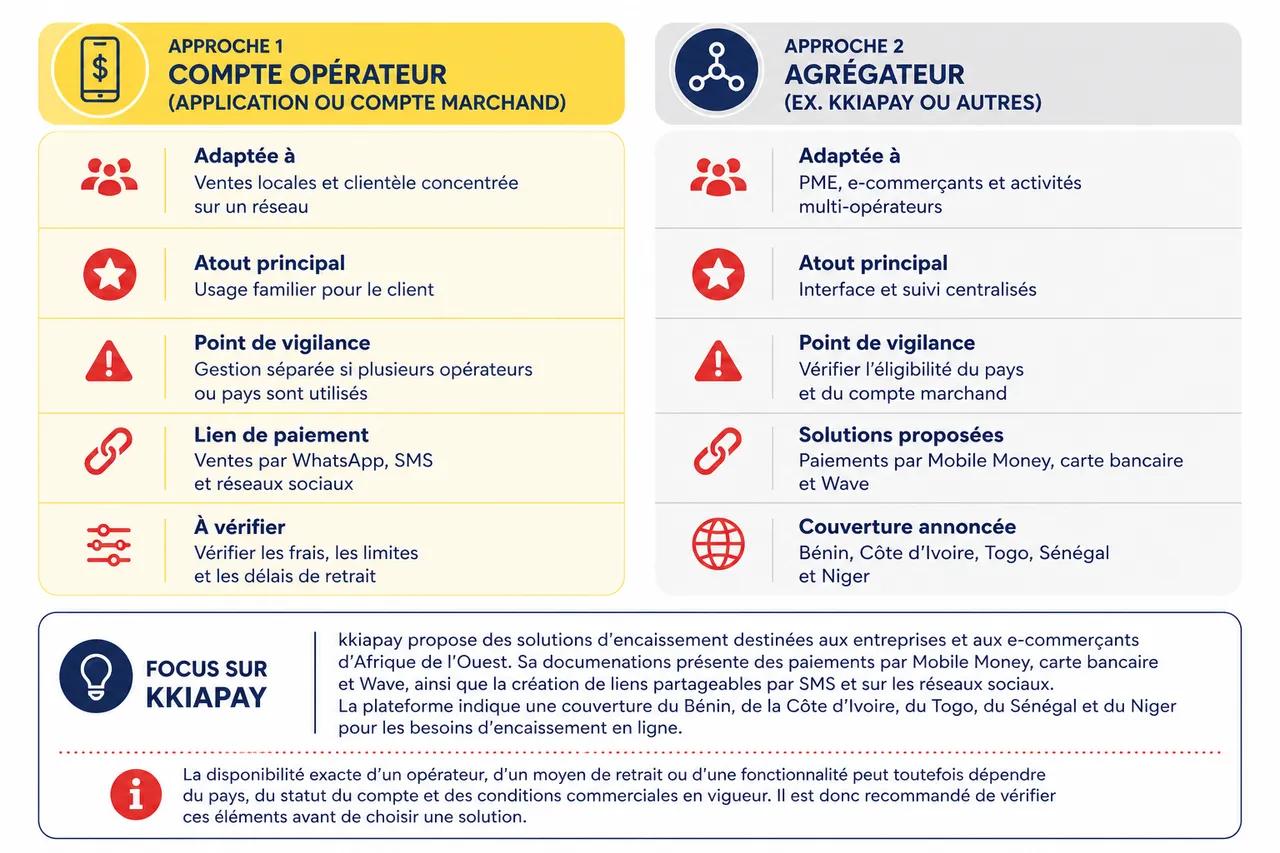
Deux approches sont possibles. La première consiste à utiliser directement l’application ou le compte marchand d’un opérateur. La seconde repose sur un agrégateur qui regroupe plusieurs moyens de paiement et propose des outils d’encaissement communs. Le choix dépend du nombre de pays ciblés, du volume de transactions et du niveau de suivi recherché.
| Approche | Adaptée à | Atout principal | Point de vigilance |
|---|---|---|---|
| Compte opérateur | Ventes locales et clientèle concentrée sur un réseau | Usage familier pour le client | Gestion séparée si plusieurs opérateurs ou pays sont utilisés |
| Lien de paiement | Ventes par WhatsApp, SMS et réseaux sociaux | Aucun site web nécessaire | Vérifier les frais, les limites et les délais de retrait |
| Agrégateur comme kkiapay | PME, e-commerçants et activités multi-opérateurs | Interface et suivi centralisés | Vérifier l’éligibilité du pays et du compte marchand |
Focus sur kkiapay
kkiapay propose des solutions d’encaissement destinées aux entreprises et aux e-commerçants d’Afrique de l’Ouest. Sa documentation présente des paiements par Mobile Money, carte bancaire et Wave, ainsi que la création de liens partageables par SMS et sur les réseaux sociaux. La plateforme indique une couverture du Bénin, de la Côte d’Ivoire, du Togo, du Sénégal et du Niger pour les besoins d’encaissement en ligne.
La disponibilité exacte d’un opérateur, d’un moyen de retrait ou d’une fonctionnalité peut toutefois dépendre du pays, du statut du compte et des conditions commerciales en vigueur. Il est donc préférable de vérifier ces éléments dans l’espace marchand avant d’annoncer un moyen de paiement précis à vos clients.
- Pour une vente ponctuelle: créez un lien correspondant au montant et à la commande. Vous pouvez le transmettre dans une conversation WhatsApp ou par SMS, puis vérifier son statut depuis votre tableau de bord.
- Pour une activité régulière: utilisez des descriptions cohérentes, des références de commande et un historique centralisé. Cette organisation facilite le suivi des livraisons et le rapprochement avec votre comptabilité.
- Pour une activité appelée à évoluer: commencez avec les liens de paiement, puis envisagez une intégration par API ou par plugin lorsque le volume le justifie. kkiapay propose ainsi une trajectoire allant de l’encaissement sans site à l’intégration technique.
Les alternatives locales par pays
Les solutions des opérateurs demeurent pertinentes pour une activité principalement domestique. Elles sont souvent connues des clients et peuvent convenir à un commerçant qui travaille avec un seul marché. Leur principal inconvénient apparaît lorsque l’entreprise doit gérer plusieurs pays, plusieurs devises ou plusieurs comptes marchands.
| Pays | Moyens couramment rencontrés | Besoin à vérifier avant le lancement |
|---|---|---|
| Bénin | MTN Mobile Money, Moov Money, Celtiis Cash | Compte marchand, frais et modalités de retrait |
| Sénégal | Wave, Orange Money, Free Money | Compatibilité avec le profil de clientèle et le canal de vente |
| Togo | MTN Mobile Money, Moov Money, T-Money | Couverture de l’opérateur choisi et limites de transaction |
| Niger | Airtel Money, Orange Money, Moov Money, Wave | Disponibilité effective du service pour l’activité concernée |
| Côte d’Ivoire | Orange Money, Wave, MTN Mobile Money, Moov Money | Conditions d’activation et exigences de conformité |
Trois méthodes concrètes pour encaisser sans site web
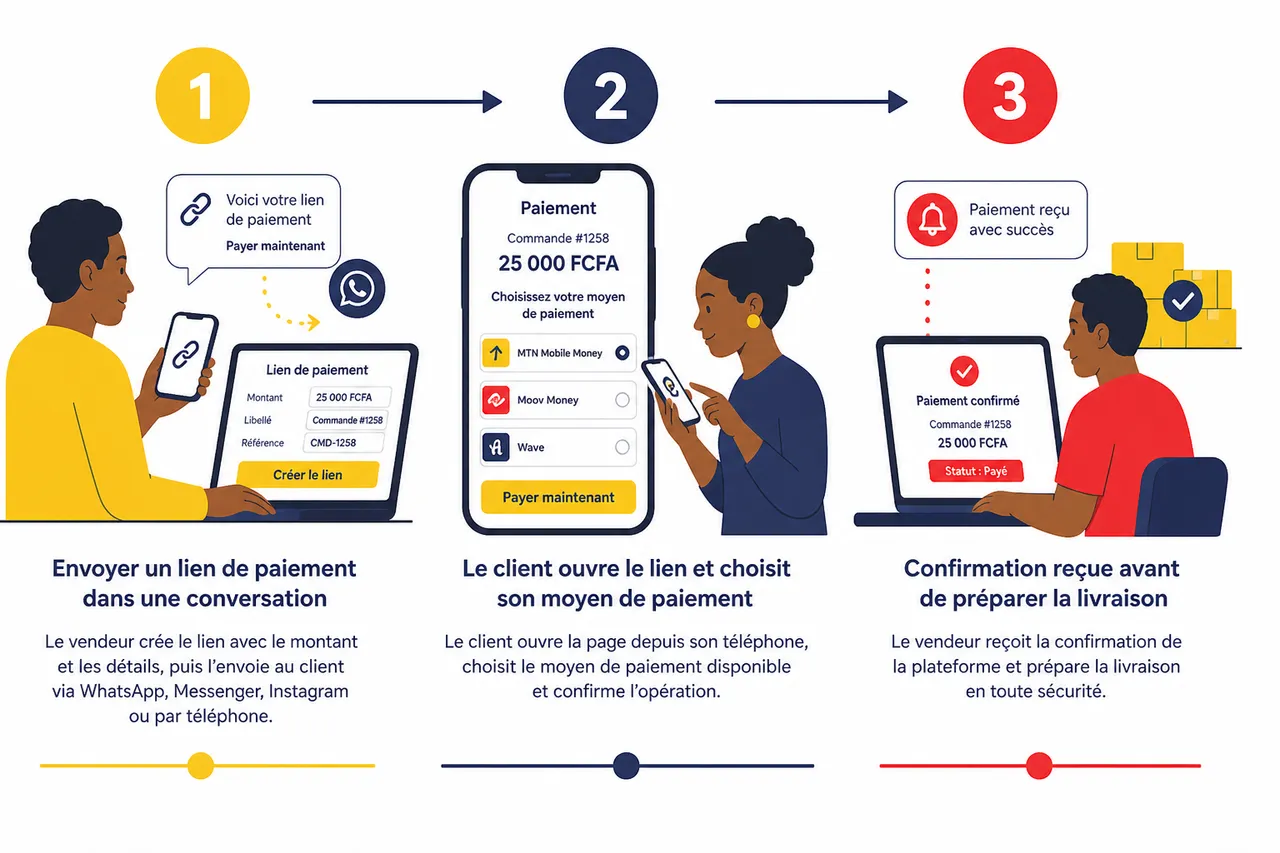
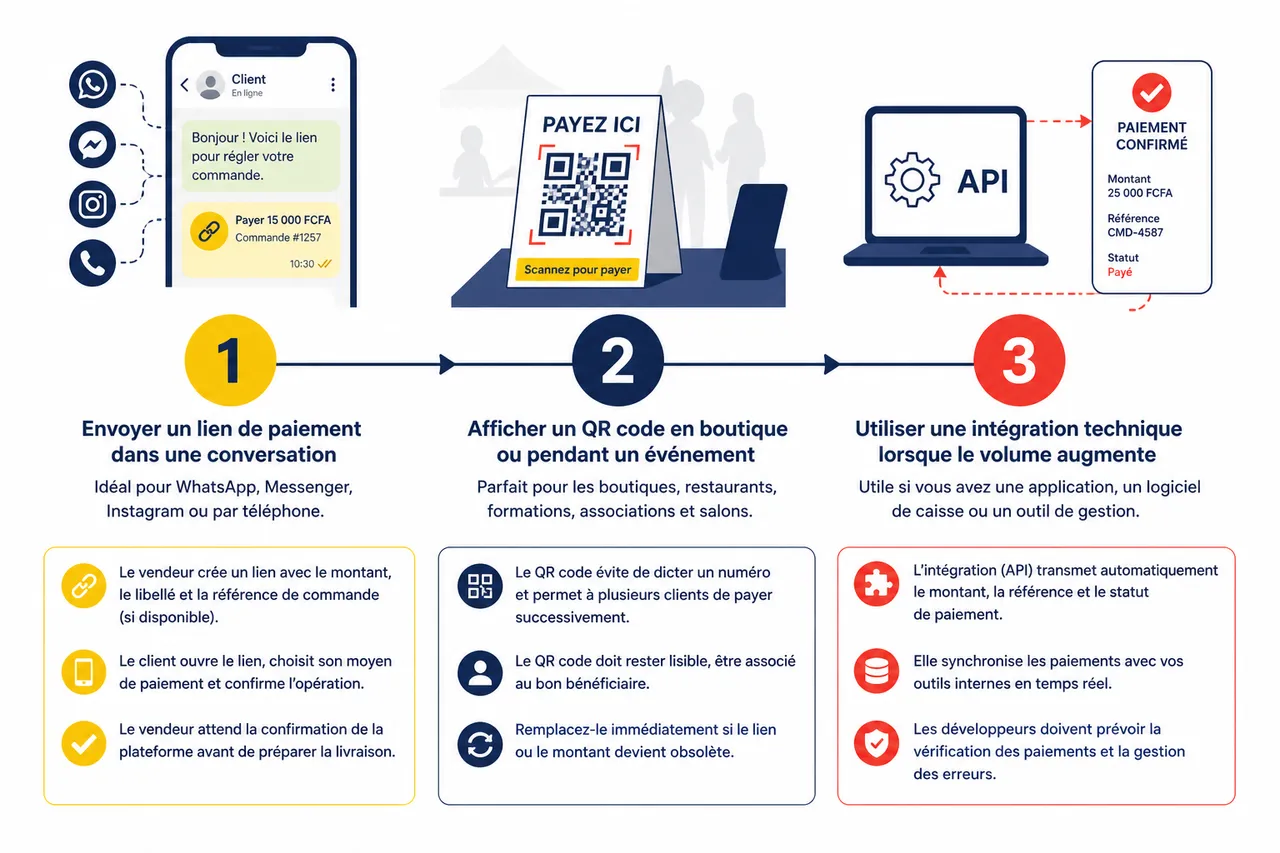
1. Envoyer un lien de paiement dans une conversation
Cette méthode convient aux commandes prises sur WhatsApp, Messenger, Instagram ou par téléphone. Le vendeur crée un lien avec le montant, le libellé et, si l’outil le permet, une référence de commande, puis l’envoie directement au client.
Le client ouvre la page depuis son téléphone, choisit le moyen de paiement disponible et confirme l’opération. Le vendeur attend ensuite la confirmation de la plateforme avant de préparer la livraison, plutôt que de se fier uniquement à une déclaration du client.
2. Afficher un QR code en boutique ou pendant un événement
Un QR code peut être imprimé sur un comptoir, une affiche, une facture ou un écran de présentation. Il évite de dicter un numéro et permet à plusieurs clients de payer successivement avec leur propre téléphone.
Cette méthode est utile pour les restaurants, les formations, les associations, les salons et les vendeurs présents sur un marché. Le QR code doit rester lisible, être associé au bon bénéficiaire et être remplacé immédiatement si le lien ou le montant devient obsolète.
3. Utiliser une intégration technique lorsque le volume augmente
Un site web n’est pas nécessaire pour démarrer, mais une API peut devenir utile lorsque l’entreprise possède déjà une application, un logiciel de caisse ou un outil de gestion. L’intégration permet notamment de transmettre automatiquement le montant, la référence et le statut de paiement.
Les développeurs doivent prévoir la vérification serveur des notifications, la gestion des paiements échoués et l’absence de double validation d’une même commande. Cette étape transforme un simple encaissement manuel en processus plus automatisé.
Guide pratique: encaisser avec kkiapay sans site web
La mise en place suit une logique simple: ouvrir un compte, vérifier les informations, créer un moyen de paiement et organiser le suivi. Les écrans et conditions peuvent évoluer, mais les principes restent les mêmes.
Créer et configurer son compte
- Choisissez le statut adapté: renseignez les informations personnelles ou professionnelles demandées par la plateforme. Une description claire de l’activité aide à comprendre la nature des encaissements et à traiter plus rapidement les contrôles.
- Préparez les justificatifs: la vérification KYC peut nécessiter une pièce d’identité, des informations d’entreprise ou des coordonnées bancaires. Utilisez des documents lisibles et cohérents avec le nom du bénéficiaire afin d’éviter les retards.
- Contrôlez les paramètres: vérifiez le pays d’enregistrement, la devise, les moyens de paiement et les modalités de retrait. Les conditions peuvent différer entre un compte personnel, une entreprise individuelle et une société.
Générer un lien ou un QR code
- Définissez le montant: indiquez le prix exact ou laissez le client saisir le montant uniquement si votre activité le nécessite. Pour une commande standardisée, un montant fixe limite les erreurs et accélère la confirmation.
- Ajoutez une référence utile: mentionnez un numéro de commande, un nom de produit ou une session de service. Cette information facilite le rapprochement entre le paiement, la livraison et la comptabilité.
- Choisissez le canal de diffusion: envoyez le lien par WhatsApp, SMS, e-mail ou réseau social, puis accompagnez-le d’une consigne courte. Par exemple: « Ouvrez ce lien, vérifiez le bénéficiaire et validez le montant de 15 000 FCFA ».
Recevoir et suivre le paiement
- Attendez le statut confirmé: une page ouverte ou une capture d’écran ne prouve pas nécessairement qu’un paiement est finalisé. Consultez le tableau de bord ou la notification officielle avant de remettre le produit ou d’activer le service.
- Rapprochez la transaction: comparez le montant, la référence et le nom du client avec votre registre de commandes. Cette vérification est particulièrement importante lorsque plusieurs paiements arrivent en même temps.
- Organisez les retraits: définissez une fréquence de retrait compatible avec votre trésorerie et vérifiez les délais annoncés. Conservez les relevés nécessaires pour votre suivi comptable et vos obligations fiscales.
| Étape | Action | Contrôle recommandé |
|---|---|---|
| Compte | Inscription et vérification | Nom, pays, activité et documents cohérents |
| Lien | Montant, description et référence | Exactitude du prix et du bénéficiaire |
| Paiement | Validation par le client | Statut confirmé dans l’espace marchand |
| Retrait | Transfert des fonds | Frais, délai et justificatif comptable |
Les contrôles à effectuer avant de vendre dans plusieurs pays
La couverture géographique est un avantage, mais elle ne remplace pas les vérifications opérationnelles. Les règles de paiement, les devises, les plafonds et les exigences de connaissance du client peuvent différer d’un territoire à l’autre.
Vérifier l’éligibilité et la conformité
Un compte marchand doit être ouvert dans un pays et selon un statut accepté par le prestataire. Avant toute campagne commerciale, contrôlez les documents requis, les règles applicables à votre activité et les conditions de conservation des fonds.
Comparer le coût réel
Le coût ne se limite pas à la commission affichée sur le paiement. Il peut inclure des frais liés au moyen utilisé, au retrait, à la conversion monétaire ou à un remboursement. Demandez le détail du tarif applicable à chaque marché et calculez la marge sur une commande type.
Tester l’expérience client
Réalisez un paiement de faible montant depuis un téléphone Android et un iPhone si votre clientèle utilise les deux. Mesurez le temps nécessaire, vérifiez le reçu, confirmez la réception des fonds et observez le comportement en cas d’échec ou d’annulation.
Conseils pour sécuriser les transactions et limiter les litiges
Un lien de paiement améliore la traçabilité, mais la sécurité dépend aussi des habitudes du vendeur et du client. Les messages commerciaux doivent rappeler que personne ne doit communiquer son code PIN, son mot de passe ou un code reçu par SMS.
- Protégez le compte marchand: utilisez un mot de passe unique, limitez les accès aux collaborateurs et activez l’authentification renforcée lorsqu’elle est disponible. Un compte partagé sans contrôle rend plus difficile l’identification d’une opération inhabituelle.
- Vérifiez le bénéficiaire: avant de payer, le client doit contrôler le nom affiché et le montant. Le vendeur doit également éviter de publier des liens provenant de comptes non vérifiés ou de conversations suspectes.
- Conservez les preuves: gardez la référence, le reçu et les échanges liés à la commande. En cas de contestation, ces éléments permettent de reconstituer la chronologie sans dépendre d’une seule capture d’écran.
- Définissez une procédure de remboursement: indiquez les conditions d’annulation, le délai de traitement et le canal de contact. Une règle claire réduit les malentendus, notamment pour les services numériques, les réservations et les précommandes.
Les témoignages publiés par kkiapay mettent en avant la simplicité des paiements, l’envoi de liens et la centralisation du suivi. Ils constituent des retours d’utilisateurs, mais ne remplacent pas un test indépendant des frais, des délais et des fonctionnalités disponibles pour votre propre compte.
FAQ sur l’encaissement Mobile Money sans site web
Peut-on encaisser sans créer de boutique en ligne?
Oui. Un lien de paiement ou un QR code peut être partagé dans WhatsApp, par SMS, dans un e-mail ou sur un réseau social. Le client accède à une page de paiement hébergée par le prestataire, ce qui évite de développer une boutique en ligne.
Quels moyens de paiement proposer au Bénin, au Sénégal, au Togo, au Niger et en Côte d’Ivoire?
Les options dépendent du pays et du compte marchand. Elles peuvent inclure MTN Mobile Money, Moov Money, Orange Money, Wave, Free Money, T-Money, Airtel Money, Celtiis Cash ainsi que Visa ou Mastercard. Vérifiez la liste affichée dans votre espace kkiapay avant de communiquer une disponibilité précise.
Le paiement est-il crédité immédiatement?
La confirmation peut être rapide, mais le délai de disponibilité ou de retrait dépend du moyen de paiement, des contrôles et des conditions du prestataire. Consultez le statut de la transaction et les modalités de règlement de votre compte plutôt que de promettre systématiquement un crédit instantané.
Quels frais faut-il comparer?
Comparez la commission d’encaissement, les frais de retrait, les éventuels frais de conversion et le coût d’un remboursement. Pour une commande de 10 000 FCFA, calculez le montant net reçu afin de fixer un prix qui protège réellement votre marge.
Que faire si le client affirme avoir payé mais que la transaction n’apparaît pas?
Ne livrez pas avant d’avoir obtenu une confirmation dans l’espace marchand ou dans le système officiel de notification. Vérifiez la référence, le montant et l’état de la transaction, puis contactez le support du prestataire avec les informations disponibles si le statut reste incertain.
Passer du lien de paiement à une activité plus structurée
Commencer simplement avec les canaux déjà utilisés
WhatsApp, SMS et les réseaux sociaux peuvent suffire pour tester un produit ou un service. L’essentiel est de relier chaque demande de paiement à une référence et de tenir un registre des commandes, même dans un tableur partagé.
Automatiser lorsque le volume le justifie
Lorsque les commandes deviennent nombreuses, une intégration API, un plugin ou un outil de caisse peut réduire le travail manuel. kkiapay peut alors servir de couche de paiement pour une boutique, une application ou un système interne, sous réserve de vérifier la documentation technique et l’éligibilité du compte.
Mesurer les bons indicateurs
Suivez le taux de paiements réussis, le délai moyen de confirmation, les abandons, les remboursements et le coût net par commande. Ces indicateurs montrent si le lien de paiement améliore réellement l’expérience client et la rentabilité, au-delà du simple nombre de transactions.
Encaisser par Mobile Money sans site web est donc une démarche accessible au Bénin, au Sénégal, au Togo, au Niger et en Côte d’Ivoire. Une solution comme kkiapay permet de commencer par des liens ou des QR codes, de proposer plusieurs moyens de paiement et de centraliser le suivi, puis d’évoluer vers une intégration API lorsque l’activité grandit.
Créez un parcours de paiement simple, testez les moyens disponibles dans votre pays et vérifiez chaque transaction avant de livrer.

