Le paiement sans contact transforme radicalement le commerce en Afrique de l’Ouest, offrant rapidité et fluidité là où les espèces dominaient encore il y a peu. Pour vous, entrepreneur ou e-commerçant, cette révolution n’est pas qu’une tendance: c’est une opportunité concrète d’élargir votre clientèle et de fluidifier vos encaissements. Grâce à des solutions comme kkiapay, intégrer le mobile money, la carte bancaire ou Wave devient simple et sécurisé, sans friction technique.
Ce guide vous explique précisément comment fonctionne cette technologie, quels avantages elle procure à votre activité, et comment garantir la sécurité de chaque transaction pour inspirer confiance à vos clients.
Comment fonctionne le paiement sans contact en Afrique de l’Ouest en 2026?
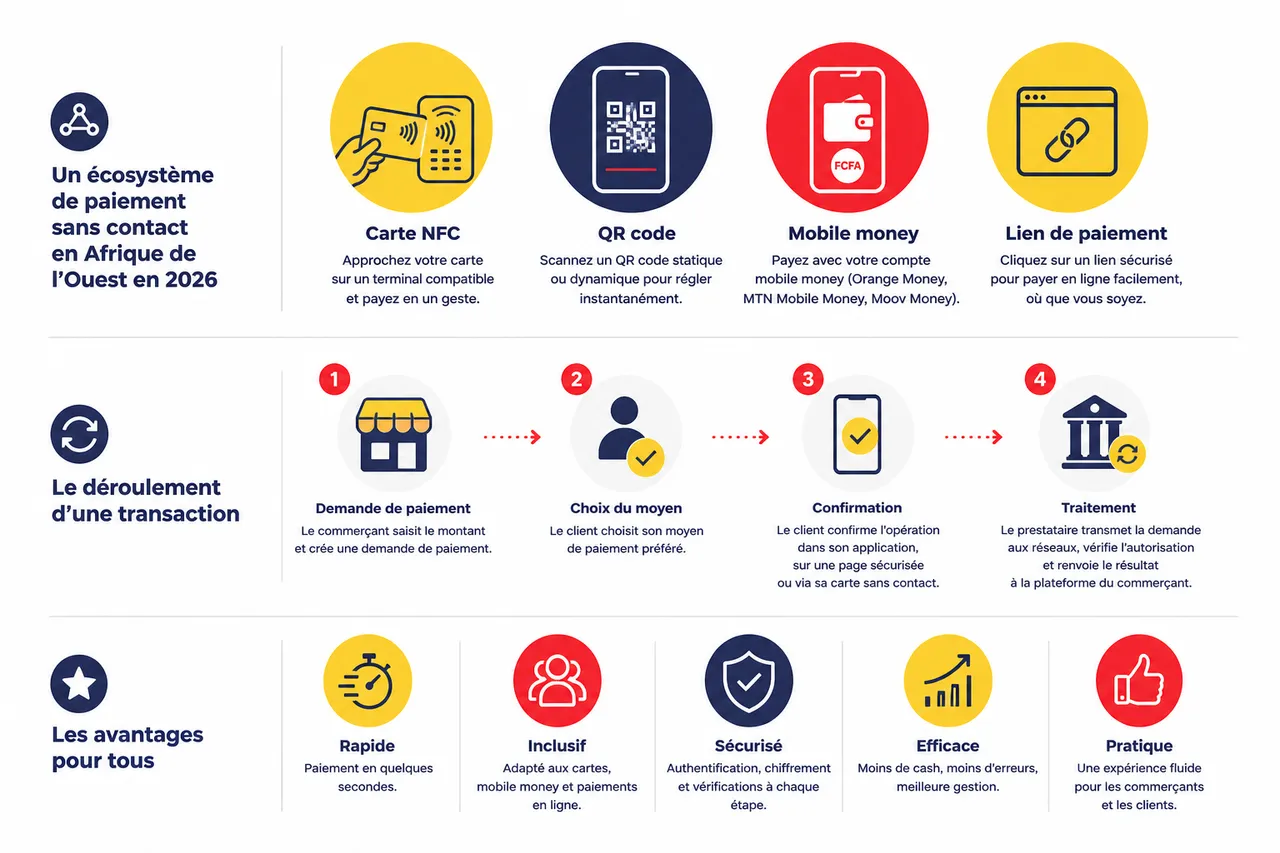
Un écosystème plus large que la seule carte NFC
En Afrique de l’Ouest, le paiement sans contact ne désigne pas uniquement le fait d’approcher une carte bancaire d’un terminal. Il englobe également le QR code, le lien de paiement, le portefeuille mobile et les parcours intégrés au sein d’un site ou d’une application. Cette diversité répond aux réalités locales: certains clients disposent d’une carte compatible NFC, tandis que d’autres utilisent principalement un téléphone et un compte de mobile money.
La NFC permet de régler rapidement chez un commerçant équipé d’un terminal compatible. Le QR code peut être statique, lorsqu’il renvoie vers un compte marchand permanent, ou dynamique, lorsqu’il contient le montant et une référence propres à la commande. Le mobile money, proposé notamment par des opérateurs comme Orange Money, MTN Mobile Money ou Moov Money, permet quant à lui de payer sans compte bancaire traditionnel. Une plateforme comme kkiapay peut réunir ces moyens dans un même parcours, avec la carte bancaire, le mobile money, Wave et les paiements en ligne.
Le déroulement d’une transaction
Une transaction commence par la création d’une demande de paiement: le commerçant saisit le montant, le client sélectionne son moyen de paiement, puis confirme l’opération dans son application, sur une page sécurisée ou au moyen d’une carte sans contact. Le prestataire transmet ensuite la demande aux réseaux concernés, vérifie l’autorisation et renvoie le résultat à la plateforme du commerçant.
La confirmation affichée dans le navigateur ne suffit pas à valider une commande. Le site doit également recevoir une notification serveur à serveur, appelée webhook, puis vérifier le statut, le montant, la devise et la référence de la transaction. Cette étape évite qu’une simple manipulation de l’URL de retour déclenche l’expédition d’un produit non payé.
Ce que l’intégration technique doit prévoir
Pour un e-commerçant, l’intégration ne consiste pas seulement à afficher un bouton de paiement. Elle doit couvrir la création de la transaction, la confirmation automatique, la gestion des paiements interrompus, les remboursements, les doublons et les rapprochements comptables. Les API et modules de kkiapay sont conçus pour centraliser ces opérations et permettre aux développeurs de connecter plusieurs moyens de paiement à un même parcours.
Une mise en production fiable commence par un environnement de test. L’équipe vérifie les scénarios de succès, de refus, de délai réseau, de paiement abandonné et de notification reçue en double. Elle configure ensuite des clés distinctes pour le test et la production, limite les droits d’accès et journalise les événements importants sans enregistrer de données bancaires sensibles.
- Combiner plusieurs moyens de paiement réduit les abandons: un client peut préférer Wave, un autre le mobile money et un troisième sa carte bancaire. Une interface unique, comme celle proposée par kkiapay, évite de multiplier les intégrations.
- Vérifier le paiement côté serveur protège la commande contre les fausses confirmations. Le commerçant doit attendre le statut confirmé transmis par le prestataire avant de livrer un produit ou d’activer un service.
- Prévoir les contraintes locales améliore l’expérience: connexion instable, téléphone peu puissant, frais de données et besoin d’assistance humaine doivent être pris en compte dans le parcours.
Un marché porté par le mobile money et l’interopérabilité
Des volumes régionaux qui changent d’échelle
Les données récentes confirment que le paiement mobile est devenu une infrastructure économique majeure. Le rapport 2025 de la GSMA recense plus de 1,1 milliard de comptes de mobile money enregistrés en Afrique subsaharienne. La même source indique que l’Afrique de l’Ouest a contribué à 21 % des nouveaux comptes enregistrés en 2024, ce qui illustre le dynamisme de la région.
- Plus de 1,1 milliard de comptes enregistrés en Afrique subsaharienne: ce volume montre que le téléphone est souvent le premier point d’accès aux services financiers. Pour un commerçant, accepter le mobile money permet donc de toucher des clients qui n’utilisent pas régulièrement une carte bancaire.
- Environ 485 millions de comptes et 357 milliards de dollars de transactions en Afrique de l’Ouest en 2024: ces chiffres publiés dans le rapport sectoriel de la GSMA donnent une idée de la profondeur du marché régional. Ils doivent toutefois être lus comme des données de mobile money au sens large, et non comme le seul volume des paiements sans contact par NFC.
- 61 % des adultes des économies à revenu faible ou intermédiaire ont effectué ou reçu un paiement numérique en 2024: selon la Banque mondiale, la progression depuis 2014 atteint 27 points de pourcentage. Cette évolution soutient le développement du commerce en ligne, mais elle rappelle aussi l’importance de parcours simples et accessibles.
- 80 participants connectés à PI-SPI au 24 juin 2026: la BCEAO indique que sa Plateforme interopérable du système de paiement instantané avait déjà permis à plusieurs millions de personnes d’accéder aux services concernés. Soixante-quatorze institutions étaient alors en phase de test réel, ce qui annonce une circulation plus fluide entre banques, établissements de monnaie électronique et établissements de paiement.
La plateforme PI-SPI et l’enjeu de l’interopérabilité
Lancé par la BCEAO le 30 septembre 2025, PI-SPI vise à faciliter les paiements instantanés dans l’espace UEMOA. En 2026, cette évolution est importante pour les entreprises: l’interopérabilité peut réduire la dépendance à un seul réseau et rendre les transferts entre institutions plus pratiques pour les clients et les marchands.
La BCEAO a fixé au 30 septembre 2026 l’échéance d’ouverture effective des services pour les banques, les établissements de monnaie électronique et les établissements de paiement. Les institutions de microfinance supervisées disposent, selon le communiqué de la Banque centrale, d’une échéance au 30 juin 2027. Les entreprises doivent donc demander à leur prestataire comment cette évolution affectera les canaux disponibles, les délais de règlement et les modalités de rapprochement.
| Indicateur | Ce qu’il montre | Conséquence pour une entreprise |
|---|---|---|
| Plus de 1,1 milliard de comptes de mobile money en Afrique subsaharienne | Le téléphone est un canal financier de masse | Proposer le mobile money élargit la clientèle potentielle |
| 21 % des nouveaux comptes régionaux attribués à l’Afrique de l’Ouest en 2024 | La région reste un moteur de croissance | Une architecture de paiement évolutive est préférable |
| 80 participants connectés à PI-SPI en juin 2026 | L’interopérabilité progresse dans l’UEMOA | Il faut suivre les évolutions techniques et réglementaires |
| 61 % d’adultes ayant réalisé un paiement numérique dans les économies concernées | Les usages numériques se généralisent | La simplicité et l’accessibilité deviennent des critères de conversion |
Avantages du paiement sans contact pour les entreprises et les consommateurs
Une meilleure performance opérationnelle
Pour une entreprise, le premier bénéfice est la réduction du temps consacré à l’encaissement. Un paiement validé en quelques secondes raccourcit les files d’attente, facilite les ventes répétées et limite les erreurs de caisse. En ligne, une page de paiement bien intégrée évite au client de quitter le site pour ouvrir un compte ou effectuer un virement manuel.
La centralisation des transactions apporte également une meilleure visibilité. Avec un tableau de bord comme celui proposé par kkiapay, l’entreprise peut suivre les paiements réussis, les échecs, les remboursements et les règlements en attente. Ces informations aident à repérer un canal défaillant, à adapter les moyens proposés et à rapprocher les ventes de la comptabilité.
Une expérience plus accessible pour les clients
Le paiement sans contact supprime plusieurs irritants: recherche de monnaie, saisie répétée de coordonnées bancaires et déplacements vers une agence. Le client conserve toutefois le choix du canal, ce qui est essentiel dans un marché où les équipements, les applications et la qualité de la connexion varient fortement.
Cette souplesse peut aussi réduire les abandons de panier. Un acheteur qui ne possède pas de carte bancaire peut utiliser son portefeuille mobile; un autre peut préférer une carte Visa ou Mastercard; un client à distance peut recevoir un lien de paiement. La capacité de kkiapay à regrouper ces options répond directement à cette diversité.
Une contribution concrète à l’inclusion financière
Le mobile money permet à des personnes éloignées des agences bancaires d’envoyer, recevoir et utiliser de l’argent dans le cadre d’un achat. L’inclusion ne dépend toutefois pas uniquement de l’existence d’un compte: elle suppose aussi un téléphone fonctionnel, une connexion suffisante, des frais compréhensibles et un mécanisme de recours accessible.
Pour les petites entreprises, accepter le numérique peut également améliorer la traçabilité des recettes. Cette visibilité facilite le suivi de trésorerie et peut aider à démontrer une activité régulière lors d’une demande de financement, sans garantir automatiquement l’accès au crédit.
- Mesurer le taux de paiement réussi: il permet de distinguer un problème d’acquisition client d’un problème d’encaissement. Le suivi doit être ventilé par moyen de paiement, appareil et zone géographique.
- Surveiller les abandons: une hausse après la sélection d’un canal peut signaler une page trop lourde, un délai de confirmation ou une information tarifaire insuffisante.
- Informer clairement les clients: le montant, les frais éventuels, le bénéficiaire et le résultat de la transaction doivent être visibles. Cette transparence réduit les litiges et renforce la confiance.
Sécurité et protection des paiements sans contact en 2026
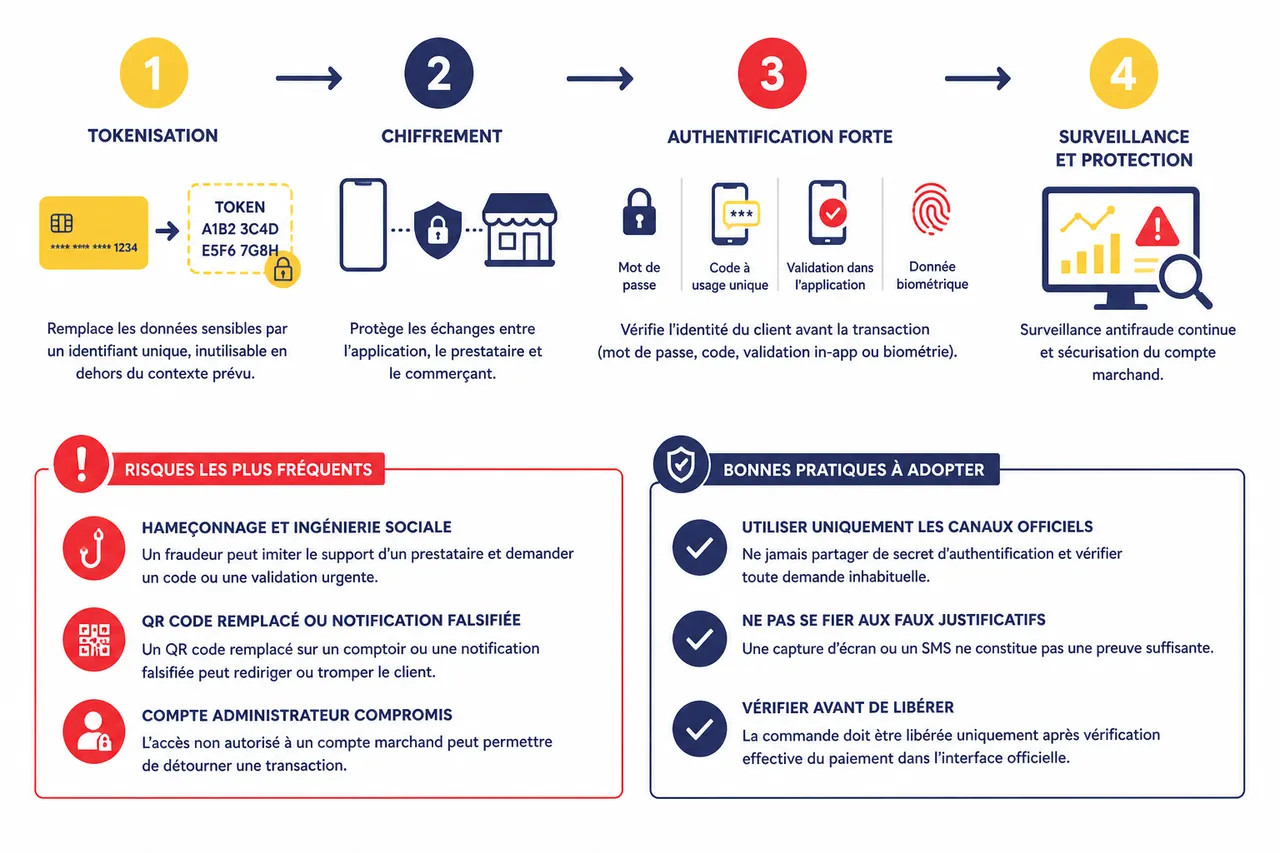
Tokenisation, chiffrement et authentification
La tokenisation remplace les données sensibles par un identifiant qui ne peut pas être réutilisé de la même manière en dehors du contexte prévu. Elle limite l’exposition des informations bancaires, mais ne supprime pas les risques liés au compte client, au terminal ou à l’ingénierie sociale.
Le chiffrement protège les échanges entre l’application, le navigateur, le prestataire et le commerçant. L’authentification forte peut associer un mot de passe, un code à usage unique, une validation dans l’application ou une donnée biométrique. La biométrie protège principalement l’accès au téléphone ou à l’application; elle ne remplace pas la surveillance antifraude ni la sécurisation du compte marchand.
Les risques les plus fréquents
Les fraudes ne reposent pas toujours sur une faille technique sophistiquée. Un faux message demandant de confirmer un remboursement, un QR code remplacé sur un comptoir, une notification falsifiée ou un compte administrateur compromis peuvent suffire à détourner une transaction.
- Hameçonnage et ingénierie sociale: un fraudeur peut imiter le support d’un prestataire et demander un code ou une validation urgente. Les équipes doivent utiliser uniquement les canaux officiels, ne jamais partager de secret d’authentification et vérifier toute demande inhabituelle.
- Faux justificatifs de paiement: une capture d’écran ou un SMS ne constitue pas une preuve suffisante. La commande doit être libérée uniquement après vérification du statut dans le tableau de bord ou par notification serveur authentifiée.
- Compte marchand compromis: un mot de passe réutilisé peut permettre de modifier une adresse de règlement ou d’accéder aux remboursements. L’authentification multifacteur, les droits limités et la revue régulière des utilisateurs réduisent ce risque.
- QR code altéré: un autocollant posé sur le code d’un commerçant peut rediriger l’argent vers un autre bénéficiaire. L’entreprise doit contrôler régulièrement ses supports physiques et afficher clairement le nom du bénéficiaire avant la validation.
Une méthode de sécurité adaptée aux PME
Une petite entreprise n’a pas besoin de reproduire l’organisation d’une banque, mais elle doit formaliser quelques contrôles essentiels. Les accès au tableau de bord sont nominatifs, les employés ne partagent pas les identifiants et les remboursements importants nécessitent une seconde validation.
Les journaux de transaction doivent être conservés suffisamment longtemps pour traiter les réclamations et rapprocher les ventes. Les données inutiles ne doivent pas être collectées, et les informations sensibles ne doivent jamais être stockées dans des feuilles de calcul accessibles à toute l’équipe.
| Risque | Signal à surveiller | Mesure prioritaire |
|---|---|---|
| Faux paiement | Capture d’écran sans transaction confirmée | Vérification du statut côté serveur |
| Hameçonnage | Demande urgente de code ou d’identifiant | Formation et recours aux canaux officiels |
| Compte administrateur compromis | Connexion ou modification inhabituelle | Authentification multifacteur et droits limités |
| QR code remplacé | Nom du bénéficiaire inattendu | Contrôle physique régulier et affichage du bénéficiaire |
| Litige client | Absence de référence ou de reçu | Conservation des preuves et procédure de support |
Réglementation et conformité
Les prestataires opérant dans l’UEMOA doivent tenir compte des exigences de la BCEAO, des règles applicables aux services de paiement et des obligations nationales relatives aux données personnelles. La conformité ne se résume pas à afficher un logo: elle concerne l’identification des acteurs, la traçabilité, la gestion des réclamations, la sécurité opérationnelle et la protection des fonds.
Avant de choisir une solution, l’entreprise doit vérifier l’identité de l’entité contractante, le rôle exact de chaque intermédiaire, les délais de règlement, les conditions de remboursement et la localisation des responsabilités en cas d’incident. kkiapay peut accompagner les entreprises sur l’intégration et la gestion des paiements, mais chaque marchand doit également documenter ses propres procédures internes.
- Ne jamais livrer sur la seule base d’une notification client: la confirmation doit provenir du système de paiement et correspondre exactement à la commande.
- Limiter les accès: une personne chargée du support n’a pas nécessairement besoin d’autoriser des remboursements ou de modifier les coordonnées de règlement.
- Préparer un plan d’incident: il doit préciser qui bloque les accès, qui contacte le prestataire, quelles preuves sont conservées et comment les clients sont informés.
Choisir une solution adaptée à son activité
Comparer les modèles plutôt que les marques
Les banques, opérateurs de mobile money, fintechs et agrégateurs ne répondent pas exactement au même besoin. Une banque peut être pertinente pour une entreprise recherchant une relation bancaire complète; un opérateur mobile peut offrir une expérience familière à ses utilisateurs; un agrégateur comme kkiapay peut simplifier l’accès à plusieurs canaux depuis une seule intégration.
| Modèle | Atout principal | Point à vérifier |
|---|---|---|
| Banque | Services financiers et relation institutionnelle | Souplesse de l’API, délais d’intégration et couverture des canaux |
| Opérateur de mobile money | Base d’utilisateurs et usage quotidien | Compatibilité avec les autres moyens de paiement |
| Agrégateur comme kkiapay | Intégration centralisée de cartes, mobile money et Wave | Tarification, périmètre des services et conditions de règlement |
| Solution spécialisée | Parcours adapté à un secteur précis | Évolutivité, support et dépendance à un canal unique |
Les critères à évaluer avant la signature
- Couverture des moyens de paiement: vérifiez les pays, devises, réseaux de mobile money, cartes et parcours QR réellement disponibles. Une fonctionnalité annoncée comme compatible doit être testée dans le contexte exact de votre clientèle.
- Qualité de l’API: recherchez une documentation à jour, des environnements de test, des webhooks fiables, des clés séparées et des exemples d’erreurs. Une intégration rapide ne doit pas empêcher la gestion correcte des remboursements et des paiements incomplets.
- Transparence tarifaire: comparez les commissions, les frais fixes, les coûts de remboursement, les éventuels frais de conversion et les délais de reversement. Le coût réel doit être calculé sur plusieurs scénarios, et pas seulement sur une transaction réussie.
- Sécurité et conformité: demandez quelles données sont conservées, combien de temps, avec quels contrôles d’accès et quelle procédure d’incident. Vérifiez également les responsabilités contractuelles entre le prestataire, le marchand et les éventuels sous-traitants.
- Support régional: un support accessible dans les fuseaux horaires et les langues de la zone accélère la résolution des incidents. Pour une PME, la qualité de l’accompagnement peut avoir autant d’impact que la richesse fonctionnelle de l’API.
Pourquoi kkiapay peut convenir aux e-commerçants ouest-africains
kkiapay propose une approche centralisée pour intégrer le mobile money, les cartes bancaires et Wave dans les sites et applications. Cette architecture évite de multiplier les contrats et les parcours techniques, tout en donnant au commerçant une vision unifiée des transactions.
Pour un entrepreneur, l’intérêt est de pouvoir commencer avec un lien ou un module de paiement, puis évoluer vers une intégration API plus personnalisée. Pour un développeur, la priorité doit rester la qualité de la documentation, la fiabilité des notifications, la gestion des erreurs et la séparation entre les environnements de test et de production.
Déployer le sans contact sans dégrader l’expérience client
Commencer par un périmètre mesurable
Un déploiement progressif réduit les risques. L’entreprise peut choisir un produit, une boutique ou un segment de clients, puis comparer pendant quelques semaines le taux de paiement réussi, le temps de confirmation, les abandons et les demandes d’assistance avec l’ancien parcours.
Cette méthode permet d’identifier les problèmes concrets avant une généralisation: code envoyé trop tard, application incompatible avec certains téléphones, consignes peu claires ou frais mal compris. Les résultats doivent être interprétés par canal, car un paiement mobile en zone urbaine ne rencontre pas nécessairement les mêmes contraintes qu’un paiement dans une zone à faible connectivité.
Former les équipes et informer les clients
Les vendeurs et agents du support doivent savoir reconnaître une transaction confirmée, traiter un paiement en attente et orienter un client vers le bon canal. Une procédure courte, affichée près de la caisse et reprise dans les réponses du support, évite les décisions improvisées.
Le client doit voir le montant, le nom du marchand et la référence de la commande avant de confirmer. Après le paiement, il doit recevoir un reçu ou pouvoir le retrouver facilement. Cette continuité entre l’interface, la notification et le support est déterminante pour instaurer la confiance.
Suivre les bons indicateurs
| Indicateur | Question à poser | Action possible |
|---|---|---|
| Taux de paiement réussi | Quels canaux échouent le plus souvent? | Corriger le parcours ou proposer une alternative |
| Taux d’abandon | À quelle étape le client quitte-t-il la page? | Réduire les champs et clarifier les frais |
| Délai de confirmation | Le client attend-il trop longtemps? | Améliorer les messages et la gestion des statuts |
| Taux de remboursement | Les erreurs viennent-elles du produit ou du paiement? | Analyser les causes et automatiser les contrôles |
| Réclamations par canal | Quel moyen génère le plus de demandes? | Renforcer le support et la documentation |
Retours d’expérience et limites des chiffres disponibles
Ce que les témoignages permettent d’illustrer
Les témoignages de Junior GANTIN, Aminath KPADONOU et Charbel ZINSOU mettent en avant plusieurs bénéfices associés à kkiapay: parcours de paiement intégré, lien de paiement à distance, simplicité de gestion et adaptation au contexte béninois. Ils illustrent des usages concrets, mais ne constituent pas à eux seuls une mesure statistique représentative de l’ensemble des entreprises ouest-africaines.
Interpréter les indicateurs avec prudence
Les chiffres de 25 à 40 % de hausse du taux de conversion, de réduction de moitié du temps d’attente et de préférence de 80 % mentionnés dans le contenu initial ne sont pas accompagnés d’une méthodologie, d’un échantillon ou d’une source indépendante identifiable. Ils ne doivent donc pas être présentés comme des moyennes régionales établies.
Pour mesurer l’impact réel, chaque entreprise devrait comparer une période de référence et une période après déploiement, en contrôlant la saisonnalité, les campagnes marketing, les changements de prix et la disponibilité des réseaux. Cette approche produit des résultats plus utiles pour décider d’un investissement et évite de promettre une performance uniforme.
Questions fréquentes sur le paiement sans contact en Afrique de l’Ouest
Le paiement sans contact se limite-t-il à la technologie NFC?
Non. En Afrique de l’Ouest, l’expression couvre aussi les paiements par QR code, mobile money, lien de paiement et portefeuille numérique. La NFC est particulièrement adaptée aux terminaux physiques, tandis que le mobile money et les liens de paiement sont souvent essentiels pour le commerce à distance.
Le mobile money est-il réservé aux personnes non bancarisées?
Non. Des clients disposant d’un compte bancaire utilisent également le mobile money pour sa disponibilité, sa rapidité ou ses habitudes d’usage. Pour un commerçant, proposer plusieurs canaux évite de supposer qu’un seul moyen convient à toute la clientèle.
Une capture d’écran prouve-t-elle qu’un paiement est effectué?
Non. Une capture peut être falsifiée ou correspondre à une transaction échouée. La commande ne doit être validée qu’après confirmation du statut dans le tableau de bord du prestataire ou réception d’une notification serveur vérifiée.
Comment sécuriser une intégration avec kkiapay?
Utilisez les clés appropriées à chaque environnement, protégez les secrets côté serveur, vérifiez les webhooks et contrôlez le montant ainsi que la référence avant de livrer. Ajoutez l’authentification multifacteur au tableau de bord, limitez les droits de l’équipe et testez les scénarios d’échec avant la mise en production.
Quel moyen de paiement choisir pour une petite entreprise?
Le choix dépend de la clientèle, du pays, du secteur, du panier moyen, du niveau de connexion et des délais de règlement acceptables. Une solution multi-canal comme kkiapay peut être pertinente lorsqu’il faut réunir cartes bancaires, mobile money et Wave sans développer une intégration distincte pour chaque réseau.
Perspectives et prochaines étapes
En 2026, le paiement sans contact en Afrique de l’Ouest repose sur la complémentarité entre NFC, QR code, mobile money, cartes bancaires et paiements instantanés. La progression du mobile money et la mise en place de PI-SPI renforcent l’interopérabilité, tandis que les entreprises doivent continuer à traiter séparément les enjeux de connectivité, de fraude, de protection des données et de support client.
Pour réussir, une entreprise doit choisir un prestataire capable de couvrir ses canaux prioritaires, mesurer les performances par moyen de paiement, vérifier chaque transaction côté serveur et former les équipes. kkiapay apporte une solution de paiement adaptée aux entreprises ouest-africaines en réunissant mobile money, cartes bancaires et Wave dans une intégration conçue pour les e-commerçants et les développeurs.
Les données sectorielles utilisées dans ce guide proviennent notamment du rapport 2025 de la GSMA sur le mobile money, de la Banque mondiale avec le Global Findex 2025 et des communications 2026 de la BCEAO relatives à PI-SPI. Les indicateurs commerciaux non documentés par une étude indépendante, notamment les hausses uniformes de conversion ou les préférences de 80 % des clients, doivent être vérifiés sur les données propres à chaque activité avant toute décision.

