En Afrique de l’Ouest, près de 70 % des transactions en ligne échouent faute de méthodes de paiement adaptées aux habitudes locales. Vos clients préfèrent Orange Money, MTN ou Moov, mais votre boutique e-commerce ne les accepte pas encore. Résultat: des paniers abandonnés et un chiffre d’affaires qui stagne. Intégrer le Mobile Money n’est pourtant pas un casse-tête technique.
Avec des solutions comme kkiapay, vous connectez votre site aux principaux opérateurs en quelques clics grâce à une API simple et sécurisée. Ce guide vous montre comment activer ces paiements, fluidifier vos transactions en ligne et transformer chaque visiteur en client payant, sans compétences techniques avancées.
Pourquoi intégrer le Mobile Money sur sa boutique e-commerce?
Le Mobile Money n’est plus seulement un outil de transfert entre particuliers. Il est devenu un moyen de paiement courant pour les achats, les abonnements, les réservations et les services numériques. Dans les économies où l’accès à la carte bancaire reste limité, il permet à un client de payer depuis son téléphone, sans ouvrir de compte bancaire traditionnel.
Les données récentes confirment cette évolution. Selon la base Global Findex 2025 de la Banque mondiale, 40 % des adultes d’Afrique subsaharienne détenaient un compte Mobile Money en 2024, contre 27 % en 2021. La même source indique que 80 % des détenteurs de comptes utilisent leur compte pour effectuer ou recevoir des paiements numériques, même si le paiement direct auprès des commerçants reste encore moins répandu.
- Un marché déjà largement équipé: les comptes Mobile Money progressent plus rapidement que les usages bancaires classiques dans de nombreux pays de la région. Une boutique qui accepte ce moyen de paiement peut donc toucher des clients qui disposent d’un téléphone et d’un portefeuille mobile, mais pas nécessairement d’une carte bancaire.
- Une adoption régionale soutenue: le rapport 2025 de la GSMA recense plus de 1,1 milliard de comptes Mobile Money enregistrés en Afrique subsaharienne. L’Afrique de l’Ouest représentait 21 % des nouveaux comptes enregistrés dans le monde en 2024, ce qui confirme le potentiel de croissance pour les commerçants numériques.
- Un usage qui dépasse les petites dépenses: le Mobile Money sert désormais à régler des commandes de produits, des frais de scolarité, des factures et des services professionnels. Le plafond de transaction, les limites réglementaires et les frais doivent toutefois être vérifiés selon le pays et l’opérateur.
Impact sur le taux de conversion et l’accessibilité
Un paiement familier réduit les hésitations au moment décisif de la commande. Lorsqu’un client reconnaît son opérateur, reçoit une demande de validation sur son téléphone et obtient immédiatement une confirmation, il n’a pas besoin de chercher une carte ou de quitter le parcours d’achat.
Il faut néanmoins éviter de présenter une hausse universelle de 30 à 50 % comme une garantie. Le résultat dépend du secteur, du prix, de la qualité du tunnel de commande, de la livraison et de la couverture opérateur. Pour mesurer l’effet réel, comparez pendant plusieurs semaines le taux de conversion, le taux d’échec, le délai de confirmation et la valeur moyenne des commandes avant et après l’activation du Mobile Money.
Adaptation au marché local et tendances 2026
Le marché ouest-africain n’est pas homogène. Orange Money peut être dominant dans un pays, MTN Mobile Money dans un autre, tandis que Wave occupe une place importante dans certains marchés urbains. La bonne configuration consiste à analyser l’origine géographique des visiteurs et les demandes du service client, puis à activer en priorité les moyens réellement utilisés par votre clientèle.
- Commencez par les usages locaux: affichez les opérateurs les plus présents dans vos pays de livraison et évitez de surcharger l’écran avec des options indisponibles pour certains clients.
- Mesurez les abandons: distinguez un panier abandonné d’un paiement refusé, d’une transaction en attente et d’une commande non confirmée. Ces événements n’ont pas la même cause ni la même solution.
- Conservez une alternative: ajoutez la carte bancaire, le paiement par lien ou un autre opérateur lorsque cela correspond à votre marché. Une panne temporaire ne doit pas bloquer toutes les commandes.
Le Mobile Money peut ainsi devenir un canal de paiement principal, mais il doit s’inscrire dans une stratégie plus large associant couverture géographique, gestion des commandes et service après-vente.
Panorama des solutions de paiement Mobile Money en Afrique de l’Ouest
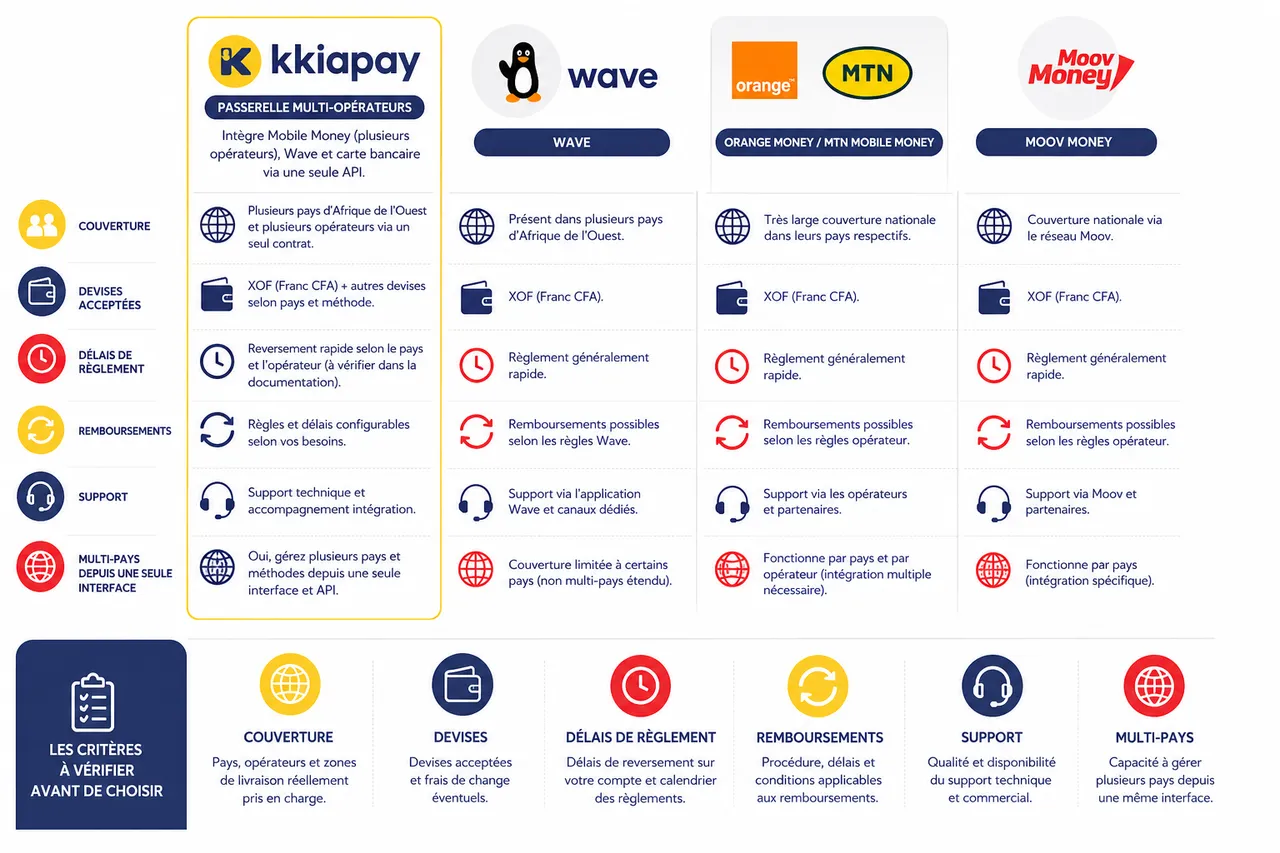
Le choix ne doit pas se limiter au nom de l’opérateur. Il faut examiner l’intégration technique, les devises acceptées, les délais de règlement, les règles de remboursement, le support et la capacité à gérer plusieurs pays depuis une même interface.
Kkiapay: une passerelle multi-opérateurs pour l’e-commerce
kkiapay propose aux entreprises d’Afrique de l’Ouest une passerelle permettant d’intégrer des paiements Mobile Money, Wave et carte bancaire. Son intérêt pour un e-commerçant réside dans la centralisation des flux: au lieu de développer une connexion différente pour chaque opérateur, l’entreprise peut s’appuyer sur une interface et une API conçues pour les paiements en ligne.
Avant de choisir la solution, vérifiez dans la documentation officielle de kkiapay les pays, opérateurs, devises, plugins et fonctionnalités effectivement disponibles pour votre compte. Contrôlez également la procédure de règlement, les délais de reversement et les conditions applicables aux remboursements.
Wave, Orange Money, MTN Mobile Money et Moov: forces et limites
Les opérateurs disposent d’une forte notoriété locale et d’un réseau d’utilisateurs déjà familiarisés avec leur application ou leur code de paiement. Une passerelle comme kkiapay peut toutefois simplifier le travail lorsque la boutique doit accepter plusieurs marques et combiner Mobile Money et carte bancaire.
| Critère | Ce qu’il faut vérifier | Pourquoi c’est important |
|---|---|---|
| Couverture | Pays, opérateurs et zones de livraison réellement pris en charge | Évite d’afficher un moyen de paiement inutilisable pour une partie des clients |
| Technique | API, plugin, webhooks, environnement de test et documentation | Réduit le temps d’intégration et les erreurs de confirmation |
| Finance | Commissions, devise, délai de règlement, frais de remboursement | Permet de calculer la marge nette par commande |
| Exploitation | Tableau de bord, rapprochement, exports et gestion des litiges | Facilite le suivi comptable et le service client |
Une solution peut être techniquement simple mais peu adaptée à votre zone de livraison. À l’inverse, une connexion directe à un opérateur peut offrir une couverture intéressante tout en demandant davantage de développement et de maintenance.
Étapes pour intégrer le Mobile Money sur une boutique e-commerce
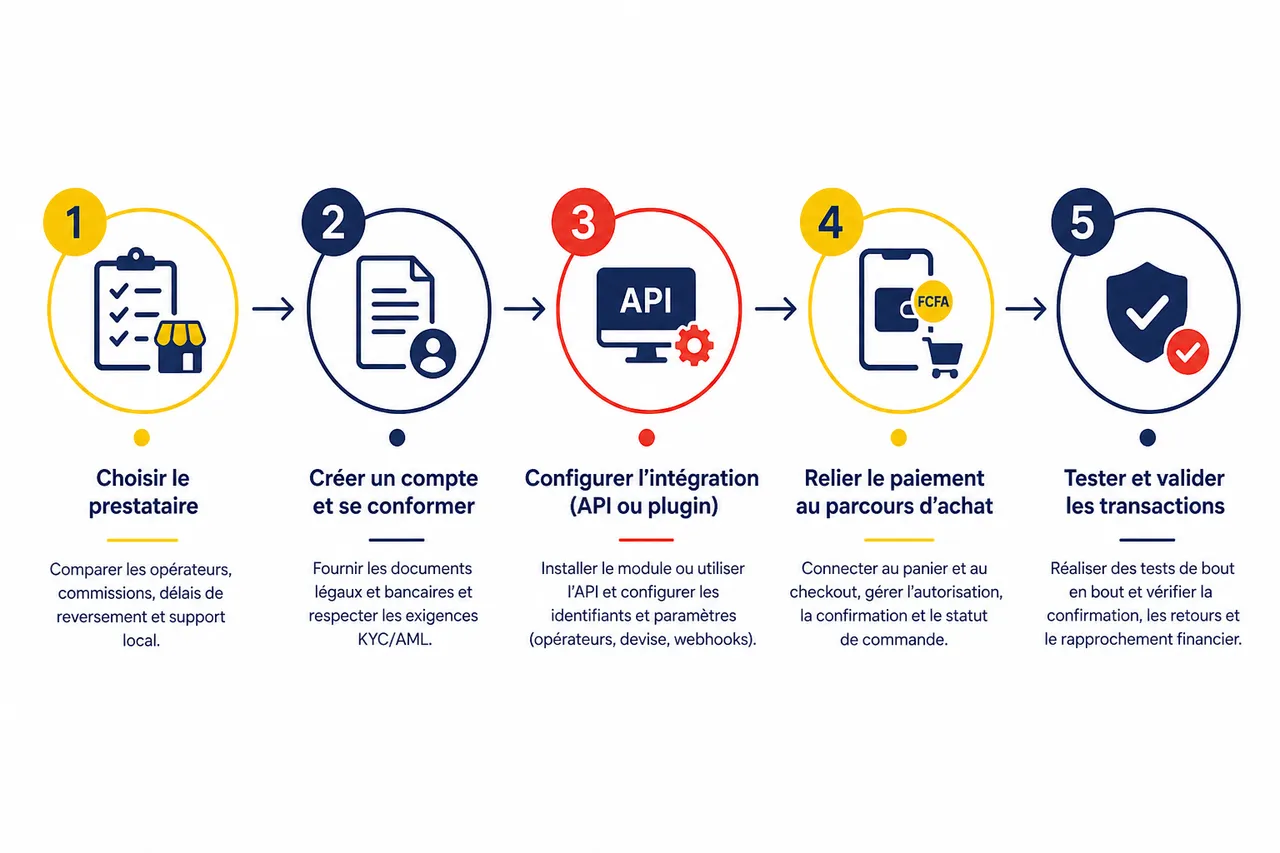
Une intégration fiable ne consiste pas seulement à afficher un bouton de paiement. Elle doit relier le panier, la création de commande, l’autorisation du paiement, la confirmation définitive et le rapprochement financier.
Choix du prestataire et création de compte
Commencez par établir une fiche de besoins: plateforme utilisée, pays desservis, opérateurs recherchés, devise, montant moyen, volume mensuel, mode de livraison et règles de remboursement. Cette préparation permet de comparer les prestataires sur des éléments concrets plutôt que sur la seule promesse d’une intégration rapide.
- Vérifiez l’identification de l’entreprise: préparez les documents légaux et bancaires demandés par le prestataire. Les obligations de connaissance du client et de lutte contre le blanchiment peuvent varier selon le pays et le statut de l’activité.
- Analysez le contrat: lisez les clauses sur les commissions, les délais de reversement, les transactions contestées, les interruptions de service et la conservation des données. Le coût réel inclut parfois des frais fixes, des frais de retrait ou des coûts de conversion.
- Examinez le support: privilégiez une assistance capable de traiter les incidents techniques et les questions de rapprochement financier. Un contact local ou régional peut réduire le délai de résolution lorsqu’une transaction reste en attente.
Intégration via API ou plugin: WooCommerce et Shopify
Sur WooCommerce, installez le module depuis une source officielle, activez les méthodes disponibles, puis renseignez les identifiants de test et de production. Sur Shopify, la disponibilité d’une application dépend du pays, du compte marchand et des capacités de la boutique; vérifiez donc la compatibilité actuelle avant de promettre un moyen de paiement à vos clients.
- Préparez les environnements: utilisez des clés distinctes pour les tests et la production. Les clés secrètes ne doivent jamais être placées dans le code public, une capture d’écran ou un dépôt accessible.
- Configurez la notification serveur: le webhook doit informer votre boutique du statut réel de la transaction. Le navigateur du client peut être fermé ou interrompu; la confirmation serveur reste donc indispensable avant de valider l’expédition.
- Rendez les appels idempotents: un même événement reçu deux fois ne doit pas créer deux commandes, deux débits ou deux expéditions. Utilisez l’identifiant unique de transaction et enregistrez chaque changement de statut.
Le fonctionnement attendu peut être résumé ainsi: le client confirme son numéro et son opérateur, le prestataire déclenche la demande de paiement, l’opérateur autorise ou refuse l’opération, puis le webhook actualise la commande. Une page de retour seule ne suffit pas à prouver que les fonds ont été reçus.
Tests, validation et mise en production
Testez le parcours complet avec des scénarios acceptés, refusés, interrompus et retardés. Le test doit couvrir l’affichage côté client, la création de la commande, la réception du webhook, l’envoi du reçu et l’apparition de la transaction dans le tableau de bord.
- Paiement réussi: vérifiez que la commande passe une seule fois au statut payé et que le montant, la devise et la référence correspondent au panier.
- Paiement refusé ou annulé: affichez un message compréhensible et laissez le client réessayer sans recréer inutilement son panier.
- Transaction en attente: évitez de confirmer l’expédition tant que le statut final n’est pas reçu. Un bouton de vérification peut permettre au service client de relancer la consultation.
- Remboursement: testez la restitution et conservez la référence associée. Le client doit recevoir une information claire sur le délai de crédit.
- Avant le lancement: contrôlez le montant, la devise, la référence de commande et l’identité du compte bénéficiaire sur chaque scénario.
- Après le lancement: surveillez les taux de réussite par opérateur, les délais de confirmation et les écarts entre commandes payées et règlements reçus.
- En cas d’incident: préparez une procédure de bascule vers un autre moyen de paiement et une réponse client expliquant la situation sans demander de données sensibles.
Relier le paiement à la livraison, à la comptabilité et aux remboursements
L’un des aspects souvent négligés concerne l’après-paiement. Une boutique peut recevoir le paiement correctement tout en rencontrant des erreurs de stock, de livraison ou de rapprochement. Le Mobile Money doit donc être intégré aux opérations quotidiennes, pas uniquement à la page de paiement.
Synchroniser le statut de paiement et l’expédition
Définissez des règles précises: une commande « autorisée » n’est pas nécessairement une commande « réglée », et une commande réglée n’est expédiée que si le stock et l’adresse sont validés. Cette distinction évite d’envoyer un colis sur la base d’une simple redirection réussie.
Organiser le rapprochement financier
Conservez au minimum la référence de commande, l’identifiant de transaction, le montant brut, les frais, le montant net, la devise, l’opérateur et la date de règlement. Les exports de kkiapay et de votre boutique doivent pouvoir être comparés périodiquement afin de détecter les doublons, les paiements manquants et les remboursements non rapprochés.
Prévoir les remboursements et les paiements partiels
Votre politique commerciale doit préciser si un remboursement est effectué sur le même portefeuille, selon quelle procédure et dans quel délai. Pour une commande partiellement annulée, vérifiez que le système sait rembourser le montant exact sans modifier le statut des articles conservés.
Sécuriser et optimiser l’expérience de paiement Mobile Money
La sécurité dépend à la fois du prestataire, de la boutique et des pratiques internes. La GSMA et les autorités financières insistent notamment sur la confiance, l’identification des utilisateurs et la résilience des services numériques. Une boutique doit protéger ses accès tout en donnant au client des informations simples et vérifiables.
Bonnes pratiques de sécurité pour le paiement en ligne
- Protégez les clés et les comptes: stockez les secrets dans des variables d’environnement, limitez les droits d’accès et activez la double authentification lorsque le service le permet. Révoquez immédiatement une clé exposée et générez-en une nouvelle.
- Vérifiez les webhooks: utilisez la signature ou le mécanisme d’authentification prévu par le prestataire et refusez les notifications non vérifiables. Enregistrez les événements pour pouvoir reconstituer l’historique d’une commande.
- Surveillez les anomalies: configurez des alertes sur les montants inhabituels, les répétitions rapides, les écarts de devise et les changements fréquents de statut. Une alerte doit déclencher une vérification humaine adaptée, pas un blocage aveugle de tous les clients.
- Réduisez les données sensibles: ne demandez ni ne stockez le code secret Mobile Money du client. Le client doit valider l’opération dans l’environnement sécurisé de son opérateur ou du prestataire.
Optimisation de l’UX/UI et support client
- Concevez pour un réseau mobile variable: limitez les scripts inutiles, affichez clairement le montant et évitez de perdre le panier lors d’une coupure temporaire. Une page légère est particulièrement importante pour les clients qui utilisent un téléphone d’entrée de gamme.
- Expliquez chaque étape: indiquez que le client doit valider la demande sur son téléphone et précisez quoi faire si aucune notification n’arrive. Un compte à rebours trop court peut provoquer des abandons lorsque le réseau ralentit.
- Affichez les frais avant la validation: présentez séparément le prix, la livraison et les éventuels frais de paiement. La transparence réduit les contestations et permet au client de comparer les options.
- Facilitez l’assistance: donnez une référence de commande et un canal WhatsApp, email ou téléphone. Le support ne doit jamais demander le code secret, le mot de passe ou une capture contenant des données confidentielles.
| Indicateur | Ce qu’il mesure | Action à prendre |
|---|---|---|
| Taux de réussite | Part des tentatives effectivement confirmées | Comparer les opérateurs et analyser les refus |
| Délai de confirmation | Temps entre la demande et le statut final | Prévoir un traitement spécifique des transactions en attente |
| Taux d’abandon | Part des paniers non finalisés au paiement | Simplifier le formulaire et clarifier les instructions |
| Taux de remboursement | Part des commandes donnant lieu à une restitution | Améliorer les stocks, la livraison ou la présentation des produits |
Respecter les règles locales et préparer l’expansion régionale
Une boutique qui vend dans plusieurs pays ne doit pas supposer qu’une intégration fonctionne de la même façon partout. Les règles concernant la monnaie électronique, l’identification, la protection des données, la fiscalité, les limites de transaction et le rapatriement des fonds peuvent différer.
Vérifier le cadre réglementaire avant l’ouverture
Dans l’espace UEMOA, consultez les communications et textes applicables de la BCEAO ainsi que les exigences de votre établissement de paiement ou de votre partenaire. Pour une activité transfrontalière, validez aussi les obligations du pays où se trouvent les clients et celles du pays où l’entreprise est établie.
Gérer les devises et les montants
Affichez la devise utilisée pour le prix, le paiement et le règlement. Si une conversion intervient, indiquez son principe avant la validation et conservez le montant original de la commande. Cette précaution facilite le service client, la comptabilité et le traitement des remboursements.
Élargir progressivement les pays desservis
Commencez par un pays et un opérateur représentatifs, mesurez les résultats, puis ajoutez les autres marchés. Cette approche limite les risques liés aux différences de réglementation, de logistique, de support et de comportement d’achat.
FAQ sur l’intégration du Mobile Money en e-commerce
Quels sont les coûts d’intégration et de transaction?
Les coûts dépendent du prestataire, du pays, de l’opérateur, du volume et du type de compte. Ne retenez pas une commission indicative sans vérifier la grille applicable à votre activité: il peut exister des frais fixes, des frais de règlement, des coûts de conversion ou des frais de remboursement.
Faut-il intégrer directement chaque opérateur?
Ce n’est pas toujours nécessaire. Une passerelle comme kkiapay peut réduire la complexité en regroupant plusieurs moyens de paiement derrière une intégration unique, tandis qu’une connexion directe peut être pertinente pour un très grand volume ou un besoin spécifique. Comparez le coût de développement et de maintenance avec la flexibilité recherchée.
Que faire lorsqu’un client affirme avoir payé, mais que la commande reste en attente?
Demandez uniquement la référence de commande et l’identifiant de transaction non sensible, puis vérifiez le statut dans le tableau de bord et via le mécanisme de confirmation prévu. Ne validez pas l’expédition sur la seule base d’un SMS ou d’une capture d’écran; si le paiement est confirmé, mettez à jour la commande et informez le client.
Comment gérer une coupure d’un opérateur?
Surveillez les taux d’échec par opérateur et prévoyez une solution de repli, comme un autre portefeuille Mobile Money ou la carte bancaire. Le message affiché doit expliquer que le moyen choisi est temporairement indisponible et proposer une alternative immédiate.
Le Mobile Money est-il adapté aux montants élevés?
Il peut l’être, dans la limite des plafonds, des règles de l’opérateur et du niveau de vérification du compte. Pour les commandes importantes, proposez également le virement ou la carte bancaire et définissez une procédure de confirmation avant la livraison.
Ressources et recommandations pour aller plus loin
Pour actualiser votre intégration en 2026, utilisez en priorité les documentations officielles de kkiapay et des opérateurs concernés, les informations réglementaires de la BCEAO et les publications de référence de la GSMA et de la Banque mondiale. Les chiffres régionaux permettent de comprendre la tendance, mais ils ne remplacent pas les données de votre propre boutique.
- Documentez votre intégration: conservez les versions du plugin, les paramètres, les clés utilisées, les événements webhook et la procédure de retour arrière. Cette documentation réduit le temps de résolution lorsqu’une mise à jour provoque un incident.
- Suivez vos données commerciales: analysez chaque mois la conversion, les refus, les délais, les remboursements et les performances par opérateur. Une méthode simple consiste à comparer les résultats par pays, appareil et moyen de paiement.
- Améliorez par étapes: commencez avec kkiapay et les moyens les plus demandés, puis ajoutez des options après observation des besoins. Une intégration bien monitorée vaut mieux qu’un catalogue de moyens de paiement difficile à maintenir.
Les publications récentes fournissent plusieurs repères utiles: la Banque mondiale estime que 40 % des adultes d’Afrique subsaharienne disposaient d’un compte Mobile Money en 2024; la GSMA recense plus de 1,1 milliard de comptes enregistrés dans la région; et la croissance ouest-africaine confirme que le paiement mobile devient une infrastructure commerciale, pas seulement un service de transfert.
- Pour un entrepreneur: commencez par identifier les opérateurs réellement utilisés par vos visiteurs et demandez une offre adaptée à votre volume.
- Pour un e-commerçant: configurez les statuts, les webhooks, les remboursements et le rapprochement avant de lancer une campagne d’acquisition.
- Pour un développeur: sécurisez les clés, rendez les notifications idempotentes et journalisez chaque transition de paiement afin de rendre l’intégration maintenable.
Avec kkiapay, les entreprises peuvent réunir Mobile Money, Wave et carte bancaire dans une expérience de paiement adaptée aux usages ouest-africains. La réussite dépend ensuite de la qualité de la configuration, du suivi des transactions, de la clarté des informations et de la capacité à traiter rapidement les incidents.

