En Afrique de l’Ouest, neuf transactions sur dix s’effectuent aujourd’hui via mobile money. Cette révolution silencieuse a transformé des millions de personnes non bancarisées en acteurs économiques connectés, redéfinissant les règles du commerce digital. Pour les entrepreneurs et e-commerçants de la région, ignorer cette réalité, c’est renoncer à 90 % de leur marché potentiel.
Des plateformes comme Kkiapay facilitent cette transition en permettant d’intégrer simplement les paiements mobile money et carte bancaire via API, transformant chaque transaction en opportunité de croissance. Cet article décrypte les raisons profondes de cette domination et comment en tirer parti concrètement pour développer votre activité en ligne.
Les facteurs clés de la domination du mobile money
Le mobile money s’est imposé en Afrique de l’Ouest parce qu’il répond simultanément à plusieurs contraintes locales: une bancarisation encore inégale, des réseaux d’agents très denses, une utilisation massive du téléphone et un besoin constant de transférer de petites sommes rapidement. Sa domination ne signifie pas que tous les paiements passent par un même opérateur, mais que la monnaie électronique est devenue l’infrastructure de paiement la plus familière pour une grande partie de la population.
Faible bancarisation et besoin d’inclusion financière
Le mobile money a trouvé son marché là où les agences bancaires restent éloignées, les conditions d’ouverture de compte complexes et les frais peu adaptés aux petits revenus. Le Global Findex 2025 de la Banque mondiale indique que 40 % des adultes d’Afrique subsaharienne détenaient un compte d’argent mobile en 2024, contre 27 % en 2021. Cette progression montre que le téléphone ne sert plus uniquement à communiquer: il devient un point d’accès aux transferts, à l’épargne et au paiement de services.
Dans l’UEMOA, le rapport annuel 2024 de la BCEAO, publié en 2026, recense 248,7 millions de comptes de monnaie électronique ouverts, contre 209 millions un an plus tôt. Le nombre de comptes ne correspond pas au nombre de personnes, car un même utilisateur peut posséder plusieurs comptes, mais il traduit l’ampleur de l’infrastructure disponible. La BCEAO distingue également les comptes ouverts des comptes actifs, ce qui rappelle qu’un indicateur d’inscription ne suffit pas à mesurer l’usage réel.
Un téléphone comme agence financière de proximité
Le réseau d’agents constitue l’un des avantages les plus importants du mobile money. Dans une ville, un marché ou un village, l’utilisateur peut souvent déposer ou retirer de l’argent auprès d’un point de service situé plus près de son activité qu’une agence bancaire. Le modèle fonctionne avec un téléphone basique grâce aux menus USSD, tandis que les applications offrent une expérience plus riche aux utilisateurs de smartphones.
Cette combinaison explique pourquoi l’accès ne dépend pas entièrement de la qualité de la connexion internet. Un client peut recevoir un paiement, vérifier son solde ou régler une facture sans disposer d’un forfait de données permanent. Pour un commerçant, cette continuité réduit le risque de perdre une vente lorsqu’un client ne possède ni carte bancaire ni smartphone récent.
Simplicité, habitudes locales et confiance
Le mobile money s’insère dans des usages déjà fréquents: envoi d’argent à un proche, paiement d’un fournisseur, règlement d’une facture ou encaissement d’une vente. Les montants peuvent être faibles, les opérations sont confirmées par notification et le code PIN donne à l’utilisateur un repère simple. La confiance se construit aussi par l’habitude, la présence d’agents connus et la possibilité de résoudre rapidement un incident sur le terrain.
La réglementation joue un rôle complémentaire. Dans l’UEMOA, la BCEAO encadre les établissements de paiement, la monnaie électronique et les mécanismes de compensation. Ce cadre ne supprime ni les erreurs ni la fraude, mais il établit des exigences d’identification, de contrôle et de traçabilité qui rendent le paiement numérique plus structuré que les échanges exclusivement en espèces.
- Une inclusion mesurable: la progression des comptes d’argent mobile en Afrique subsaharienne montre que l’accès aux services financiers s’élargit au-delà du réseau bancaire traditionnel.
- Une distribution locale: les agents convertissent un service numérique en expérience de proximité, avec des points de dépôt et de retrait adaptés aux habitudes quotidiennes.
- Une technologie accessible: l’USSD permet de payer ou de transférer de l’argent avec un téléphone basique, sans dépendre d’une application ou d’une connexion permanente.
Des volumes qui confirment un changement d’échelle
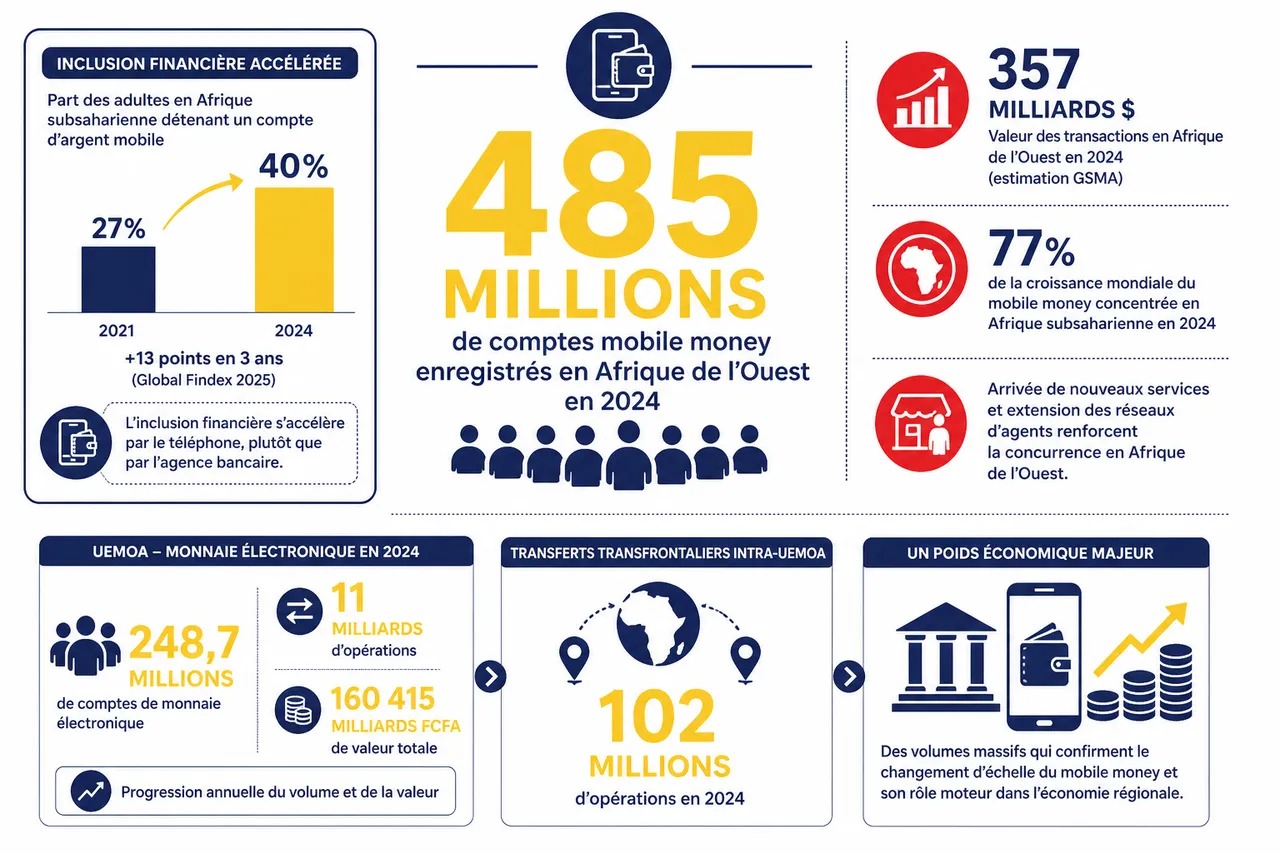
Les données récentes montrent que le mobile money n’est plus seulement un outil de transfert entre particuliers. Il s’agit désormais d’un marché régional capable de traiter des flux considérables, soutenu par des usages commerciaux, des paiements de factures, des transferts internationaux et des services financiers associés.
- 40 % des adultes d’Afrique subsaharienne détenaient un compte d’argent mobile en 2024, contre 27 % en 2021. Cette évolution, publiée dans le Global Findex 2025, illustre l’accélération de l’inclusion financière fondée sur le téléphone plutôt que sur l’agence bancaire.
- 485 millions de comptes mobile money étaient enregistrés en Afrique de l’Ouest en 2024. La GSMA estime également la valeur des transactions de la sous-région à 357 milliards de dollars cette année-là, ce qui confirme le poids économique du mobile money à l’échelle régionale.
- L’Afrique subsaharienne a concentré 77 % de la croissance mondiale du mobile money en 2024. Cette dynamique est particulièrement importante pour l’Afrique de l’Ouest, où l’arrivée de nouveaux services et l’extension des réseaux d’agents renforcent la concurrence.
- Les comptes de monnaie électronique dans l’UEMOA ont atteint 248,7 millions en 2024. Le rapport de la BCEAO fait état d’environ 11 milliards d’opérations pour une valeur de 160 415 milliards de francs CFA, avec une progression annuelle du volume et de la valeur.
- Les transferts transfrontaliers intra-UEMOA ont représenté 102 millions d’opérations en 2024. Ces flux montrent que le mobile money répond aussi aux besoins des familles, travailleurs et petites entreprises qui circulent entre les pays de l’Union.
Ces chiffres doivent être interprétés avec prudence. Un compte enregistré peut rester inactif, plusieurs comptes peuvent appartenir à une même personne et la valeur totale des transactions peut inclure des opérations de dépôt, de retrait ou de transfert qui ne correspondent pas à des achats. Ils restent néanmoins utiles pour comprendre l’ampleur de l’écosystème et son potentiel pour le commerce digital.
| Indicateur | Valeur récente | Ce qu’il révèle |
|---|---|---|
| Adultes possédant un compte d’argent mobile en Afrique subsaharienne | 40 % en 2024 | Une progression rapide de l’accès financier mobile |
| Comptes mobile money enregistrés en Afrique de l’Ouest | 485 millions en 2024 | Une infrastructure régionale de grande ampleur |
| Valeur des transactions en Afrique de l’Ouest | 357 milliards de dollars en 2024 | Un usage qui dépasse largement les transferts occasionnels |
| Comptes de monnaie électronique dans l’UEMOA | 248,7 millions en 2024 | Une forte disponibilité des services, à distinguer de l’activité réelle |
Comparaison avec les cartes bancaires, Wave et les solutions innovantes
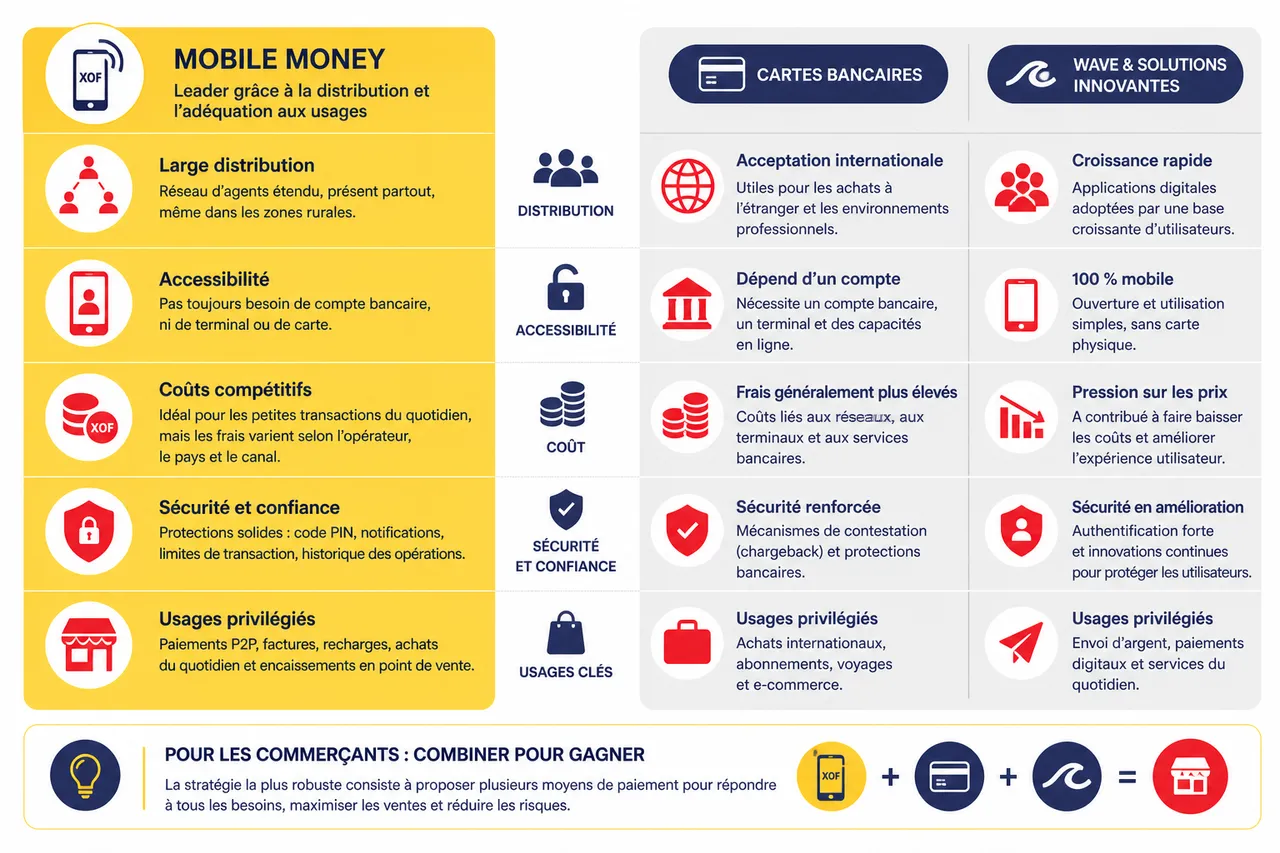
Le mobile money domine par sa distribution et son adéquation aux usages, mais il ne remplace pas toutes les autres méthodes de paiement. Les cartes bancaires restent utiles pour les achats internationaux, les abonnements et certains environnements professionnels. Wave et d’autres applications ont pour leur part accéléré la pression sur les prix et amélioré l’expérience utilisateur. Pour un commerçant, la stratégie la plus robuste consiste souvent à combiner les moyens de paiement plutôt qu’à en choisir un seul.
Accessibilité et coût: un avantage décisif
Le mobile money ne nécessite pas toujours un compte bancaire, un terminal de paiement ou une carte physique. Cette configuration réduit les barrières d’entrée pour les microentreprises et les clients qui réalisent de petites transactions. Les coûts varient toutefois selon l’opérateur, le pays, le type d’opération et le canal utilisé: affirmer qu’un paiement ne coûte presque rien dans tous les cas serait inexact.
Les cartes bancaires apportent une acceptation internationale et des mécanismes de contestation utiles, mais leur usage dépend davantage de la possession d’un compte, de la disponibilité d’un terminal et de la capacité du commerçant à traiter les paiements en ligne. Wave a contribué à rendre l’envoi d’argent et certains paiements plus simples, tout en intensifiant la concurrence entre acteurs.
Sécurité et confiance: des forces différentes
Le mobile money bénéficie de plusieurs protections: code PIN, notifications, plafonds, contrôles d’identité et suivi des opérations. La carte bancaire dispose également de dispositifs de sécurité, notamment l’authentification renforcée et la détection des transactions suspectes. Il est donc préférable de comparer les procédures concrètes plutôt que de présenter un moyen comme systématiquement plus sûr que l’autre.
Le principal risque pour l’utilisateur mobile reste souvent social ou opérationnel: divulgation d’un code, fausse demande d’assistance, erreur de numéro ou manipulation par un intermédiaire. Les entreprises doivent informer leurs clients, vérifier les statuts de paiement côté serveur et éviter de considérer une simple capture d’écran comme une preuve suffisante de règlement.
Intégration multi-paiement et rôle de kkiapay
Pour un e-commerçant, accepter plusieurs moyens de paiement répond directement à la diversité des clients. Avec kkiapay, une entreprise peut intégrer le mobile money, la carte bancaire et Wave via une solution conçue pour les paiements en ligne. L’API facilite le raccordement technique, tandis que le tableau de bord sécurisé aide à suivre les transactions et à rapprocher les encaissements.
Cette approche évite de développer une intégration distincte pour chaque opérateur. Elle permet aussi d’afficher une option familière au client tout en conservant une méthode alternative lorsque son compte, son réseau ou son plafond ne permet pas de finaliser le paiement. La performance dépend ensuite de la qualité du parcours, du traitement des erreurs, des délais de confirmation et du support proposé.
| Critère | Mobile money | Carte bancaire | Intégration via kkiapay |
|---|---|---|---|
| Accès du client | Téléphone, compte mobile money et parfois USSD | Carte, compte bancaire et dispositif d’authentification | Plusieurs options présentées dans un même parcours |
| Usage privilégié | Paiements quotidiens, transferts et commerce local | Achats en ligne, abonnements et paiements internationaux | Vente en ligne avec adaptation au marché cible |
| Enjeu pour l’entreprise | Gérer les confirmations, plafonds et rapprochements | Gérer l’authentification et les éventuels rejets | Centraliser les flux et simplifier l’intégration technique |
Impact du mobile money sur l’économie et les entreprises locales
Le mobile money transforme l’économie ouest-africaine parce qu’il réduit la distance entre une activité informelle et un client capable de payer à distance. Un artisan peut recevoir un acompte avant la livraison, une vendeuse peut encaisser une commande depuis les réseaux sociaux et un fournisseur peut être réglé sans déplacement. La transaction devient ainsi un lien entre visibilité numérique et activité économique réelle.
Inclusion financière et accès aux services
Les usages se sont étendus au-delà du transfert d’argent. Paiement de factures, frais de scolarité, achats marchands, épargne, assurance et crédit de petite taille s’appuient progressivement sur les mêmes comptes. La Banque mondiale indique également que l’épargne formelle en Afrique subsaharienne a progressé jusqu’à 35 % en 2024, tandis que l’utilisation du mobile money pour épargner a doublé dans les pays en développement par rapport à 2021.
Cette évolution ne signifie pas que le mobile money garantit automatiquement un accès au crédit ou une meilleure situation financière. Elle fournit surtout un historique de transactions et un canal de service qui peuvent aider les institutions à mieux évaluer certains clients, à condition de respecter les règles de protection des données et de limiter le risque de surendettement.
Un tremplin pour l’entrepreneuriat et l’e-commerce
Pour une petite entreprise, le paiement mobile réduit les frictions à plusieurs étapes: confirmation de commande, collecte d’un acompte, paiement à distance et suivi de la recette. Il facilite aussi la vente depuis une page sociale ou un lien partagé par messagerie, sans imposer immédiatement la création d’un site complexe.
Une solution comme kkiapay peut accompagner cette évolution en réunissant mobile money, carte bancaire et Wave dans un même parcours. L’entrepreneur peut ainsi tester une offre, observer les moyens de paiement les plus utilisés et adapter ses canaux de vente sans multiplier les développements spécifiques.
Ce que les données ne permettent pas d’affirmer
Les données disponibles ne permettent pas de confirmer l’affirmation selon laquelle neuf transactions sur dix en Afrique de l’Ouest passeraient par le mobile money, ni celle d’une part uniforme de 70 % des transactions électroniques dans toute la région en 2026. Les rapports consultés mesurent des périmètres différents, comme les comptes enregistrés, les comptes actifs, la valeur des transactions ou l’inclusion financière, et ne fournissent pas un taux régional unique comparable à ces deux chiffres.
La hausse de 35 % des ventes attribuée dans le texte initial à une boutique utilisant kkiapay ne constitue pas non plus une statistique généralisable sans étude de cas documentée. Elle peut être conservée comme témoignage commercial lorsqu’elle est vérifiable, mais elle ne doit pas servir de preuve que toute intégration produit le même résultat. La conversion dépend notamment du prix, de la confiance, de la livraison, de la qualité du parcours et du profil de la clientèle.
Les limites à traiter pour consolider cette domination
La croissance du mobile money ne supprime pas les difficultés d’accès et de confiance. Elle déplace une partie des enjeux vers la connectivité, l’interopérabilité, la protection des utilisateurs et la qualité du service. Ces dimensions sont essentielles pour les entreprises qui veulent construire une activité durable plutôt que simplement ajouter un bouton de paiement.
Fracture numérique et accessibilité des publics vulnérables
La possession d’un téléphone ne garantit ni la maîtrise des menus, ni la disponibilité d’un réseau stable, ni la capacité à payer les frais associés. Les femmes, les personnes âgées, les populations rurales et les utilisateurs peu alphabétisés peuvent rencontrer des obstacles spécifiques. Des interfaces claires, des instructions en langues locales et un accompagnement humain restent nécessaires pour transformer l’accès théorique en usage régulier.
Interopérabilité et paiements transfrontaliers
Les opérateurs, banques et fintechs ne fonctionnent pas toujours avec les mêmes réseaux ou les mêmes procédures. L’interopérabilité réduit la dépendance à un seul écosystème et facilite les paiements entre pays, un enjeu important dans une région où les familles et les entreprises traversent fréquemment les frontières. Les initiatives régionales progressent, mais les frais, les délais et les règles de conformité doivent encore être expliqués clairement aux utilisateurs.
Fraude, données personnelles et continuité opérationnelle
Une entreprise doit protéger les identifiants, limiter les accès à son tableau de bord et vérifier chaque transaction auprès du prestataire de paiement. Elle doit également prévoir une procédure en cas de réseau indisponible, de paiement interrompu ou de remboursement. Avec kkiapay, l’intégration d’un parcours multi-paiement peut contribuer à centraliser le suivi, mais la sécurité dépend aussi de la configuration du site, de la gestion des clés API et des pratiques internes.
Comment les entreprises peuvent tirer parti du mobile money
La domination du mobile money devient un avantage commercial lorsqu’elle est traduite en décisions concrètes. L’objectif n’est pas seulement d’accepter un paiement, mais de construire un parcours qui rassure le client, confirme rapidement la commande et donne à l’entreprise une vision fiable de ses encaissements.
- Mesurer les usages par segment: identifiez les opérateurs, les pays, les montants moyens et les taux d’échec selon le canal d’acquisition. Cette lecture permet de mettre en avant le moyen le plus pertinent pour chaque clientèle au lieu de supposer qu’une option fonctionne partout de la même manière.
- Réduire les étapes du paiement: limitez les redirections inutiles, affichez clairement le montant et donnez une instruction précise après validation. Un parcours intégré avec kkiapay peut aider à préserver la continuité entre la commande et le règlement, notamment sur mobile.
- Prévoir les incidents: distinguez un paiement en attente, un paiement échoué et un paiement confirmé. L’équipe doit savoir quand relancer le client, quand éviter une double expédition et comment traiter un remboursement, avec un historique accessible depuis un tableau de bord sécurisé.
- Combiner les moyens de paiement: proposez mobile money, carte bancaire et Wave lorsque la clientèle est hétérogène. Cette complémentarité augmente les chances de finaliser une vente lorsqu’un client atteint un plafond, change de pays ou rencontre une indisponibilité temporaire.
- Renforcer la confiance: indiquez le nom de l’entreprise, le montant, la référence de commande et le canal d’assistance. Expliquez que la validation doit se faire dans l’interface officielle et ne demande jamais la communication du code PIN à un agent ou à un commerçant.
- Pour les entrepreneurs: commencez par les moyens de paiement réellement utilisés par vos clients, puis ajoutez les options nécessaires à mesure que vos ventes s’étendent à d’autres pays.
- Pour les e-commerçants: suivez le taux de conversion, les abandons et les paiements échoués par méthode afin d’améliorer le parcours sur la base de données réelles.
- Pour les développeurs: séparez la logique de commande de celle du paiement, sécurisez les clés API et utilisez des notifications serveur pour confirmer le statut d’une transaction.
Questions fréquentes sur la domination du mobile money
Le mobile money a-t-il remplacé les banques en Afrique de l’Ouest?
Non. Il a élargi l’accès aux paiements et aux services financiers pour des personnes qui utilisent peu les agences bancaires, mais les banques restent importantes pour le crédit, l’épargne structurée, les entreprises et les opérations de plus grande valeur. Les deux écosystèmes se rapprochent à travers les partenariats, les fintechs et l’interopérabilité.
Pourquoi le mobile money fonctionne-t-il avec un téléphone basique?
Les services USSD utilisent les fonctions de signalisation du réseau mobile et ne nécessitent pas d’application ni de connexion internet permanente. Cette caractéristique permet d’atteindre des utilisateurs qui ne possèdent pas de smartphone ou qui vivent dans des zones où la data mobile est limitée.
Le mobile money est-il toujours moins cher qu’une carte bancaire?
Pas systématiquement. Le coût dépend du pays, de l’opérateur, du type de transaction, du montant et du canal utilisé. Le principal avantage du mobile money est souvent l’accessibilité et la proximité, tandis que la carte peut être plus pertinente pour certains paiements internationaux ou abonnements.
Pourquoi un e-commerçant devrait-il proposer plusieurs moyens de paiement?
Les clients ouest-africains n’ont pas tous le même opérateur, le même équipement ou les mêmes habitudes. Une intégration multi-paiement avec kkiapay permet de réunir mobile money, carte bancaire et Wave dans un parcours plus cohérent, tout en facilitant le suivi des transactions et l’analyse des performances.
Quels indicateurs faut-il suivre après l’intégration d’un paiement mobile?
Suivez le taux de conversion, le taux d’échec, le délai de confirmation, le montant moyen, les remboursements et la part de chaque moyen de paiement. Comparez ces indicateurs par pays, appareil et canal d’acquisition afin de repérer les blocages qui ne seraient pas visibles dans un chiffre global.
Le mobile money domine les paiements en Afrique de l’Ouest parce qu’il combine une technologie accessible, un réseau de proximité, des usages adaptés aux petits montants et une capacité croissante à servir les entreprises. Les données récentes de la GSMA, de la Banque mondiale et de la BCEAO confirment une expansion rapide, tout en rappelant que les comptes enregistrés ne doivent pas être confondus avec les utilisateurs actifs ni avec la part exacte des achats régionaux.
Pour les entrepreneurs et e-commerçants, l’enjeu consiste désormais à transformer cette adoption en expérience fiable. En intégrant mobile money, carte bancaire et Wave avec une solution comme kkiapay, puis en surveillant les conversions, les erreurs et les besoins de chaque marché, une entreprise peut réduire les abandons, mieux gérer ses encaissements et accompagner la digitalisation progressive du commerce ouest-africain.

