En Afrique de l’Ouest, sept clients sur dix abandonnent leur panier au moment du paiement, non par manque d’envie, mais par manque de confiance. Cette méfiance freine la croissance des e-commerçants et entrepreneurs qui peinent à convertir leurs visiteurs en acheteurs. Pourtant, des solutions comme kkiapay prouvent qu’il est possible de rassurer vos clients en intégrant des paiements sécurisés par mobile money, carte bancaire ou Wave, directement adaptés aux habitudes locales.
Ce guide vous dévoile quatre leviers concrets pour transformer cette méfiance en transactions fluides et récurrentes, sans compromis sur la sécurité ni sur l’expérience utilisateur.
Pourquoi la confiance est-elle essentielle au développement du paiement en ligne en Afrique ?
La confiance ne repose pas uniquement sur la présence d’un bouton de paiement. Elle dépend de l’ensemble du parcours : réputation du marchand, clarté du prix, moyen de paiement proposé, confirmation reçue et capacité à résoudre rapidement un incident. Lorsqu’une seule étape paraît incertaine, le client peut préférer renoncer, payer à la livraison ou demander l’aide d’un proche.
Le lien entre confiance, inclusion financière et croissance du e-commerce
Le paiement en ligne et la confiance des clients africains progressent ensemble. Le mobile money a déjà familiarisé une grande partie de la population avec les transactions numériques : en 2024, l’Afrique comptait environ 1,1 milliard de comptes de mobile money enregistrés et représentait 53 % des comptes mondiaux, selon le rapport 2025 de la GSMA. La même année, les services africains ont traité près de 1 100 milliards de dollars de transactions, dont plus de 100 milliards de dollars de paiements à des marchands.
Ces chiffres montrent que le marché ne part pas de zéro. Le véritable enjeu consiste à convertir une habitude de transfert d’argent en confiance envers des commerçants, des plateformes et des services en ligne moins connus. Une solution comme kkiapay peut contribuer à cette transition en réunissant mobile money, cartes bancaires et Wave dans un parcours adapté aux usages de l’Afrique de l’Ouest.
- Une confiance visible réduit l’hésitation. L’affichage du montant final, du nom du bénéficiaire et d’une confirmation immédiatement compréhensible permet au client de vérifier qu’il paie le bon marchand.
- La familiarité accélère l’adoption. Un client habitué à utiliser son portefeuille mobile est plus susceptible de finaliser un achat si le site lui propose ce moyen plutôt qu’un formulaire bancaire inconnu.
- La fiabilité favorise la récurrence. Une commande confirmée rapidement, suivie d’un service après-vente accessible, transforme une première transaction prudente en habitude d’achat.
| Indicateur récent | Ce qu’il révèle pour un e-commerçant |
|---|---|
| 1,1 milliard de comptes africains enregistrés en 2024 | Le mobile money constitue un point d’entrée familier vers le commerce numérique. |
| 283 millions de comptes actifs mensuels en Afrique en 2024 | L’enjeu porte autant sur l’usage régulier que sur l’ouverture des comptes. |
| Plus de 100 milliards de dollars de paiements marchands en 2024 | Le paiement de biens et services devient un moteur important de l’écosystème. |
Source : GSMA, State of the Industry Report on Mobile Money 2025.
Les freins à la confiance des clients africains dans le paiement en ligne
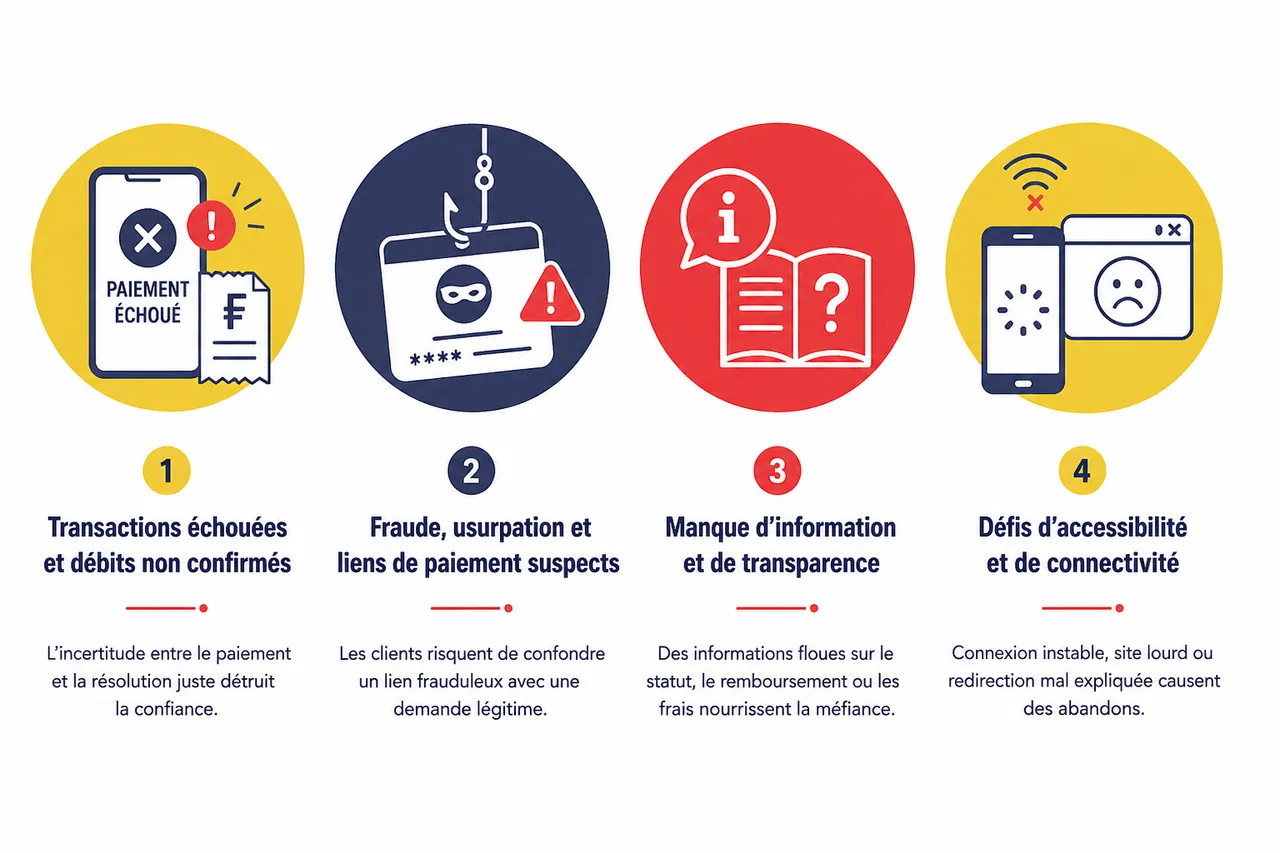
La méfiance vient rarement d’une seule cause. Elle résulte souvent de la combinaison d’une mauvaise expérience, d’un manque d’information et d’un environnement technique parfois instable. Pour agir efficacement, le marchand doit distinguer le risque perçu par le client du risque réellement traité par la plateforme.
Les transactions échouées et les débits non confirmés
Un débit sans validation de commande est l’une des expériences les plus dommageables pour la confiance. Même lorsque l’opération est finalement remboursée, le client retient surtout l’incertitude vécue entre le paiement et la résolution du problème. Une interface fiable doit donc afficher un statut clair, envoyer une confirmation et expliquer la procédure de remboursement en cas d’échec.
La fraude, l’usurpation et les liens de paiement suspects
Les clients peuvent confondre un lien frauduleux avec une demande légitime, surtout lorsque le paiement s’effectue depuis les réseaux sociaux ou une messagerie. Le marchand doit utiliser un domaine identifiable, rappeler le montant et le nom de l’entreprise, et ne jamais demander un code secret ou un mot de passe par message. La sensibilisation doit également expliquer que le support officiel ne sollicite pas les informations confidentielles du portefeuille mobile.
Les défis d’accessibilité et de connectivité
Une connexion instable, un site lourd ou une redirection mal expliquée peut provoquer un abandon sans que le client soit réellement opposé au paiement numérique. Le parcours doit fonctionner sur mobile, limiter les champs à remplir et rester compréhensible lorsque la page met quelques secondes à répondre. Une assistance par téléphone, messagerie ou canal local doit permettre de vérifier une transaction sans obliger le client à recommencer plusieurs fois.
- La transparence tarifaire. Les frais, la devise et le montant total doivent apparaître avant la validation, car une différence inattendue au dernier écran peut être interprétée comme une pratique trompeuse.
- La continuité du parcours. Le client doit savoir s’il est encore sur le site du marchand ou sur l’interface sécurisée du prestataire, puis revenir facilement à la commande après le paiement.
- La résolution des incidents. Un numéro de transaction, un délai indicatif et une procédure de réclamation donnent au client des repères concrets lorsque l’opération ne se termine pas normalement.
Les leviers pour renforcer la confiance : solutions locales, sécurité et pédagogie
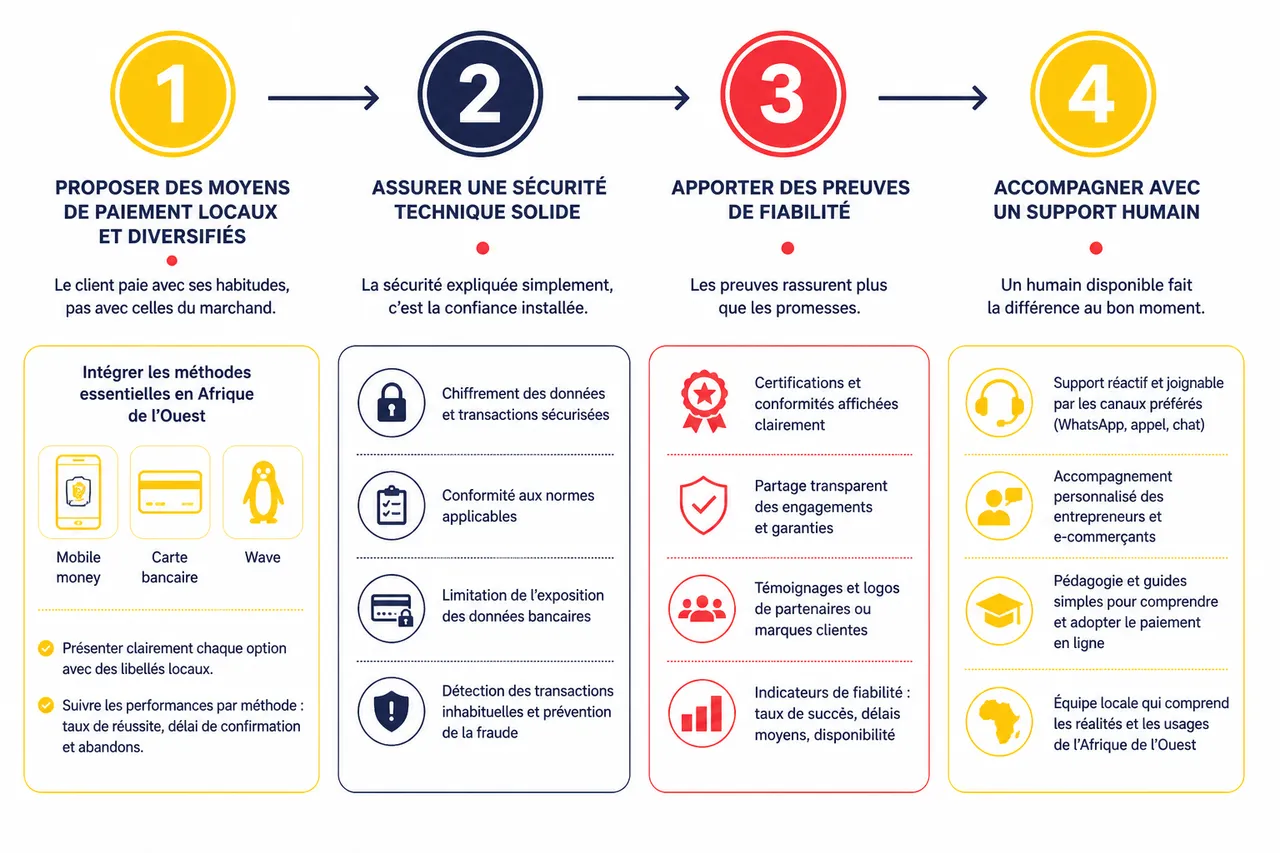
Une stratégie efficace associe le choix des moyens de paiement, la protection technique, la preuve de fiabilité et l’accompagnement humain. kkiapay répond à cette logique en permettant aux entreprises d’intégrer des paiements par mobile money, carte bancaire et Wave, avec des outils destinés aux entrepreneurs, e-commerçants et développeurs d’Afrique de l’Ouest.
L’importance des moyens de paiement locaux et de la diversité des options
Le client ne doit pas avoir à changer ses habitudes pour acheter. L’intégration de plusieurs moyens de paiement augmente les chances de finalisation, à condition que chacun soit présenté clairement et que les libellés correspondent aux usages locaux. Une carte bancaire peut convenir à un client urbain, tandis qu’un portefeuille mobile ou Wave sera plus naturel pour un autre acheteur.
Pour un marchand utilisant kkiapay, l’objectif n’est pas d’empiler les options, mais de proposer les moyens pertinents pour sa clientèle, son pays et son panier moyen. Il est utile d’observer le taux de réussite par méthode, le délai moyen de confirmation et le volume d’abandons afin d’améliorer progressivement le parcours.
Sécurité, certifications et expérience utilisateur : des preuves plutôt que des promesses
La sécurité doit être expliquée avec des mots simples. Le chiffrement, la conformité applicable, la limitation de l’exposition des données bancaires et les mécanismes de détection des transactions inhabituelles sont plus rassurants lorsqu’ils sont présentés au moment où le client s’interroge, plutôt que cachés dans une page juridique.
Le marchand doit aussi éviter d’attribuer à kkiapay ou à un autre prestataire une certification qui n’est pas confirmée pour le périmètre concerné. Les éléments de conformité, les conditions de conservation des données et les procédures de contestation doivent être vérifiés dans la documentation officielle du prestataire et communiqués de manière exacte.
- Avant le paiement. Affichez le nom légal du marchand, le prix total, les frais éventuels, les moyens acceptés et un lien vers les conditions de vente.
- Pendant le paiement. Utilisez une interface mobile, un indicateur d’étape et des messages d’erreur compréhensibles. Évitez de demander des informations qui ne sont pas nécessaires à la transaction.
- Après le paiement. Envoyez une confirmation avec le montant, la référence, la commande concernée et le canal à contacter en cas de problème.
La pédagogie et la sensibilisation : informer pour rassurer
Une courte vidéo ou une FAQ peut expliquer comment reconnaître le bon écran de paiement, pourquoi un code de validation est demandé et quoi faire lorsqu’une transaction reste en attente. Le contenu doit employer les langues et les canaux réellement utilisés par la clientèle, notamment les messageries et les réseaux sociaux, sans supposer que tous les clients maîtrisent le vocabulaire bancaire.
Cette pédagogie doit être répétée à plusieurs moments : avant la commande, lors de la confirmation et après l’achat. Elle réduit les erreurs, limite les sollicitations du support et rend le client plus autonome face aux tentatives d’escroquerie.
Ce que les marchands doivent mesurer pour transformer la confiance en conversions
La confiance ne se résume pas à une impression. Elle peut être suivie à partir de données opérationnelles, en séparant les abandons liés au comportement de ceux causés par un incident technique. Cette mesure permet de décider si le problème vient du choix des moyens de paiement, de l’interface, du prix ou du traitement des erreurs.
Le taux de réussite par moyen de paiement
Comparez le nombre de paiements initiés et confirmés pour chaque méthode, pays et type de terminal. Une forte différence entre mobile et ordinateur peut révéler un problème d’ergonomie, tandis qu’un taux d’échec concentré sur un opérateur peut signaler un incident technique ou une mauvaise configuration.
Le délai de confirmation et le taux de réclamation
Un client qui attend plusieurs minutes sans savoir si sa commande est validée peut payer une seconde fois ou contacter inutilement le support. Suivez le délai entre l’autorisation, la confirmation du marchand et l’envoi du reçu, puis analysez les réclamations par motif : débit non reconnu, commande non validée, remboursement ou fraude présumée.
La fidélisation après la première transaction
Le meilleur signal de confiance reste la répétition. Mesurez le retour des clients à 30 ou 60 jours, le nombre de paiements réussis après un premier incident et les avis mentionnant la sécurité ou la simplicité. Ces indicateurs montrent si l’amélioration du paiement produit une relation durable, et pas seulement une hausse ponctuelle des conversions.
| Indicateur | Question à se poser | Action possible avec kkiapay |
|---|---|---|
| Taux de réussite | Quelle méthode échoue le plus souvent ? | Comparer les parcours et corriger les paramètres ou les messages d’erreur. |
| Délai de confirmation | Le client sait-il immédiatement si sa commande est validée ? | Automatiser la confirmation et afficher la référence de transaction. |
| Taux de réclamation | Quels incidents alimentent la méfiance ? | Centraliser le suivi dans le tableau de bord et documenter la résolution. |
| Rachat | Le client revient-il après son premier paiement ? | Améliorer l’expérience post-achat et sécuriser les transactions récurrentes. |
Un cadre régional plus interopérable, mais des exigences de confiance plus fortes
L’interopérabilité simplifie les paiements entre acteurs
La BCEAO a lancé en juillet 2026 la plateforme interopérable du système de paiement instantané, PI-SPI, accessible en continu dans les huit pays de l’UEMOA. Cette évolution peut faciliter les transferts entre banques, établissements de paiement et autres acteurs connectés, tout en réduisant la dépendance à un seul réseau.
Pour les entreprises, l’interopérabilité ne dispense toutefois pas d’une expérience claire. Le client doit connaître le bénéficiaire, le montant, le statut de l’opération et le recours disponible. Les intégrations de kkiapay doivent donc être accompagnées de contrôles métier, de notifications fiables et d’un rapprochement régulier des transactions.
La croissance du mobile money ne supprime pas les obstacles d’usage
Les données récentes de la GSMA confirment une progression rapide : en 2025, l’Afrique aurait concentré environ 74 % du volume mondial des transactions de mobile money, pour une valeur proche de 1 432 milliards de dollars. Cette adoption reste néanmoins inégale, car le coût de la connexion, la qualité des réseaux et la faible culture financière numérique peuvent limiter l’utilisation régulière.
La stratégie doit donc combiner couverture et simplicité. Un paiement local ne rassure que s’il fonctionne avec un téléphone courant, consomme peu de données, fournit une confirmation compréhensible et offre une assistance lorsque le réseau interrompt l’opération.
Perspectives et tendances du paiement en ligne en Afrique de l’Ouest à l’horizon 2026
L’écosystème évolue vers des paiements instantanés, interopérables et davantage intégrés aux parcours de vente. La confiance dépendra moins de la nouveauté technologique que de la capacité des entreprises à rendre ces innovations prévisibles, vérifiables et accessibles.
Les innovations technologiques au service de la confiance
La détection automatisée des comportements inhabituels, les notifications en temps réel et les API sécurisées peuvent réduire les erreurs et accélérer le traitement des incidents. Elles doivent cependant rester sous contrôle humain : une transaction légitime bloquée sans explication peut être aussi décourageante qu’une fraude non détectée.
Les API de kkiapay permettent aux développeurs d’adapter l’intégration au tunnel de vente, au modèle d’abonnement ou à la marketplace. La priorité consiste à prévoir les états intermédiaires, les doubles clics, les paiements interrompus et les remboursements, plutôt qu’à traiter uniquement le scénario où tout se déroule normalement.
L’importance de l’éducation financière et de la transparence
Les contenus pédagogiques, les FAQ et les messages de prévention doivent expliquer les responsabilités respectives du client, du marchand et du prestataire. Une politique de remboursement lisible, un délai annoncé et une procédure de contestation accessible réduisent l’incertitude plus efficacement qu’un simple logo de sécurité.
Questions fréquentes sur le paiement en ligne et la confiance en Afrique
Pourquoi les clients africains préfèrent-ils souvent le mobile money à la carte bancaire ?
Le mobile money est généralement plus familier, accessible sans compte bancaire traditionnel et directement lié au téléphone utilisé au quotidien. Cette préférence varie toutefois selon le pays, le profil du client et le montant de l’achat. Proposer plusieurs moyens avec kkiapay permet de ne pas exclure les clients qui préfèrent la carte bancaire ou Wave.
Comment rassurer un client qui craint d’être débité sans recevoir sa commande ?
Présentez clairement le statut de la transaction, fournissez une référence unique et expliquez la procédure de vérification ou de remboursement. Le support doit pouvoir retrouver rapidement l’opération à partir du numéro de commande et informer le client sans lui demander de transmettre son code secret.
Quelles informations afficher sur une page de paiement sécurisée ?
Affichez l’identité du marchand, le montant total, les frais éventuels, le moyen choisi, les conditions de vente et les coordonnées du support. Après validation, envoyez un reçu comportant la référence, la date, le montant et le statut de la commande.
Comment savoir si la solution de paiement améliore réellement la confiance ?
Suivez le taux de réussite, les abandons au dernier écran, le délai de confirmation, les réclamations et le taux de rachat. Comparez ces données par pays, appareil et moyen de paiement afin d’identifier les difficultés précises au lieu de modifier tout le parcours sans diagnostic.
- Les solutions locales réduisent la friction. Mobile money, cartes bancaires et Wave permettent à chaque segment de clientèle de choisir un moyen familier.
- La sécurité doit être démontrée. Une confirmation, une référence et une procédure de recours rendent la transaction vérifiable.
- La pédagogie protège la relation. Des explications simples réduisent les erreurs et aident les clients à reconnaître les tentatives de fraude.
- La mesure guide l’amélioration. Les taux de réussite, les délais et les réclamations montrent où le parcours perd la confiance du client.
Bâtir la confiance autour du paiement en ligne en Afrique de l’Ouest consiste à réunir des moyens de paiement adaptés, une sécurité compréhensible, une assistance réactive et une expérience mesurable. Avec son intégration des paiements par mobile money, carte bancaire et Wave, son orientation vers les entreprises ouest-africaines et ses outils pour développeurs, kkiapay peut s’inscrire dans cette démarche à condition que le marchand accompagne la technologie d’une communication transparente et d’un suivi rigoureux des transactions. La confiance devient alors un processus concret : le client sait qui il paie, combien il paie, si l’opération a réussi et vers qui se tourner lorsqu’un incident survient.

