En Afrique, plus de 70 % des transactions se font via mobile money, et vos clients attendent cette fluidité au moment de payer leur commande. Si votre application de livraison n’accepte que le cash, vous perdez des ventes et ralentissez votre croissance. L’enjeu? Intégrer rapidement des solutions de paiement sécurisées qui parlent mobile money, carte bancaire et Wave sans casser votre budget technique.
Des plateformes comme Kkiapay permettent aux e-commerçants et entrepreneurs d’activer ces moyens de paiement en quelques lignes de code via API, sans friction. Ce guide vous montre comment choisir et déployer la bonne infrastructure pour transformer chaque commande en transaction fluide et sécurisée.
Comprendre les enjeux du paiement pour les applications de livraison en Afrique
Le paiement d’une application de livraison ne se limite pas à afficher un bouton « payer ». Il doit fonctionner avec les habitudes locales, confirmer rapidement la commande, gérer les échecs de transaction et permettre le remboursement ou le partage des revenus avec les livreurs. Dans un marché où les clients peuvent utiliser plusieurs wallets selon leur opérateur, le choix de l’infrastructure devient une décision commerciale autant que technique.
Les données récentes confirment l’importance de ce marché. Le rapport 2025 de la GSMA recense 1,1 milliard de comptes mobile money enregistrés en Afrique en 2024, avec une progression annuelle de 19 %. La même source indique que l’Afrique subsaharienne concentre plus des deux tiers des comptes enregistrés dans le monde. Ces comptes ne sont pas tous actifs chaque mois, mais ils illustrent la profondeur de l’écosystème auquel une application de livraison doit pouvoir se connecter.
- Une adoption qui dépasse les grandes capitales. Le mobile money permet de régler une commande sans compte bancaire traditionnel et avec un téléphone souvent utilisé comme principal outil financier. Une application qui propose le wallet préféré du client réduit donc une barrière d’accès importante.
- Une progression des paiements numériques. Selon les données associées au Global Findex 2025, 51 % des adultes africains avaient effectué ou reçu un paiement numérique en 2024, soit 88 % des détenteurs d’un compte. Pour une plateforme de livraison, cela crée un contexte favorable, à condition que le parcours reste simple et adapté aux réseaux mobiles.
- Une activité économique en forte croissance. La GSMA estime que les transactions mobile money en Afrique ont atteint environ 1,43 billion de dollars en 2025, soit une hausse de 27 % sur un an. Le volume justifie une architecture capable de traiter les pics de commandes, les notifications instantanées et les rapprochements comptables automatisés.
Pourquoi le mobile money s’impose-t-il en Afrique ?
Le mobile money répond à une réalité concrète: le téléphone est souvent plus accessible qu’une carte bancaire et peut fonctionner dans des zones où les agences bancaires sont rares. Orange Money, MTN Mobile Money, Moov Money, Airtel Money et Wave n’ont toutefois pas la même présence selon les pays. Il faut donc analyser la répartition réelle de vos commandes avant de sélectionner un prestataire.
Un service de livraison opérant à Abidjan ne rencontrera pas nécessairement les mêmes usages qu’une application active à Dakar, Cotonou, Lomé ou Nairobi. La bonne approche consiste à examiner les paiements de vos premiers utilisateurs, puis à prioriser les wallets qui couvrent la majorité des transactions plutôt que de multiplier immédiatement les options.
Les défis spécifiques du paiement en Afrique
La fragmentation du marché constitue le premier défi. Les opérateurs, les devises, les règles de règlement et les habitudes d’authentification peuvent changer d’un pays à l’autre. Une solution réellement adaptée doit préciser les pays couverts, les devises acceptées, les délais de reversement et la possibilité d’ajouter de nouveaux moyens de paiement.
La conformité est tout aussi déterminante. Dans l’espace UEMOA, la BCEAO encadre les prestataires de services de paiement et a renforcé les exigences d’agrément applicables aux acteurs non bancaires. Avant de signer, demandez l’identité de l’entité contractante, son statut réglementaire, le rôle éventuel d’une banque partenaire et le pays dans lequel les fonds sont conservés.
- Commencez par vos données locales. Mesurez la part des commandes réglées en espèces, par wallet et par carte afin de prioriser les intégrations qui auront un effet immédiat.
- Préparez un parcours de secours. Un bouton de nouvelle tentative, un paiement par lien ou une option à la livraison peuvent limiter les commandes perdues lorsqu’un opérateur rencontre une indisponibilité.
- Suivez la réglementation du pays ciblé. La conformité du prestataire doit être vérifiable, documentée et compatible avec votre modèle de collecte, de remboursement et de reversement.
Se limiter à la carte bancaire expose donc l’application à une perte de conversion, tandis que dépendre d’un seul wallet crée un risque opérationnel. Le meilleur point de départ est généralement une combinaison de mobile money, carte bancaire et paiement à la livraison, ajustée aux usages observés.
Critères essentiels pour choisir une solution de paiement adaptée
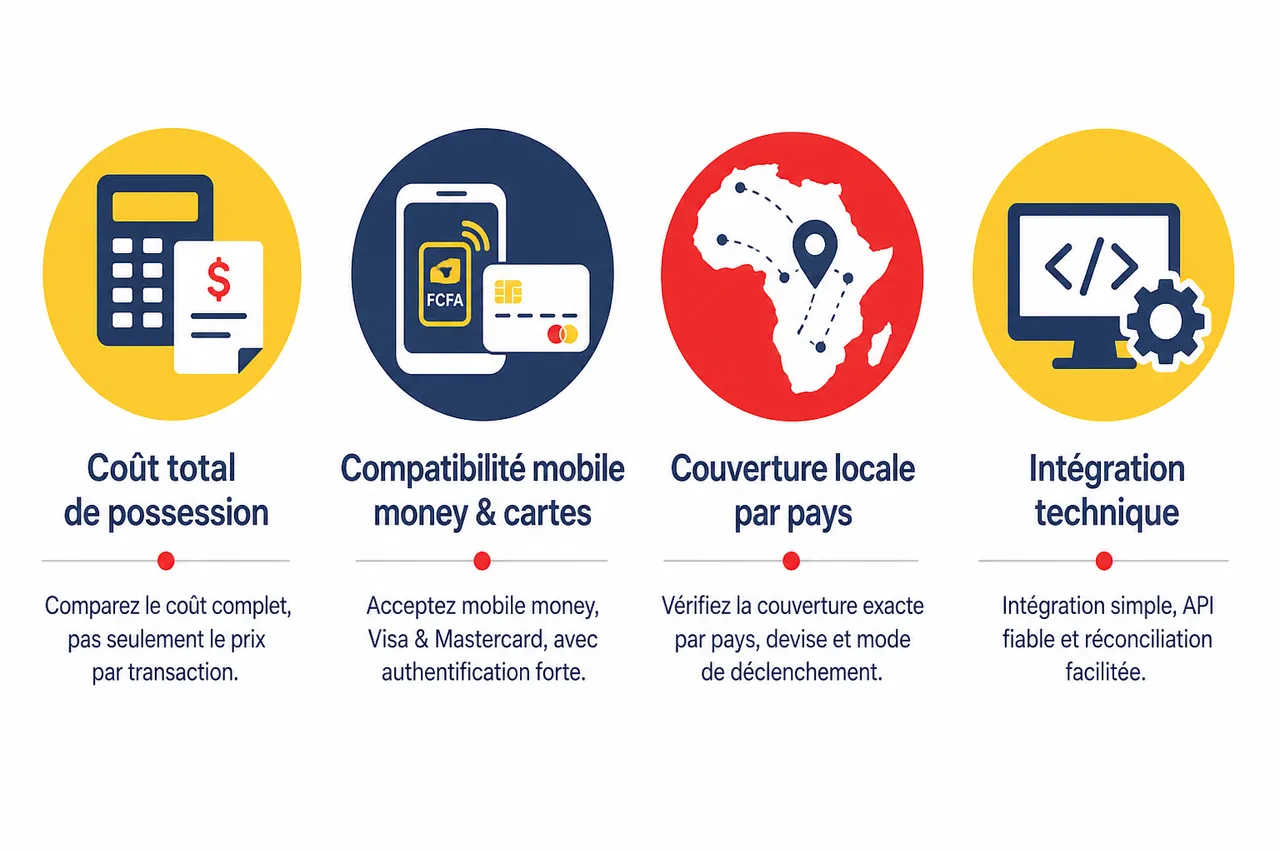
Le prix affiché par transaction ne suffit pas pour comparer deux prestataires. Il faut mesurer le coût complet: commission, frais fixes, frais de reversement, frais de change, coût des remboursements, assistance technique et temps nécessaire à la réconciliation. Une solution légèrement plus chère peut être préférable si elle diminue les échecs et les interventions manuelles.
Compatibilité mobile money et cartes bancaires
Vérifiez la couverture exacte par pays et par devise, plutôt qu’une simple mention « Afrique ». Demandez si le paiement est déclenché par redirection, notification USSD, application opérateur, lien de paiement ou interface intégrée. Pour les cartes, contrôlez la prise en charge de Visa et Mastercard, de l’authentification forte et des cartes émises localement.
Kkiapay répond à ce besoin pour les entreprises d’Afrique de l’Ouest en réunissant, selon les canaux disponibles, le mobile money, la carte bancaire et Wave derrière une intégration destinée aux e-commerçants et aux développeurs. Cette approche peut réduire le nombre de connexions techniques à maintenir, tout en laissant l’entreprise organiser son parcours de paiement autour de la commande.
Sécurité et conformité réglementaire
La certification PCI DSS est importante pour les paiements par carte, mais elle ne remplace pas les contrôles liés au mobile money, à la protection des données et à la réglementation locale. Demandez la description du chiffrement, de la gestion des accès, de la conservation des journaux, de la détection des comportements suspects et de la procédure en cas d’incident.
Pour une application de livraison, la sécurité doit également couvrir les remboursements et les changements d’état de commande. Une commande ne devrait pas être marquée comme payée uniquement parce que l’utilisateur revient sur l’application: le serveur doit vérifier la transaction auprès du prestataire et traiter les notifications signées ou authentifiées.
Facilité d’intégration et support technique
Une API utile doit fournir une documentation claire, des exemples de code, un environnement sandbox, des identifiants de transaction uniques, des webhooks fiables et une procédure de réconciliation. Les équipes doivent aussi savoir quoi faire lorsqu’un paiement est en attente, refusé ou débité sans confirmation immédiate.
Avant le déploiement, testez au minimum les scénarios suivants: succès, double clic, expiration de session, coupure réseau, montant incorrect, remboursement, paiement débité mais notification retardée et reprise après indisponibilité. Kkiapay met en avant une intégration par API et un tableau de bord permettant de suivre les opérations, deux éléments à évaluer pendant un test réel plutôt qu’à partir d’une simple démonstration.
Frais de transaction et expérience utilisateur
Le parcours doit afficher le montant total avant validation, éviter les redirections inutiles et donner un état compréhensible à chaque étape. Une transaction « en attente » ne doit ni déclencher deux commandes ni laisser le client sans information. Les messages d’erreur doivent proposer une action, par exemple réessayer, choisir un autre wallet ou contacter le support.
| Critère | Question à poser au prestataire | Indicateur à suivre |
|---|---|---|
| Couverture | Quels wallets, cartes, pays et devises sont réellement disponibles ? | Part des commandes pouvant être payées sans solution de contournement |
| Fiabilité | Comment sont gérés les délais, les webhooks et les indisponibilités ? | Taux de réussite et durée moyenne de confirmation |
| Coût | Quels frais s’appliquent à la collecte, au remboursement et au reversement ? | Coût total par commande et marge nette |
| Conformité | Quelle entité est agréée et où les fonds sont-ils conservés ? | Délai de validation documentaire et traçabilité des opérations |
| Support | Qui intervient lors d’un incident critique et dans quel délai ? | Temps de réponse et temps de résolution |
Comparatif des principales solutions de paiement pour applications de livraison en Afrique
Les solutions ci-dessous ne jouent pas exactement le même rôle. Un wallet comme Wave peut être très pertinent dans un pays où il est largement utilisé, tandis qu’un agrégateur comme Kkiapay ou PayDunya peut simplifier l’accès à plusieurs méthodes. Le choix doit se faire sur la couverture et les performances observées dans votre zone, non sur la notoriété générale de la marque.
| Solution | Positionnement | Atouts à examiner | Points à vérifier |
|---|---|---|---|
| Kkiapay | Agrégation de paiements pour entreprises en Afrique de l’Ouest | Intégration API, mobile money, cartes bancaires, Wave selon la couverture disponible, tableau de bord et accompagnement des développeurs | Pays et moyens activés pour votre compte, tarification, délais de reversement et procédures de remboursement |
| Wave | Wallet mobile fortement utilisé dans certains marchés | Parcours familier pour les clients et exécution rapide lorsque le service est disponible | Couverture géographique, intégration technique, dépendance à un seul wallet et gestion des pannes |
| PayDunya | Plateforme multi-paiements orientée Afrique francophone | Combinaison de moyens de paiement, outils de gestion et approche adaptée aux PME | Disponibilité exacte par pays, SLA, coûts cumulés et qualité des webhooks |
Kkiapay: centraliser le paiement sans alourdir l’équipe technique
Pour une application de livraison en phase de lancement ou d’expansion régionale, Kkiapay peut servir de couche d’accès à plusieurs moyens de paiement. Son intérêt est particulièrement concret lorsque l’équipe veut éviter de maintenir une intégration distincte pour chaque opérateur, tout en conservant un tableau de bord pour suivre les encaissements.
Le test doit néanmoins porter sur votre cas réel: création de commande, confirmation serveur, remboursement partiel, paiement par lien, gestion des commandes annulées et rapprochement avec les livraisons. La présence d’une API ne garantit pas à elle seule la qualité de l’intégration; les délais de réponse et la clarté du support comptent autant.
Wave: pertinent lorsque l’usage local est concentré
Wave peut être un choix efficace dans les villes et pays où les clients l’utilisent déjà quotidiennement. Un bouton clairement identifié peut réduire les hésitations, mais l’application doit conserver une autre option lorsque le client utilise un opérateur différent ou lorsque le service est momentanément indisponible.
PayDunya: une approche multi-paiements à comparer
PayDunya peut convenir aux entreprises qui souhaitent regrouper plusieurs méthodes dans une même logique d’intégration. L’évaluation doit porter sur les pays réellement couverts, la disponibilité des environnements de test, la qualité des notifications et le support lors des périodes de forte activité.
- Comparez à périmètre égal. Utilisez le même montant, la même devise et les mêmes scénarios de remboursement pour éviter de comparer uniquement les commissions affichées.
- Mesurez la conversion. Un paiement moins cher mais régulièrement refusé peut coûter davantage qu’une solution dont le taux de réussite est supérieur.
- Évaluez la réversibilité. Vérifiez si vos données, vos historiques et vos identifiants de transaction restent exploitables en cas de changement de prestataire.
Dans de nombreux cas, une architecture combinant un agrégateur et un moyen de paiement local permet de concilier couverture et résilience. Elle doit toutefois rester maîtrisée: chaque connexion supplémentaire augmente les besoins de surveillance, de conformité et de support.
Concevoir un parcours fiable entre paiement, livraison et remboursement
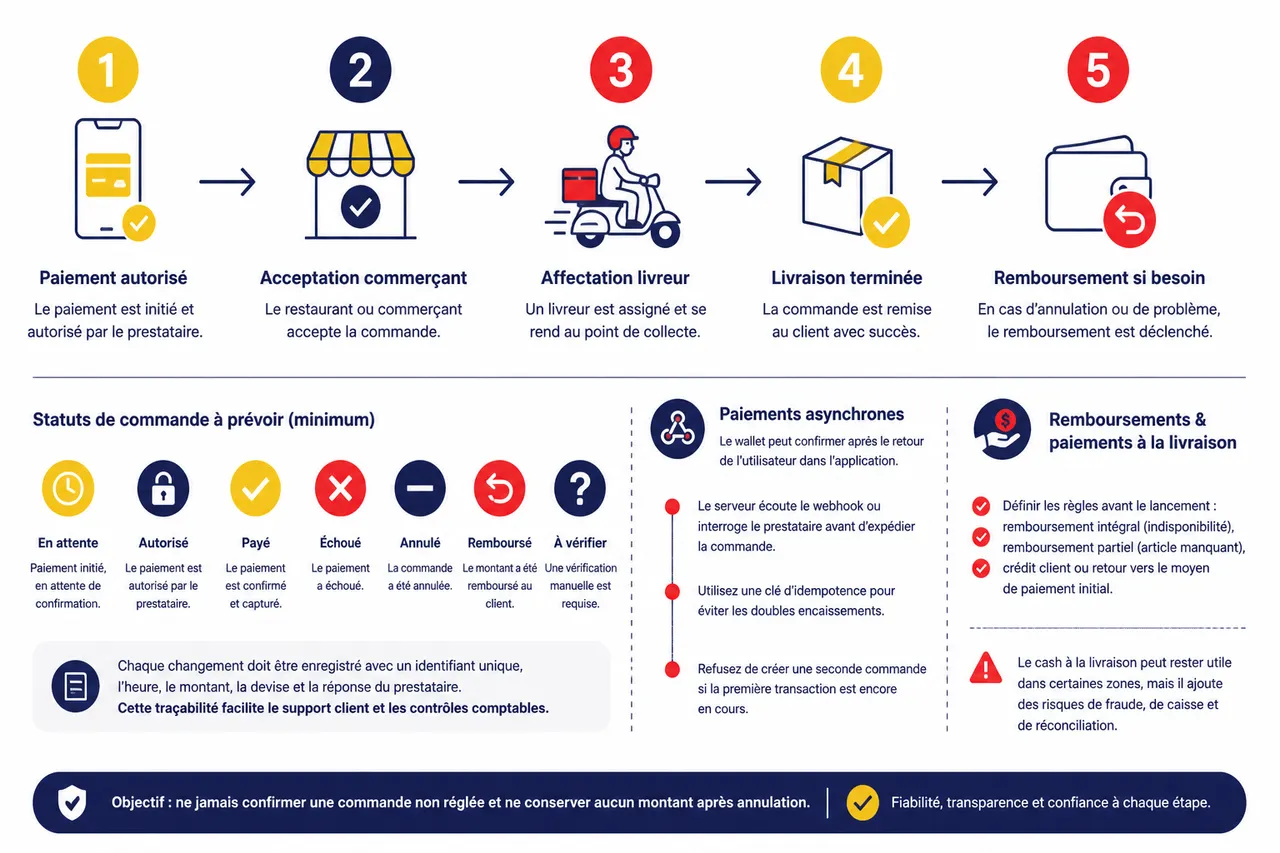
Le paiement ne doit pas être traité comme un événement isolé. Pour une commande de livraison, il faut synchroniser le statut du paiement, l’acceptation par le restaurant ou le commerçant, l’affectation du livreur, la livraison et le remboursement éventuel. Cette logique évite de confirmer une commande non réglée ou de conserver un montant après une annulation.
Utiliser des statuts de commande distincts
Prévoyez au minimum les états « en attente », « autorisé », « payé », « échoué », « annulé », « remboursé » et « à vérifier ». Chaque changement doit être enregistré avec un identifiant unique, l’heure, le montant, la devise et la réponse du prestataire. Cette traçabilité facilite le support client et les contrôles comptables.
Gérer les paiements asynchrones
Un wallet peut confirmer la transaction après le retour de l’utilisateur dans l’application. Le serveur doit donc écouter le webhook ou interroger le prestataire avant d’expédier la commande. Pour éviter les doubles encaissements, utilisez une clé d’idempotence et refusez de créer une seconde commande lorsque la première transaction est encore en cours.
Prévoir les remboursements et les paiements à la livraison
Les règles doivent être définies avant le lancement: remboursement intégral en cas d’indisponibilité, remboursement partiel pour un article manquant, crédit client ou retour vers le moyen de paiement initial. Le cash à la livraison peut rester utile dans certaines zones, mais il ajoute des risques de fraude, de caisse et de rapprochement avec les livreurs.
Études de cas et retours d’expérience
Les exemples opérationnels sont utiles pour comprendre les bénéfices d’une intégration, mais les chiffres doivent être documentés avant d’être utilisés comme référence. Les résultats annoncés dans le contenu initial, notamment une hausse de conversion de 23 % et une baisse de 40 % des tâches manuelles à Abidjan, ne sont pas accompagnés d’une source publique vérifiable. Ils peuvent servir d’illustration interne, mais ne doivent pas être présentés comme une statistique généralisable.
Cas d’une startup de livraison urbaine à Abidjan
Une startup peut commencer par proposer Wave et une passerelle multi-paiements comme Kkiapay afin d’observer les préférences réelles de ses clients. Pendant le pilote, elle doit comparer le taux de paiement initié, le taux de paiement confirmé, le délai de confirmation, le nombre de commandes abandonnées et les demandes de remboursement.
Leçons tirées de l’intégration technique
La réussite dépend autant de la préparation opérationnelle que du code. Les équipes produit, support et finance doivent partager les mêmes définitions des statuts et disposer d’un accès aux historiques. Les tests doivent couvrir les heures de pointe, les réseaux instables et les commandes annulées après paiement.
Mesurer la performance avant de généraliser l’intégration
Une application ne doit pas choisir un prestataire uniquement sur la base d’une présentation commerciale. Un pilote de deux à quatre semaines, réalisé sur un échantillon de commandes, permet de comparer les performances avec un risque limité. Le tableau de bord doit distinguer les échecs liés au client, au wallet, au réseau, à l’application et au prestataire.
- Taux de réussite. Comparez le nombre de paiements confirmés au nombre de tentatives, en séparant chaque moyen de paiement. Un taux global peut masquer une difficulté spécifique à un opérateur.
- Délai de confirmation. Mesurez le temps entre le clic de validation et la confirmation serveur. Cette donnée influence directement la préparation de la commande et les appels au support.
- Taux de réconciliation. Vérifiez que chaque paiement confirmé est associé à une commande, un montant et un reversement. Les écarts doivent être traités quotidiennement avant de devenir des litiges.
- Coût par commande payée. Additionnez les commissions, les remboursements, les coûts de change et le temps de traitement interne. C’est ce montant qui doit être comparé à la marge dégagée par la livraison.
| Mesure | Pourquoi elle compte | Décision possible |
|---|---|---|
| Taux de paiement confirmé | Révèle la capacité réelle du parcours à convertir une tentative en commande réglée | Améliorer le parcours ou ajouter un autre moyen de paiement |
| Délai de confirmation | Influence la préparation de la commande et l’expérience client | Modifier la logique d’attente ou le prestataire |
| Taux d’échec par wallet | Identifie les problèmes localisés qui disparaissent dans une moyenne globale | Prioriser un correctif ou une solution de secours |
| Écarts de rapprochement | Mesure le risque financier et la charge de contrôle | Automatiser les exports et renforcer les contrôles |
Checklist pratique pour sélectionner la bonne solution de paiement
Une sélection rigoureuse commence par un périmètre précis: pays de lancement, volume mensuel, panier moyen, devises, catégories de clients et politique de remboursement. La checklist suivante aide à transformer ces besoins en critères vérifiables.
- Couverture locale. Confirmez les wallets réellement accessibles dans chaque pays et les conditions d’activation. Demandez un environnement de test utilisant les mêmes parcours que vos clients.
- Intégration technique. Vérifiez la documentation, les SDK, les webhooks, l’idempotence, les codes d’erreur et la disponibilité d’un support développeur. Une API facile à appeler mais mal documentée peut ralentir fortement le lancement.
- Coût total. Faites chiffrer les commissions, frais fixes, reversements, remboursements, conversions de devises et éventuels minimums mensuels. Demandez un exemple de facture correspondant à votre panier moyen et à votre volume prévu.
- Sécurité et conformité. Obtenez les informations sur PCI DSS, la protection des données, la lutte contre la fraude, l’agrément et l’hébergement. Vérifiez également les responsabilités respectives de votre entreprise et du prestataire.
- Exploitation quotidienne. Testez l’export comptable, le rapprochement, les alertes, la gestion des litiges et la visibilité des remboursements. Le tableau de bord doit être utilisable par les équipes financières, pas uniquement par les développeurs.
- Évolutivité. Vérifiez la capacité à ajouter un pays, une devise, un wallet ou un modèle de paiement par lien sans reconstruire toute l’application. Cette flexibilité devient importante lorsque la livraison s’étend à plusieurs villes.
- Faites participer les équipes concernées. Les développeurs évaluent l’API, le support vérifie le traitement des litiges et la finance contrôle les reversements.
- Lancez un pilote limité. Une expérimentation sur une ville ou une catégorie de clients permet de valider le parcours avant une généralisation coûteuse.
- Documentez les décisions. Conservez les hypothèses de volume, les résultats du test et les conditions contractuelles afin de pouvoir réévaluer le choix.
Questions fréquentes sur les solutions de paiement pour applications de livraison en Afrique
- Comment intégrer rapidement une solution de paiement ?
Commencez par définir un flux unique de création de commande, de paiement et de confirmation serveur. Choisissez une API documentée, utilisez le sandbox et testez les webhooks, les erreurs, les remboursements et les paiements en attente avant l’ouverture au public. Kkiapay peut être évalué dans ce cadre pour centraliser plusieurs moyens de paiement adaptés à l’Afrique de l’Ouest. - Une application doit-elle accepter uniquement le mobile money ?
Le mobile money doit généralement être prioritaire dans de nombreux marchés africains, mais l’exclusivité peut exclure les clients bancarisés, les entreprises et certains visiteurs internationaux. Une combinaison avec les cartes, Wave lorsqu’il est pertinent et éventuellement le paiement à la livraison offre une meilleure couverture. - Quelles sont les obligations de sécurité en 2026 ?
La certification PCI DSS concerne le périmètre des paiements par carte, tandis que la protection des données, la traçabilité, l’authentification et les règles locales s’appliquent plus largement. Demandez les preuves de conformité, la procédure d’incident, la gestion des accès et le fonctionnement des remboursements. - Comment gérer un paiement débité mais une commande non confirmée ?
Ne créez pas automatiquement une seconde commande. Conservez l’identifiant de transaction, vérifiez le statut auprès du prestataire, utilisez les notifications authentifiées et informez le client pendant la phase de rapprochement. Une procédure de remboursement ou de confirmation manuelle doit être prévue. - Comment gérer les évolutions des moyens de paiement ?
Séparez dans votre architecture le panier, le statut de commande et le connecteur de paiement. Cette abstraction permet d’ajouter un nouveau wallet sans modifier toute la logique de livraison. Suivez également les annonces des régulateurs et les changements de couverture de chaque opérateur. - Quel support attendre des prestataires ?
Demandez les horaires de support, les délais garantis, le canal d’escalade et la procédure pour les incidents critiques. Pour une activité de livraison, un support uniquement commercial ne suffit pas: l’équipe doit pouvoir traiter les erreurs de transaction, les écarts de reversement et les remboursements.
- Restez attentif aux changements réglementaires. Les conditions d’agrément et les obligations applicables aux prestataires peuvent évoluer, notamment dans les espaces monétaires régionaux.
- Suivez les performances par pays. Une solution excellente dans une capitale peut présenter un taux de réussite différent dans une autre zone ou avec un autre opérateur.
- Privilégiez une architecture flexible. La possibilité de combiner Kkiapay, un wallet local ou une option de secours doit être évaluée dès la conception du produit.
Choisir une solution de paiement pour une application de livraison en Afrique revient à aligner quatre éléments: les usages locaux, la conformité, la fiabilité technique et le coût réel par commande. Kkiapay peut constituer une option à examiner pour les entrepreneurs et développeurs d’Afrique de l’Ouest qui recherchent une intégration réunissant mobile money, cartes bancaires et Wave, mais la décision doit être validée par un pilote et des indicateurs mesurables. La couverture des wallets, la gestion des paiements asynchrones, la qualité du support et la capacité à traiter les remboursements détermineront la performance quotidienne de votre application.

