Vendre à l’international ouvre des opportunités immenses, mais recevoir l’argent de vos clients à l’étranger reste souvent un casse-tête. Entre frais bancaires exorbitants, délais interminables et systèmes de paiement incompatibles, beaucoup d’entrepreneurs africains perdent des ventes faute de solution adaptée. Pourtant, la diaspora et les acheteurs internationaux sont prêts à payer si vous leur facilitez la tâche.
Avec kkiapay, vous acceptez les paiements par mobile money, carte bancaire et Wave en toute sécurité, sans complication technique. Ce guide vous montre comment structurer vos encaissements internationaux, choisir les bons canaux et transformer votre boutique en ligne en véritable machine à convertir, où que soient vos clients.
Introduction au transfert mobile money international
En 2026, le transfert mobile money international est devenu un levier central pour les entreprises africaines qui vendent à la diaspora et aux clients installés à l’étranger. Le mobile money n’est plus un simple outil de paiement local: il s’impose comme une infrastructure de règlement à part entière, capable de relier des vendeurs, des fintechs et des opérateurs sur plusieurs marchés.
Cette évolution s’explique par la hausse des flux numériques en Afrique et par l’appétit croissant des clients pour des paiements rapides, lisibles et accessibles sans compte bancaire traditionnel. Selon des publications récentes relayant les chiffres de la GSMA, plus de 1 400 milliards de dollars ont transité par le mobile money en Afrique subsaharienne en 2025, tandis que les transferts internationaux via mobile money ont atteint environ 45 milliards de dollars, avec une part importante en Afrique de l’Ouest. Ces volumes montrent que le sujet dépasse désormais la simple commodité technique: il touche directement à la capacité des entreprises à encaisser sans friction.
- La diaspora cherche des parcours de paiement simples: lorsqu’un client en France, au Canada ou aux États-Unis veut soutenir une activité locale ou acheter un produit, il attend un parcours clair, rapide et rassurant. Un paiement mobile money bien conçu réduit les abandons de panier et rassure l’acheteur au moment décisif.
- Les commerçants gagnent en portée commerciale: proposer un canal adapté aux habitudes de paiement de la diaspora permet d’ouvrir de nouveaux marchés sans reconstruire toute son infrastructure bancaire. Dans bien des cas, l’intégration de kkiapay suffit à rendre la réception internationale plus fluide, avec moins de contraintes techniques.
- Les petites structures deviennent plus compétitives: les solutions de transfert mobile money international ne sont plus réservées aux grandes plateformes. Elles offrent aujourd’hui des interfaces plus accessibles, des coûts plus lisibles et des temps de mise en œuvre plus courts, ce qui favorise les PME, artisans et e-commerçants.
Comment fonctionne le transfert mobile money international?
Le fonctionnement du transfert mobile money international s’appuie sur la collaboration entre opérateurs mobiles, fintechs innovantes et parfois banques partenaires. L’idée est simple : un client ou un membre de la diaspora, où qu’il se trouve, peut envoyer de l’argent qui sera directement crédité sur le compte mobile money du bénéficiaire en Afrique de l’Ouest.
- L’expéditeur choisit une plateforme compatible: selon le corridor visé, il peut utiliser une solution orientée diaspora ou une plateforme d’acceptation marchande comme kkiapay. Ce choix influence directement les pays couverts, la vitesse de réception et les moyens de paiement disponibles.
- Le montant et le numéro du bénéficiaire sont saisis: cette étape paraît basique, mais elle conditionne la fiabilité du transfert. Une interface claire limite les erreurs et réduit les demandes d’assistance, ce qui est essentiel quand le volume de paiements augmente.
- La plateforme gère la conversion et l’acheminement des fonds: le taux de change, les frais et les délais sont affichés ou calculés selon le corridor. Pour une entreprise, cette transparence améliore la confiance, surtout lorsqu’elle facture à des clients sensibles au coût final du paiement.
- Le bénéficiaire reçoit les fonds sur son portefeuille mobile: l’argent peut ensuite servir à payer des achats, à être retiré ou à alimenter un cycle de consommation locale. Ce passage direct du transfert à l’usage concret constitue l’un des grands atouts du mobile money face aux virements bancaires classiques.
La sécurité est au cœur du processus. Les plateformes de transfert mobile money international comme kkiapay utilisent des systèmes de chiffrement avancés, des authentifications multiples et un suivi rigoureux des transactions. Cela permet de garantir la confidentialité et la conformité avec les réglementations locales et internationales. Résultat : les risques de fraude sont minimisés et chaque transaction est contrôlée.
- Les plateformes interconnectées fluidifient l’envoi: plus la chaîne entre l’expéditeur, le processeur de paiement et le portefeuille final est courte, plus le parcours est fiable. C’est un critère important pour les entreprises qui veulent encaisser sans multiplier les intermédiaires.
- La conformité est devenue un avantage concurrentiel: les prestataires capables de documenter leurs contrôles KYC, leurs règles anti-blanchiment et leurs mécanismes de surveillance inspirent davantage confiance. Pour un e-commerçant, cela réduit aussi le risque de blocage opérationnel.
- Le temps de traitement varie selon les corridors: certains flux sont quasi instantanés, d’autres passent par des étapes de compensation qui allongent le délai. Les entreprises ont donc intérêt à choisir leur solution en fonction des pays réellement ciblés, et pas seulement du nom de la plateforme.
Ce que les dernières tendances changent pour les vendeurs en ligne
Le marché n’évolue pas seulement en volume, il évolue aussi dans sa structure. Les données publiées en 2026 montrent que les paiements marchands, les transferts transfrontaliers et les décaissements de masse sont désormais au cœur de l’économie mobile money en Afrique, ce qui ouvre des perspectives concrètes pour les boutiques en ligne, les créateurs de services digitaux et les vendeurs orientés diaspora.
Le mobile money devient un canal marchand, pas seulement un outil de transfert
En 2025, les paiements marchands sur mobile money ont représenté une part importante de l’activité, tandis que les transferts transfrontaliers ont continué de croître rapidement. Pour un vendeur, cela signifie qu’un client ne cherche plus uniquement à envoyer de l’argent à un proche: il peut aussi payer une commande, réserver un service ou régler une facture depuis l’étranger. Avec kkiapay, cette logique est particulièrement utile, car elle permet d’absorber plusieurs préférences de paiement dans une seule intégration.
L’Afrique de l’Ouest reste un corridor prioritaire
Les analyses récentes soulignent que plus d’un tiers des transferts internationaux via mobile money en Afrique passent par l’Afrique de l’Ouest. Ce poids régional confirme qu’il faut penser en corridors, avec des solutions qui couvrent les pays de départ de la diaspora et les pays de réception en même temps. Pour une entreprise béninoise, sénégalaise ou ivoirienne, cela change directement la manière de choisir une solution comme kkiapay ou de la combiner avec d’autres moyens de paiement.
Les coûts et la clarté tarifaire restent décisifs
Les utilisateurs comparent de plus en plus les frais, le taux de change et la rapidité avant d’effectuer un paiement. Une solution qui affiche des coûts lisibles et évite les surprises au moment du règlement convertit mieux, en particulier lorsque la clientèle paie depuis l’Europe ou l’Amérique du Nord. Pour les entreprises, cela impose d’intégrer la logique de coût total dans leur offre, pas seulement le prix de vente affiché.
| Signal observé en 2026 | Impact pour les entreprises | Action recommandée avec kkiapay |
|---|---|---|
| Forte croissance des volumes mobile money | Davantage de clients habitués à payer par portefeuille mobile | Proposer mobile money, carte bancaire et Wave dans un même parcours |
| Montée des paiements transfrontaliers | Les ventes à la diaspora deviennent plus naturelles | Adapter les moyens de paiement aux corridors prioritaires |
| Exigence de transparence sur les frais | Le taux de conversion dépend du coût perçu | Afficher clairement les frais et tester plusieurs scénarios de paiement |
| Renforcement des règles de conformité | Les flux mal documentés peuvent être ralentis | Structurer les contrôles et l’historique des transactions dès le départ |
Avantages et défis pour les entreprises et e-commerçants
Adopter le transfert mobile money international change la donne pour les entreprises africaines qui veulent toucher la diaspora ou vendre à l’international. Voici ce que cela apporte concrètement :
- Un accès direct à de nouveaux marchés: l’expérience de paiement devient plus naturelle pour un client habitué à régler via portefeuille mobile ou à partir d’une solution bancaire alternative. Cela augmente les chances de conversion, surtout quand le site propose un paiement simple et sans rupture de parcours.
- Des frais souvent plus compétitifs: par rapport aux virements internationaux classiques, les solutions de mobile money bien choisies peuvent réduire le coût de réception. Cette économie compte particulièrement pour les PME qui travaillent avec des paniers moyens modestes et veulent préserver leurs marges.
- Une vision centralisée des paiements: les tableaux de bord permettent de suivre les flux, d’identifier les points de blocage et d’analyser les ventes par canal. Pour une équipe commerciale, cet accès aux données facilite les ajustements rapides, notamment quand la demande vient de plusieurs pays.
- Une disponibilité plus rapide des fonds: la réception instantanée ou quasi instantanée améliore la trésorerie et permet de réinvestir plus tôt dans les opérations. Pour les petites entreprises, ce gain de temps peut faire la différence entre une commande traitée immédiatement et une opportunité perdue.
Bien sûr, quelques défis restent à relever :
- La compatibilité technique doit être vérifiée tôt: une solution peut sembler performante sur le papier mais s’intégrer difficilement à votre boutique, à votre CRM ou à votre application. kkiapay répond bien à cet enjeu grâce à son API et à ses modules prêts à l’emploi, mais un test préalable reste indispensable pour éviter les frictions.
- La conformité ne peut pas être traitée après coup: les obligations de vérification d’identité, de lutte contre le blanchiment et de traçabilité s’appliquent dès les premières transactions. Les entreprises qui structurent ces exigences dès le lancement gagnent du temps et limitent les blocages opérationnels.
- La couverture géographique n’est pas uniforme: certaines solutions fonctionnent très bien sur un corridor précis, mais moins bien sur d’autres. Il faut donc aligner le choix de la plateforme sur les pays où vivent réellement vos clients, notamment dans la diaspora.
- La sécurité opérationnelle doit rester visible: authentification, journalisation des paiements et alertes en temps réel ne sont pas de simples options. Elles rassurent vos clients et protègent votre entreprise contre les erreurs humaines comme contre les tentatives de fraude.
Des PME locales aux jeunes startups, toutes peuvent bénéficier de ces solutions. Comme le souligne Charbel ZINSOU : “Grâce à sa plateforme de paiement, Kkiapay nous permet de rentabiliser nos services sur le plan national à travers une solution de paiement facile à intégrer, 100% béninoise.”
Intégrer une solution de transfert mobile money international avec kkiapay
kkiapay s’est imposée comme une référence en Afrique de l’Ouest pour recevoir des paiements internationaux. Sa grande force : la simplicité d’intégration et la flexibilité technique, que vous soyez une petite boutique ou une plateforme e-commerce complexe.
- Créer un compte entreprise: l’ouverture du compte constitue la première étape pour accéder aux outils de réception, au suivi des opérations et aux paramètres de configuration. Cette étape est stratégique, car elle prépare aussi la vérification et la conformité nécessaires à l’exploitation des flux internationaux.
- Connecter l’API ou le module adapté: kkiapay propose une API puissante ainsi que des intégrations pour WooCommerce, Shopify, Magento et d’autres CMS. Cela permet de lancer rapidement les paiements sans reconstruire toute la logique technique de votre boutique.
- Activer plusieurs moyens de paiement: en combinant mobile money, carte bancaire et Wave, vous adaptez votre parcours aux habitudes de vos clients. Cette souplesse est souvent décisive dans les ventes à la diaspora, où les préférences de paiement varient fortement selon le pays de résidence.
- Suivre les transactions dans un tableau de bord unique: centraliser l’information simplifie les remboursements, la comptabilité et l’analyse commerciale. Les équipes gagnent aussi en réactivité lorsqu’un paiement doit être confirmé ou qu’un client demande une vérification.
Les fonctionnalités de kkiapay ont été pensées pour faciliter la vie des entrepreneurs :
- Une gestion centralisée des opérations: l’export des rapports et le suivi de l’évolution des ventes permettent d’identifier les corridors les plus performants. Cette lecture des données aide à décider s’il faut privilégier la diaspora, les clients locaux ou un mix des deux.
- Un support multi-moyens de paiement: chaque client peut choisir sa méthode préférée, ce qui réduit les abandons au moment du règlement. Plus le choix est cohérent avec les habitudes de l’utilisateur, plus le taux de conversion est stable.
- Un tableau de bord sécurisé: les notifications en temps réel et le contrôle précis des accès protègent les équipes et les informations financières. Pour une entreprise en croissance, cette gouvernance devient vite indispensable.
- Une API conçue pour les développeurs: l’intégration reste accessible même aux équipes techniques réduites, ce qui accélère le déploiement. Les développeurs peuvent ainsi concentrer leurs efforts sur l’expérience client plutôt que sur la plomberie de paiement.
Les retours sont élogieux. Junior GANTIN explique : “Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer.” Et pour Aminath KPADONOU, “KKiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent.”
Comparatif des principales plateformes de transfert mobile money international
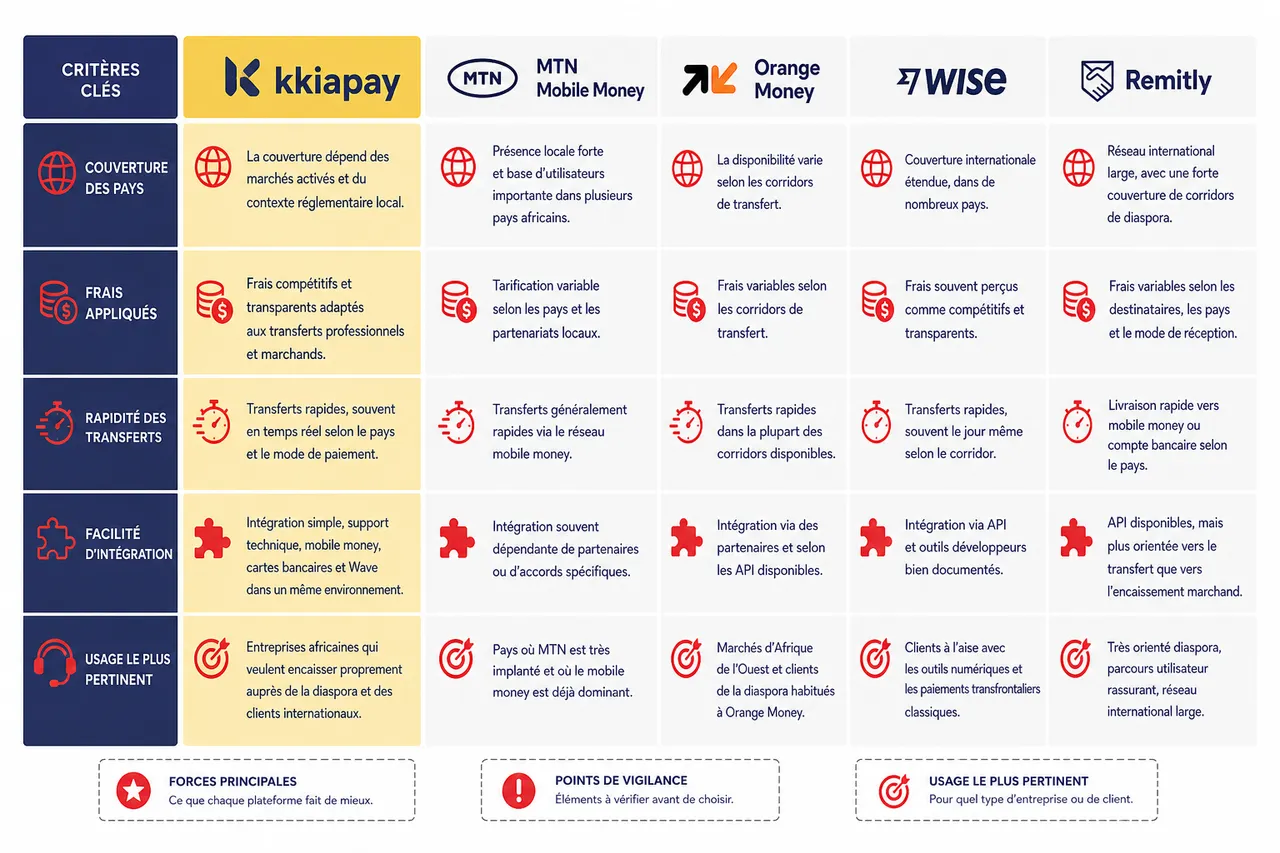
Le choix d’une plateforme de transfert mobile money international dépend de plusieurs facteurs : la couverture des pays, les frais appliqués, la rapidité des transferts, la facilité d’intégration et la qualité du support client. Voici un aperçu des solutions les plus utilisées en 2026 :
| Plateforme | Forces principales | Points de vigilance | Usage le plus pertinent |
|---|---|---|---|
| kkiapay | Intégration simple, support technique, mobile money, cartes bancaires et Wave dans un même environnement | La couverture dépend des marchés activés et du contexte réglementaire local | Entreprises africaines qui veulent encaisser proprement auprès de la diaspora et des clients internationaux |
| MTN Mobile Money | Présence locale forte et base d’utilisateurs importante dans plusieurs pays africains | Intégration souvent dépendante de partenaires ou d’accords spécifiques | Pays où MTN est très implanté et où le mobile money est déjà dominant |
| Orange Money | Bonne notoriété régionale, expérience utilisateur familière pour de nombreux clients | La disponibilité varie selon les corridors de transfert | Marchés d’Afrique de l’Ouest et clients de la diaspora habitués à Orange Money |
| Wise | Transferts rapides, frais souvent perçus comme compétitifs, image fintech internationale | Moins centré sur le besoin de réception marchande locale que sur le transfert international | Clients à l’aise avec les outils numériques et les paiements transfrontaliers classiques |
| Remitly | Très orienté diaspora, parcours utilisateur rassurant, réseau international large | Les coûts peuvent varier fortement selon le pays d’origine et de réception | Transferts familiaux et paiements depuis des pays de résidence de la diaspora |
| WorldRemit | Bonne couverture internationale et expérience conçue pour les transferts vers mobile money | Il faut vérifier les corridors précis avant de l’intégrer à une offre marchande | Clients internationaux qui veulent envoyer vers un portefeuille mobile africain |
| Revolut | Forte popularité en Europe, interface moderne, transferts rapides | La pertinence dépend de la destination finale et du pays du client | Clients européens qui utilisent déjà une application bancaire numérique |
Le choix dépendra de vos priorités : par exemple, si vous ciblez la diaspora béninoise en France, privilégiez une plateforme qui gère le mobile money sur ce corridor. Pour un projet panafricain, associer plusieurs solutions peut être judicieux. N’hésitez pas à comparer les frais selon les pays et à tester les outils proposés.
Études de cas et FAQ
De nombreux entrepreneurs africains partagent des expériences très positives avec le transfert mobile money international. Une PME béninoise dans l’artisanat a par exemple constaté une hausse de 35 % de son taux de conversion après avoir intégré kkiapay. Les clients de la diaspora, rassurés par la simplicité du paiement, achètent désormais sans hésiter depuis la France, le Canada ou les États-Unis. La suppression des obstacles liés au paiement a permis à cette entreprise de diversifier ses marchés et de stabiliser sa trésorerie.
- Limites de montant: elles varient selon les plateformes, les pays et les règles de conformité. Dans la pratique, il est préférable d’anticiper plusieurs paliers de transfert afin de couvrir aussi bien les petites commandes que les ventes à valeur plus élevée, sans bloquer inutilement le client.
- Délais de réception: ils sont souvent instantanés ou quasi instantanés, mais certains corridors passent par des traitements supplémentaires. Lors du choix d’une solution, il faut donc vérifier le délai réel sur le pays cible plutôt que se fier à une promesse générique.
- Frais applicables: ils doivent être lisibles dès la simulation du paiement, car le coût total influence directement la décision d’achat. Pour une entreprise, afficher un prix final clair est souvent plus rentable que de laisser le client découvrir des frais imprévus.
- Conformité: les acteurs sérieux appliquent des contrôles anti-blanchiment, des vérifications d’identité et des mécanismes de surveillance continue. Cette discipline protège la marque, rassure les partenaires et réduit le risque d’interruption de service.
Quelques chiffres utiles pour choisir sa stratégie de réception internationale
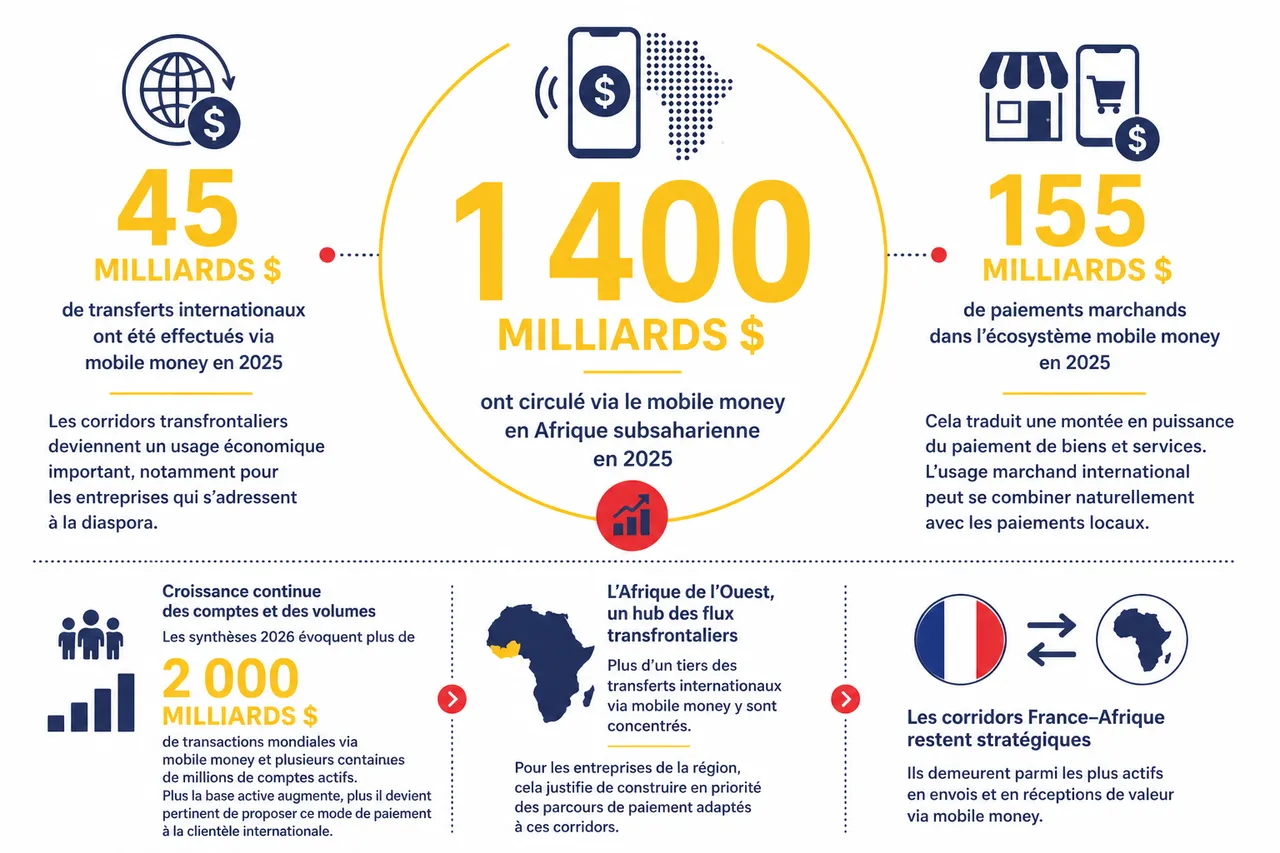
- Plus de 1 400 milliards de dollars ont circulé via le mobile money en Afrique subsaharienne en 2025, selon des synthèses récentes basées sur les travaux de la GSMA. Pour une entreprise, cela confirme que le mobile money est déjà une habitude de paiement massive et non un marché de niche.
- Environ 45 milliards de dollars de transferts internationaux ont été effectués via mobile money en 2025. Cette donnée montre que les corridors transfrontaliers deviennent un usage économique important, en particulier pour les entreprises qui s’adressent à la diaspora.
- Les paiements marchands ont représenté 155 milliards de dollars en 2025 dans l’écosystème mobile money, ce qui traduit une montée en puissance du paiement de biens et services. Pour kkiapay, cela signifie que l’usage marchand international peut se combiner naturellement avec les paiements locaux.
- Les comptes et les volumes continuent de croître: les synthèses 2026 évoquent plus de 2 000 milliards de dollars de transactions mondiales via mobile money et plusieurs centaines de millions de comptes actifs. Plus la base active augmente, plus il devient pertinent de proposer ce mode de paiement à la clientèle internationale.
- L’Afrique de l’Ouest capte une part majeure des flux transfrontaliers: plus d’un tiers des transferts internationaux via mobile money y sont concentrés. Pour les entreprises de la région, cela justifie de construire en priorité des parcours de paiement adaptés à ces corridors.
- Les corridors France-Afrique restent stratégiques: plusieurs solutions commerciales de transfert ciblent directement la diaspora en Europe vers des portefeuilles mobiles africains. Pour un vendeur, c’est un signal clair qu’il faut penser ses encaissements en fonction des pays de résidence des clients et non uniquement du pays de destination.
Perspectives d’avenir pour les entreprises africaines
Le transfert mobile money international est aujourd’hui un atout essentiel pour toute entreprise africaine visant la croissance à l’international. Grâce à des solutions comme kkiapay, il devient facile d’accepter des paiements de clients situés partout dans le monde, en toute sécurité et sans complexité technique. Les témoignages d’entrepreneurs qui ont sauté le pas sont unanimes: simplicité, gain de temps et augmentation des ventes sont au rendez-vous.
- Choisir une solution adaptée à son activité permet de maximiser la conversion auprès des clients internationaux. Un bon choix dépend du pays d’origine du client, du pays de réception, du montant moyen et du niveau d’assistance attendu.
- L’intégration technique, la sécurité et la qualité du support restent les critères qui font la différence dans la durée. kkiapay répond bien à ces exigences en combinant API, modules prêts à l’emploi et tableau de bord sécurisé.
- Les innovations en cours renforcent l’inclusion financière et rapprochent davantage les marchés africains de la diaspora. Plus les solutions deviennent interopérables et lisibles, plus elles favorisent les ventes récurrentes et les encaissements fiables.
À l’heure où la diaspora continue d’accroître ses flux vers l’Afrique et où le commerce digital gagne du terrain, les entreprises qui s’équipent des bons outils prennent une longueur d’avance. Prenez le temps d’évaluer vos besoins, comparez les solutions et lancez-vous sur le marché international avec confiance. Rien n’est plus gratifiant que de voir son activité rayonner au-delà des frontières, grâce à la puissance du transfert mobile money international.

