Payer manuellement des dizaines, voire des centaines de bénéficiaires chaque mois dévore votre temps et multiplie les risques d’erreur. Pour les entrepreneurs et e-commerçants en Afrique de l’Ouest, cette réalité freine la croissance et complique la gestion quotidienne. Le versement de masse par mobile money change la donne: une seule opération suffit pour régler salaires, commissions ou remboursements instantanément.
Avec des solutions comme Kkiapay, vous automatisez ces paiements groupés de manière sécurisée, réduisez drastiquement les coûts administratifs et gagnez en fiabilité. Ce guide vous montre comment structurer, exécuter et optimiser vos versements de masse pour transformer une corvée en avantage stratégique.
Introduction au versement de masse via mobile money
Le versement de masse mobile money, c’est la possibilité d’envoyer en une seule opération des paiements à des dizaines, voire des milliers de bénéficiaires sur leur portefeuille mobile. Cette méthode, désormais incontournable en Afrique de l’Ouest en 2026, accompagne la digitalisation rapide des entreprises, ONG et associations. Elle permet d’agir vite, de garder une trace précise de chaque paiement, et surtout d’inclure un public de plus en plus large, même dans les zones éloignées où les services bancaires classiques restent limités.
Le boom du mobile money s’explique simplement: aujourd’hui, la grande majorité des adultes possède un téléphone adapté, qu’il soit basique ou intelligent. Les solutions de paiement suivent cette évolution, proposant des services qui allient simplicité, rapidité et sécurité. Il n’est plus nécessaire d’être une grande entreprise pour en profiter. Même les PME et les associations locales adoptent le versement de masse mobile money pour alléger leur charge administrative et gagner en efficacité.
- Le versement de masse mobile money révolutionne la gestion des paiements en Afrique de l’Ouest en apportant une réponse concrète aux défis de distance, de sécurité et de traçabilité, tout en remplaçant des processus papier coûteux et lents.
- Accessible à tous types de structures, des startups aux ONG en passant par les grands groupes, il permet à des organisations de tailles variées de bénéficier de niveaux d’efficacité auparavant réservés aux institutions financières.
- Grâce à des agrégateurs comme kkiapay, qui mutualisent mobile money, cartes bancaires et solutions comme Wave, les entreprises peuvent centraliser leurs flux de paiements sans multiplier les contrats ni les intégrations techniques.
Contexte digital africain et évolution du mobile money
En Afrique de l’Ouest, le mobile money a radicalement changé la manière de gérer l’argent au quotidien. Les opérateurs et fintechs locales innovent en permanence pour rendre les transferts encore plus simples et accessibles. On ne parle plus seulement d’envoi d’argent entre particuliers, mais aussi de paiement de salaires, de règlements fournisseurs ou de distribution d’aides sociales à grande échelle. Cette évolution a permis à des milliers de structures, quel que soit leur secteur, de gérer plus facilement leurs obligations financières, tout en favorisant l’inclusion et la transparence.
- Une adoption massive des comptes mobile money: En 2024, l’Afrique de l’Ouest comptait environ 485 à 517 millions de comptes mobile money enregistrés, avec une croissance annuelle des comptes actifs d’environ 21 %. Cela signifie qu’une part croissante de la population est prête à recevoir des paiements de masse directement sur son téléphone, condition indispensable pour réussir des campagnes de versement à grande échelle.
- Un volume de transactions en forte progression: Les flux de mobile money en Afrique de l’Ouest ont atteint environ 357 à 498 milliards de dollars de transactions annuelles autour de 2024-2025, pour un total continental de près de 1 400 milliards. Cette montée en puissance indique que le mobile money n’est plus marginal, mais au cœur des flux financiers courants, y compris pour les versements de salaires et les programmes sociaux.
- Une contribution directe au PIB et à l’inclusion financière: Les services de mobile money ont contribué à hauteur d’environ 90 milliards de dollars au PIB des pays d’Afrique de l’Ouest disposant de ces services en 2023. Cette contribution reflète le rôle structurant du mobile money dans la formalisation des paiements, la réduction de l’économie informelle et l’intégration de populations auparavant exclues du système bancaire.
- Des transferts transfrontaliers facilités: Les transferts de mobile money entre pays de l’UEMOA ont dépassé 100 millions d’opérations pour plus de 5 600 milliards de FCFA échangés en une année récente, avec une croissance supérieure à 20 %. Pour les entreprises et ONG opérant sur plusieurs marchés, cette capacité transfrontalière rend les versements de masse plus fluides et moins dépendants des circuits bancaires.
Fonctionnement et étapes d’un versement de masse mobile money
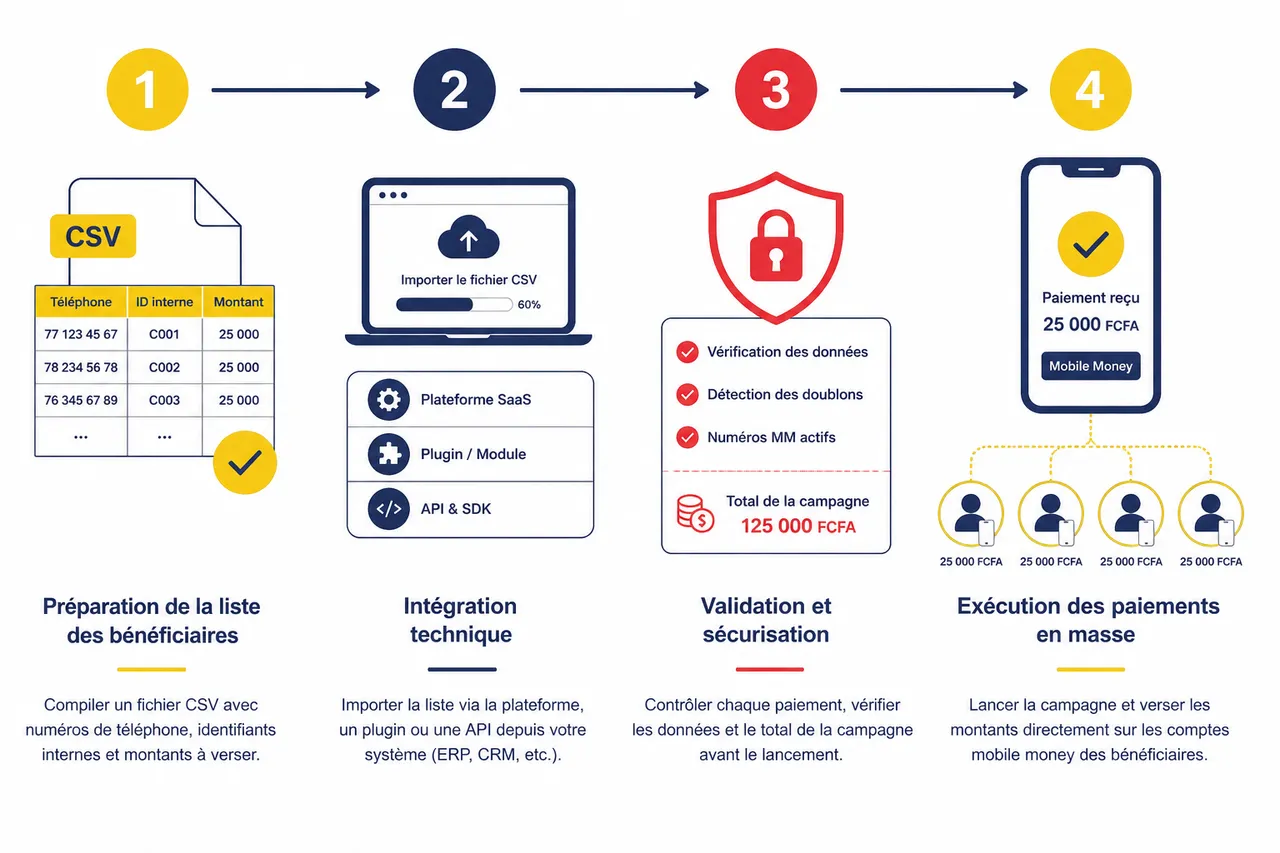
Le processus derrière un versement de masse mobile money est pensé pour être à la fois simple et sécurisant. Même sans compétences techniques poussées, il est possible d’automatiser des paiements à grande échelle. Voici comment cela se passe concrètement:
- Préparation de la liste des bénéficiaires: On commence généralement par compiler un fichier CSV contenant les numéros de téléphone, les identifiants internes (code client, matricule, numéro de dossier) et les montants à verser. Cette étape est essentielle pour garantir la qualité des données, vérifier que chaque numéro correspond bien à un compte mobile money actif et éviter les doublons. Les organisations plus digitalisées peuvent aussi passer par une API pour automatiser l’import des données depuis leur ERP, leur CRM ou leur plateforme e-commerce.
- Intégration technique: Selon le niveau de digitalisation, il est possible d’opter pour une plateforme SaaS, un plugin ou une API. kkiapay, par exemple, propose une API documentée, des SDK pour les principaux langages et des modules prêts à l’emploi pour CMS et frameworks web. Cette approche permet aux développeurs d’intégrer rapidement le versement de masse dans leurs applications, tandis que les équipes non techniques peuvent utiliser un tableau de bord en ligne pour lancer des campagnes de paiement sans écrire de code.
- Validation et sécurisation: Avant le lancement, un tableau de bord sécurisé permet de contrôler chaque paiement, de vérifier le total de la campagne, de tester sur un nombre limité de bénéficiaires et de définir des règles d’approbation. La mise en place de workflows de validation (double signature, profil “finance” vs “opérations”) réduit fortement le risque d’erreur humaine et garantit que les versements respectent les procédures internes et les contraintes réglementaires.
- Exécution automatique des transferts: Avec un simple clic, les fonds sont envoyés sur les comptes mobiles des bénéficiaires, qu’ils soient répartis dans différents pays ou sur plusieurs opérateurs locaux. Les agrégateurs comme kkiapay gèrent en arrière-plan la connexion à MTN, Moov, Orange, T-Money ou à d’autres services, afin que l’entreprise n’ait pas à gérer plusieurs contrats ni plusieurs interfaces.
- Suivi, reporting et gestion des retours: Après l’exécution, le tableau de bord donne une vue en temps réel sur l’état des paiements (réussis, en attente, rejetés), propose des rapports détaillés par campagne, par bénéficiaire ou par pays, et facilite la gestion des numéros inactifs ou des portefeuilles saturés. Ces rapports sont précieux pour les audits, les justificatifs aux bailleurs de fonds et l’optimisation des campagnes futures.
Exemple concret adapté au contexte ouest-africain
Prenons le cas où une ONG opérant au Bénin et au Togo qui doit verser des aides financières à 1 000 familles. En important simplement un fichier CSV sur kkiapay, en quelques minutes, l’ensemble des bénéficiaires reçoivent leur argent directement sur leur téléphone. Chacun reçoit une notification instantanée, et le gestionnaire accède à un reporting complet. Ce qui prenait plusieurs jours de gestion manuelle est désormais réalisé en moins d’un quart d’heure, sans stress ni risque d’oubli.
- Accessible à tous, même sans connaissances techniques avancées: L’ONG peut confier la préparation du fichier à une équipe administrative et laisser la mise en paiement à un responsable financier, sans devoir recruter d’ingénieur spécialisé. Les interfaces guidées et les tutoriels vidéo fournis par des fintechs comme kkiapay réduisent la courbe d’apprentissage et permettent une adoption rapide.
- Automatisation qui minimise les erreurs et maximise la productivité: Au lieu de saisir chaque transfert sur un téléphone ou un guichet, la plateforme exécute tous les paiements en une seule opération. Cette automatisation diminue les risques de confusion entre les montants, les bénéficiaires ou les références de projet et libère du temps pour le suivi de terrain ou l’évaluation d’impact.
- Visibilité renforcée pour les bailleurs de fonds: Grâce au reporting détaillé, l’ONG peut fournir à ses partenaires un tableau des montants distribués, du nombre de bénéficiaires servis et du taux de réussite des paiements. Cette transparence améliore la confiance, facilite le renouvellement des financements et aligne les pratiques avec les exigences internationales de redevabilité.
La mise en place est simple. Des solutions comme kkiapay ou PayDunya proposent des interfaces intuitives, une documentation claire et un accompagnement personnalisé, ce qui permet à chaque structure de s’adapter rapidement au versement de masse mobile money.
| Étape clé | Objectif principal | Bénéfices concrets |
|---|---|---|
| Préparation de la liste | Structurer les données des bénéficiaires | Réduction des erreurs de saisie, meilleure traçabilité des paiements et possibilité de réutiliser les listes pour plusieurs campagnes. |
| Intégration technique | Connecter les systèmes internes à la plateforme de paiement | Automatisation des flux, moins de tâches manuelles et synchronisation avec les outils de gestion utilisés au quotidien. |
| Validation sécurisée | Contrôler les montants et les bénéficiaires avant exécution | Réduction des fraudes internes, respect des politiques de contrôle et conformité aux normes de l’UEMOA. |
| Exécution des transferts | Envoyer les fonds sur les comptes mobiles | Versements quasi instantanés, même sur plusieurs pays et opérateurs, avec des coûts maîtrisés. |
| Suivi et reporting | Analyser la campagne et gérer les retours | Justificatifs pour les bailleurs, amélioration continue des opérations et meilleure connaissance des comportements de paiement. |
Avantages et cas d’usage pour les entreprises et ONG
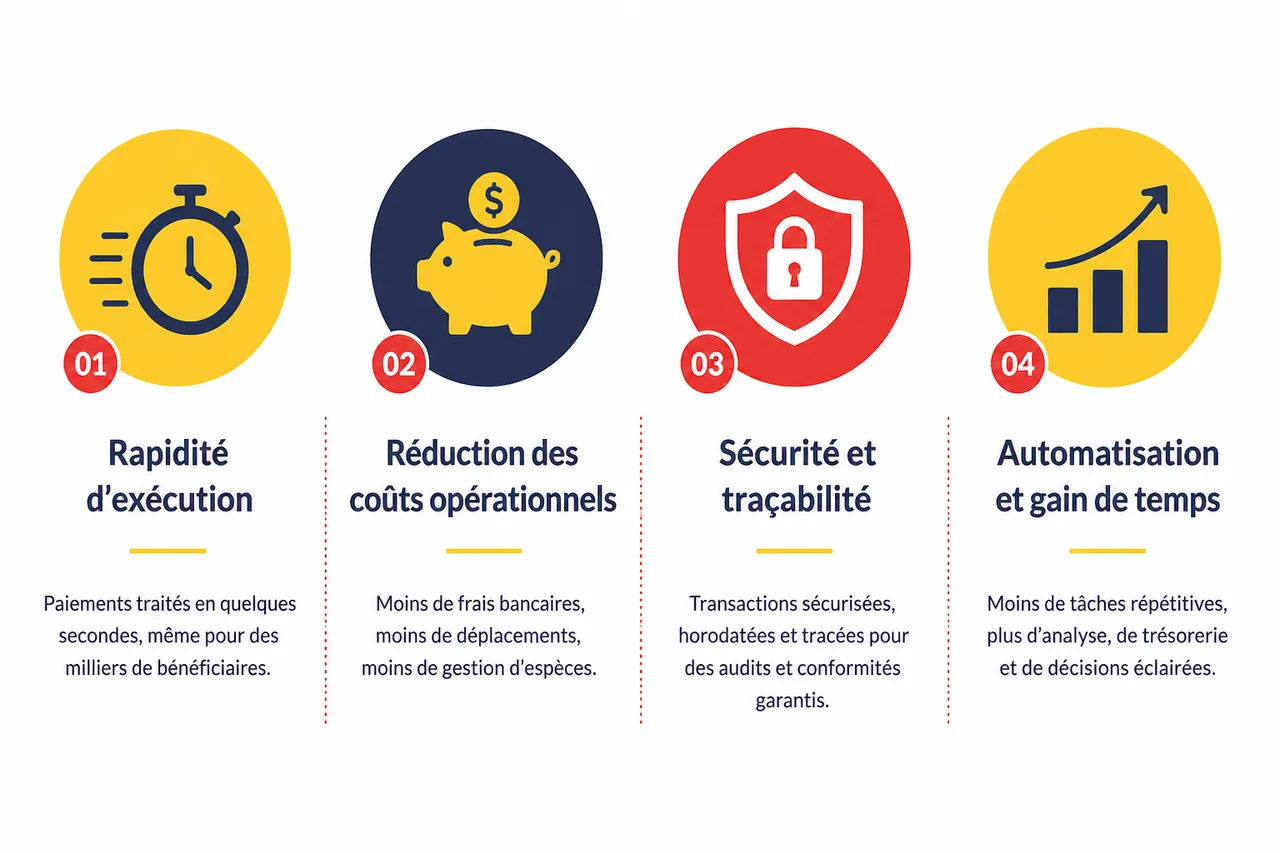
- Rapidité d’exécution: Les paiements sont traités en quelques secondes, même si vous avez des milliers de bénéficiaires. Pour une entreprise qui verse des commissions à 2 000 agents commerciaux dans plusieurs pays, le passage au versement de masse via kkiapay permet de réduire des campagnes de paiement de plusieurs jours à moins d’une heure, tout en respectant les délais contractuels.
- Réduction des coûts opérationnels: La centralisation des paiements sur une plateforme unique diminue les frais bancaires, les déplacements physiques et le temps passé à gérer les espèces. À l’échelle régionale, la dématérialisation des flux contribue aussi à réduire les coûts de gestion pour les institutions, ce qui se traduit par des offres tarifaires plus compétitives pour les utilisateurs finaux.
- Sécurité renforcée et traçabilité complète: Chaque transaction est enregistrée avec un horodatage, un identifiant unique et une référence bénéficiaire, ce qui facilite les contrôles internes et les audits externes. Cette traçabilité répond aux exigences des régulateurs et des bailleurs internationaux, notamment pour les programmes d’aide ciblant les populations vulnérables.
- Automatisation et gain de temps: En automatisant la plupart des tâches répétitives, les équipes financières peuvent se concentrer sur l’analyse des données, la gestion de la trésorerie et la planification stratégique. Les dirigeants disposent d’indicateurs clairs sur les flux sortants, ce qui améliore la prise de décision et la capacité à anticiper les besoins de liquidité.
Cas d’usage concrets en Afrique de l’Ouest
- Paiement de salaires pour des équipes réparties sur plusieurs villes ou pays: Une entreprise de logistique ayant des chauffeurs au Bénin, au Togo et au Sénégal peut verser les salaires mensuels en une seule opération via kkiapay Push, en évitant les files d’attente en agence et les délais interbancaires. Les employés reçoivent leur salaire directement sur leur portefeuille mobile et peuvent l’utiliser immédiatement pour leurs dépenses quotidiennes.
- Distribution d’aides sociales par les ONG, avec reporting détaillé pour les bailleurs: Les programmes de transferts monétaires conditionnels ou inconditionnels peuvent être exécutés via mobile money, avec des tableaux de bord permettant de suivre la proportion de bénéficiaires servis, les montants distribués par région et le rythme de consommation des fonds. Cette approche renforce la confiance des bailleurs et permet de documenter précisément l’impact des interventions.
- Paiement de commissions à des agents commerciaux ou partenaires terrain: Les entreprises de télécommunications, d’assurance ou de produits de grande consommation utilisent le versement de masse pour rémunérer des réseaux d’agents ou de revendeurs. Les commissions sont calculées automatiquement à partir des ventes et versées sur les comptes mobiles, ce qui encourage la performance et réduit les tensions liées aux retards de paiement.
- Règlement simplifié des factures fournisseurs pour les sites e-commerce: Les marketplaces et plateformes de vente en ligne peuvent payer leurs vendeurs en masse, en fin de semaine ou de mois. Les flux sont synchronisés avec les ventes réalisées, ce qui permet de verser les revenus aux marchands sur mobile money, carte ou Wave, en fonction de la préférence du bénéficiaire.
Au-delà de la rapidité, la sécurité et la traçabilité sont des atouts décisifs pour les responsables financiers. Comme l’explique un responsable d’une coopérative agricole au Burkina Faso : « Depuis la mise en place du paiement de masse mobile money, il n’y a plus de retard de paiement et chaque membre reçoit instantanément sa part, même dans les zones reculées. La confiance au sein du groupe a nettement progressé. »
- Le versement de masse mobile money fluidifie la gestion financière: La coopérative n’a plus besoin de convoquer les membres pour distribuer les dividendes en espèces ou par chèques. Les ressources humaines et financières peuvent se concentrer sur la production, la qualité et la diversification des cultures plutôt que sur la logistique des paiements.
- Il garantit transparence et inclusion dans tous les types de paiements: Les membres voient directement les montants reçus sur leur téléphone, ce qui réduit les suspicions de favoritisme ou de détournement. Les femmes, les jeunes et les populations éloignées, souvent sous-bancarisées, sont incluses dans le système de paiement sans avoir à ouvrir un compte bancaire classique.
| Cas d’usage | Type d’organisation | Bénéfice principal |
|---|---|---|
| Paiement de salaires | PME, grandes entreprises | Réduction des retards, simplification de la paie et amélioration de la satisfaction des employés. |
| Distribution d’aides sociales | ONG, agences publiques | Traçabilité des fonds, ciblage précis des bénéficiaires et reporting détaillé pour les bailleurs. |
| Commissions d’agents | Réseaux commerciaux, fintechs | Motivation des équipes, paiement régulier des commissions et réduction des coûts de gestion. |
| Paiement de fournisseurs e-commerce | Marketplaces, plateformes en ligne | Automatisation des règlements, fidélisation des vendeurs et réduction des litiges de paiement. |
Solutions disponibles et focus sur kkiapay
Panorama des solutions de versement de masse
Le marché africain regorge d’acteurs spécialisés dans le paiement groupé, avec des offres parfois complémentaires selon les pays, les moyens de paiement pris en charge et les profils de clients. Les solutions les plus visibles en Afrique de l’Ouest francophone incluent des agrégateurs multi-opérateurs et des plateformes orientées PME.
- CinetPay: Apprécié pour ses intégrations multiples, CinetPay est présent dans plusieurs pays d’Afrique de l’Ouest et propose des API pour connecter des sites e-commerce, des ERP ou des applications mobiles. Sa valeur ajoutée réside dans la capacité à traiter à la fois des paiements entrants et des paiements sortants, ce qui le rend pertinent pour les entreprises qui souhaitent un guichet unique.
- PayDunya: Reconnue pour ses modules pensés pour les PME et son accompagnement technique local, PayDunya met l’accent sur la simplicité d’intégration et la proximité avec les entrepreneurs. Ses solutions de paiement de masse sont particulièrement adaptées aux structures qui débutent dans la digitalisation de leurs flux financiers et qui ont besoin de support pour structurer leurs processus.
- InTouch: InTouch propose le paiement de masse aussi bien sur mobile money que sur carte bancaire, en capitalisant sur une infrastructure multi-pays. Cette diversification des moyens de paiement est utile pour les entreprises qui souhaitent offrir une flexibilité maximale à leurs bénéficiaires, notamment dans les secteurs où l’usage de la carte bancaire se développe.
Chaque plateforme a ses particularités: fonctionnalités, niveau de personnalisation, support client, tarification. Avant de choisir, il est conseillé de bien comparer l’intégration technique (API ou interface web), la couverture géographique, la disponibilité du support local et la capacité de la solution à gérer les volumes et les pics de campagne. Un accompagnement de proximité peut faire toute la différence pour une intégration réussie, en particulier pour des organisations qui ne disposent pas d’équipes techniques internes.
Pourquoi choisir kkiapay?
kkiapay se distingue par son intégration rapide, son tableau de bord sécurisé et son API flexible, s’adaptant parfaitement au contexte ouest-africain. La plateforme prend en charge à la fois le mobile money, les cartes bancaires et des solutions comme Wave, offrant ainsi une grande flexibilité et augmentant le taux de conversion pour les e-commerçants et les plateformes en ligne. Les développeurs bénéficient d’une API facile à intégrer et personnalisable, tandis que les équipes non techniques profitent d’une interface claire et d’un accompagnement local.
Les retours des utilisateurs sont élogieux : Junior GANTIN constate que « depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. » Aminath KPADONOU apprécie la simplicité de gestion : « Kkiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. » Et pour Éric AGONDJIHOSSOU, l’intégration a été un jeu d’enfant : « J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin. »
- Comparer les plateformes vous aide à trouver la solution la plus adaptée à vos besoins: En établissant un tableau des fonctionnalités (types de moyens de paiement, pays couverts, outils de reporting, support technique), il devient plus facile d’identifier l’acteur qui correspond le mieux à votre modèle économique et à vos contraintes opérationnelles.
- kkiapay offre une intégration simple, une sécurité renforcée et un accompagnement sur-mesure: La solution s’adresse autant aux développeurs qu’aux responsables financiers, en proposant des outils adaptés à chacun. Les tests de préproduction, la documentation et le support local facilitent le déploiement et réduisent les risques d’erreurs en production.
- Une présence régionale en expansion: kkiapay opère déjà dans plusieurs pays d’Afrique de l’Ouest (comme le Bénin, la Côte d’Ivoire, le Togo ou le Sénégal) et prévoit d’étendre son activité à de nouveaux marchés. Cette présence régionale permet aux entreprises transnationales de mutualiser leurs flux de paiements sortants sur une seule plateforme.
| Plateforme | Pays ciblés (Afrique de l’Ouest) | Moyens de paiement principaux | Positionnement |
|---|---|---|---|
| kkiapay | Bénin, Côte d’Ivoire, Togo, Sénégal, autres pays en expansion | Mobile money, cartes bancaires, Wave | Agrégateur spécialisé pour e-commerçants, entreprises et ONG avec API avancée et tableau de bord sécurisé. |
| CinetPay | Plusieurs pays d’Afrique de l’Ouest | Mobile money, cartes bancaires | Solution multi-pays orientée intégration technique et volume de transactions. |
| PayDunya | Afrique de l’Ouest francophone | Mobile money, cartes | Plateforme pensée pour les PME avec forte dimension d’accompagnement. |
| InTouch | Afrique de l’Ouest et d’autres régions | Mobile money, cartes bancaires | Solution multi-canal pour des besoins diversifiés de paiement de masse. |
Gestion réglementaire, conformité et sécurité des versements de masse
Respect des cadres réglementaires en Afrique de l’Ouest
Les versements de masse par mobile money s’inscrivent dans un environnement régulé par des banques centrales et des autorités de supervision, comme la BCEAO pour l’UEMOA. Les agrégateurs de paiement doivent obtenir des licences spécifiques (institution de paiement, émetteur de monnaie électronique, agrégateur agréé) et se conformer à des règles strictes de lutte contre le blanchiment d’argent et le financement du terrorisme.
Pour les entreprises utilisatrices, travailler avec un acteur dûment agréé garantit que les flux de paiements sont conformes aux normes en vigueur, que les obligations de connaissance du client (KYC) sont respectées et que les données sont traitées selon les standards de sécurité attendus. Dans ce contexte, le positionnement de kkiapay comme institution régulièrement enregistrée et opérant sous le contrôle des régulateurs renforce la confiance des marchands et des ONG qui utilisent ses services.
Sécurité des données et des transactions
Au-delà de la réglementation, la sécurité technique est au cœur des solutions de versement de masse. Les plateformes mettent en œuvre des protocoles de chiffrement, des systèmes de gestion des droits d’accès et des mécanismes de détection d’anomalies pour protéger les données sensibles. Les campagnes de paiement sont souvent associées à des journaux détaillés qui permettent d’identifier rapidement toute activité suspecte et de prendre des mesures correctives.
Pour les organisations, cela se traduit par une réduction du risque de fuite de données, une meilleure maîtrise des opérations et la possibilité de documenter leur conformité auprès des partenaires internationaux. Les solutions comme kkiapay combinent ces exigences avec une approche centrée sur l’expérience utilisateur, afin que la sécurité ne soit pas un frein mais un atout dans l’adoption du versement de masse mobile money.
Interopérabilité et continuité de service
L’une des grandes tendances des paiements en Afrique de l’Ouest est la recherche d’interopérabilité entre les différentes solutions de mobile money, les banques et les fintechs. Les versements de masse s’appuient de plus en plus sur des infrastructures capables de fonctionner de manière harmonisée à travers plusieurs opérateurs et pays, ce qui limite les ruptures de service et améliore l’expérience des bénéficiaires.
Les agrégateurs comme kkiapay jouent un rôle central dans cette dynamique en connectant les entreprises à différents rails de paiement (mobile money, cartes, solutions régionales) sans qu’elles aient à gérer directement chaque intégration. Cette interopérabilité renforcée assure une meilleure résilience des opérations de versement de masse, même en cas de maintenance ou de perturbation temporaire chez un acteur donné.
Perspectives et évolutions du versement de masse mobile money en 2026
Le versement de masse mobile money s’impose comme l’un des piliers de la transformation digitale en Afrique de l’Ouest. Les avancées technologiques, comme l’intégration de l’intelligence artificielle pour anticiper les fraudes et personnaliser les paiements, rendent ces solutions encore plus robustes et adaptées aux réalités locales.
En 2026, de nouveaux secteurs – éducation, agriculture, santé – adoptent massivement ces outils pour optimiser leurs flux financiers. L’automatisation se généralise, permettant aux organisations de toutes tailles de gagner en agilité et en compétitivité.
- Le versement de masse mobile money est un atout stratégique pour les entreprises et ONG africaines: En s’appuyant sur des solutions comme kkiapay, les organisations peuvent aligner leur gestion financière sur des standards internationaux tout en tenant compte des spécificités locales (forte pénétration du mobile, importance des transferts de petite valeur et diversité des moyens de paiement).
- Les innovations à venir continueront d’améliorer la sécurité et l’efficacité des paiements groupés: L’usage de l’IA pour détecter les comportements atypiques, l’enrichissement des API et la montée en puissance de l’interopérabilité régionale ouvrent la voie à des versements de masse plus fluides, plus résilients et encore mieux intégrés aux systèmes de gestion des organisations.
- Un champ d’application en expansion: Les établissements scolaires, les hôpitaux, les coopératives agricoles et les plateformes d’économie numérique explorent de plus en plus le versement de masse mobile money pour le paiement des bourses, des primes de performance, des indemnités ou des revenus partagés.
Adopter le versement de masse mobile money aujourd’hui, c’est choisir la rapidité, la sécurité et la simplicité pour vos paiements groupés. Avec des plateformes comme kkiapay, tout devient plus fluide, qu’il s’agisse d’une entreprise, d’un e-commerçant ou d’une ONG. Pour aller plus loin, il est pertinent d’explorer les solutions adaptées à votre activité et de solliciter un accompagnement sur-mesure pour profiter pleinement de cette innovation. Les outils sont là, à portée de clic, pour transformer la gestion de vos paiements en avantage concurrentiel durable.
Questions fréquentes sur le versement de masse mobile money
Comment choisir la bonne plateforme de versement de masse mobile money?
Le choix de la plateforme dépend de plusieurs critères: pays dans lesquels vous opérez, moyens de paiement que vous souhaitez offrir (mobile money, carte, Wave), volume de transactions envisagé et ressources techniques disponibles. Il est utile de comparer les solutions sur des aspects comme la qualité du support, la clarté de la documentation, la simplicité d’intégration de l’API et la robustesse des outils de reporting.
Le versement de masse mobile money est-il adapté aux petites structures?
Les versements de masse ne sont pas réservés aux grandes entreprises. Les PME, les micro-entreprises et les associations locales y trouvent aussi un moyen de simplifier leurs paiements récurrents, de réduire l’usage de l’espèce et d’améliorer la visibilité sur leurs flux financiers. Les interfaces web proposées par des fintechs comme kkiapay sont conçues pour rester accessibles, même sans équipe technique dédiée.
Quels sont les principaux risques et comment les limiter?
Les risques principaux concernent la qualité des données (numéros incorrects, doublons), les erreurs de paramétrage des montants et la sécurité des accès au tableau de bord. Pour les réduire, il est recommandé de mettre en place des procédures de validation interne, de tester chaque campagne sur un échantillon restreint, de définir des profils d’accès distincts et de s’appuyer sur les mécanismes de contrôle fournis par la plateforme de versement de masse.