Choisir entre carte de paiement et portefeuille mobile pour encaisser vos ventes en ligne, c’est décider comment vos clients paieront demain et combien de revenus vous risquez de perdre aujourd’hui. En Afrique de l’Ouest, cette question ne se résume pas à une préférence technologique: elle détermine votre taux de conversion, votre portée géographique et la confiance que vous inspirez.
Avec des solutions comme Kkiapay, qui intègrent mobile money, carte bancaire et Wave via une API unique, vous pouvez combiner les deux méthodes sans complexité technique. Ce guide vous aide à peser les avantages de chaque option et à structurer une stratégie de paiement adaptée à votre activité réelle.
Carte de paiement: définition, types et rôle clé dans le e-commerce
La carte de paiement est aujourd’hui un outil incontournable pour les transactions en ligne, notamment pour les entrepreneurs et acteurs du e-commerce en Afrique de l’Ouest. Elle existe sous plusieurs formes, chacune répondant à des besoins spécifiques :
- Carte de débit: le paiement est prélevé instantanément sur le compte du client. Cette immédiateté permet aux utilisateurs de suivre leurs flux au jour près, ce qui rassure autant les particuliers que les indépendants qui surveillent de près leur trésorerie. Dans la pratique, la carte de débit est souvent celle qui est associée au compte principal utilisé pour les dépenses courantes, ce qui en fait la carte la plus utilisée pour les achats du quotidien.
- Carte de crédit: elle permet de différer les paiements ou de profiter d’une ligne de crédit. Pour un entrepreneur, cette fonction de paiement différé peut servir de tampon en période de pic d’activité ou pour financer des campagnes marketing sans immobiliser immédiatement la trésorerie. Du côté des consommateurs, les programmes de fidélité et les facilités de paiement en plusieurs fois encouragent l’usage de ces cartes pour des montants plus élevés, comme l’achat de matériel ou de billets de voyage.
- Carte prépayée: alimentée en avance, elle s’adresse aussi bien aux utilisateurs non bancarisés qu’à ceux qui préfèrent limiter leurs dépenses à un montant fixé. Dans de nombreux pays d’Afrique de l’Ouest, ces cartes sont utilisées comme passerelle entre cash et monde numérique, car elles peuvent être rechargées en point de vente physique puis utilisées pour payer en ligne sur des plateformes locales ou internationales. Elles sont aussi utiles pour les entreprises qui souhaitent donner un budget maîtrisé à leurs collaborateurs pour des dépenses professionnelles.
Pour beaucoup de sites e-commerce ouest-africains, la carte de paiement facilite l’accès aux marketplaces internationales, sécurise les flux financiers et répond aux attentes des clients exigeant une solution traçable et reconnue mondialement. Cependant, son adoption dépend fortement du taux de bancarisation et de la confiance dans le système bancaire local, qui progresse mais reste inégal selon les pays et les catégories de population.
Ne considérez pas toutes les cartes de paiement comme équivalentes : fonctionnalités, sécurité et acceptation varient d’un type à l’autre. Bien choisir sa carte, c’est aussi mieux protéger ses transactions et son activité.
Un rôle croissant dans la digitalisation des paiements
Au-delà de la simple commodité, la carte de paiement s’inscrit dans une transformation plus large des paiements numériques en Afrique. Les banques et les fintechs multiplient les offres de cartes virtuelles ou tokenisées, spécialement conçues pour les achats en ligne, avec des plafonds ajustables et des notifications en temps réel. Pour un e-commerçant, cette évolution signifie davantage de clients en mesure de payer sur son site, notamment pour les services digitaux, les abonnements ou les achats sur des marketplaces internationales comme celles de la tech ou des contenus.
Comment fonctionne une carte de paiement lors d’une transaction en ligne ?
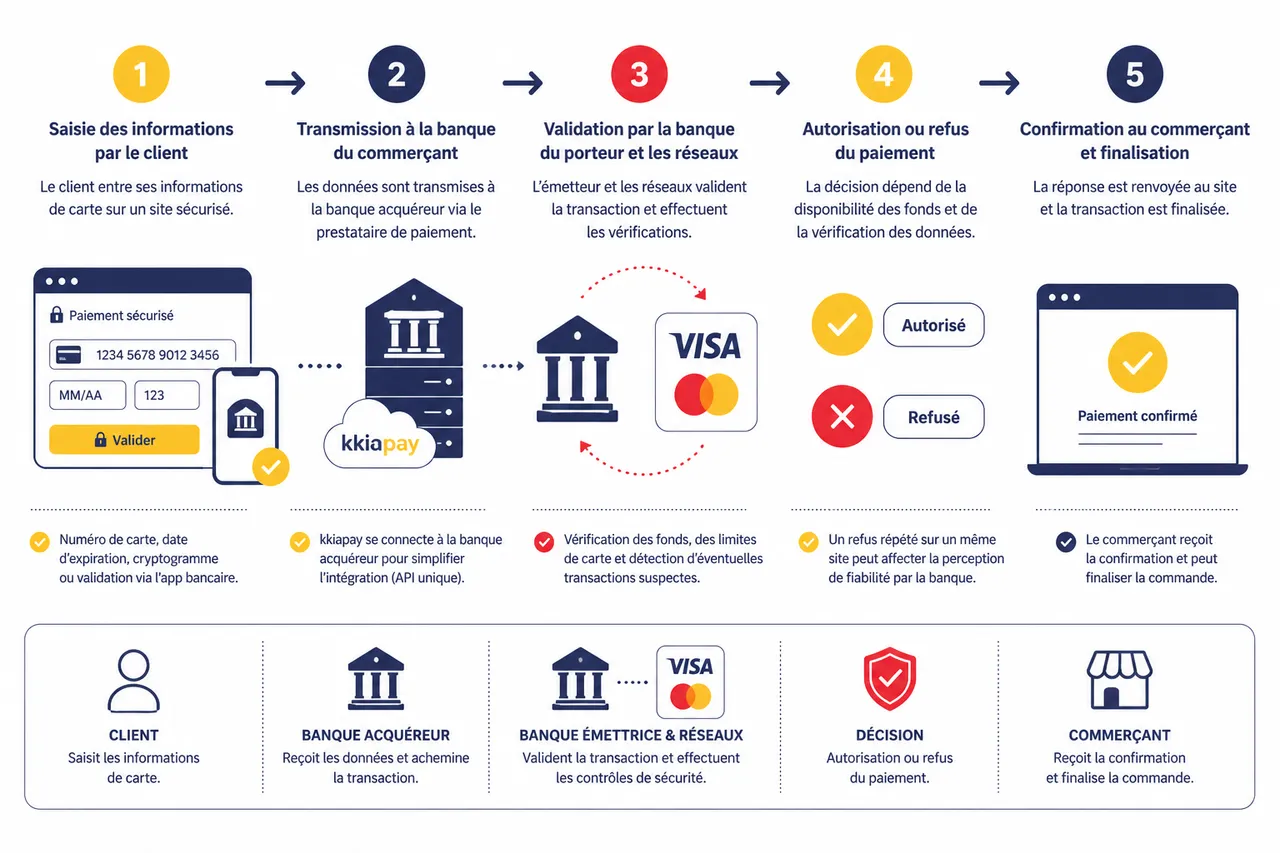
Le paiement par carte suit un parcours précis, associant plusieurs intervenants pour garantir la sécurité et la fiabilité du process :
- Saisie des informations par le client: le client saisit ses informations (sur terminal ou site web sécurisé), qu’il s’agisse du numéro de carte, de la date d’expiration et du cryptogramme visuel ou de la validation via une application bancaire. Cette étape doit être simple et rassurante, car le moindre doute sur la fiabilité de la page de paiement peut conduire à l’abandon de panier.
- Transmission des données à la banque du commerçant: les données sont transmises à la banque du commerçant (acquéreur), qui joue le rôle de passerelle entre le site et les réseaux de paiement. Les prestataires comme kkiapay se connectent à cette banque acquéreur pour simplifier l’intégration, en masquant toute la complexité technique derrière une API unique.
- Validation par la banque du porteur et les réseaux: la banque du porteur (émetteur) et les réseaux (Visa, Mastercard…) valident la transaction. Cette vérification porte à la fois sur la disponibilité des fonds, le respect des limites de la carte et la détection d’une éventuelle transaction suspecte. Les règles de scoring antifraude évoluent en permanence pour tenir compte des nouveaux schémas d’attaque.
- Autorisation ou refus du paiement: l’autorisation ou le refus du paiement dépend de la disponibilité des fonds et de la vérification des données. Un refus répété sur un même site peut affecter la perception qu’ont les clients de la fiabilité du marchand, d’où l’importance de travailler avec un prestataire qui réduit les faux rejets.
- Règlement effectif de la transaction: le règlement effectif peut prendre quelques jours selon les réseaux concernés, mais du point de vue du client, la transaction est considérée comme terminée immédiatement. Pour l’entreprise, la visibilité sur ces règlements via un tableau de bord détaillé, comme celui de kkiapay, est cruciale pour suivre les encaissements et rapprocher les paiements de la comptabilité.
Pour renforcer la sécurité, des technologies comme la puce EMV, les codes CVV et 3D Secure sont devenues la norme. Ces dispositifs protègent les clients contre la fraude, surtout lors des achats à distance, en ajoutant un niveau d’authentification (code SMS, application bancaire, biométrie) qui vient confirmer l’identité du porteur de la carte et réduire significativement les transactions non autorisées.
Chaque paiement par carte implique une chaîne d’acteurs qui travaillent en coulisses pour garantir la sécurité. Ce n’est pas un simple échange entre client et commerçant : chaque étape compte pour protéger vos fonds et ceux de vos clients.
Carte de paiement, mobile money et Wave : quelle solution est la plus adaptée au contexte ouest-africain ?
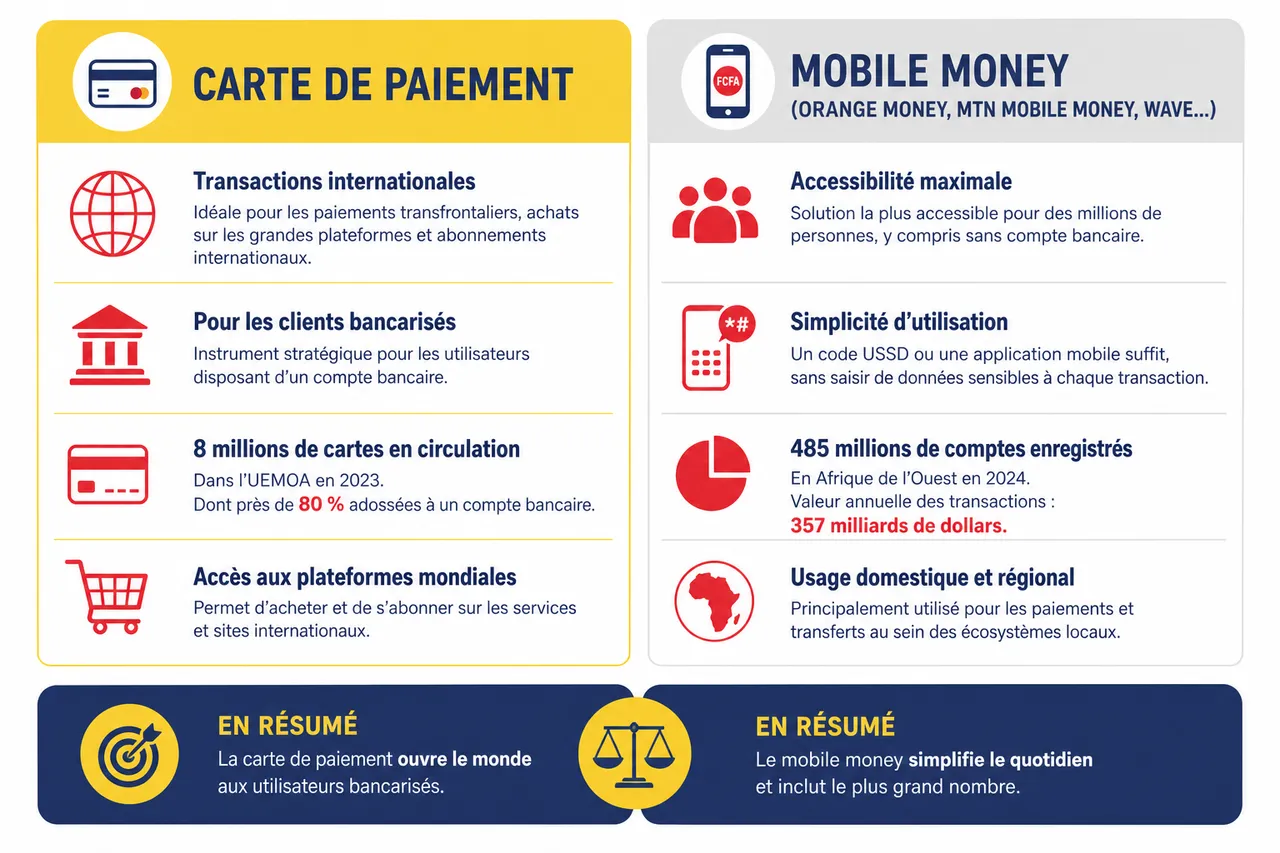
En Afrique de l’Ouest, le choix du moyen de paiement est loin d’être anodin. Voici comment s’articulent les différentes solutions :
- Accessibilité: face à un taux de bancarisation encore faible, le mobile money (Orange Money, MTN Mobile Money, Wave…) s’impose comme la solution la plus accessible pour des millions de consommateurs qui n’ont pas de compte bancaire. En 2024, l’Afrique de l’Ouest comptait environ 485 millions de comptes de mobile money enregistrés, pour une valeur annuelle de transactions proche de 357 milliards de dollars, ce qui montre à quel point ces portefeuilles mobiles sont devenus un réflexe pour payer, recevoir des fonds et gérer le quotidien.
- Transactions internationales: pour les paiements transfrontaliers, la carte bancaire reste incontournable. Elle ouvre la porte aux achats sur les grandes plateformes et aux abonnements internationaux, là où le mobile money est encore largement cantonné aux écosystèmes domestiques ou régionaux. Dans l’Union économique et monétaire ouest-africaine (UEMOA), on recensait en 2023 environ 8 millions de cartes bancaires en circulation, dont près de 80 % adossées à un compte bancaire, ce qui montre que malgré la domination du mobile money, la carte demeure un instrument stratégique pour les clients plus bancarisés.
- Expérience utilisateur: le mobile money séduit par sa simplicité. Un code USSD ou une application mobile suffit, sans avoir à renseigner des données sensibles à chaque transaction. Cela répond aux habitudes des utilisateurs qui ne sont pas toujours à l’aise avec la saisie de numéros de carte sur le web, notamment sur des sites qu’ils découvrent pour la première fois. À l’inverse, la carte de paiement est perçue comme plus adaptée aux achats planifiés et aux paiements récurrents, par exemple pour des abonnements mensuels ou des services professionnels.
- Intégration technique: accepter les paiements par carte exige de respecter des normes strictes de sécurité, alors que le mobile money nécessite une connexion avec les opérateurs locaux. Les solutions comme kkiapay jouent un rôle clé ici, en proposant une API unique qui agrège les principaux services de mobile money (Orange Money, MTN, Moov, Wave) et les réseaux de cartes, ce qui évite à l’e-commerçant de multiplier les intégrations et les contrats avec différents acteurs.
Les chiffres parlent d’eux-mêmes : les commerçants qui proposent à la fois carte de paiement et mobile money constatent une nette augmentation de leurs conversions, surtout auprès d’une clientèle non bancarisée. À l’échelle régionale, la Banque centrale des États de l’Afrique de l’Ouest a relevé en 2024 près de 248,7 millions de comptes de monnaie électronique ouverts dans l’UEMOA, dont environ 30 % actifs, pour une valeur de transactions qui dépasse 160 000 milliards de FCFA
Se limiter à une seule solution de paiement, c’est prendre le risque de voir partir une partie de sa clientèle vers la concurrence. Plus vos options sont larges, plus vous maximisez vos chances de conclure des ventes.
Tableau comparatif des usages carte et mobile money en Afrique de l’Ouest
| Critère | Carte de paiement | Mobile money / Wave |
|---|---|---|
| Population cible | Clients bancarisés, urbains, PME et professionnels, achats internationaux et services digitaux à forte valeur. | Large public, y compris populations rurales et non bancarisées, paiements du quotidien, transferts P2P et règlement de factures. |
| Adoption | Environ 8 millions de cartes bancaires recensées dans l’UEMOA en 2023, avec une progression portée par les banques et les fintechs. | Environ 485 millions de comptes enregistrés en Afrique de l’Ouest en 2024, 97 millions actifs, et une valeur de transactions estimée à 357 milliards de dollars. |
| Cas d’usage principaux | Abonnements, marketplaces internationales, achats B2B, services professionnels avec facture. | Transferts d’argent, règlement de petites factures, achats locaux en ligne, paiement via lien, encaissement rapide pour TPE et vendeurs informels. |
| Intégration avec kkiapay | Connexion aux principales cartes bancaires et aux banques acquéreurs, gestion des autorisations et suivi des règlements dans un tableau de bord unifié. | Support des principaux opérateurs (Orange Money, MTN, Moov, Wave), intégration via API unique, encaissement via lien de paiement ou page de checkout hébergée. |
Sécuriser et intégrer les paiements par carte : enjeux et solutions pratiques
La confiance de vos clients passe par la sécurité. Quelques bonnes pratiques à adopter pour les paiements par carte :
- Activer le protocole 3D Secure: activez le protocole 3D Secure pour authentifier chaque transaction. Ce mécanisme ajoute une étape d’authentification (code à usage unique, validation dans l’application bancaire ou biométrie), qui permet de réduire fortement la fraude par usurpation de carte. Dans les marchés où le commerce en ligne se développe rapidement, les régulateurs encouragent d’ailleurs l’authentification forte du client, ce qui fait de 3D Secure un standard incontournable.
- Sensibiliser les équipes à la fraude: sensibilisez vos équipes à la détection des fraudes et à la gestion des alertes. Les équipes support et back-office doivent être formées pour repérer les comportements suspectes, comme une série de transactions de montant élevé provenant de la même adresse IP ou d’un pays inhabituel. En mettant en place des procédures de revue manuelle pour certains cas, vous limitez les risques de chargeback et les pertes financières.
- Surveiller l’activité en temps réel: surveillez en temps réel l’activité grâce à un tableau de bord centralisé, afin de réagir rapidement en cas d’anomalie. Les solutions comme kkiapay proposent des vues consolidées sur toutes les transactions (cartes, mobile money, Wave), avec des filtres par pays, par moyen de paiement ou par statut, ce qui facilite la détection d’un pic inhabituel et la mise en place de mesures correctives.
- Choisir un prestataire reconnu et conforme: choisissez un prestataire reconnu, qui garantit conformité et disponibilité du service à tout moment. La conformité aux normes internationales comme PCI DSS, la redondance des infrastructures et la proximité avec les banques et les opérateurs locaux sont des critères essentiels pour éviter les interruptions de service et rassurer vos clients sur la solidité de votre système de paiement.
La technique peut sembler complexe, mais des solutions comme kkiapay rendent l’intégration fluide. En réunissant carte bancaire, mobile money et portefeuilles électroniques dans une seule API, la gestion des paiements devient simple et centralisée. Comme le souligne Junior GANTIN : « Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. »
La sécurité ne repose pas uniquement sur la technologie. Impliquer vos équipes et instaurer des procédures claires, c’est aussi limiter efficacement les risques de fraude.
Indicateurs clés à suivre pour mesurer la performance et la sécurité
Pour piloter efficacement vos paiements, il est utile de suivre quelques indicateurs clés. Parmi eux, le taux de conversion des paiements (nombre de transactions réussies sur le nombre de tentatives), le taux de fraude (transactions contestées ou litigieuses) et le taux de refus des cartes donnent une vision globale de la santé de votre système de paiement. Dans la pratique, de nombreux marchands observent des gains à deux chiffres sur le taux de conversion après avoir intégré une solution unifiée comme kkiapay, qui optimise le routage et l’expérience utilisateur.
Bien choisir sa solution de paiement : conseils et critères essentiels
Pour sélectionner la meilleure solution pour votre activité, posez-vous les bonnes questions :
- Qui sont vos clients ? Pour une cible jeune ou non bancarisée, le mobile money s’impose. Cette population utilise déjà son téléphone comme principal outil financier, pour recevoir les salaires, régler les factures ou payer les abonnements numériques. Pour toucher des professionnels ou des clients à l’international, la carte de paiement est indispensable, car elle est intégrée dans les habitudes de facturation, les outils comptables et les plateformes B2B.
- Quel est le coût des transactions ? Comparez les commissions et frais fixes des différents prestataires pour optimiser vos marges. Les coûts peuvent varier selon le type de carte (débit, crédit, prépayée), le pays émetteur, l’opérateur de mobile money ou le type de transaction (locale, internationale). Une solution comme kkiapay vous permet de visualiser ces coûts et d’ajuster vos stratégies (par exemple en proposant certains moyens de paiement pour des montants spécifiques ou pour des segments de clients ciblés).
- Quelle facilité d’intégration ? Privilégiez une solution avec documentation claire et support technique réactif, afin d’aller vite et sans blocage. Les développeurs apprécient particulièrement les SDK et les exemples de code prêts à l’emploi, ainsi qu’un environnement de test permettant de simuler différents scénarios de paiement. En choisissant une solution locale comme kkiapay, vous bénéficiez en plus d’un support qui connaît les contraintes réglementaires et techniques spécifiques à l’Afrique de l’Ouest.
- Le niveau de sécurité proposé ? Vérifiez la conformité PCI DSS et la présence d’options d’authentification avancées. Les régulateurs et les banques de la région encouragent la mise en place de mécanismes d’authentification forte pour les paiements en ligne, ce qui contribue à réduire la fraude et à renforcer la confiance des consommateurs. Les solutions de paiement les plus récentes intègrent également la tokenisation, qui remplace les numéros de carte par des identifiants sécurisés impossibles à exploiter en cas de fuite de données.
De nombreuses entreprises adoptent une stratégie hybride. Par exemple, à Abidjan, un site de billetterie a vu ses ventes grimper de 30 % après avoir intégré à la fois carte et mobile money via kkiapay. Les clients choisissent ainsi le mode de paiement qui leur convient le mieux, ce qui renforce leur fidélité et réduit les abandons de panier liés à la non-disponibilité d’un moyen de paiement spécifique.
La réalité, c’est que la diversité des usages en Afrique de l’Ouest impose de la flexibilité. Pour maximiser vos ventes, offrez plusieurs moyens de paiement, adaptés à chaque profil client.
Tableau de synthèse des critères de choix
| Critère | Carte de paiement | Portefeuille mobile (mobile money, Wave) | Rôle de kkiapay |
|---|---|---|---|
| Profil client | Clients bancarisés, entreprises, acheteurs internationaux. | Clients non bancarisés, jeunes, public mobile-first, TPE et micro-entrepreneurs. | Centralise l’accès à ces deux profils via une même interface de paiement. |
| Coût moyen | Commissions variables selon la banque et le réseau, souvent adaptées aux montants élevés. | Frais unitaires ou pourcentage sur les transactions, optimisés pour les petits montants et les paiements fréquents. | Permet de comparer et optimiser la structure de coûts en fonction des volumes. |
| Intégration technique | Exige le respect des normes de sécurité bancaire, parfois plusieurs contrats avec des acquéreurs. | Nécessite des connexions aux API des opérateurs mobiles, gestion des codes USSD et des validations. | Fournit une API unique pour agréger cartes, mobile money et Wave, avec documentation et support local. |
| Impact sur la conversion | Augmente la conversion auprès des clients habitués aux paiements par carte, surtout pour les achats structurés. | Capte une large base d’utilisateurs mobiles, réduit les barrières d’entrée pour les paiements du quotidien. | Permet des stratégies hybrides qui maximisent la conversion globale et réduisent les abandons de panier. |
Kkiapay : la solution tout-en-un pour intégrer carte de paiement et mobile money
kkiapay s’est imposé comme un partenaire de confiance auprès des entrepreneurs numériques et développeurs en Afrique de l’Ouest. Voici ce qui fait sa force :
- Intégration rapide et simple : en quelques clics, connectez carte bancaire, mobile money et portefeuilles électroniques grâce à une API unique. Cela représente un vrai gain de temps lors de la mise en place, tout en réduisant les coûts de développement et de maintenance. Les équipes techniques peuvent ainsi se concentrer sur l’expérience client et les fonctionnalités métier plutôt que sur la gestion des multiples connexions de paiement.
- Support multi-solutions : acceptez les paiements via Orange Money, MTN, Moov, Wave et toutes les principales cartes bancaires. Cette flexibilité augmente directement le taux de conversion, surtout sur des marchés où les préférences de paiement varient fortement selon le pays, la génération et le niveau de bancarisation. Un marchand peut par exemple proposer le mobile money pour les petits montants et la carte pour les achats plus conséquents, le tout géré depuis la même plateforme.
- Tableau de bord sécurisé : suivez et contrôlez toutes vos transactions en temps réel depuis un espace centralisé, pour plus de sécurité et de visibilité. Les données sont présentées de manière à faciliter le pilotage de l’activité, avec des indicateurs sur les moyens de paiement les plus utilisés, les montants, les pays d’origine et les éventuels incidents. Cette vision consolidée est particulièrement utile pour les entrepreneurs qui gèrent plusieurs canaux de vente (site web, application, liens de paiement, réseaux sociaux).
- API pour développeurs : adaptez l’intégration aux besoins spécifiques de votre projet, avec une documentation claire et un support local. Les développeurs peuvent bâtir des parcours de paiement sur mesure, intégrer des webhooks pour synchroniser les paiements avec d’autres systèmes (CRM, ERP, outils de facturation) et bénéficier d’un accompagnement technique en français, adapté au contexte réglementaire et technologique de la région.
Les témoignages des utilisateurs illustrent les bénéfices concrets : « KKiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. » partage Aminath KPADONOU. Pour Éric AGONDJIHOSSOU, l’interface intuitive et la facilité d’intégration sont de véritables atouts, notamment pour les équipes techniques qui voient leur charge de travail réduite lors des mises à jour ou des déploiements de nouvelles fonctionnalités.
Intégrer plusieurs moyens de paiement ne doit pas être un casse-tête. Avec une solution locale adaptée, tout devient plus simple et économique.
Tableau récapitulatif des atouts de kkiapay pour les e-commerçants
| Dimension | Ce que kkiapay apporte |
|---|---|
| Couverture des moyens de paiement | Intégration simultanée des cartes bancaires, du mobile money (Orange Money, MTN, Moov) et de Wave, avec possibilité de lien de paiement et de pages de paiement hébergées. |
| Performance business | Hausse des taux de conversion grâce à une expérience de paiement fluide, réduction des abandons de panier et accès à une clientèle plus large, bancarisée ou non. |
| Maîtrise des risques | Outils de suivi en temps réel, indicateurs sur les transactions, support à la conformité et à la détection de la fraude, avec un accompagnement local. |
| Flexibilité technique | API documentée, intégrations adaptées aux différents frameworks web et mobiles, environnement de test pour sécuriser les déploiements. |
Perspectives et bonnes pratiques pour l’e-commerce ouest-africain
Le succès des entreprises en ligne en Afrique de l’Ouest passe aujourd’hui par la capacité à offrir des moyens de paiement variés, sécurisés et adaptés à la réalité du marché. Miser sur la carte de paiement et le portefeuille mobile, c’est répondre à la fois aux attentes des clients locaux et à celles des clients internationaux. Dans un contexte où le mobile money a atteint plus d’un milliard de comptes enregistrés en Afrique subsaharienne en 2024, pour plus d’un trillion de dollars de transactions, ignorer ces usages revient à se couper d’une part significative de la demande.
Les retours d’expérience montrent que la flexibilité et la simplicité d’intégration sont essentielles. Charbel ZINSOU l’exprime clairement : « Grâce à sa plateforme de paiement, Kkiapay nous permet de rentabiliser nos services sur le plan national à travers une solution de paiement facile à intégrer, 100 % béninoise. » Ce type de témoignage illustre la valeur des solutions ancrées dans le contexte local, capables de parler le langage des banques, des opérateurs et des entrepreneurs de la région.
Pour rester compétitif en 2026, il est important de surveiller l’évolution des usages, des réglementations et des innovations. Les systèmes de paiement instantané se développent rapidement sur le continent, avec des milliards de transactions traitées chaque année et des taux de croissance supérieurs à 25 % en valeur. S’appuyer sur des partenaires technologiques fiables comme kkiapay permet non seulement de sécuriser ses transactions, mais aussi de s’adapter rapidement à ces nouvelles infrastructures, en intégrant par exemple des fonctionnalités d’encaissement instantané ou de remboursement simplifié.
Finalement, le choix entre carte de paiement et portefeuille mobile doit être guidé par la connaissance de vos clients et de leur environnement. Osez la diversité, testez les solutions les mieux adaptées, et misez sur l’intégration locale pour accélérer la croissance de votre activité en ligne. Avec une plateforme comme kkiapay au cœur de votre stratégie de paiement, vous pouvez vous concentrer sur votre offre et votre marketing, tout en laissant la complexité technique et réglementaire des paiements entre les mains d’un spécialiste.
Angles complémentaires: inclusion financière, réglementation et expérience client
La carte de paiement et le portefeuille mobile comme leviers d’inclusion financière
Dans une région où une partie importante de la population reste en dehors des circuits bancaires classiques, la combinaison carte de paiement et mobile money devient un levier d’inclusion financière. Les données récentes montrent que la proportion d’adultes détenant un compte de mobile money en Afrique subsaharienne est passée d’environ 27 % à 40 % en trois ans, signe que le téléphone est devenu un point d’entrée majeur vers les services financiers. En proposant des paiements par carte pour les clients déjà bancarisés et des portefeuilles mobiles pour ceux qui démarrent leur parcours financier, kkiapay aide les marchands à toucher l’ensemble du spectre de la clientèle, des premiers utilisateurs digitaux jusqu’aux entreprises établies.
Réglementation locale et conformité: un enjeu stratégique pour les marchands
Les évolutions réglementaires en Afrique de l’Ouest, qu’elles soient portées par la BCEAO ou les régulateurs nationaux, ont un impact direct sur les solutions de paiement. Les exigences en matière de lutte contre le blanchiment, de connaissance du client (KYC) et de protection des données imposent aux marchands de travailler avec des prestataires capables de suivre ces règles et d’adapter leurs systèmes en conséquence. Une solution comme kkiapay, conçue pour le marché ouest-africain, intègre ces contraintes dès la conception, ce qui évite aux entrepreneurs d’avoir à déchiffrer seuls des textes techniques et de risquer des non-conformités involontaires.
Expérience client: de la page de paiement au suivi des transactions
Enfin, le succès des paiements en ligne se joue autant sur la technologie que sur l’expérience ressentie par le client. Une page de paiement claire, rapide, qui propose la carte, le mobile money et Wave sans surcharge visuelle, rassure et incite à aller jusqu’au bout de la transaction. La possibilité de payer via un simple lien, reçu par SMS ou messagerie, répond aussi aux usages des utilisateurs qui n’ont pas l’habitude de naviguer sur des sites complexes. En donnant aux marchands des outils pour personnaliser ces parcours et pour envoyer des confirmations de paiement lisibles, kkiapay contribue à transformer un acte de paiement en moment de confiance, qui renforce la relation entre le client et la marque.