Chaque transaction refusée, c’est un client perdu et un chiffre d’affaires qui s’évapore. Pour les e-commerçants en Afrique de l’Ouest, les refus de paiement par carte bancaire représentent un frein majeur à la croissance, souvent causés par des configurations techniques inadaptées ou un manque de confiance côté client. Pourtant, des solutions existent pour inverser la tendance.
Kkiapay, spécialiste des paiements sécurisés, accompagne entrepreneurs et développeurs avec des API robustes qui fluidifient les transactions en ligne tout en renforçant la confiance. Ce guide vous dévoile les leviers concrets pour réduire drastiquement vos refus de paiement et transformer chaque tentative d’achat en succès commercial.
Introduction au paiement cb et à son importance pour les entreprises africaines
Le paiement cb occupe aujourd’hui une place centrale dans l’écosystème commercial africain, notamment en Afrique de l’Ouest. Avec la progression rapide du e-commerce, les habitudes de paiement évoluent: le mobile money reste un incontournable, mais l’utilisation des cartes bancaires s’impose de plus en plus chez les urbains connectés. Les consommateurs attendent désormais des paiements rapides, simples et surtout sécurisés, poussant les entreprises à proposer des options modernes et fiables.
- Le paiement cb permet de toucher une clientèle plus large, notamment les utilisateurs habitués aux standards internationaux (Visa, Mastercard, GIM-UEMOA). En pratique, cela signifie qu’un commerçant béninois ou sénégalais peut encaisser un client basé à Abidjan, Paris ou Montréal sans modifier son processus de vente, ce qui ouvre des perspectives d’export numérique à moindre coût.
- Le paiement cb rassure les clients en leur offrant un environnement de paiement reconnu et encadré par les grandes institutions financières. Le simple affichage d’un logo de réseau international, d’un label PCI DSS ou d’un partenariat avec une solution comme Kkiapay suffit souvent à lever les dernières hésitations, surtout pour un premier achat sur un site encore peu connu.
- Le paiement cb complète le mobile money plutôt qu’il ne le remplace. Dans l’UEMOA, la monnaie électronique représente désormais près de 98 % des transactions électroniques en volume, mais les cartes bancaires concentrent une part significative des montants les plus élevés, notamment pour les achats de formation, d’équipements ou de voyages. Intégrer la CB permet donc de capter des paniers moyens plus importants.
Contrairement aux idées reçues, le paiement cb n’est pas réservé aux grandes enseignes. De nombreux commerces locaux et PME y trouvent un véritable moteur de croissance. L’intégration est devenue plus accessible, la compatibilité avec le mobile money facilite la transition, et les solutions comme Kkiapay rendent la digitalisation des paiements à la portée de tous.
Croissance du e-commerce et évolution des habitudes de paiement
Le boom du e-commerce en Afrique de l’Ouest ne s’arrête plus aux grandes villes. Aujourd’hui, la diversité des moyens de paiement, dont la carte bancaire, accompagne la montée en puissance de nouveaux acteurs dans des domaines variés: mode, alimentation, éducation, services. Pour rester compétitif, il devient urgent d’offrir une expérience de paiement cb fluide, fiable et adaptée à tous les profils de clients.
- Un marché numérique en pleine accélération: dans l’UEMOA, la banque centrale recense plus de 8 millions de cartes bancaires en circulation et une progression à deux chiffres du nombre de terminaux de paiement électronique. Cette dynamique traduit une demande croissante pour les paiements dématérialisés, y compris en ligne, et renforce la pertinence d’une intégration CB bien pensée.
- Des clients de plus en plus familiers avec le digital: selon les études régionales sur les systèmes de paiement, près de la moitié de la population africaine a désormais accès à un moyen de paiement numérique, qu’il s’agisse d’un portefeuille mobile ou d’une carte. Concrètement, un même client peut payer sa facture d’électricité par mobile money et réserver un billet d’avion par carte, ce qui impose aux marchands de couvrir plusieurs scénarios.
- Une hybridation des parcours de paiement: le trio mobile money, carte bancaire et solutions locales comme Wave couvre désormais la quasi-totalité des besoins de paiement en ligne dans la région. Les plateformes qui, comme Kkiapay, orchestrent ces différents moyens autour d’une même API offrent donc un avantage concurrentiel direct en termes de taux de conversion.
| Moyen de paiement | Usage principal | Forces pour les e-commerçants | Limites à anticiper |
|---|---|---|---|
| Mobile money | Paiements du quotidien, factures, petites commandes locales | Base d’utilisateurs massive, adoption rapide, forte confiance | Difficulté sur les paiements transfrontaliers et internationaux, plafonds parfois limités |
| Carte bancaire (CB) | Achat en ligne de biens et services, paniers de valeur moyenne à élevée | Compatibilité internationale, standardisation des processus, meilleure adaptation aux clients diasporas | Risques de refus liés à la fraude, besoin d’une intégration technique robuste |
| Solutions locales (ex. Wave) | Paiements de proximité et en ligne dans certains pays de la région | Tarifs attractifs, forte pénétration dans les marchés couverts | Couverture géographique partielle, nécessité de combiner avec d’autres moyens |
Fonctionnement du paiement cb et options d’intégration pour les e-commerçants
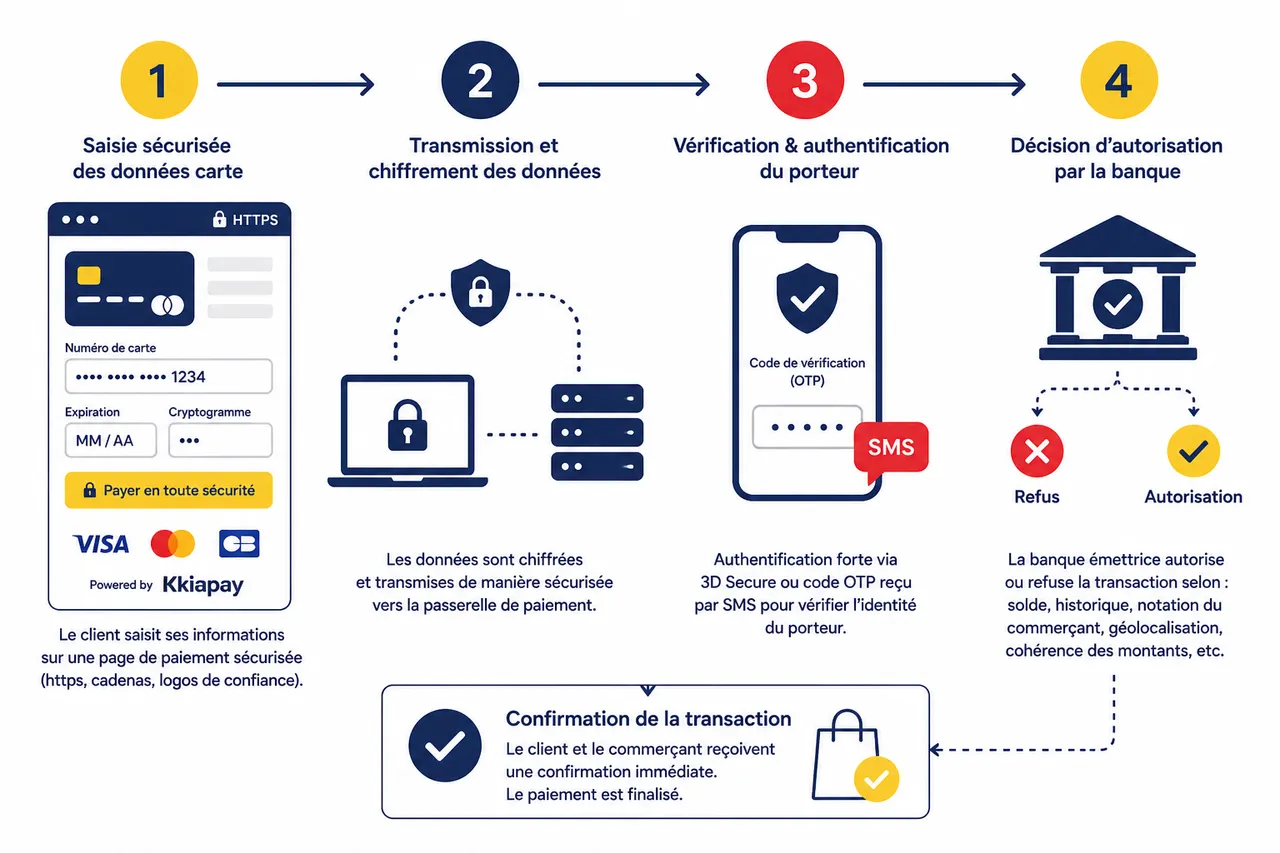
Mieux comprendre comment fonctionne une transaction cb, c’est mieux anticiper les besoins de ses clients et limiter les freins à l’achat.
Étapes d’une transaction cb en ligne
- Saisie sécurisée des données carte: le client saisit les informations de sa carte (numéro, expiration, cryptogramme) sur une page de paiement sécurisée. Cette page doit être claire, responsive et afficher des éléments de confiance visibles (https, cadenas, logos bancaires, logo Kkiapay) pour rassurer dès le premier regard. Un champ mal présenté ou une ergonomie approximative augmentent les erreurs de saisie et donc les refus.
- Vérification et authentification du porteur: le système effectue une vérification bancaire, souvent via le protocole 3D Secure ou un code OTP reçu par SMS pour s’assurer de l’identité du porteur. En Europe, la généralisation de l’authentification forte a permis d’abaisser le taux de fraude à des niveaux proches de 0,05 %, ce qui montre l’efficacité de ces mécanismes lorsqu’ils sont bien intégrés. En Afrique de l’Ouest, les solutions comme Kkiapay adaptent ces standards au contexte local (qualité réseau, type de téléphone, etc.).
- Décision d’autorisation par la banque: la banque émettrice autorise ou refuse la transaction selon plusieurs critères: solde disponible, historique du client, notation du commerçant, géolocalisation de la tentative, cohérence des montants. Une configuration prudente côté banque peut protéger du risque, mais elle augmente aussi les faux positifs. D’où l’importance d’un routeur de paiement comme Kkiapay, capable d’optimiser les flux vers les bons réseaux.
- Notification et retour d’information: le commerçant et le client reçoivent ensuite une confirmation ou un message de refus avec la raison détaillée. Un message de refus trop vague (“Erreur technique”) frustre l’utilisateur et multiplie les tentatives inutiles, alors qu’un message explicite (“Code OTP expiré, recommencez la procédure”) permet souvent de sauver la vente. Kkiapay fournit des codes d’erreur détaillés dans son dashboard pour aider les équipes à analyser les causes de refus et à ajuster leurs parcours.
Chaque étape doit être rapide et limpide. Une page qui tarde à charger, un message d’erreur flou ou une absence de retour peut suffire à faire fuir un client. Optimiser ces étapes avec un partenaire spécialisé comme Kkiapay permet de réduire le temps moyen de transaction, de limiter les abandons et de maximiser le taux de capture.
Choisir la bonne solution d’intégration
Intégrer le paiement cb sur un site marchand est désormais à la portée de tous, même sans équipe technique dédiée. Les options sont variées, et le choix doit se faire en fonction du niveau de maturité numérique de l’entreprise, du volume de transactions et des besoins spécifiques (multi-pays, multi-moyens de paiement, reporting avancé).
- Les API de paiement comme Kkiapay offrent une intégration rapide, flexible et sur-mesure, que ce soit pour le web ou le mobile. Elles permettent par exemple de créer un parcours de paiement embarqué dans une application, d’automatiser les remboursements ou de mettre en place des paiements récurrents (abonnements) avec tokenisation. Pour les développeurs, la documentation détaillée et les SDK fournis par Kkiapay réduisent fortement le temps de mise en œuvre.
- Les plugins e-commerce pour CMS (WooCommerce, Shopify, Prestashop) donnent la possibilité de se lancer en quelques clics, sans écrire une ligne de code. Ce type d’intégration convient particulièrement aux e-commerçants qui utilisent déjà ces plateformes et cherchent une solution prête à l’emploi, avec une configuration des moyens de paiement (CB, mobile money, Wave) directement dans le back-office. Kkiapay propose des modules adaptés à ces CMS, avec des mises à jour régulières.
- Les solutions tout-en-un avec tableau de bord sécurisé simplifient la gestion des paiements cb, du mobile money et du suivi en temps réel. Un dashboard comme celui de Kkiapay permet de suivre les taux de réussite par moyen de paiement, de filtrer les transactions par pays, d’identifier les périodes où les refus augmentent et de mettre en place des actions correctives (par exemple, ajuster les messages de paiement ou contacter la banque partenaire).
- Les liens de paiement et facturation en ligne complètent ces intégrations en permettant d’encaisser des clients sans site e-commerce, via un simple lien partagé par email, SMS ou WhatsApp. C’est particulièrement utile pour les prestataires de services, les écoles, les cabinets de conseil ou les commerces qui se digitalisent progressivement. Kkiapay permet de générer ce type de lien en quelques secondes depuis le tableau de bord.
Pas besoin de gros budgets ni de compétences avancées: les solutions locales, pensées pour l’Afrique de l’Ouest, proposent des interfaces multilingues, une compatibilité mobile-first et un support accessible. Pour les équipes techniques, une API documentée permet d’adapter le paiement cb à des besoins spécifiques, tout en gardant un contrôle total via un tableau de bord sécurisé. Kkiapay se positionne précisément sur cette promesse d’accessibilité technique et de compréhension fine des réalités locales (connexion instable, devices variés, multi-devises).
| Option d’intégration | Niveau technique requis | Souplesse de personnalisation | Cas d’usage idéal |
|---|---|---|---|
| API Kkiapay | Moyen à avancé (développeur recommandé) | Très élevée (parcours sur-mesure, automatisations) | Applications web et mobiles, plateformes SaaS, marketplaces |
| Plugins CMS | Faible (configuration via interface graphique) | Moyenne (personnalisation via options du plugin) | Boutiques WooCommerce, Shopify, Prestashop et sites vitrines |
| Tableau de bord + liens de paiement | Très faible (aucun développement nécessaire) | Limitée mais suffisante pour la facturation en ligne | Prestataires de services, écoles, associations, TPE en phase de test |
Sécurité et confiance: comment rassurer vos clients et réduire les refus de transactions?
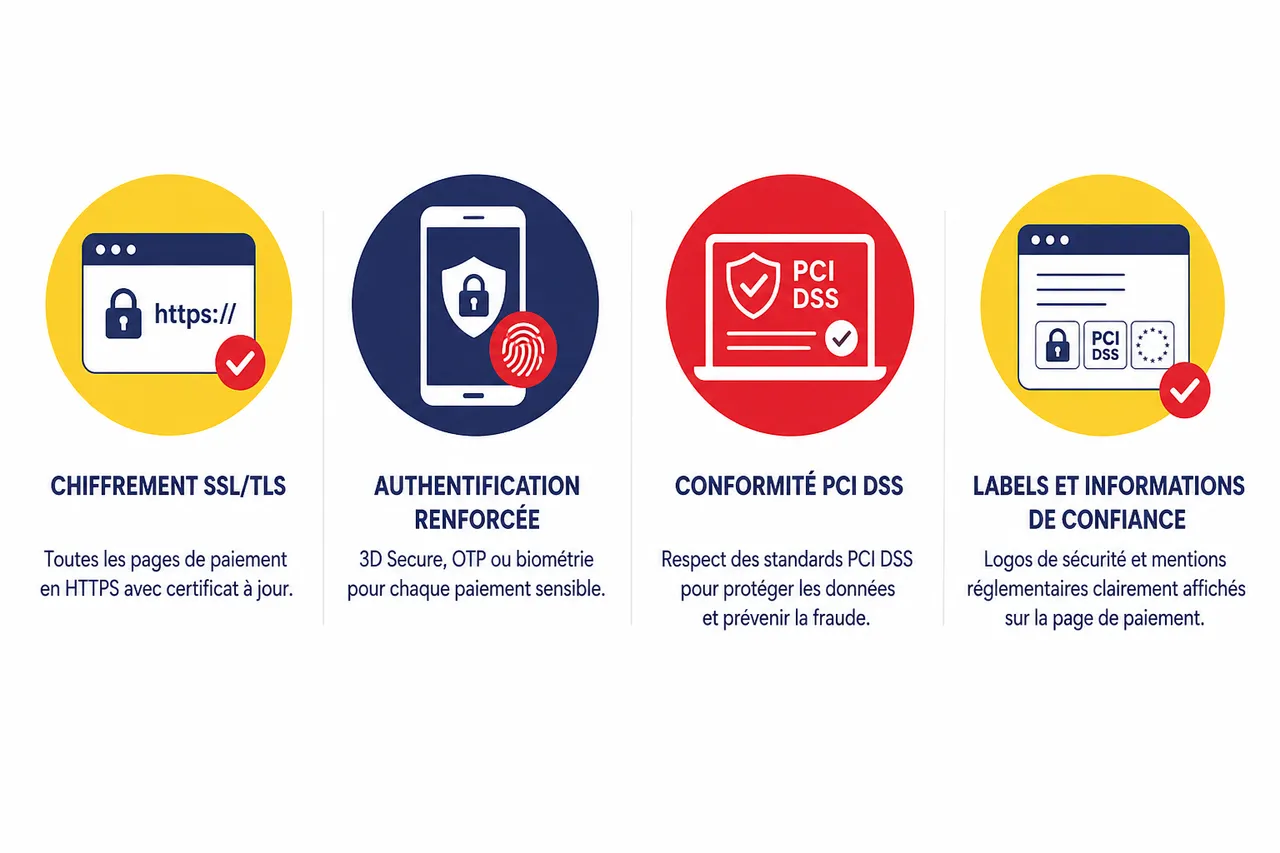
La sécurité est au cœur de la réussite d’un paiement cb en ligne. Les clients, de plus en plus avertis, veulent être certains que leurs données et leur argent sont protégés à chaque étape. De leur côté, les régulateurs imposent désormais des standards élevés, inspirés des meilleures pratiques internationales, afin de limiter la fraude tout en favorisant l’adoption des paiements numériques.
Bonnes pratiques de sécurité pour le paiement cb
- Utiliser systématiquement des certificats SSL/TLS pour chiffrer les échanges entre le client et le site. Concrètement, cela signifie que toutes les pages de paiement doivent être accessibles uniquement en https, avec un certificat à jour, délivré par une autorité de confiance. Au-delà de la conformité réglementaire, un cadenas visible dans le navigateur réduit la peur de saisir son numéro de carte, surtout pour les nouveaux clients.
- Activer l’authentification renforcée (3D Secure, OTP, biométrie) pour chaque paiement sensible. En Europe, l’authentification forte a permis de réduire le taux de fraude sur les paiements internet à environ 0,15 % en valeur, ce qui illustre l’efficacité de ces mécanismes. En Afrique de l’Ouest, Kkiapay intègre ces standards de manière progressive, en tenant compte de la réalité réseau et des capacités des banques locales, afin d’éviter que la sécurité n’entraîne trop de frictions.
- Afficher clairement les labels de sécurité et les informations réglementaires sur la page de paiement. Logos PCI DSS, mentions CNIL ou équivalents locaux, références à la BCEAO ou à d’autres autorités, ainsi que la présence visible de la marque Kkiapay contribuent à rassurer les utilisateurs. Une courte phrase expliquant que les données sont chiffrées et non stockées par le commerçant peut faire la différence entre un achat confirmé et un panier abandonné.
- Stocker les données sensibles de manière sécurisée ou recourir à la tokenisation pour minimiser les risques de fuite. La tokenisation consiste à remplacer le numéro de carte par un jeton unique inutilisable en dehors du système de paiement. Cela permet, par exemple, de proposer un paiement en un clic lors d’un second achat, sans exposer la carte à des risques supplémentaires. Kkiapay offre ce type de fonctionnalité pour les marchands qui gèrent des abonnements ou des commandes récurrentes.
- Mettre en place des contrôles antifraude dynamiques, comme la détection d’achats inhabituels, la limitation des tentatives de paiement répétées ou le blocage automatique de certaines combinaisons pays/montant. En s’appuyant sur les données agrégées de milliers de transactions, une plateforme comme Kkiapay peut identifier des schémas suspects et ajuster les règles de filtrage en continu, sans nécessiter une surveillance permanente de la part du commerçant.
Les commerçants qui suivent ces bonnes pratiques voient une amélioration tangible de leurs résultats. Par exemple, un site d’accessoires électroniques à Abidjan a réduit de 20 % les abandons de panier en mettant en avant les logos de sécurité et en activant le 3D Secure. L’effet combiné de la pédagogie (explication du processus) et de la protection technique (authentification forte) a permis d’augmenter la confiance des clients sans dégrader l’expérience.
Réduire les refus de transactions: causes et solutions concrètes
- Erreurs de saisie et formulaires peu lisibles: une grande partie des refus provient de simples erreurs de saisie (numéro incomplet, date expirée, CVV incorrect). Proposer un formulaire clair, avec des champs bien séparés, des indications sur le format attendu et des messages d’erreur précis réduit drastiquement ce type d’échec. Kkiapay fournit des composants d’interface optimisés pour limiter ces erreurs, en particulier sur mobile.
- Limitations géographiques et suspicion de fraude: certaines banques bloquent par défaut les paiements en ligne internationaux ou les transactions jugées atypiques (pays différent, montant inhabituel). Les plateformes connectées aux réseaux bancaires africains, comme Kkiapay, travaillent à optimiser le routage des transactions et à partager des informations de risque agrégées, afin de réduire les faux positifs et d’augmenter le taux d’acceptation sans sacrifier la sécurité.
- Problèmes techniques (coupures internet, latence élevée, pannes ponctuelles): les temps de réponse trop longs ou les interruptions réseau conduisent souvent à des transactions incomplètes. Une infrastructure résiliente, avec des serveurs répartis géographiquement et des mécanismes de reprise automatique, contribue à limiter ces situations. Kkiapay s’appuie sur une architecture cloud redondante pour garantir une haute disponibilité des services, y compris lors des pics de trafic.
- Paramétrage trop strict des règles antifraude: un système de filtrage trop agressif peut rejeter des transactions légitimes, en particulier pour les nouveaux clients ou les montants élevés. Il est donc essentiel de calibrer ces règles de manière progressive, en analysant les données disponibles dans le tableau de bord. Kkiapay accompagne les marchands dans ce travail d’ajustement, en proposant des recommandations basées sur les tendances observées.
- Manque de communication avec le client en cas d’échec: un refus non expliqué laisse un sentiment d’injustice et peut détourner le client vers la concurrence. Un message clair, assorti de suggestions (essayer un autre moyen de paiement, contacter sa banque, vérifier ses plafonds) transforme au contraire l’incident en opportunité de pédagogie. Les outils Kkiapay permettent de personnaliser ces messages selon la cause identifiée.
Contrairement à ce qu’on croit souvent, la majorité des refus ne sont pas dus à un manque de fonds, mais à des vérifications de sécurité ou à des intégrations techniques incomplètes. Avec une solution adaptée et un suivi régulier des indicateurs (taux d’acceptation, taux de fraude, durée moyenne de transaction), il est possible de transformer ces freins en avantage concurrentiel, en montrant aux clients que leur sécurité est prise au sérieux.
| Cause principale de refus | Impact sur le client | Action corrective recommandée | Rôle de Kkiapay |
|---|---|---|---|
| Erreur de saisie | Frustration, répétition inutile des tentatives | Formulaire ergonomique, messages d’erreur clairs, validation des champs en temps réel | Fourniture de composants front-end optimisés, documentation UX |
| Blocage bancaire de sécurité | Incompréhension, impression de rejet par le commerçant | Information explicite, conseil de contacter la banque, proposition d’un autre moyen de paiement | Dialogue avec les banques partenaires, optimisation du routage des transactions |
| Coupure réseau ou lenteur | Transaction sans confirmation, doute sur le débit du compte | Systèmes de reprise automatique, envoi de notifications claires, vérification du statut de paiement | Infrastructure cloud résiliente et monitoring en temps réel |
Nouvelle donne des paiements numériques: où se situe le paiement cb dans l’écosystème africain?
Place du paiement cb face au mobile money dans l’UEMOA
Dans l’UEMOA, la monnaie électronique représente environ 98 % des transactions électroniques en volume, laissant à la carte bancaire une part d’environ 2 %. Ce chiffre peut donner l’impression que la CB est marginale, mais il masque une réalité différente: les cartes concentrent une part significative des montants élevés et servent de passerelle naturelle vers les paiements internationaux. Pour un e-commerçant, intégrer la CB avec Kkiapay ne signifie pas concurrencer le mobile money, mais compléter cet usage en captant des paniers plus importants et des clients plus diversifiés.
Évolution des cartes bancaires et de l’inclusion financière
Les dernières données de la région montrent une progression continue du nombre de cartes bancaires, avec plus de 8 millions de cartes en circulation et une montée en puissance des cartes sans contact. Parallèlement, l’inclusion financière progresse, avec plus de 248 millions de comptes de monnaie électronique recensés dans l’UEMOA et un taux d’inclusion supérieur à 70 %. Dans ce contexte, proposer le paiement cb via une solution comme Kkiapay permet de se positionner à l’avant-garde de cette double dynamique: bancarisation classique et finance numérique.
Tendances internationales en matière de sécurité et de fraude
Les observatoires européens de la sécurité des moyens de paiement indiquent que le taux de fraude sur les cartes en ligne a atteint un plus bas historique grâce à la généralisation de l’authentification forte et à l’amélioration des outils de détection. Pour les marchands africains, s’aligner sur ces standards via un partenaire comme Kkiapay permet non seulement de rassurer les clients locaux, mais aussi de gagner la confiance des clients internationaux, habitués à ces niveaux de sécurité.
Attentes des clients en 2026 sur les parcours de paiement
En 2026, les utilisateurs africains attendent des parcours de paiement proches des standards mondiaux: réduction du nombre d’étapes, possibilité de mémoriser un moyen de paiement, compatibilité mobile-first, transparence sur les frais. Un parcours fragmenté ou une interface vieillissante peuvent faire perdre une vente même si le produit est attractif. Kkiapay accompagne les marchands dans la modernisation de ces parcours, en proposant des interfaces adaptatives et des options comme le paiement en un clic pour les clients récurrents.
Impact des infrastructures de paiement instantané sur la CB
Dans plusieurs pays africains, des systèmes de paiement instantané interbancaire sont déployés pour fluidifier les transferts entre banques et fintechs. Ces infrastructures réduisent les délais de règlement et améliorent la disponibilité des fonds, ce qui renforce indirectement la confiance dans les paiements cb en ligne. En s’interfaçant avec ces systèmes, Kkiapay peut proposer des délais de versement plus courts, ce qui améliore la trésorerie des marchands et les incite à développer davantage leurs ventes en ligne.
| Élément de contexte | Chiffre clé | Implication pour les e-commerçants |
|---|---|---|
| Part de la monnaie électronique dans l’UEMOA | Environ 98 % des transactions électroniques | Nécessité d’intégrer mobile money et CB pour couvrir l’ensemble des usages |
| Cartes bancaires en circulation | Plus de 8 millions de cartes dans l’UEMOA | Base de clients bancarisés à exploiter pour les achats en ligne |
| Taux de fraude sur les cartes en ligne (Europe) | Environ 0,15 % en valeur grâce à l’authentification forte | Les standards de sécurité les plus élevés deviennent la norme attendue |
FAQ sur le paiement cb en ligne en Afrique de l’Ouest
Pourquoi une transaction cb peut-elle être refusée?
Voici les principales raisons:
- Solde insuffisant sur le compte du client: dans ce cas, la banque rejette simplement la demande d’autorisation car les fonds disponibles ne couvrent pas le montant de l’achat. Il est utile de rappeler au client de vérifier ses plafonds de paiement en ligne et l’état de son compte avant de réessayer.
- Blocage de sécurité suite à une suspicion de fraude ou à une tentative inhabituelle: une transaction réalisée depuis un pays ou un appareil inhabituel peut être filtrée automatiquement. Encourager le client à vérifier les notifications de sa banque et, si nécessaire, à lever la restriction permet souvent de débloquer la situation.
- Incompatibilité entre la carte et la plateforme du commerçant: certaines cartes ne sont pas activées pour les paiements en ligne ou ne sont pas supportées par certains réseaux. Une solution comme Kkiapay, qui travaille avec plusieurs réseaux et banques régionales, limite ce type de blocage en offrant une meilleure interopérabilité.
- Restrictions géographiques imposées par la banque émettrice: pour des raisons de conformité, certaines banques restreignent les paiements vers certains pays ou types de marchands. Informer les clients de cette possibilité et leur suggérer de contacter leur banque aide à clarifier la situation.
- Erreurs de saisie dans le formulaire de paiement: un chiffre manquant ou un CVV incorrect suffisent à entraîner un refus. D’où l’importance d’un design de formulaire soigné, avec des validations en temps réel et des messages d’erreur explicites.
Des plateformes comme Kkiapay, qui traitent les transactions localement et collaborent avec les banques de la région, permettent de réduire significativement ces blocages et d’offrir plus de fluidité aux clients. Elles agissent comme un intermédiaire intelligent, capable de comprendre les codes de refus et de proposer des optimisations adaptées.
Quels sont les frais liés au paiement cb?
Les frais varient selon la solution utilisée, le volume de transactions et les accords bancaires. Il est recommandé de privilégier la transparence et de bien comprendre la structure tarifaire avant de s’engager.
- Frais par transaction (montant fixe, pourcentage ou mix des deux): certaines plateformes facturent un montant fixe par transaction, d’autres un pourcentage du montant payé, et certaines combinent les deux. Par exemple, un schéma courant consiste à appliquer un pourcentage dégressif en fonction du volume mensuel, ce qui incite les marchands à augmenter leurs ventes en ligne.
- Frais annexes (rejets, virements, change): au-delà des frais de base, des coûts supplémentaires peuvent s’appliquer pour les rejets de paiements, les remboursements ou les virements vers le compte bancaire du marchand. Il est important de vérifier ces éléments pour éviter les mauvaises surprises et intégrer ces coûts dans la structure de marge.
- Frais de mise en service et d’abonnement: certaines solutions facturent des frais d’installation ou un abonnement mensuel, en échange de fonctionnalités avancées (support prioritaire, reporting détaillé, fonctionnalités spécifiques). Kkiapay adopte une approche adaptée aux réalités africaines, en proposant des modèles tarifaires flexibles pour les TPE, PME et grandes entreprises.
- Frais de change pour les paiements internationaux: lorsqu’un client paie dans une devise différente, des frais de conversion peuvent s’appliquer. Une solution comme Kkiapay aide à clarifier ces aspects en permettant d’afficher le montant final dans la devise locale et en centralisant les flux multi-devises dans un même tableau de bord.
Comment choisir la meilleure solution de paiement cb?
- Compatibilité avec vos clients cibles (CB, mobile money, paiements internationaux): une solution pertinente doit couvrir les moyens de paiement préférés de vos clients. Dans de nombreux pays d’Afrique de l’Ouest, cela signifie combiner CB, mobile money et solutions locales comme Wave. Kkiapay a été conçu précisément pour orchestrer ces différents canaux au sein d’une même interface.
- Facilité d’intégration et qualité du support: une API claire, des plugins pour les principaux CMS et un support technique réactif sont des critères décisifs. Une intégration qui se fait en quelques jours plutôt qu’en plusieurs semaines permet de lancer plus vite ses ventes en ligne et d’itérer rapidement en fonction des retours clients. Kkiapay met à disposition de la documentation, des environnements de test et un accompagnement personnalisé.
- Tableau de bord sécurisé et data en temps réel: disposer d’un dashboard pour suivre les paiements, détecter les anomalies et analyser les performances par canal est indispensable. Un tel outil permet, par exemple, de comparer le taux d’acceptation CB vs mobile money, d’identifier les heures de pointe ou de mesurer l’impact d’une campagne marketing sur les ventes.
- Fiabilité de l’acteur et ancrage local: choisir un prestataire qui comprend les réglementations régionales, parle la langue de vos équipes et connaît les banques locales augmente les chances de succès. Kkiapay, en tant que solution labellisée dans la région, offre cet ancrage tout en intégrant les meilleures pratiques internationales en matière de sécurité et de performance.
Une bonne information sur les fonctionnalités et le support permet d’éviter les mauvaises surprises et d’offrir la meilleure expérience client possible. En prenant le temps de comparer les offres, de tester les parcours et de suivre les bons indicateurs, le paiement cb devient un levier stratégique plutôt qu’une simple fonction technique.
Faire du paiement cb un levier pour votre croissance
Intégrer le paiement cb de façon fluide et sécurisée, c’est ouvrir la voie à une croissance durable. Vous facilitez l’accès à vos produits ou services, vous inspirez confiance et vous dynamisez vos ventes en ligne. Les solutions pensées pour le marché africain, comme Kkiapay, permettent une intégration rapide, une sécurité optimale et une gestion centralisée des paiements, tout en s’adaptant à la réalité de votre entreprise.
- Ouvrir votre activité à une clientèle plus large et plus diversifiée: en acceptant les paiements cb, mobile money et Wave via une même plateforme, vous rendez vos produits accessibles à la fois aux clients locaux, aux diasporas et aux clients internationaux. Un étudiant basé à Dakar peut ainsi payer sa formation en CB, alors qu’un client à Cotonou privilégiera le mobile money, sans que vous ayez à gérer plusieurs systèmes techniques distincts.
- Miser sur la sécurité et la transparence pour réduire les refus et fidéliser: plus les clients perçoivent que leurs données sont protégées et que les règles sont claires, plus ils sont enclins à revenir. Mettre en avant les mesures de sécurité, expliquer les éventuels frais dès le départ et proposer plusieurs options en cas de refus (autre carte, mobile money, lien de paiement) améliore directement la satisfaction et la rétention.
- Profiter d’outils évolutifs, d’un support local et d’une intégration simplifiée: en travaillant avec un partenaire comme Kkiapay, vous bénéficiez d’une plateforme qui évolue au rythme du marché (nouveaux moyens de paiement, nouvelles exigences réglementaires, nouveaux pays couverts). Cela vous permet de concentrer vos ressources sur votre cœur de métier, tout en sachant que votre infrastructure de paiement reste à jour.
- Exploituer les données pour piloter la stratégie commerciale: les informations collectées via le tableau de bord (moyens de paiement préférés, heures de transaction, fréquence d’achat) deviennent un outil précieux pour ajuster vos campagnes marketing, adapter vos horaires de service client ou décider d’ouvrir un nouveau marché. En ce sens, le paiement cb n’est pas seulement un canal d’encaissement, mais aussi une source stratégique de connaissance client.
Prenez le temps d’explorer les solutions locales et sécurisées dès aujourd’hui. Offrez à vos clients une expérience d’achat en ligne sans friction, et transformez chaque paiement cb en opportunité de fidélisation et de succès pour votre activité. En vous appuyant sur un partenaire comme Kkiapay, vous placez le paiement au service de votre stratégie de croissance, plutôt que de le subir comme une contrainte technique.