Choisir une carte bancaire adaptée à votre activité en Afrique de l’Ouest peut transformer votre gestion financière ou vous coûter cher en frais cachés et en transactions bloquées. Entre les limites de plafond, les devises non supportées et les risques de fraude, beaucoup d’entrepreneurs et e-commerçants perdent du temps et de l’argent faute d’outils fiables.
Avec des solutions comme kkiapay, qui intègre paiements par carte bancaire, mobile money et API sécurisées, vous gagnez en fluidité et en contrôle sur vos transactions en ligne. Ce guide vous aide à comparer les offres, sécuriser vos opérations et choisir la carte qui soutient réellement votre croissance.
Introduction à la carte bancaire et son importance en Afrique de l’Ouest
Définition et évolution de la carte bancaire
La carte bancaire est aujourd’hui au cœur de la gestion financière, aussi bien pour un usage personnel que professionnel. Elle simplifie les paiements électroniques, les achats en ligne et les retraits d’espèces, et son adoption ne cesse de croître en Afrique de l’Ouest. Cette montée en puissance s’explique par la transformation digitale des services financiers, la progression du e-commerce et l’apparition de solutions de paiement pensées pour les réalités locales.
Des géants mondiaux comme Visa et Mastercard côtoient désormais des acteurs régionaux, tandis que les banques locales innovent avec des cartes prépayées accessibles même à ceux qui n’ont pas de compte bancaire classique. Cette démocratisation a ouvert la porte à de nombreux entrepreneurs pour accepter des paiements digitaux, quel que soit leur niveau d’infrastructure bancaire.
Pourquoi la carte bancaire est-elle essentielle en 2026?
En 2026, la carte bancaire s’est imposée comme le pilier incontournable du paiement sécurisé et rapide. Pour les entrepreneurs et e-commerçants, elle ouvre l’accès à de nouveaux marchés, limite la manipulation de cash et garantit une traçabilité complète des transactions. Accepter la carte bancaire n’est plus un luxe, mais un critère essentiel pour inspirer confiance et convertir un maximum de visiteurs en clients.
- La carte bancaire est aujourd’hui accessible à tous, des grandes entreprises aux freelances. Dans l’UEMOA, les indicateurs d’inclusion financière montrent une progression régulière du nombre de cartes adossées à un compte bancaire et de cartes prépayées, ce qui facilite l’accès aux paiements digitaux pour les petites structures.
- Elle n’est plus réservée à une élite, mais s’adresse aussi aux PME, startups et travailleurs indépendants. Combinée à des solutions comme kkiapay, la carte devient un outil opérationnel du quotidien, et non un simple produit bancaire, grâce à la possibilité d’accepter des paiements en ligne dès les premiers jours d’activité.
Fonctionnement et types de cartes bancaires disponibles
Cartes de débit, de crédit et prépayées: quelles différences?
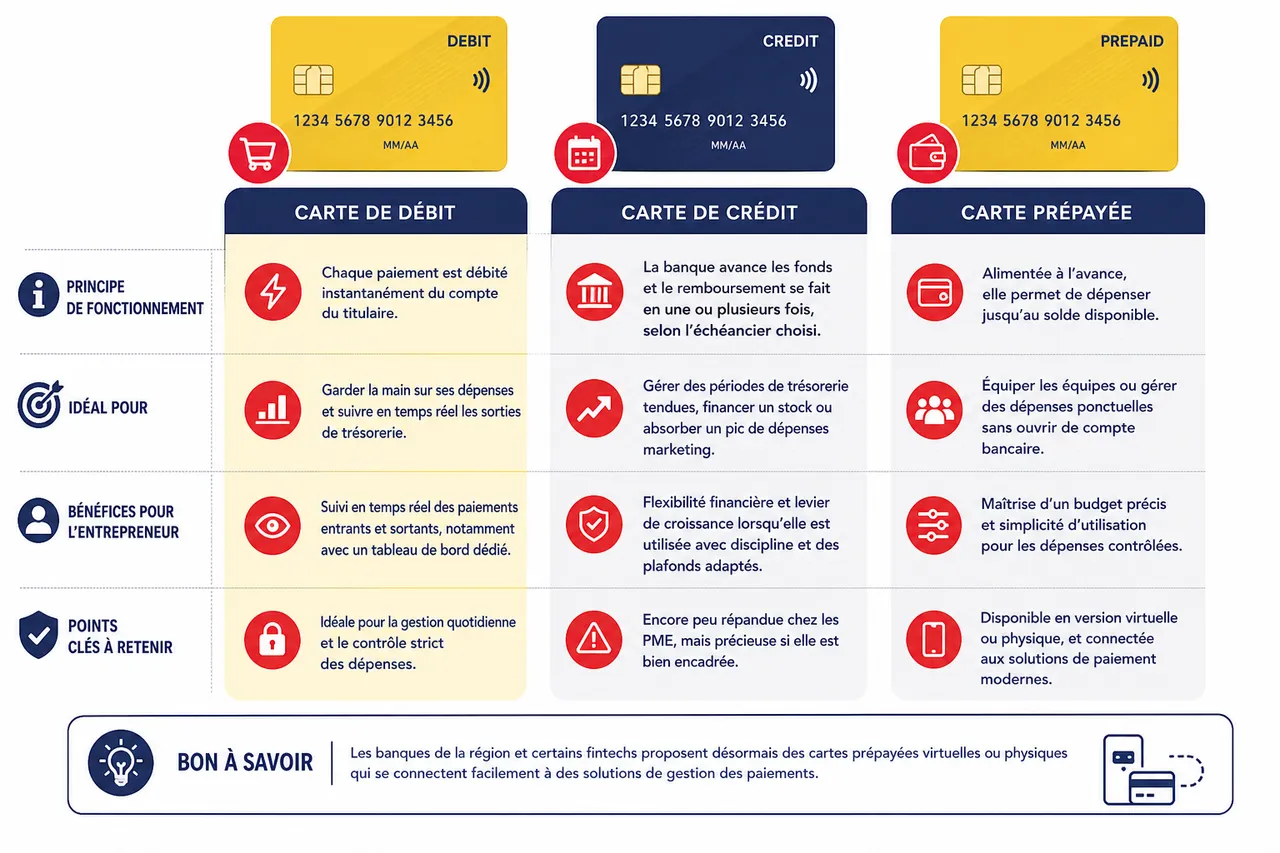
En Afrique de l’Ouest, trois grandes familles de cartes bancaires répondent à des besoins variés:
- Carte de débit: chaque paiement est débité instantanément du compte du titulaire. C’est la solution idéale pour garder la main sur ses dépenses et éviter les mauvaises surprises en fin de mois. Pour un entrepreneur, une carte de débit liée au compte professionnel permet de suivre en temps réel les sorties de trésorerie, surtout lorsqu’un tableau de bord comme celui de kkiapay consolide les paiements entrants et sortants.
- Carte de crédit: ici, la banque avance les fonds et le remboursement se fait en une ou plusieurs fois, selon l’échéancier choisi. Encore peu répandue chez les PME en Afrique de l’Ouest, elle offre néanmoins une solution précieuse pour gérer des périodes de trésorerie tendues, financer un stock ou absorber un pic de dépenses marketing. Utilisée avec discipline et des plafonds adaptés, elle devient un levier de flexibilité plutôt qu’une source de surendettement.
- Carte prépayée: alimentée à l’avance, elle permet de maîtriser un budget précis sans ouvrir de compte bancaire. C’est l’arme secrète des entrepreneurs qui veulent équiper leurs équipes ou gérer des dépenses ponctuelles en toute simplicité. Les banques de la région et certains fintechs proposent désormais des cartes prépayées virtuelles ou physiques qui se connectent facilement à des solutions comme kkiapay, ce qui permet d’utiliser ces cartes pour payer des abonnements SaaS, des campagnes publicitaires ou des prestataires à l’étranger.
Votre choix dépendra du type d’activité, du volume de transactions et du niveau de contrôle souhaité sur les finances. Prenons l’exemple d’une startup tech basée à Dakar : elle a opté pour des cartes prépayées pour faciliter les abonnements à des outils en ligne, tout en fixant des limites claires pour chaque collaborateur.
Les cartes prépayées sont particulièrement pratiques pour les PME, les startups et les équipes mobiles ou réparties sur plusieurs sites. Associées à un outil de reporting comme celui de kkiapay, elles permettent de suivre les dépenses par projet ou par équipe, de bloquer instantanément une carte en cas de problème et de réallouer les budgets en quelques clics.
Critères de choix d’une carte bancaire pour une entreprise
Au-delà du type de carte, plusieurs critères doivent être analysés avant de signer un contrat bancaire, surtout pour une entreprise exposée aux paiements internationaux et en ligne.
- Frais et commissions: il est essentiel d’évaluer les frais de tenue de compte, de retrait, de paiement en ligne et de change de devises. Dans le contexte des paiements transfrontaliers, certains entrepreneurs rapportent que des écarts de quelques pourcents sur les frais de change peuvent représenter plusieurs centaines d’euros par mois. Une solution comme kkiapay aide à visualiser ces coûts en agrégeant les transactions et en permettant de comparer les conditions de différentes cartes.
- Plafonds et limites opérationnelles: les plafonds de paiement et de retrait doivent être compatibles avec le volume de transactions de l’entreprise. Un e-commerçant qui réalise des ventes élevées peut se retrouver bloqué si sa carte a un plafond trop bas pour régler ses fournisseurs ou acheter de la publicité. Il est utile de négocier des plafonds adaptés et de les coupler à des outils de contrôle comme les alertes temps réel de kkiapay.
- Assurances et services associés: certaines cartes incluent des assurances voyage, des garanties sur les achats ou des services d’assistance juridique. Pour un entrepreneur qui se déplace fréquemment ou qui réalise des achats de matériel, ces services peuvent réduire les risques financiers. La carte doit être considérée comme un package global, et pas seulement comme un moyen de paiement isolé.
- Compatibilité avec les solutions de paiement locales: en Afrique de l’Ouest, la carte ne doit pas fonctionner en silo. Les banques qui s’intègrent facilement avec des plateformes comme kkiapay, qui gère la carte, le mobile money et Wave, offrent un avantage concret, car le commerçant peut accepter les paiements de ses clients avec un seul point de gestion.
- Fonctionnalités de sécurité: la présence d’authentification forte, de 3D Secure, de notifications en temps réel et de la possibilité de verrouiller la carte via une application est devenue incontournable. Les rapports récents sur la fraude montrent qu’une authentification forte réduit significativement le taux de fraude sur les paiements à distance, ce qui justifie de privilégier des cartes et des solutions comme kkiapay qui intègrent ces mécanismes.
Utilisation des cartes bancaires pour les paiements en ligne et en entreprise
Processus d’intégration des paiements par carte bancaire
Intégrer le paiement par carte bancaire à un site e-commerce ou une application mobile est devenu beaucoup plus simple grâce à des solutions comme kkiapay. Avec une interface intuitive, des API robustes et un accompagnement sur mesure, kkiapay permet aux entrepreneurs d’activer les paiements en ligne sans prise de tête.
En pratique, il suffit de quelques heures pour connecter sa boutique, accéder à un tableau de bord sécurisé et proposer à ses clients le paiement par carte bancaire, mobile money ou portefeuille électronique. Cette facilité d’intégration fait la différence : Junior GANTIN, e-commerçant, a constaté que ses taux de conversion ont bondi dès lors que les clients pouvaient payer sans quitter son site web.
- Intégration technique simplifiée: les développeurs peuvent utiliser les SDK et API de kkiapay pour intégrer les paiements par carte directement dans le tunnel de commande, avec des pages de paiement responsives et adaptées au mobile. Cela réduit le taux d’abandon de panier et permet de proposer une expérience proche des standards internationaux.
- Configuration des moyens de paiement: le marchand choisit les cartes acceptées (Visa, Mastercard, cartes régionales), active le mobile money et Wave, puis définit des règles de routage des paiements. Par exemple, les petites transactions locales peuvent être orientées vers le mobile money, tandis que les paiements internationaux passent par la carte, ce qui optimise les frais et la rapidité.
- Suivi et optimisation des performances: grâce au tableau de bord de kkiapay, l’entrepreneur suit les taux de paiement réussi, les refus de carte et les tentatives de fraude. Cette vision consolidée permet d’identifier les banques qui refusent le plus souvent les transactions, d’ajuster la communication vers les clients et de tester différentes combinaisons de moyens de paiement pour atteindre les meilleurs résultats.
Avantages pour les entrepreneurs et e-commerçants
- Élargir son marché: la carte bancaire reste le moyen préféré pour les achats en ligne, surtout auprès d’une clientèle internationale. Un e-commerçant béninois qui vend des formations ou des produits physiques vers l’Europe, l’Amérique ou l’Asie va bénéficier de la familiarité de la carte pour ses clients, ce qui rassure et simplifie la conversion. En combinant carte et mobile money via kkiapay, il peut toucher à la fois les clients locaux et internationaux.
- Simplifier la gestion: chaque transaction est automatiquement enregistrée, ce qui facilite la comptabilité et la réconciliation bancaire. Au lieu de manipuler des reçus papier et des dépôts en espèces, l’entrepreneur dispose de rapports détaillés par jour, par produit ou par canal de paiement. Les exports proposés par kkiapay peuvent être intégrés dans les outils de comptabilité ou les feuilles de calcul, réduisant le temps passé à rapprocher les comptes.
- Réduire les risques liés à la gestion du cash: la manipulation d’espèces expose l’entreprise aux pertes, aux vols et aux erreurs de caisse. En basculant sur la carte bancaire et les paiements digitaux, l’entrepreneur diminue ces risques et limite les déplacements vers les agences bancaires. La combinaison de la carte et du mobile money, gérée depuis kkiapay, permet de maintenir un niveau de sécurité élevé tout en restant proche des habitudes de paiement des clients.
- Bénéficier de paiements sécurisés et instantanés: les paiements par carte sont généralement confirmés en quelques secondes, avec l’émission de reçus automatiques pour chaque opération. Cette rapidité est essentielle pour les services à la demande, les plateformes d’e-learning ou les ventes flash. Des scénarios concrets montrent que le passage à un système de paiement par carte bien intégré peut faire passer le taux de paiement réussi de 60 % à plus de 90 %.
Comme le souligne Aminath KPADONOU : « Kkiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. » Ce retour d’expérience illustre à quel point une solution bien intégrée peut booster la confiance des clients et l’efficacité opérationnelle.
Avec kkiapay, l’intégration du paiement par carte bancaire est accessible même sans expertise technique avancée, et un support dédié accompagne chaque étape. L’équipe kkiapay aide à configurer les moyens de paiement, à tester le processus de bout en bout et à interpréter les données, ce qui permet d’optimiser rapidement le tunnel de conversion.
Sécurité et bonnes pratiques pour l’utilisation des cartes bancaires
Principaux risques et menaces en 2026
La sécurité autour de la carte bancaire reste une préoccupation majeure. En 2026, les menaces les plus courantes incluent :
- Le phishing: des cybercriminels tentent d’obtenir les coordonnées bancaires via de faux sites ou emails. Les campagnes de phishing sont souvent très ciblées, avec des messages imitant les logos de banques ou de plateformes de paiement. Les entrepreneurs doivent former leurs équipes à reconnaître ces signaux (adresses web suspectes, fautes de frappe, demandes urgentes) et rappeler qu’aucun fournisseur sérieux ne demande le code PIN ou des données complètes de carte.
- La fuite de données: en cas d’attaque sur une plateforme de paiement ou un terminal compromis, les informations de carte peuvent être exposées. Les normes de sécurité industrielles, comme la certification PCI-DSS, visent justement à réduire ces risques en imposant des règles strictes de chiffrement, de stockage et de transmission des données. Les solutions comme kkiapay se positionnent sur ce standard pour offrir aux marchands une infrastructure alignée sur les exigences internationales.
- L’utilisation frauduleuse après vol ou perte de carte: si l’authentification forte n’est pas activée, une carte volée peut être utilisée pour des paiements à distance ou des retraits. En Europe, les chiffres récents montrent que le taux de fraude sur les paiements par carte reste très faible en valeur (de l’ordre de quelques centièmes de pourcent), mais les montants en jeu sont significatifs. Cela rappelle qu’il est indispensable de combiner les protections bancaires et les outils de surveillance des transactions proposés par des plateformes comme kkiapay.
Les conséquences sont à la fois financières et réputationnelles : une seule faille peut entamer la confiance de la clientèle et coûter cher à l’entreprise. Les rapports de banques centrales soulignent que, même si les taux de fraude restent bas, les montants totaux de fraude dépassent parfois plusieurs milliards d’euros, ce qui montre que la vigilance doit rester constante.
Bonnes pratiques et solutions pour sécuriser ses paiements
- Opter pour des solutions de paiement certifiées: choisir une solution certifiée PCI-DSS et conforme aux exigences des autorités de régulation garantit que les données de carte sont traitées dans un environnement sécurisé. Pour un e-commerçant, le fait de déléguer la gestion des données sensibles à une plateforme comme kkiapay réduit la surface d’attaque de son propre système et simplifie la conformité.
- Activer la double authentification: la double authentification (par SMS, application mobile ou biométrie) pour les transactions sensibles a démontré son efficacité en Europe, avec une baisse notable des fraudes sur les paiements à distance après sa généralisation. Pour les clients de la région, s’habituer à valider leurs paiements par un second facteur renforce la sécurité sans allonger excessivement le processus d’achat.
- Mettre en place des alertes automatiques: des alertes par SMS ou email pour chaque transaction, ou pour les transactions dépassant un certain montant, permettent de détecter rapidement les opérations suspectes. Le tableau de bord de kkiapay peut aussi jouer ce rôle en mettant en avant les anomalies de comportement, comme une hausse soudaine de tentatives de paiement refusées ou un changement de pays d’origine des transactions.
- Sensibiliser les équipes aux risques: les meilleurs outils ne suffisent pas sans une culture de sécurité. Il est utile d’organiser des sessions de formation régulières sur le phishing, la gestion des mots de passe et la protection des terminaux de paiement. Une PME ivoirienne a par exemple observé une baisse de 80 % des tentatives de fraude sur son site après avoir combiné une solution de paiement sécurisée avec une campagne de sensibilisation interne.
- Utiliser un tableau de bord sécurisé: privilégier les outils dotés d’un tableau de bord sécurisé, comme celui proposé par kkiapay, permet de surveiller en temps réel l’ensemble des transactions, de détecter les anomalies et de prendre des mesures immédiates (blocage de certains pays, réduction temporaire de plafonds, exigence de 3D Secure renforcé).
Les données publiées par les autorités européennes montrent que, même si le taux de fraude sur les cartes est historiquement bas (par exemple, quelques dizaines d’euros de fraude pour 100 000 euros de paiements), la valeur totale de la fraude peut atteindre plus de 4 milliards d’euros sur une année. Ces chiffres rappellent que la combinaison d’outils techniques et de bonnes pratiques reste indispensable.
Utiliser un mot de passe complexe, vérifier régulièrement ses relevés bancaires et désactiver immédiatement la carte en cas de doute sont des habitudes simples qui renforcent la sécurité au quotidien. En complément, le suivi des transactions via kkiapay offre une vision consolidée qui permet de repérer rapidement les opérations suspectes et de réagir avant qu’elles ne prennent de l’ampleur.
Comparaison: carte bancaire, mobile money et autres moyens de paiement
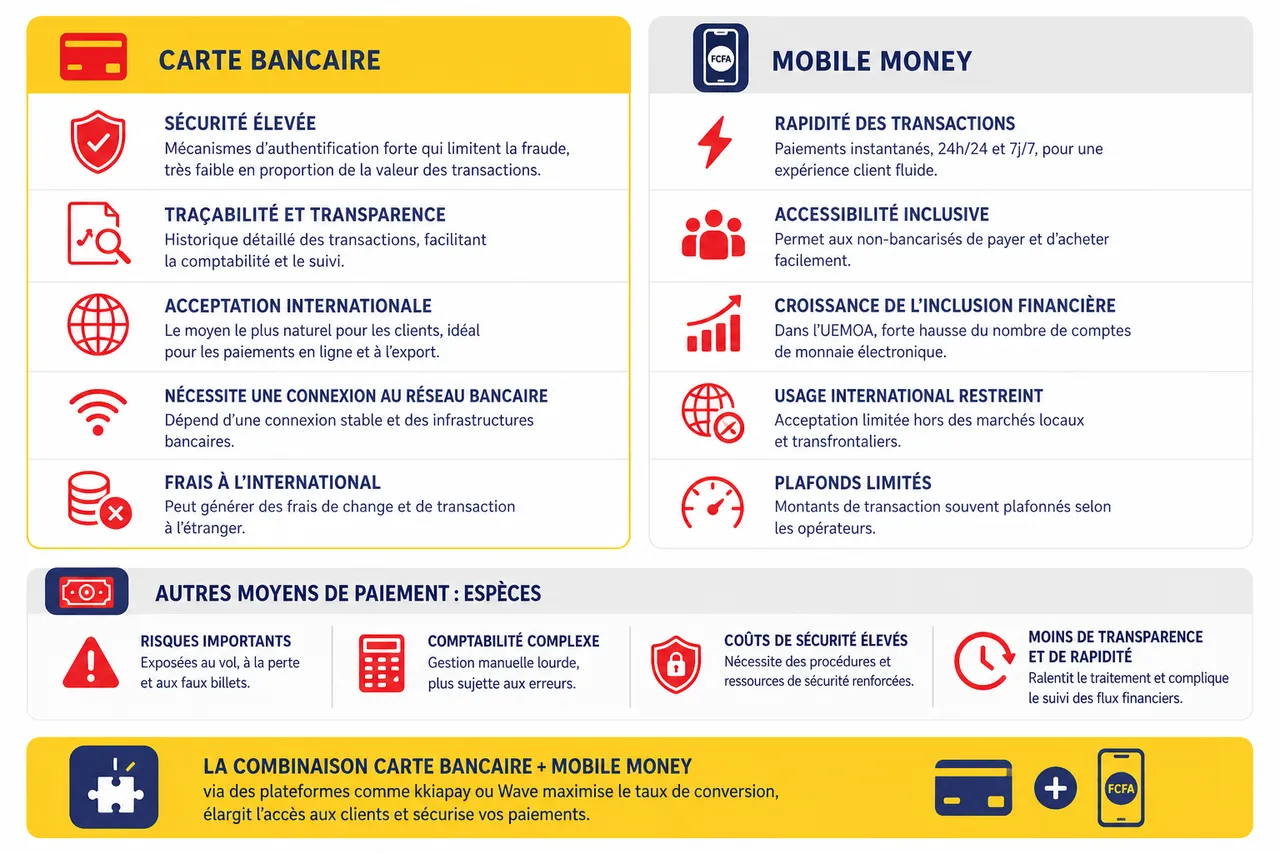
Forces et faiblesses des principaux moyens de paiement
- Carte bancaire: reconnue pour sa sécurité, sa traçabilité et son acceptation internationale, mais elle peut générer des frais à l’étranger et nécessite une connexion au réseau bancaire. Pour un e-commerçant qui exporte, la carte est souvent le moyen le plus naturel pour les clients, et les mécanismes d’authentification forte contribuent à limiter la fraude, qui reste très faible en proportion de la valeur des transactions.
- Mobile money: plébiscité pour sa rapidité et son accessibilité, il permet aux non-bancarisés de régler leurs achats, même si les plafonds restent souvent limités et l’usage international restreint. Dans l’UEMOA, les indicateurs d’inclusion financière montrent une croissance rapide du nombre de comptes de monnaie électronique, ce qui en fait un complément indispensable à la carte pour toucher des clients qui n’ont pas de compte bancaire traditionnel.
- Espèces: toujours utilisées, elles facilitent certains échanges mais restent risquées (vol, faux billets) et complexifient la gestion comptable. Les entreprises qui conservent une part importante de transactions en cash doivent investir dans des procédures de sécurité et de comptabilité plus lourdes, alors que la transition vers les paiements digitaux via carte et mobile money permet de gagner en transparence et en rapidité.
Des plateformes comme kkiapay ou Wave conjuguent carte bancaire et mobile money pour maximiser le taux de conversion et offrir plus de choix aux clients. En pratique, il n’est pas rare de voir des marchands passer d’un taux de paiement réussi de 60 % à plus de 90 % après avoir ajouté plusieurs moyens de paiement digitaux à leur site.
| Moyen de paiement | Points forts | Limites | Usage recommandé pour une entreprise |
|---|---|---|---|
| Carte bancaire | Acceptation internationale, sécurité renforcée, traçabilité des opérations, possibilité d’authentification forte. | Frais de change et de paiement à l’étranger, besoin de connexion au réseau bancaire, obligations de conformité élevées. | Idéale pour les ventes en ligne vers des clients urbains ou internationaux, les paiements B2B et les abonnements. |
| Mobile money | Accessibilité pour les populations non bancarisées, rapidité des transferts, adoption massive dans plusieurs pays de l’Afrique de l’Ouest. | Plafonds limités, couverture internationale restreinte, dépendance à la qualité du réseau télécom. | Recommandée pour les ventes locales, les micro-paiements et les services de proximité. |
| Espèces | Acceptation universelle, absence de dépendance technique, utilité pour les micro-transactions informelles. | Risque de vol, difficulté de traçabilité, coûts de gestion comptable plus élevés, pas de paiement à distance. | À réserver aux situations où les paiements digitaux ne sont pas possibles ou pour des clients très éloignés des services financiers. |
Comment choisir la bonne combinaison pour son entreprise?
Tout part de la connaissance de sa clientèle. Une boutique en ligne qui vise une clientèle urbaine et connectée a tout intérêt à proposer à la fois carte bancaire et mobile money. À l’inverse, une entreprise orientée B2B ou tournée vers l’export privilégiera la carte bancaire pour répondre aux attentes de partenaires internationaux.
Le retour d’expérience d’une plateforme d’e-learning au Burkina Faso est parlant: « Depuis l’intégration de plusieurs moyens de paiement, dont la carte bancaire et le mobile money via kkiapay, le taux de paiement réussi est passé de 60 % à 93 %. » Cette approche multi-canal permet de capter un maximum d’opportunités et de réduire les abandons de panier.
- Proposer plusieurs modes de paiement augmente la satisfaction client et réduit les abandons de panier. Les données issues de différents marchés montrent que les sites offrant au moins trois moyens de paiement digitaux enregistrent des taux de conversion supérieurs à ceux qui se contentent d’une seule option.
- Des solutions comme kkiapay centralisent la gestion de tous les canaux de paiement pour un suivi simplifié. Le commerçant n’a pas besoin de jongler entre plusieurs interfaces : il visualise l’ensemble des paiements par carte, mobile money et Wave, ce qui facilite la prise de décision et le pilotage de son activité.
| Critère clé | Carte bancaire | Mobile money | Espèces |
|---|---|---|---|
| Accessibilité client | Élevée pour les clients bancarisés et internationaux. | Très élevée pour les clients locaux non bancarisés. | Universelle mais limitée aux interactions physiques. |
| Sécurité | Forte avec authentification et normes PCI-DSS. | Bonne, dépend de l’opérateur et des usages. | Faible (vol, perte, absence de traçabilité). |
| Traçabilité comptable | Excellente, avec relevés détaillés et rapports. | Bonne si intégrée à une solution comme kkiapay. | Faible, nécessite une saisie manuelle rigoureuse. |
| Adaptation au e-commerce | Très adaptée, surtout pour les paiements à distance. | Adaptée aux paiements locaux et aux micro-transactions. | Peu adaptée, impossibilité de paiement en ligne. |
Angles stratégiques pour les entreprises en Afrique de l’Ouest
Maîtriser les coûts et les frais cachés liés aux cartes bancaires
Un des aspects souvent sous-estimés concerne les frais associés à l’utilisation des cartes bancaires : frais de change, commissions sur les paiements en ligne, coûts de retrait et d’abonnement à certains services. Les données récentes montrent que, même avec des taux de fraude maîtrisés, les entreprises peuvent perdre une partie de leur marge dans ces frais, surtout lorsqu’elles multiplient les fournisseurs et les cartes. En centralisant les paiements via kkiapay, il devient plus simple d’identifier les postes de coûts, de négocier de meilleures conditions avec la banque et de choisir, pour chaque opération, le moyen de paiement le plus économique.
- Analyse des relevés et des rapports: il est recommandé de passer en revue les relevés de cartes au moins une fois par mois pour identifier les frais récurrents ou inattendus. Les rapports détaillés fournis par kkiapay aident à comparer ces frais avec ceux des paiements mobile money ou Wave, ce qui permet de ajuster la stratégie de paiement.
- Optimisation de la combinaison des moyens de paiement: une entreprise peut par exemple réserver la carte bancaire aux paiements internationaux et à forte valeur, tout en utilisant le mobile money pour les petites transactions locales. Cette approche réduit les frais de change et profite des avantages spécifiques de chaque moyen de paiement.
- Renégociation régulière avec la banque: forte de données consolidées, l’entreprise peut négocier des plafonds plus adaptés et des barèmes de frais plus compétitifs. Les indicateurs issus de kkiapay permettent de argumenter ces discussions avec des chiffres précis sur le volume et la nature des transactions.
Inclusion financière et accès aux cartes pour les petites entreprises
Les indicateurs d’inclusion financière de la BCEAO montrent que l’accès aux cartes bancaires progresse, mais reste encore inégal selon les pays, les zones rurales et le niveau de formalisation des entreprises. Les cartes prépayées jouent un rôle clé en permettant à des entrepreneurs informels ou en phase de structuration de disposer d’un moyen de paiement digital sans passer par un processus bancaire classique. Combinées à une solution comme kkiapay, ces cartes deviennent un véritable pont vers le e-commerce, car elles peuvent être utilisées pour régler les abonnements, payer des fournisseurs et tester des campagnes marketing sans engager des lignes de crédit importantes.
- Utilisation des cartes prépayées comme porte d’entrée: un artisan ou un petit commerçant peut commencer par utiliser une carte prépayée pour acheter du stock, payer des services en ligne et expérimenter les ventes sur une plateforme. Au fil du temps, les données de paiement générées via kkiapay peuvent servir de preuve de sérieux et de capacité de gestion auprès des banques, facilitant l’ouverture d’un compte professionnel et l’accès à des cartes plus avancées.
- Synergie entre mobile money et carte: les comptes de monnaie électronique, très répandus, peuvent servir de base pour recharger des cartes prépayées. En intégrant ces flux dans kkiapay, l’entrepreneur bénéficie d’une vue d’ensemble de ses transactions, ce qui l’aide à structurer son activité et à passer progressivement vers une gestion plus formelle.
- Réduction des barrières d’entrée au e-commerce: le fait de pouvoir accepte la carte et le mobile money dès le lancement d’un site, grâce à kkiapay, permet à de petites structures de se positionner rapidement sur le marché numérique sans attendre une maturité bancaire complète.
Préparer son entreprise aux évolutions réglementaires des paiements
Les autorités monétaires et de supervision, en Afrique de l’Ouest comme en Europe, renforcent régulièrement les exigences en matière de sécurité, de lutte contre le blanchiment et de protection des données. Les rapports publiés sur la fraude et l’usage des moyens de paiement servent de base à de nouvelles règles, notamment sur l’authentification forte et la surveillance des transactions. Pour une entreprise, anticiper ces évolutions est indispensable pour éviter les ruptures de service et les incompréhensions avec les clients.
- Suivi des recommandations des autorités: les rapports des banques centrales et des organismes de supervision fournissent des indicateurs et des bonnes pratiques qui peuvent être intégrés dans la stratégie de paiement. Les solutions comme kkiapay se mettent à jour pour rester conformes à ces exigences, ce qui permet aux marchands de bénéficier automatiquement de ces évolutions.
- Adaptation des parcours clients: l’implémentation de l’authentification forte ou de nouveaux contrôles ne doit pas dégrader l’expérience utilisateur. Une conception soignée du parcours de paiement, avec des explications claires pour le client et des écrans optimisés, permet de concilier sécurité et fluidité. kkiapay accompagne les entreprises dans ces changements pour éviter les baisses de conversion lors de la mise en place de nouvelles règles.
- Documentation et formation internes: préparer les équipes aux changements réglementaires, expliquer les raisons des nouvelles étapes de sécurité et documenter les procédures de vérification permet de réduire les frictions. Dans un contexte où la fraude reste un enjeu de plusieurs milliards d’euros, cette préparation contribue à protéger l’entreprise et ses clients.
Perspectives pour les entreprises en 2026
La carte bancaire est désormais au cœur de la transformation digitale des paiements en Afrique de l’Ouest, offrant transparence, sécurité et ouverture vers de nouveaux marchés. Les solutions comme kkiapay facilitent non seulement l’acceptation de la carte bancaire, mais proposent aussi une intégration rapide, un support fiable et des outils avancés pour piloter son activité au quotidien.
Comme le souligne Éric AGONDJIHOSSOU, « J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin. » Ce type de retour confirme que le choix de la bonne solution de paiement, adaptée à son contexte local et à ses ambitions, est un véritable accélérateur de croissance.
Finalement, prendre le temps d’analyser ses besoins, de comparer les offres et d’intégrer des solutions de paiement sécurisées est la meilleure manière de donner à son entreprise toutes les chances d’évoluer sereinement sur le marché régional et international. Pour tout entrepreneur ou e-commerçant, c’est une étape décisive pour bâtir la confiance, fidéliser sa clientèle et booster durablement son activité.
| Aspect clé | Carte bancaire seule | Carte + mobile money via kkiapay | Bénéfice pour l’entreprise |
|---|---|---|---|
| Taux de paiement réussi | Peut rester limité si une partie de la clientèle n’est pas bancarisée. | Peut atteindre plus de 90 % dans certains cas grâce à la diversification des moyens de paiement. | Augmentation du chiffre d’affaires et réduction des abandons de panier. |
| Gestion des risques | Dépend principalement des mécanismes de sécurité de la carte et de la banque. | Bénéficie des protections combinées de la carte, du mobile money et des outils de suivi de kkiapay. | Réduction de l’exposition à la fraude et meilleure détection des anomalies. |
| Vision financière globale | Requiert de consolider manuellement plusieurs relevés et systèmes. | Centralisation des données dans le tableau de bord kkiapay. | Gain de temps pour la comptabilité et meilleure prise de décision. |
FAQ sur la carte bancaire et les paiements en Afrique de l’Ouest
Comment choisir une carte bancaire adaptée à mon activité d’e-commerce en 2026?
Il est recommandé de commencer par analyser le profil de vos clients (local, international, bancarisé ou non) et le volume de transactions envisagé. Ensuite, comparez les frais, les plafonds, les assurances et les fonctionnalités de sécurité des cartes proposées par les banques de votre pays. Enfin, assurez-vous que la carte s’intègre facilement avec une solution comme kkiapay, qui vous permettra d’accepter également le mobile money et Wave pour couvrir un maximum de besoins.
La carte bancaire est-elle plus risquée que le mobile money pour mon entreprise?
Les données récentes montrent que le taux de fraude sur les cartes bancaires est faible en proportion de la valeur des transactions, notamment lorsque des mécanismes d’authentification forte sont en place. Le mobile money présente lui aussi des risques, mais ceux-ci sont de nature différente (usurpation de compte, erreurs de transfert). En pratique, la combinaison des deux, via une plateforme sécurisée comme kkiapay, permet de profiter des avantages de chaque solution tout en réduisant les risques grâce à une surveillance centralisée.
Pourquoi intégrer une solution comme kkiapay plutôt que de gérer directement les paiements par carte avec ma banque?
Gérer les paiements directement avec la banque peut suffire pour une activité simple et locale, mais devient rapidement complexe dès que l’on ajoute plusieurs moyens de paiement ou que l’on vise une clientèle internationale. kkiapay apporte une couche de simplification : intégration technique rapide, gestion centralisée de la carte, du mobile money et de Wave, tableau de bord détaillé et support dédié. Cela permet de se concentrer sur le développement de son activité plutôt que sur la gestion de multiples interfaces et contraintes techniques.