Chaque mois, des milliers de PME africaines perdent de l’argent parce que leurs encaissements en ligne ne parlent pas à leur comptabilité. Entre les transactions mobile money dispersées, les rapprochements bancaires interminables et les écritures qui ne collent jamais, vous perdez un temps précieux et prenez des décisions sur des chiffres approximatifs. Pourtant, structurer vos flux de paiements n’exige ni logiciel complexe ni expert-comptable à plein temps.
Avec des solutions comme Kkiapay, qui centralisent vos paiements par mobile money, carte bancaire et Wave sur une seule API, vous pouvez automatiser vos rapprochements et garder une comptabilité claire. Ce guide vous montre comment organiser vos encaissements, tracer chaque transaction et simplifier votre gestion financière, étape par étape.
Pourquoi structurer la gestion comptable des encaissements en ligne en Afrique?
Pour beaucoup de PME africaines, la gestion comptable des encaissements en ligne n’est plus un simple avantage, c’est devenu une nécessité. Avec l’essor du e-commerce et la popularité grandissante des paiements digitaux, s’appuyer sur des solutions adaptées comme le mobile money ou Kkiapay permet d’éviter les approximations et de garder un œil précis sur ses finances.
Le contexte africain des paiements en ligne
L’Afrique compte désormais plus de 600 millions d’utilisateurs de mobile money, et les solutions comme Wave ou Kkiapay s’intègrent rapidement dans le quotidien des PME. Ce large éventail de moyens de paiement offre une grande liberté aux entreprises, mais il complexifie aussi la gestion comptable. Chaque nouvelle source de flux financier ajoute un niveau de suivi supplémentaire, et sans centralisation, les erreurs se multiplient.
Les chiffres récents confirment cette dynamique. La GSMA estime que le continent concentre plus de 70 % des transactions mondiales de mobile money, avec plus d’un milliard de comptes enregistrés et près de 280 millions de comptes actifs chaque mois en 2024. Les systèmes de paiement instantané en Afrique ont, eux, traité environ 64 milliards de transactions pour une valeur de 1 980 milliards de dollars en 2024, principalement via des canaux mobiles. Ces volumes, portés par les particuliers mais aussi par les micro, petites et moyennes entreprises, montrent à quel point les encaissements digitaux sont devenus un socle de la trésorerie des PME.
Les enjeux de la gestion comptable automatisée
Automatiser la gestion comptable des encaissements en ligne, c’est transformer chaque paiement reçu en une écriture comptable fiable, sans avoir à jongler entre plusieurs tableaux Excel. Cela signifie moins d’oublis, moins de doublons, et surtout une trésorerie toujours à jour. Les PME qui passent à l’automatisation bénéficient d’une traçabilité renforcée et d’une conformité facilitée avec le SYSCOHADA.
- La digitalisation des paiements crée des opportunités de croissance concrètes pour les PME africaines. Les comptes de mobile money et les solutions d’encaissement numérique permettent d’accéder plus facilement au crédit, d’ouvrir de nouveaux canaux de vente et de toucher une clientèle qui paie principalement via téléphone. Par exemple, en Afrique de l’Ouest, près de 80 % des consommateurs de certains segments paient essentiellement par mobile money, ce qui rend indispensable l’intégration de ce moyen de paiement dans la comptabilité.
- Structurer la gestion comptable permet de réduire considérablement les erreurs et assure une conformité continue. Lorsque les encaissements sont automatiquement ventilés par mode de paiement, canal et client, les écarts de caisse diminuent fortement. Des logiciels pensés pour le SYSCOHADA, combinés à un agrégateur comme Kkiapay, peuvent générer des écritures standards et des états financiers conformes, ce qui simplifie les contrôles et les discussions avec la banque ou l’administration fiscale.
- L’automatisation renforce la visibilité financière en temps réel. Au lieu d’attendre la fin du mois pour faire le rapprochement, les dirigeants peuvent suivre la situation de trésorerie au jour le jour. Cette visibilité permet de décider plus vite d’un investissement, de négocier un délai avec un fournisseur ou de lancer une promotion, car les encaissements en ligne sont immédiatement reflétés dans les tableaux de bord comptables.
Défis et enjeux spécifiques pour les PME africaines
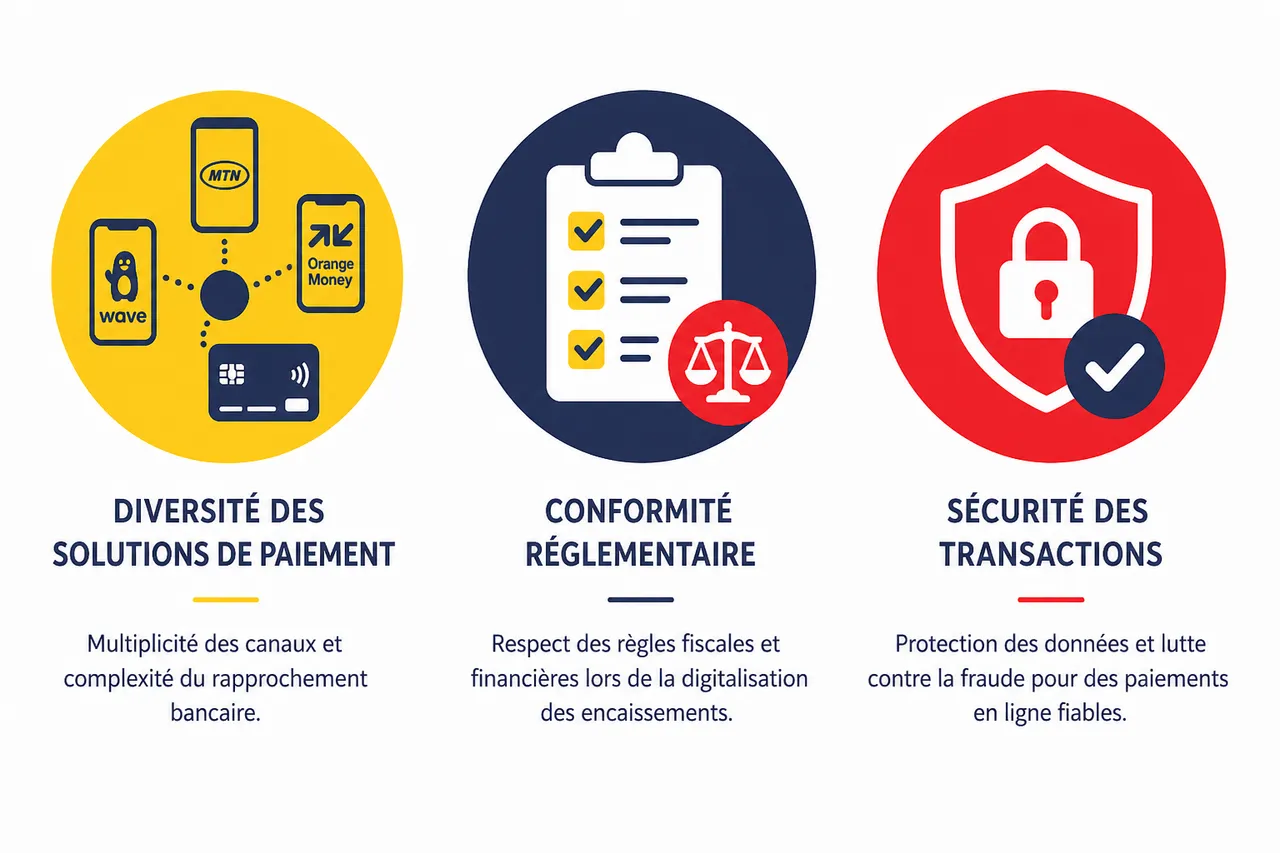
La gestion comptable des encaissements en ligne pour PME africaines n’est pas toujours un long fleuve tranquille. Trois grands défis se posent souvent lors de la digitalisation de la comptabilité: la diversité des solutions de paiement, la conformité réglementaire, et la sécurité des transactions.
Multiplicité des solutions de paiement et complexité du rapprochement bancaire
Admettons que un commerçant à Cotonou qui reçoit des paiements via MTN Mobile Money, Orange Money, Wave, mais aussi par carte bancaire. Sans un outil adapté, il devient vite impossible de réconcilier toutes ces transactions à la main, surtout en période de forte activité. Comme le souligne Junior GANTIN: « Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. » Cette centralisation des flux simplifie non seulement la vie du commerçant, mais booste aussi ses ventes.
Dans la pratique, chaque opérateur mobile ou réseau de cartes applique des horaires et des modalités de transfert différents, ce qui complique le rapprochement bancaire si les flux ne sont pas agrégés. Un encaissement reçu par mobile money peut apparaître sur le compte bancaire avec un décalage, alors qu’un paiement par carte est crédité à une autre fréquence. Une solution comme Kkiapay, positionnée comme agrégateur multi-opérateurs en Afrique de l’Ouest, permet de réunir ces opérations sur une même interface, puis de les pousser vers un logiciel comptable, réduisant le temps de rapprochement et les risques d’oubli.
Conformité réglementaire et sécurité des paiements
Le respect du SYSCOHADA n’est pas une option: il garantit la transparence et évite bien des tracas lors des contrôles. Mais il faut aussi veiller à la sécurité des paiements en ligne face aux risques de fraude. Un bon outil doit donc offrir un tableau de bord sécurisé pour suivre chaque opération et protéger les données des clients.
- La diversité des paiements complique la centralisation comptable. Chaque opérateur produit ses propres relevés, souvent dans des formats hétérogènes (CSV, PDF, interfaces web). Sans agrégation technique, l’équipe comptable doit re-saisir ou retraiter ces fichiers, ce qui augmente le risque d’erreur. En centralisant mobile money, cartes et Wave sur des solutions comme Kkiapay ou des ERP intégrés, les PME transforment ces flux en un seul flux numérique qui peut être comptabilisé automatiquement.
- Se conformer aux normes OHADA est essentiel pour sécuriser la croissance de l’entreprise. Le SYSCOHADA révisé impose des règles précises pour la comptabilisation des encaissements, la tenue des journaux et la production des états financiers. Les logiciels conçus pour ces réalités, comme certains outils de gestion intégrés qui prennent en charge les plans comptables OHADA, facilitent la production de bilans et comptes de résultat à moindre effort, ce qui rassure aussi les investisseurs et les banques.
- La sécurité et la lutte contre la fraude doivent être intégrées dès la conception du système. Les paiements en ligne, en particulier sur mobile, sont exposés à des risques de phishing, de détournement de comptes ou de double encaissement. Un agrégateur comme Kkiapay, qui travaille avec plusieurs opérateurs et applique des mécanismes de validation forte et de journalisation des opérations, permet de limiter ces risques tout en donnant une trace détaillée de chaque transaction pour les besoins comptables.
Quelles solutions pour intégrer les encaissements en ligne dans la comptabilité des PME?
Pour réussir la gestion comptable des encaissements en ligne pour PME africaines, il faut s’appuyer sur les bons outils et les bonnes pratiques. L’objectif est d’automatiser au maximum, tout en gardant la main sur la sécurité et la conformité.
Intégration technique: API, tableaux de bord et automatisation
Une API bien conçue est la clé pour connecter vos flux de paiements à votre logiciel de gestion ou à votre ERP. Des solutions comme Kkiapay proposent une intégration simple et rapide, permettant de centraliser tous les paiements (mobile money, cartes bancaires, Wave) sur une seule plateforme. L’interface de Kkiapay, très appréciée pour sa simplicité, a convaincu Éric AGONDJIHOSSOU: « J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin. » Grâce à un tableau de bord sécurisé, il est possible de suivre toutes les transactions en temps réel et d’automatiser le rapprochement bancaire.
Dans un environnement où les PME gèrent souvent plusieurs boutiques en ligne, réseaux sociaux marchands et ventes physiques, une API d’agrégateur comme Kkiapay joue le rôle d’intermédiaire entre la couche de paiement et la couche comptable. Les encaissements en ligne sont d’abord collectés par Kkiapay (via mobile money, carte ou Wave), puis synchronisés avec des outils de gestion ou des solutions comptables locales. Certains logiciels, comme des plateformes de gestion intégrée pensées pour le SYSCOHADA, disposent déjà de connecteurs vers les principaux moyens de paiement et peuvent tenir à jour le journal de caisse, la balance et le grand livre de façon quasi automatique.
Choisir une solution compatible avec les normes OHADA
Pour éviter les mauvaises surprises lors des contrôles, privilégiez des logiciels capables de générer des écritures entièrement conformes au SYSCOHADA. Certaines plateformes, comme Soluce ou KeeMatch, proposent des modules adaptés à la réalité des PME africaines, avec ventilation automatique des recettes et génération de justificatifs prêts à l’emploi.
Il est également utile de s’intéresser aux solutions de gestion locales qui intègrent nativement le plan comptable OHADA (classes 1 à 7), les journaux, le grand livre et les états financiers (bilan, compte de résultat, soldes intermédiaires de gestion). Couplées à un agrégateur de paiement comme Kkiapay, ces solutions peuvent synchroniser les encaissements en temps réel, générer automatiquement les écritures de trésorerie et produire des états financiers conformes sans retraitements manuels. Pour les PME, cela représente un gain de temps substantiel et une réduction des coûts liés aux missions comptables externes.
Conseils pratiques pour réussir l’intégration
- Recensez tous vos flux de paiement (mobile money, cartes, espèces) pour ne rien laisser au hasard. Commencez par cartographier les canaux d’encaissement: paiements sur site web, liens de paiement envoyés par WhatsApp via Kkiapay, encaissements au point de vente, virements bancaires, espèces. Cette cartographie permet de savoir quels flux doivent être agrégés et comment les relier au plan comptable OHADA.
- Pesez le volume et la fréquence des transactions pour choisir la solution la plus adaptée. Une entreprise qui encaisse des milliers de paiements par semaine n’a pas les mêmes besoins qu’un prestataire de services qui facture quelques clients corporate par mois. En fonction de ces volumes, il peut être plus pertinent d’opter pour une intégration API complète avec Kkiapay et un ERP, ou pour une solution plus légère fondée sur des liens de paiement et des exports réguliers.
- Optez pour une plateforme offrant une assistance locale réactive et une documentation claire. Les PME africaines ont souvent besoin d’accompagnement pour la mise en place initiale. Les solutions les plus efficaces sont celles qui couplent documentations techniques, guides comptables adaptés au SYSCOHADA et support de proximité capable de répondre aux questions sur la ventilation des encaissements et sur la conformité fiscocontable.
- Formez vos équipes pour que la transition soit fluide et efficace. Même le meilleur outil ne donnera pas tout son potentiel si les équipes de caisse, de vente et de comptabilité ne comprennent pas la logique de centralisation. Des sessions de formation courtes, centrées sur le tableau de bord Kkiapay et le logiciel comptable, permettent de clarifier qui valide quoi, à quel moment, et comment les erreurs éventuelles sont corrigées.
Études de cas et témoignages de PME africaines
Ce sont les retours des utilisateurs qui parlent le mieux de la gestion comptable des encaissements en ligne pour PME africaines. Plusieurs dirigeants témoignent d’un avant/après saisissant suite à l’intégration de solutions digitales.
Cas d’une PME intégrant mobile money et kkiapay
À Lomé, une entreprise de distribution a connecté son ERP à Kkiapay et au mobile money grâce à une API, centralisant ainsi tous ses flux. Résultat: la clôture comptable mensuelle se fait en quelques heures, contre plusieurs jours auparavant. Les écarts de caisse appartiennent au passé, et le reporting se fait en temps réel. Ce retour d’expérience rejoint celui d’Aminath KPADONOU: « Kkiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. »
Ce type de cas illustre la manière dont une PME peut passer d’un modèle fragmenté (plusieurs portefeuilles mobile money, terminal carte isolé, caisse manuelle) à un modèle intégré où tous les encaissements transitent par une même API. Les écritures de vente et de trésorerie sont générées automatiquement, les relevés de mobile money ne sont plus ressaisis, et les disputes sur les montants encaissés se réduisent. Pour une PME, cela se traduit souvent par une baisse des pertes liées aux erreurs internes et par une meilleure capacité à négocier des conditions avec les fournisseurs grâce à une trésorerie plus lisible.
Témoignage d’un dirigeant: passage à la gestion automatisée
À Dakar, un dirigeant de PME témoigne: « La solution compatible OHADA choisie nous a permis de centraliser tous nos paiements digitaux et d’automatiser leur affectation comptable. Nous avons gagné en tranquillité d’esprit et réduit les erreurs manuelles. » Ce type de retour se multiplie à travers l’Afrique de l’Ouest, avec des bénéfices immédiats sur la visibilité de la trésorerie et la prise de décisions stratégiques.
- La digitalisation des encaissements est à la portée de toutes les PME, quels que soient leur secteur ou leur taille. Des initiatives de développement et des solutions comme Kkiapay-direct permettent aux petites structures qui n’ont pas de site web de générer des liens de paiement et d’encaisser à distance. L’intégration comptable peut ensuite se faire via des exports ou des connecteurs simples, rendant l’automatisation accessible même aux micro-entreprises.
- Une intégration bien menée donne une vue d’ensemble en temps réel et accélère les décisions clés. Les dirigeants peuvent accéder à des tableaux de bord intelligents qui synthétisent encaissements par canal, solde de trésorerie et performance par ligne de produits. Cette vision consolidée est au cœur des décisions d’investissement, de recrutement ou de lancement de nouveaux marchés.
- Les solutions locales comme Kkiapay renforcent la confiance des acteurs du marché. Parce qu’elles sont élaborées dans le contexte africain, en lien avec les opérateurs de mobile money et les réalités OHADA, ces solutions répondent mieux aux besoins du terrain. Elles facilitent aussi les discussions avec les banques et investisseurs, qui voient d’un bon œil l’existence de systèmes traçables et conformes.
Perspectives et tendances pour la gestion comptable des encaissements en ligne en 2026
En 2026, la gestion comptable des encaissements en ligne pour PME africaines continue de se réinventer. Les innovations technologiques, comme l’intelligence artificielle, s’invitent dans les outils de gestion et simplifient encore davantage le suivi des flux financiers.
Nouvelles technologies et automatisation accrue
Les logiciels modernes commencent à intégrer l’IA pour détecter automatiquement les anomalies, prédire les flux de trésorerie et proposer des analyses instantanées. Les tableaux de bord deviennent plus intelligents, offrant aux dirigeants une vision claire et actualisée pour piloter leur activité.
À mesure que les volumes de paiements digitaux augmentent, les solutions de paiement et les ERP africains introduisent des modules de machine learning capables d’identifier les transactions suspectes, les doublons ou les incohérences avec les factures. Kkiapay, en tant qu’agrégateur, peut alimenter ces modules avec des données consolidées, tandis que les logiciels comptables OHADA les exploitent pour produire des rapports affûtés. Cela permet aux PME de passer progressivement d’une logique de simple enregistrement à une logique de pilotage prédictif de la trésorerie.
Évolution des réglementations et opportunités pour les PME
Les normes OHADA évoluent pour accompagner la digitalisation, en intégrant par exemple l’e-facturation et la conservation électronique. Les PME qui prennent les devants et investissent dans des solutions conformes dès aujourd’hui se placent en tête de la course, prêtes à profiter de toutes les opportunités du marché.
- Les innovations technologiques rendent la gestion comptable toujours plus accessible et performante. L’apparition de solutions cloud adaptées au SYSCOHADA, couplées aux agrégateurs de paiement comme Kkiapay, réduit le besoin d’infrastructures coûteuses. Les PME peuvent désormais gérer leurs encaissements et leur comptabilité depuis un simple navigateur ou une application mobile, ce qui favorise l’adoption même dans les zones où les ressources informatiques sont limitées.
- Anticiper la réglementation permet de sécuriser son activité et d’inspirer confiance à ses partenaires. Les PME qui adoptent tôt l’e-facturation, la signature électronique ou la conservation numérique des justificatifs se retrouvent en meilleure position lorsque les autorités généralisent ces exigences. Cela facilite les audits, les demandes de financement et les partenariats avec des grandes entreprises qui exigent des standards élevés en matière de conformité.
- L’interopérabilité entre systèmes devient un avantage concurrentiel majeur. Les entreprises capables de faire dialoguer leurs outils de paiement (Kkiapay, mobile money, cartes) avec leurs logiciels comptables, leurs CRM et leurs systèmes logistiques créent une chaîne d’information fluide. Cette fluidité se traduit par une meilleure expérience client, moins de frictions dans le parcours de paiement et une capacité plus grande à analyser la rentabilité par canal.
Structurer vos flux de paiements en pratique: indicateurs et comparaisons clés
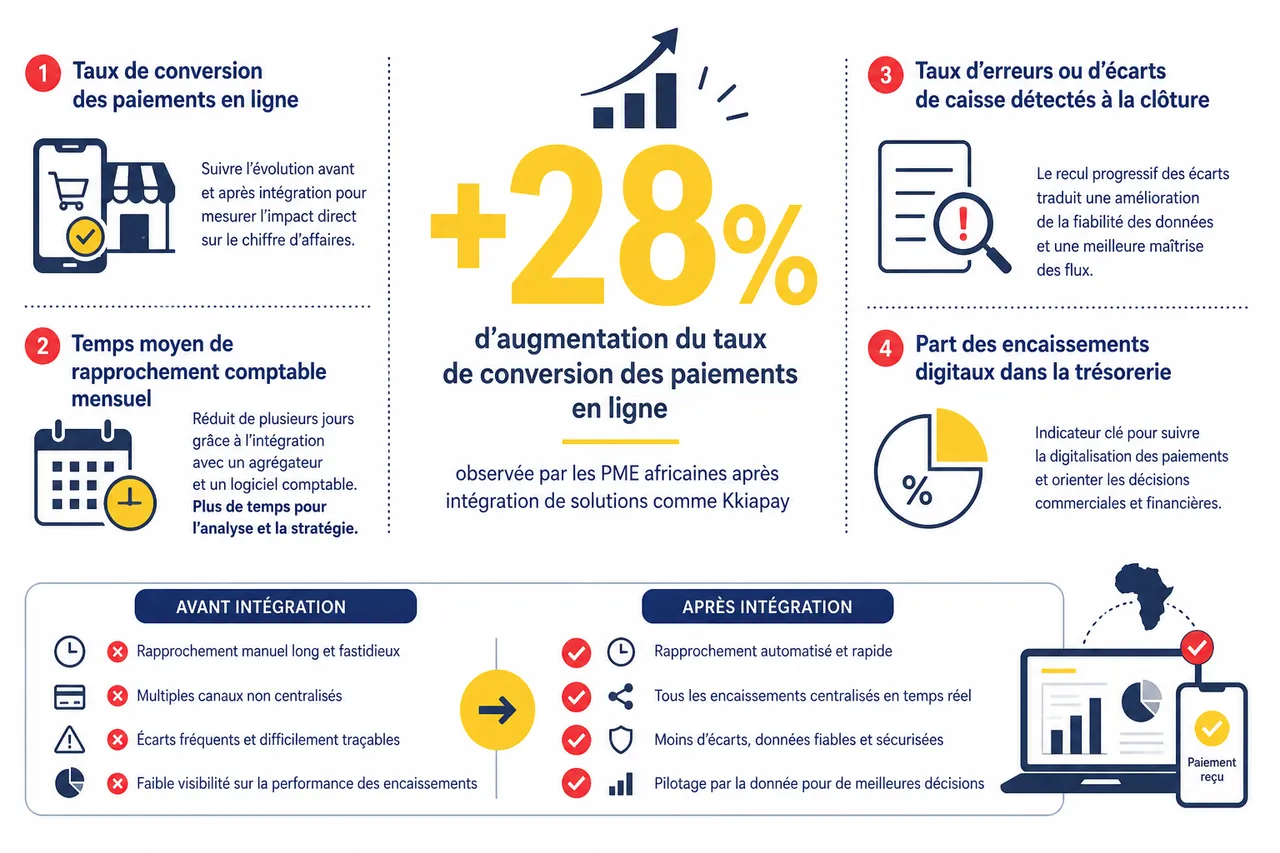
Pour passer de la théorie à la pratique, il est utile de suivre quelques indicateurs simples qui permettent de mesurer l’impact de la centralisation des encaissements et de l’intégration comptable. Les données du marché et les retours d’expérience des PME africaines offrent un cadre de comparaison utile.
Indicateurs clés pour piloter vos encaissements en ligne
- Taux de conversion des paiements en ligne. Les PME qui intègrent des solutions comme Kkiapay sur leurs boutiques en ligne ou plateformes de services constatent souvent une hausse du taux de conversion, car les clients n’ont plus à quitter le site pour payer. Suivre l’évolution de ce taux avant et après intégration permet de mesurer l’impact direct sur le chiffre d’affaires.
- Temps moyen de rapprochement comptable mensuel. Avant la centralisation, de nombreuses entreprises passent plusieurs jours à rapprocher leurs portefeuilles mobile money, leurs relevés de carte et leurs comptes bancaires. Après intégration avec un agrégateur et un logiciel comptable, ce délai peut être réduit de façon significative, ce qui libère du temps pour l’analyse et la stratégie.
- Taux d’erreurs ou d’écarts de caisse détectés à la clôture. En suivant le nombre d’écarts entre les encaissements enregistrés et les montants comptabilisés, la PME peut mesurer l’effet de l’automatisation. Un recul progressif de ces écarts traduit une amélioration de la fiabilité des données et une meilleure maîtrise des flux.
- Part des encaissements digitaux dans la trésorerie totale. Dans un contexte où le mobile money et les paiements instantanés prennent de plus en plus de place, il est utile de suivre la proportion des encaissements digitaux dans le total des entrées de trésorerie. Une part élevée justifie d’autant plus l’investissement dans une intégration solide avec la comptabilité.
Comparaison entre gestion manuelle et gestion automatisée
| Critère | Gestion manuelle des encaissements | Gestion automatisée avec Kkiapay et logiciel OHADA |
|---|---|---|
| Rapprochement bancaire | Saisies multiples, dépendance à des fichiers hétérogènes, rapprochement souvent repoussé à la fin du mois, forte probabilité d’erreurs et d’oublis. | Rapprochement quasi automatique à partir d’un tableau de bord centralisé, mise à jour quotidienne possible, réduction des erreurs et gain de temps significatif. |
| Traçabilité des transactions | Historique dispersé entre plusieurs applications, difficulté à retrouver un paiement précis ou à prouver une opération lors d’un contrôle. | Journalisation unifiée des encaissements mobile money, cartes et Wave, possibilité de filtrer par client, canal ou date, et de produire rapidement un justificatif. |
| Conformité SYSCOHADA | Nécessité de retraitements manuels pour adapter les écritures aux exigences OHADA, risque de non-conformité en cas de surcharge de travail. | Plan comptable et états financiers pensés pour le SYSCOHADA, génération automatique des écritures et des états, audits simplifiés et relation plus fluide avec les autorités. |
| Vision de la trésorerie | Vision partielle basée sur le solde bancaire et quelques relevés de mobile money, difficile à exploiter pour des décisions rapides. | Tableaux de bord dynamiques intégrant l’ensemble des encaissements digitaux, vision consolidée de la trésorerie utilisable pour planifier les dépenses et investissements. |
| Expérience client | Parcours de paiement fragmenté, changements de canal fréquents, risque d’abandon de panier lorsque le client doit passer d’un site web à une application de paiement. | Parcours fluide grâce à l’intégration directe de Kkiapay dans les sites et applications, options de paiement adaptées aux habitudes locales, réduction des abandons de panier. |
Questions fréquentes sur la gestion comptable des encaissements en ligne
Comment relier concrètement Kkiapay à un logiciel de comptabilité compatible OHADA?
La plupart des PME commencent par connecter Kkiapay à leur site web ou à leurs canaux de vente, puis configurent des exports ou des intégrations API vers leur logiciel de comptabilité. Les écritures d’encaissement peuvent être générées automatiquement dans les journaux de trésorerie, avec une ventilation par mode de paiement et par client, ce qui simplifie le contrôle et la production des états financiers.
Que faire si une partie des encaissements se fait encore en espèces?
Les encaissements en espèces peuvent être intégrés dans le même système en les enregistrant dans le logiciel comptable comme opérations de caisse, puis en les comparant aux dépôts bancaires. L’objectif n’est pas d’éliminer totalement l’espèce, mais de la rendre traçable et de l’inscrire dans une logique de rapprochement, aux côtés des encaissements digitaux centralisés par Kkiapay.
Quels sont les premiers indicateurs à suivre lorsqu’on démarre la digitalisation des encaissements?
Au démarrage, il est utile de suivre le taux de conversion des paiements en ligne, le temps nécessaire à la clôture comptable, le nombre d’erreurs détectées lors des rapprochements et la part des encaissements digitaux dans la trésorerie. Ces indicateurs permettent d’évaluer rapidement les bénéfices de l’intégration et d’ajuster les paramétrages des outils de paiement et comptables.
Finalement, structurer la gestion comptable des encaissements en ligne pour PME africaines, c’est bien plus qu’une question d’efficacité: c’est un véritable levier pour sécuriser ses opérations et booster sa croissance. Les retours d’expérience montrent que l’investissement dans des solutions comme Kkiapay ou des logiciels compatibles OHADA se traduit par un gain de temps, une réduction des risques et une meilleure visibilité sur la trésorerie. Si vous souhaitez donner un nouvel élan à votre PME et profiter pleinement du potentiel du digital, le moment est idéal pour passer à l’action et explorer des outils conçus pour vous accompagner dans cette transformation.