Gérer la paie de vos équipes en Afrique de l’Ouest via mobile money, c’est gagner du temps, réduire les coûts bancaires et toucher vos collaborateurs là où ils sont réellement. Pourtant, beaucoup de PME hésitent encore: sécurité, conformité légale, choix des opérateurs, gestion administrative. Ce guide vous montre comment structurer ce basculement étape par étape, sans risque ni improvisation.
Avec des solutions comme Kkiapay, vous pouvez automatiser les virements salariaux de manière sécurisée, intégrer plusieurs canaux de paiement et suivre chaque transaction en temps réel. Vous repartirez avec un plan d’action clair, des outils fiables et les réponses aux questions que vous vous posez vraiment.
Pourquoi payer les salaires par mobile money? avantages et enjeux
Les bénéfices pour l’entreprise et les salariés
Payer les salaires par mobile money est devenu une solution incontournable pour les PME de la région, portée par une explosion de l’usage des portefeuilles électroniques dans l’UEMOA. En 2023, le nombre de comptes de monnaie électronique a ainsi progressé de près de 33 %, passant d’environ 157 millions à plus de 209 millions dans l’Union, ce qui illustre à la fois la maturité du marché et la confiance des utilisateurs dans ces outils.
Concrètement, cela signifie que vos collaborateurs reçoivent leur salaire en quelques minutes, où qu’ils se trouvent, même dans les zones rurales où les banques sont absentes. Dans de nombreux pays de la région, les points de service mobile money se comptent désormais par centaines de milliers, ce qui permet aux salariés de encaisser, retirer ou utiliser leurs fonds sans devoir parcourir plusieurs dizaines de kilomètres jusqu’à une agence bancaire.
Côté salarié, l’argent arrive directement sur le téléphone. Ceux qui n’ont pas de compte bancaire ou habitent loin d’une agence peuvent dépenser, économiser ou transférer leur salaire rapidement et en toute simplicité. Des études sur l’inclusion financière montrent que la monnaie électronique représente désormais plus de la moitié des comptes utilisés dans l’UEMOA, ce qui en fait un levier majeur d’autonomie économique, notamment pour les travailleurs informels, les femmes et les jeunes.
- Frais bancaires et logistiques considérablement réduits: au lieu de payer des virements interbancaires coûteux ou de déplacer des équipes pour transporter du cash, l’entreprise bascule sur des opérations électroniques dont le coût unitaire est plus faible et plus prévisible. Dans un contexte où les marges des PME sont souvent serrées, le gain cumulé sur plusieurs centaines de transactions par mois peut représenter plusieurs points de rentabilité, tout en supprimant les pertes liées aux vols ou erreurs de manipulation de liquidités.
- Traçabilité renforcée et simplification de la comptabilité: chaque transaction mobile money est enregistrée avec un identifiant unique, une date, un montant et un numéro de bénéficiaire. Pour le service RH et la comptabilité, cela signifie qu’il devient possible de recouper automatiquement les journaux de paie avec les rapports de la plateforme, de détecter les anomalies dès le jour de versement et de produire rapidement des justificatifs en cas de contrôle ou d’audit interne.
- Ouverture à de nouveaux services financiers pour les salariés: disposer d’un compte de monnaie électronique actif permet d’accéder à des services additionnels comme l’épargne programmée, le micro-crédit ou l’assurance santé payée via mobile. Dans plusieurs pays de l’UEMOA, les solutions de crédit basées sur l’historique de transactions mobile money se développent, ce qui permet à un salarié payé par ce canal de financer des projets personnels ou de faire face aux imprévus sans passer par un circuit bancaire classique.
Sécurité, conformité et fiscalité en 2026
En 2026, les plateformes de paiement mobile s’appuient sur des systèmes de sécurité avancés combinant authentification forte, chiffrement des paiements et surveillance automatisée des opérations. Les opérateurs de monnaie électronique disposent de systèmes de détection de fraude capables d’identifier des comportements anormaux (multiples transactions sur un même compte en quelques secondes, connexions depuis des appareils inconnus, etc.) et de déclencher des alertes ou des blocages préventifs.
Le paiement des salaires par mobile money est aujourd’hui pleinement reconnu par la législation des pays de l’UEMOA et supervisé par la BCEAO, qui publie chaque année des tableaux de bord détaillant l’évolution des services financiers numériques et de l’inclusion financière. Les opérateurs agréés doivent respecter un cadre strict en matière de lutte contre le blanchiment de capitaux, de protection des données et de transparence tarifaire, ce qui sécurise les entreprises utilisatrices. Les preuves de paiement sont automatiquement archivées, souvent pendant plusieurs années, et accessibles via des tableaux de bord ou des exports CSV sécurisés.
- Salaires versés plus vite et satisfaction accrue: la plupart des solutions de mobile money traitent les paiements en quasi temps réel, ce qui évite les retards dus aux délais interbancaires ou aux jours fériés. Pour un employé, recevoir son salaire à la date annoncée, avec une notification immédiate sur son téléphone, renforce la confiance envers l’entreprise et réduit les tensions liées aux décalages de trésorerie.
- Gestion administrative plus simple et plus transparente: la paie mobile permet de réduire le nombre de manipulations manuelles, de centraliser les informations dans un tableau de bord unique et de fournir à chaque salarié un bulletin de paie numérique associé à une transaction clairement identifiée. Les équipes RH peuvent ainsi se concentrer sur le contrôle qualité et l’accompagnement plutôt que sur la saisie répétitive.
- Solutions conformes aux obligations légales et fiscales: en intégrant les journaux de transactions mobile money au système comptable, l’entreprise peut justifier rapidement les montants de salaires versés, les retenues sociales ou fiscales appliquées et la concordance avec les déclarations mensuelles ou trimestrielles. Les solutions comme kkiapay proposent des exports compatibles avec les outils de comptabilité locale, ce qui réduit le risque de non-conformité.
Comment mettre en place le paiement des salaires par mobile money: étapes pratiques
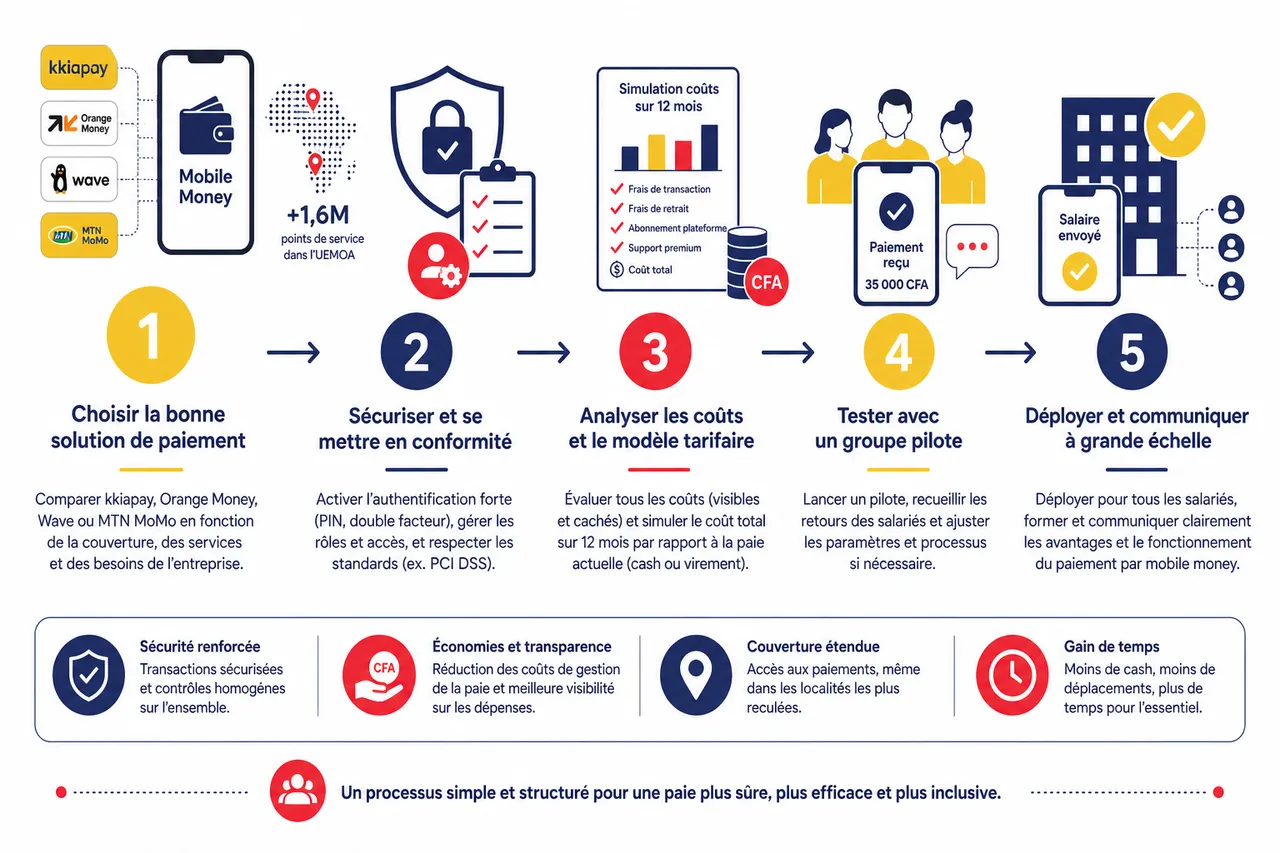
Choisir la bonne solution de paiement mobile
Choisir la meilleure solution de paiement mobile est une étape clé, qui doit tenir compte à la fois de la réalité du terrain et des contraintes techniques de votre organisation. Parmi les options disponibles, on retrouve kkiapay, Orange Money, Wave ou MTN MoMo, chacune avec ses spécificités et ses zones de force. Les rapports sur les services financiers numériques de la BCEAO montrent que ces acteurs contribuent ensemble à une couverture de plus de 1,6 million de points de service dans l’UEMOA, ce qui garantit une présence jusque dans les localités les plus reculées.
- Sécurité et conformité: il est essentiel de vérifier les mécanismes d’authentification (codes PIN, double facteur, gestion des sessions), la gestion des rôles et des accès au sein de votre entreprise, ainsi que la conformité aux standards internationaux comme PCI DSS pour les paiements par carte. Une solution comme kkiapay se distingue par sa capacité à agréger plusieurs moyens de paiement (mobile money, cartes bancaires, Wave) tout en appliquant des contrôles homogènes sur l’ensemble des transactions.
- Coût et modèle tarifaire: au-delà du tarif affiché pour chaque transaction, il faut analyser les coûts cachés (frais de retrait pour les salariés, frais d’abonnement à la plateforme, coûts de support premium) et les comparer au coût global de votre paie actuelle en cash ou par virement bancaire. Un tableau de simulation sur douze mois, tenant compte du nombre moyen de salariés et du taux de rotation, permet de visualiser les économies potentielles.
- Qualité du support technique: lorsqu’un incident survient le jour de paie, votre capacité à joindre un interlocuteur réactif et compétent devient cruciale. Les PME les plus avancées privilégient des partenaires capables de fournir un accompagnement dédié en phase de déploiement, des SLA clairs sur la disponibilité de la plateforme et une documentation technique complète pour les développeurs qui intègrent les API.
- Couverture géographique et multi-opérateurs: dans certains pays, un opérateur est ultra-dominant, tandis que dans d’autres les parts de marché sont plus équilibrées. Le choix d’une solution capable d’orchestrer plusieurs opérateurs (Orange Money, MTN MoMo, Moov, Wave, etc.) à partir d’un même point de contrôle, comme le propose kkiapay, permet de répondre aux habitudes de chaque salarié sans imposer un changement de fournisseur.
Pour une PME présente dans plusieurs pays, privilégier une solution à large couverture comme MTN MoMo ou kkiapay peut vraiment faire la différence. Certains entrepreneurs, comme Charbel ZINSOU, soulignent cette adaptabilité: « Grâce à sa plateforme de paiement, Kkiapay nous permet de rentabiliser nos services sur le plan national à travers une solution de paiement facile à intégrer, 100 % béninoise. » Ce type de retour illustre l’importance de choisir un acteur ancré dans le contexte local, qui comprend les contraintes réglementaires et les pratiques de paiement des salariés.
Étapes d’intégration et gestion des listes de salariés
La mise en place se fait en plusieurs étapes qui doivent être planifiées en amont pour éviter les blocages le jour du basculement. Cette préparation est d’autant plus importante que le nombre de comptes de monnaie électronique en circulation augmente rapidement, ce qui multiplie les scénarios possibles (salariés multi-comptes, changement d’opérateur, perte de carte SIM, etc.).
- Constitution et vérification de la base salariés: il s’agit d’identifier pour chaque collaborateur le numéro de téléphone utilisé pour le mobile money, l’opérateur associé et les éventuelles contraintes (plafond de compte, statut KYC). Un travail de vérification préventive, mené avec le concours des salariés, permet de corriger les erreurs d’écriture ou de format et de s’assurer que tous les comptes sont effectivement actifs au moment du premier versement.
- Paramétrage des montants et des fréquences de paie: une fois la base fiabilisée, l’entreprise définit les calendriers de paie (mensuelle, bimensuelle, hebdomadaire pour certaines populations), les primes à verser via mobile money et les éventuels plafonds opérationnels. Les solutions comme kkiapay permettent de sauvegarder plusieurs scénarios de paie (salaires fixes, commissions, bonus ponctuels) et de les déclencher automatiquement en fonction des règles RH existantes.
- Automatisation via API et centralisation du suivi: la dernière étape consiste à connecter la plateforme de paie à votre logiciel RH ou comptable via API. Les développeurs peuvent ainsi automatiser l’envoi des ordres de paiement, récupérer les statuts de chaque transaction et générer des rapports détaillés pour la direction. Le tableau de bord sécurisé de kkiapay offre une vue consolidée des flux par période, par équipe et par moyen de paiement, ce qui facilite l’analyse des coûts et des comportements.
Avec kkiapay, cette intégration est facilitée grâce à une interface intuitive et une documentation technique adaptée aux développeurs locaux. Selon Éric AGONDJIHOSSOU: « J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin. » Ces retours soulignent l’importance de disposer d’une solution qui parle le même langage que vos équipes techniques et administratives.
Former et accompagner les employés
L’adhésion de vos équipes est essentielle pour réussir la transition, car la paie touche à un sujet sensible: la rémunération du travail. Les travaux sur l’inclusion financière montrent que l’usage de la monnaie électronique progresse plus vite lorsque les utilisateurs sont accompagnés, qu’ils comprennent les frais, les limites de leurs comptes et les recours en cas de problème. Une stratégie de communication structurée est donc indispensable.
- Organisation de sessions d’information: avant le premier versement via mobile money, une réunion ou un atelier permet de expliquer les objectifs du projet, de détailler le fonctionnement de la solution choisie et de répondre aux inquiétudes sur la sécurité ou la disponibilité des fonds. L’entreprise peut s’appuyer sur des supports visuels simples (captures d’écran, schémas de flux) et sur des exemples concrets, comme le paiement d’une prime ou d’un acompte test.
- Distribution de guides pratiques et de tutoriels: des fiches explicatives imprimées ou des tutoriels vidéo courts, accessibles depuis un smartphone, aident les salariés à retrouver pas à pas la procédure pour vérifier leur solde, retirer de l’argent, envoyer des fonds ou contacter le service client. Les plateformes comme kkiapay accompagnent ce dispositif en fournissant des ressources pédagogiques adaptées aux profils non techniques.
- Mise en place d’une assistance dédiée: durant les premières semaines, il est utile de désigner un référent interne capable de traiter les incidents de base (numéro erroné, compte bloqué, carte SIM perdue) et de faire l’interface avec le support de la plateforme. Cette assistance réactive limite les frustrations, permet de corriger rapidement les erreurs de saisie et contribue à installer une relation de confiance durable entre l’entreprise, les salariés et la solution de paiement.
- Aligner la solution sur les besoins de l’organisation: une PME avec de nombreux travailleurs saisonniers n’aura pas les mêmes exigences qu’une entreprise de services urbains. Le choix de la plateforme et des règles de paie doit donc refléter les cycles de recrutement, la mobilité des salariés et la capacité de chacun à utiliser les outils numériques, ce que des solutions flexibles comme kkiapay permettent de paramétrer finement.
- Impliquer et former les salariés dès le début: en intégrant les représentants du personnel, les chefs d’équipe et les salariés influents dans le projet dès les premières discussions, l’entreprise crée des relais de confiance qui facilitent la diffusion des bonnes pratiques et la gestion des retours d’expérience. Cette démarche collaborative est souvent déterminante pour éviter les rumeurs ou les malentendus.
- S’appuyer sur des outils de contrôle centralisé: les plateformes modernes offrent des tableaux de bord avancés qui permettent de suivre les flux en temps réel, de bloquer une campagne de paiement en cas d’erreur massive et de générer des rapports personnalisés. En utilisant ces fonctionnalités, le service RH peut détecter un numéro de salarié dupliqué, un montant aberrant ou un compte inactif avant que la situation ne se transforme en litige.
Comparatif des solutions de paiement mobile pour la paie en Afrique de l’Ouest
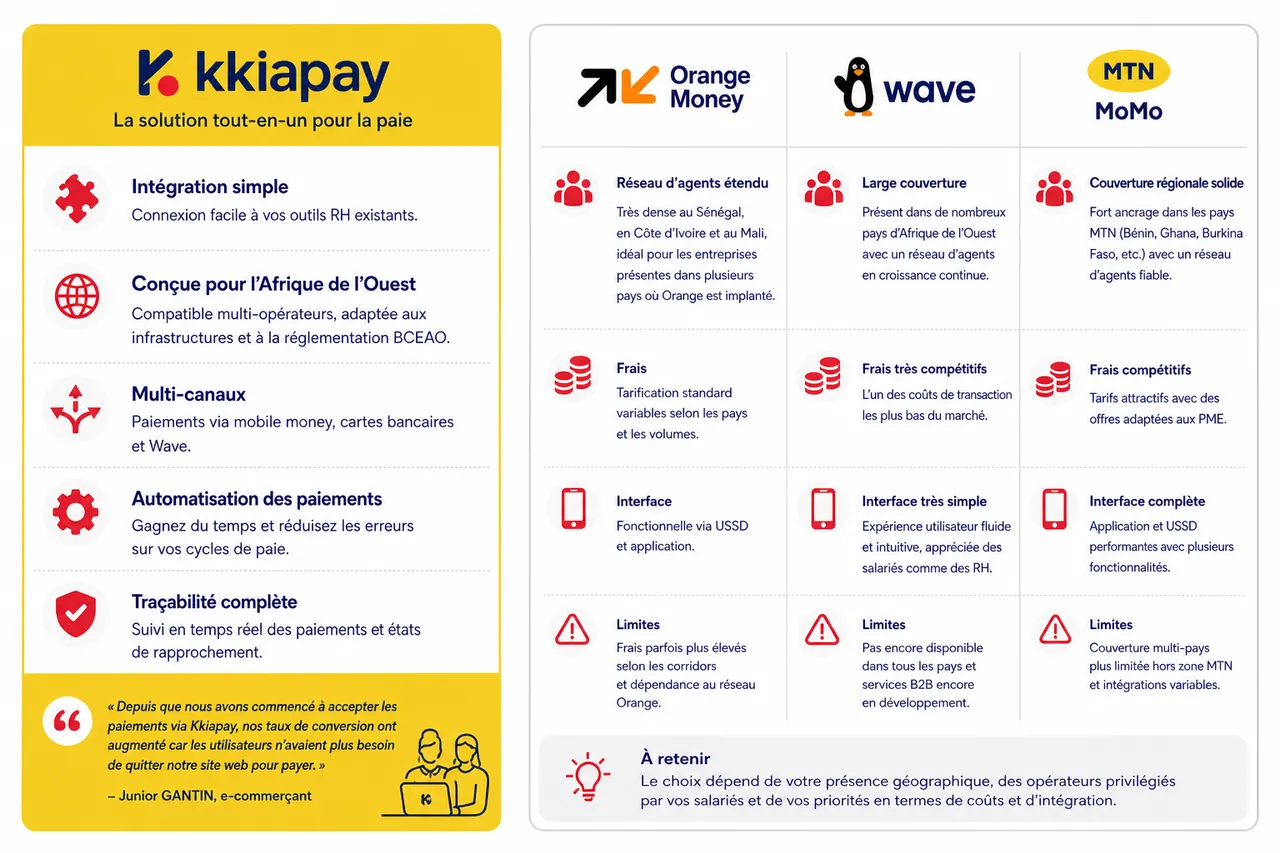
Kkiapay: une solution innovante pour PME
kkiapay a su séduire de nombreux entrepreneurs grâce à sa grande simplicité d’intégration et sa compatibilité avec les outils RH existants. La solution a été conçue pour les contextes africains, en prenant en compte la multiplicité des opérateurs mobile money, la variabilité des infrastructures Internet et les contraintes réglementaires de la BCEAO. L’automatisation des paiements et la gestion multi-canaux (mobile money, cartes bancaires, Wave) facilitent la gestion au quotidien, tout en garantissant une traçabilité complète.
Junior GANTIN, e-commerçant, partage son expérience: « Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. » Pour la paie, ce même principe de continuité s’applique: les équipes RH n’ont plus à jongler entre plusieurs interfaces distinctes pour payer les salariés, suivre les retours ou vérifier les états de rapprochement.
Orange Money, Wave, MTN MoMo: atouts et limites
Orange Money bénéficie d’un vaste réseau d’agents, particulièrement dense au Sénégal, en Côte d’Ivoire ou au Mali, ce qui en fait une solution privilégiée pour les entreprises réparties sur plusieurs pays où Orange est bien implanté. Wave se distingue par ses frais très compétitifs et une interface utilisateur très simple, ce qui en fait un choix attractif pour les petites structures ou pour les salariés aux revenus modestes, sensibles aux coûts de retrait. MTN MoMo offre une présence régionale forte, notamment dans les zones où MTN est l’opérateur dominant, ainsi qu’une panoplie d’outils de reporting appréciés des services financiers.
Cependant, chaque solution a ses contraintes: certaines intègrent moins facilement vos outils de gestion ou n’offrent pas d’API ouvertes pour automatiser les paiements, d’autres sont limitées à certains territoires ou ne proposent pas une véritable orchestration multi-opérateurs. Il devient donc stratégique de combiner ces solutions à travers une couche d’agrégation comme kkiapay, qui permet de piloter les flux de paie en gardant un point d’entrée unique et une vision consolidée.
| Solution | Forces principales | Limites pour la paie des PME |
|---|---|---|
| kkiapay | Intégration simple, API flexible, gestion multi-canaux (mobile money, cartes, Wave), tableau de bord adapté aux PME et e-commerçants. | Nécessite une phase de paramétrage initial pour aligner les règles de paie et les workflows internes, mais cette étape reste guidée et accompagnée. |
| Orange Money | Réseau d’agents très dense, forte notoriété auprès des particuliers, disponibilité dans plusieurs pays de l’UEMOA. | Intégration technique variable selon les pays, absence de couche native multi-opérateurs pour gérer des salariés utilisant d’autres services. |
| Wave | Frais faibles, interface intuitive, adoption rapide par les utilisateurs urbains et jeunes. | Couverture géographique encore limitée dans certaines régions, dépendance à un seul opérateur pour la paie si utilisé seul. |
| MTN MoMo | Présence solide dans plusieurs marchés africains, outils de reporting avancés, expérience dans la gestion de grands volumes de transactions. | Complexité de gestion lorsque l’entreprise doit composer avec d’autres opérateurs dominants dans certains pays ou zones rurales. |
- Comparer les solutions pour coller aux réalités du terrain: une entreprise basée principalement dans des zones rurales où un opérateur est largement majoritaire n’aura pas les mêmes contraintes qu’une structure multi-pays. Une analyse par segment de salariés (pays, ville, zone rurale, type de contrat) permet d’identifier la combinaison optimale et de configurer kkiapay pour orchestrer les flux en conséquence.
- Prendre en compte la sécurité, le coût global, la simplicité et la couverture: au-delà des slogans marketing, il est nécessaire de mettre en regard les frais de transaction, la facilité de retrait pour les salariés, la qualité du support et la robustesse des mécanismes de prévention de la fraude. Cette grille de lecture, complétée par les données publiques de la BCEAO sur le nombre de comptes et de points de service, aide à objectiver la décision.
- S’appuyer sur l’adaptabilité de kkiapay: en tant que solution pensée pour les PME et les e-commerçants d’Afrique de l’Ouest, kkiapay joue le rôle de pont entre ces différents services en consolidant les flux et en simplifiant la gestion quotidienne. Les entreprises peuvent ainsi profiter des forces de chaque opérateur sans multiplier les interfaces ni complexifier inutilement leurs processus RH.
Questions fréquentes, aspects juridiques et bonnes pratiques
Légalité et fiscalité du paiement mobile en 2026
Le paiement des salaires par mobile money est conforme aux lois en vigueur en Afrique de l’Ouest, à condition de respecter les obligations déclaratives et fiscales propres à chaque pays. Les textes encadrant la monnaie électronique dans l’UEMOA insistent sur la traçabilité des flux, la protection des clients et l’obligation pour les émetteurs de publier des informations claires sur les tarifs et les conditions d’utilisation. Pour l’employeur, cela implique de traiter le mobile money comme tout autre moyen de paiement, sans jamais confondre simplification des flux et relâchement des règles sociales.
- Déclaration intégrale des salaires aux organismes sociaux et fiscaux: chaque salaire versé, qu’il soit payé en cash, par virement bancaire ou via mobile money, doit apparaître dans les déclarations sociales et fiscales. La paie numérique facilite cette exigence en offrant des journaux de transactions exportables, que l’expert-comptable peut rapprocher des bulletins de salaire et des déclarations mensuelles.
- Application correcte des retenues obligatoires: les cotisations sociales, les impôts sur le revenu et les autres prélèvements doivent être calculés en amont du versement et déduits du montant net payé via mobile money. Le moyen de paiement n’a aucun impact sur les taux applicables, mais la traçabilité offerte par des solutions comme kkiapay permet de démontrer facilement la concordance entre les montants bruts, les retenues et les net à payer.
- Remise d’un bulletin de paie à chaque salarié: même si le paiement est 100 % digital, le salarié doit recevoir un bulletin détaillant la composition de sa rémunération, les retenues et le montant versé sur son compte mobile money. Certaines solutions proposent des fonctionnalités de génération automatique de bulletins en PDF et leur envoi sécurisé par email ou via un espace salarié.
La réglementation de la BCEAO exige que tous les paiements soient traçables et justifiables lors d’un contrôle, ce que les solutions modernes de mobile money assurent désormais automatiquement. Les rapports annuels sur les services financiers numériques montrent que les autorités renforcent année après année les cadres de supervision, ce qui pousse les plateformes comme kkiapay à intégrer nativement les exigences de conformité dans leurs architectures.
Sécurité et documentation des transactions
Avec les outils actuels, chaque transaction est archivée automatiquement, avec date, heure, montant et identifiant de bénéficiaire. Ces preuves numériques, conservées sur des serveurs sécurisés, sont accessibles à tout moment et peuvent être exportées sous forme de fichiers structurés pour analyse ou présentation lors d’un audit. Cette capacité de documentation détaillée devient un atout majeur pour les PME, qui peuvent démontrer la régularité de leurs pratiques même avec des équipes administratives réduites.
Les accès à la plateforme sont généralement segmentés par rôles (administrateur, opérateur de paie, auditeur interne), avec des autorisations spécifiques pour déclencher un paiement, valider un lot ou consulter l’historique. En cas d’activité suspecte (tentative de modification d’un lot après validation, connexion depuis un appareil inconnu, etc.), des alertes automatiques peuvent être envoyées aux responsables afin de enclencher des mesures de vérification ou de blocage temporaire.
Bonnes pratiques pour une gestion sereine
- Actualisation régulière de la base salariés: un numéro de téléphone qui change, un salarié qui déménage ou qui change d’opérateur peut suffit à provoquer un échec de paiement. Mettre en place une procédure trimestrielle de mise à jour des coordonnées, couplée à une vérification systématique en cas de retour d’erreur de la plateforme, permet de maintenir un taux de succès élevé et de limiter les retards.
- Formation continue de l’équipe RH: les équipes en charge de la paie doivent suivre les évolutions de la plateforme et des règles légales, qu’il s’agisse de nouvelles fonctionnalités de kkiapay, de changements de plafonds de comptes mobile money ou de modifications réglementaires publiées par la BCEAO. Des sessions de formation régulières, éventuellement co-animées avec le fournisseur de la solution, contribuent à installer une culture du paiement numérique maîtrisé.
- Organisation d’audits internes périodiques: en programmant quelques audits par an, qui croisent les journaux de transactions mobile money, les bulletins de paie et les déclarations sociales, la PME peut identifier en amont les écarts, corriger les paramétrages et documenter les actions de remédiation. Cette approche proactive rassure les dirigeants, les salariés et les autorités en montrant que la transition vers la paie numérique s’accompagne d’un renforcement des contrôles.
- Respect strict de la réglementation locale: en s’assurant que les pratiques de paie sont alignées sur les textes nationaux et régionaux, l’entreprise réduit le risque de sanctions ou de redressements. Les mises à jour régulières publiées par les autorités peuvent être suivies via les rapports officiels, puis traduites en ajustements de processus au sein de la plateforme kkiapay.
- Exploitation de la traçabilité offerte par les solutions digitales: chaque flux devient une donnée exploitable pour l’analyse des coûts, la gestion prévisionnelle de la trésorerie ou l’identification de risques spécifiques. En travaillant de concert avec l’expert-comptable, l’entreprise peut transformer ces données en indicateurs de pilotage utiles pour la direction.
- Culture des contrôles réguliers: au lieu d’attendre un contrôle externe pour vérifier la robustesse de ses pratiques, la PME peut instaurer des routines internes de revue des paiements, des anomalies et des paramètres. Cette démarche de contrôle continu renforce la fiabilité du dispositif et permet de rectifier rapidement les dérives éventuelles.
Études de cas et témoignages d’entreprises
Cas pratique: une PME modernise sa paie avec kkiapay
Au Bénin, une PME du secteur agroalimentaire faisait face à des retards de paiement et des erreurs de virement fréquentes, aggravés par la dispersion géographique de ses équipes entre zones rurales et urbaines. Elle a décidé de passer à kkiapay pour centraliser la gestion de la paie et exploiter le réseau mobile money déjà utilisé par la plupart de ses salariés pour leurs transactions quotidiennes. Après deux mois de test, l’ensemble des salariés a adopté la solution mobile money, avec des retours largement positifs.
- Réduction du temps consacré à la paie: le temps consacré à la paie a été réduit de 60 %, grâce à l’automatisation des lots de paiement et à la suppression des déplacements pour distribuer le cash. Les responsables RH peuvent désormais consacrer davantage de temps au suivi des carrières et à l’amélioration des conditions de travail plutôt qu’à des tâches répétitives.
- Disparition des pertes liées à la manipulation de liquidités: la suppression du cash dans le processus de paie a éliminé les risques de vol, de perte ou de détournement partiel avant la remise au salarié. Les montants versés sont exactement ceux qui figurent dans les bulletins de paie, ce qui facilite les rapprochements et réduit les tensions internes.
- Amélioration notable de la satisfaction des salariés: les salariés reçoivent désormais leur salaire sans avoir à se déplacer, ce qui a nettement amélioré leur satisfaction et leur perception de la fiabilité de l’employeur. Plusieurs d’entre eux ont indiqué utiliser directement leur compte mobile money pour financer de petites dépenses, envoyer des fonds à des proches ou constituer une épargne, renforçant ainsi leur autonomie financière.
Le directeur administratif explique: « kkiapay nous a permis de structurer la paie, d’éviter de nombreuses erreurs et d’anticiper sereinement les contrôles fiscaux. » Ce témoignage illustre la manière dont une solution de paiement adaptée au contexte africain peut transformer un processus perçu comme complexe en une routine maîtrisée et documentée.
Témoignages d’entrepreneurs et de salariés
Pour Aminath KPADONOU, la gestion des paiements s’est nettement simplifiée: « Kkiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. » Pour la paie, la même logique de lien ou de interface unique s’applique, permettant aux équipes RH de traiter les salaires, les primes et les remboursements via les mêmes mécanismes sécurisés.
Du côté des salariés, les retours sont tout aussi enthousiastes. Une caissière déclare: « Recevoir mon salaire sur Orange Money m’évite de perdre une demi-journée à la banque. Je peux aussi envoyer de l’argent à ma famille dès que je reçois la notification. » Ce type de témoignage montre comment la paie mobile s’inscrit dans un quotidien où le téléphone portable est devenu un outil de gestion financière central.
- Confirmation des gains de temps et de sérénité: les entreprises qui ont adopté la paie mobile constatent une baisse des files d’attente internes le jour de paie, des discussions sur les retards et des demandes de réémission de chèques. La notification instantanée sur le téléphone et la possibilité pour le salarié de vérifier son solde en tout lieu contribuent à instaurer un climat plus serein.
- Importance de l’accompagnement pour la réussite de la transition: les témoignages d’entrepreneurs insistent sur le rôle déterminant de la pédagogie initiale, des tests à petite échelle et de la disponibilité du support technique. En s’appuyant sur les équipes de kkiapay et sur des relais internes, les PME peuvent transformer un changement potentiellement anxiogène en une amélioration tangible du quotidien.
- Adaptabilité des solutions aux spécificités de chaque PME: qu’il s’agisse d’une entreprise de quelques dizaines de salariés ou d’une structure plus importante, la configuration de la plateforme peut être ajustée aux réalités de la paie (horaires variables, primes ponctuelles, saisonnalité). Cette flexibilité est souvent citée comme un avantage majeur par les dirigeants qui craignaient initialement une solution trop rigide.
Optimiser la stratégie de paie mobile grâce aux données et aux indicateurs
Suivre les indicateurs d’inclusion financière pour guider les choix
Les rapports d’inclusion financière publiés au niveau de l’UEMOA montrent une progression régulière des indices d’accès et d’utilisation des services numériques, portée notamment par le mobile money. Entre 2013 et 2023, la part des adultes disposant d’un compte de monnaie électronique est passée d’une minorité à une majorité dans plusieurs pays, avec un taux d’inclusion financière global dépassant 70 % à l’échelle de l’Union. Pour un dirigeant de PME, suivre ces indicateurs par pays permet d’anticiper l’acceptation de la paie mobile et de identifier les zones où un accompagnement renforcé sera nécessaire.
Utiliser les données de la plateforme pour ajuster la politique de paie
Les plateformes comme kkiapay mettent à disposition des tableaux de bord qui regroupent les données de toutes les campagnes de paiement réalisées: taux de succès des transactions, délais moyens de traitement, répartition par opérateur, montants versés par département, etc. En analysant ces indicateurs, la direction peut détecter les goulots d’étranglement, ajuster les horaires de versement pour éviter les pics de trafic et décider de basculer certains segments de salariés vers des opérateurs plus performants dans leur région.
Construire des scénarios prévisionnels pour la trésorerie
La paie mobile offre l’avantage de rendre les flux de trésorerie plus visibles au jour le jour. En simulant les paiements à venir sur la base des données historiques et des prévisions de recrutement, l’entreprise peut adapter ses besoins de liquidité, négocier avec sa banque des lignes adaptées et éviter les tensions de trésorerie en période de fortes sorties. La capacité à déclencher les paiements de manière précise, à des horaires choisis, permet également de optimiser le calendrier des décaissements.
| Indicateur | Ce qu’il mesure | Utilisation concrète pour la paie mobile |
|---|---|---|
| Taux d’inclusion financière par pays | Part des adultes disposant d’un compte financier (banque, mobile money, etc.). | Permet de estimer le pourcentage de salariés déjà prêts à recevoir leur salaire via mobile et de calibrer les efforts de formation. |
| Nombre de comptes de monnaie électronique actifs | Volume de portefeuilles électroniques utilisés régulièrement dans une zone donnée. | Aide à identifier les opérateurs dominants et à choisir les canaux à privilégier pour limiter les échecs de paiement. |
| Taux de succès des transactions de paie | Proportion de paiements exécutés correctement dès la première tentative. | Permet de détecter les problèmes de numéros erronés ou de comptes inactifs et de améliorer la qualité de la base salariés. |
| Coût moyen par transaction | Montant total des frais de transaction divisé par le nombre de paiements. | Offre une base pour comparer les solutions et optimiser la répartition des flux entre opérateurs et canaux. |