Encaisser vos ventes en ligne en Afrique de l’Ouest ne devrait jamais ressembler à un parcours du combattant. Pourtant, entre mobile money, cartes bancaires et nouvelles solutions comme Wave, beaucoup d’entrepreneurs perdent des clients faute d’offrir les bons moyens de paiement au bon moment. Kkiapay simplifie cette équation: une API unique pour accepter tous les modes de règlement locaux, des transactions sécurisées et une intégration rapide, même sans compétences techniques poussées.
Ce guide vous montre concrètement comment choisir, paramétrer et optimiser vos options de paiement pour transformer chaque visiteur en acheteur, quel que soit son portefeuille numérique préféré.
En 2026, la digitalisation accélérée transforme la façon dont les entreprises en Afrique de l’Ouest gèrent leurs encaissements. Pour une PME ou une startup, proposer le bon moyen de paiements ne se limite plus à satisfaire une préférence client: c’est un véritable levier pour booster les ventes, inspirer confiance et limiter les risques. Ce guide rassemble les solutions phares du marché, leurs atouts et des astuces concrètes pour intégrer simplement un système de paiement efficace, même si vous débutez dans le digital.
Panorama des moyens de paiement disponibles en Afrique de l’Ouest
Le secteur des paiements en Afrique de l’Ouest est très diversifié, ce qui permet d’adresser différents profils de clients. Les entreprises doivent jongler entre plusieurs solutions, allant du mobile money aux cartes bancaires en passant par de nouvelles alternatives locales. Cette diversité est une force, à condition de bien la comprendre pour faire les bons choix et de s’appuyer sur des partenaires comme kkiapay, capables d’agréger ces différents canaux au sein d’une même infrastructure.
Mobile money: moteur de l’inclusion financière
Le mobile money est devenu incontournable pour toucher une clientèle large, notamment les personnes non bancarisées. Des services comme Orange Money, MTN Mobile Money et Moov Money permettent de payer en ligne, d’acheter en boutique ou de transférer de l’argent en quelques secondes. Pour les commerçants, intégrer ce moyen de paiements aide à réduire l’abandon de panier, surtout dans les zones où l’accès aux banques reste limité.
Dans l’Union économique et monétaire ouest-africaine (UEMOA), la monnaie électronique a atteint environ 248,7 millions de comptes en 2024, dont plus de 76,8 millions de comptes actifs, pour près de 11 milliards d’opérations représentant une valeur globale supérieure à 160 000 milliards de F CFA. Ces chiffres traduisent une croissance de l’ordre de 20 % en valeur sur un an et confirment que plus de 95 % des transactions numériques dans l’Union s’appuient désormais sur la monnaie électronique. Pour une PME, ne pas proposer le mobile money revient donc à se couper d’une large part de la demande solvable.
Cartes bancaires et portefeuilles électroniques
Les cartes bancaires (Visa, MasterCard, GIM-UEMOA) connaissent une adoption croissante, surtout en milieu urbain et parmi les classes moyennes. Elles sont idéales pour les paiements de montants importants, les achats internationaux ou les réservations en ligne. Les portefeuilles électroniques comme PayDunya ou Skrill facilitent aussi la gestion des paiements, en permettant aux utilisateurs d’enregistrer différents moyens de paiement et de régler leurs achats en toute sécurité.
En 2023, la BCEAO recense un peu plus de 8 millions de cartes bancaires en circulation dans l’UEMOA, dont près de 80 % adossées à un compte bancaire. Parallèlement, le nombre de terminaux de paiement électronique progresse à deux chiffres, ce qui traduit une montée en puissance des paiements par carte dans le commerce de détail et l’e-commerce. Pour une boutique en ligne, proposer la carte bancaire via kkiapay permet d’adresser une clientèle qui recherche la possibilité de payer avec son compte bancaire, notamment dans les secteurs du voyage, de la formation en ligne ou de la vente de produits technologiques.
Wave et autres solutions locales innovantes
Wave s’impose de plus en plus grâce à ses frais réduits et à une expérience utilisateur simplifiée. Son adoption est forte au Sénégal, en Côte d’Ivoire et au Bénin. Pour un marchand, proposer Wave c’est attirer une clientèle jeune, très connectée et habituée aux paiements via mobile.
À côté de Wave, d’autres solutions locales émergent, avec des offres adaptées aux PME et des fonctionnalités comme la gestion multi-moyens de paiement ou la traçabilité renforcée des transactions. Les API de kkiapay sont conçues pour intégrer rapidement ces solutions innovantes, de sorte qu’un même site puisse accepter à la fois mobile money, cartes bancaires et services comme Wave, sans multiplier les développements spécifiques.
- Le mobile money reste le choix numéro un pour les transactions quotidiennes et l’inclusion financière. Son maillage territorial, avec plus de un million et demi de points de services dans l’UEMOA, en fait le canal le plus accessible pour les populations rurales et périurbaines, notamment pour les micro-paiements et les transferts familiaux.
- Les cartes bancaires et Wave progressent rapidement dans l’e-commerce et les services à valeur ajoutée. Les consommateurs urbains, souvent multi-équipés (mobile money, carte et portefeuille numérique), apprécient pouvoir alterner les modes de paiement en fonction des montants, des promotions et de la devise utilisée.
- Les espèces et virements bancaires restent structurants dans certains secteurs B2B ou traditionnels. Dans la distribution de gros, l’immobilier ou les marchés publics, le virement bancaire continue d’être privilégié pour des raisons de traçabilité et de conformité, mais il est de plus en plus complété par des solutions numériques qui accélèrent le rapprochement comptable.
Comparatif des moyens de paiement: avantages, inconvénients et critères de choix
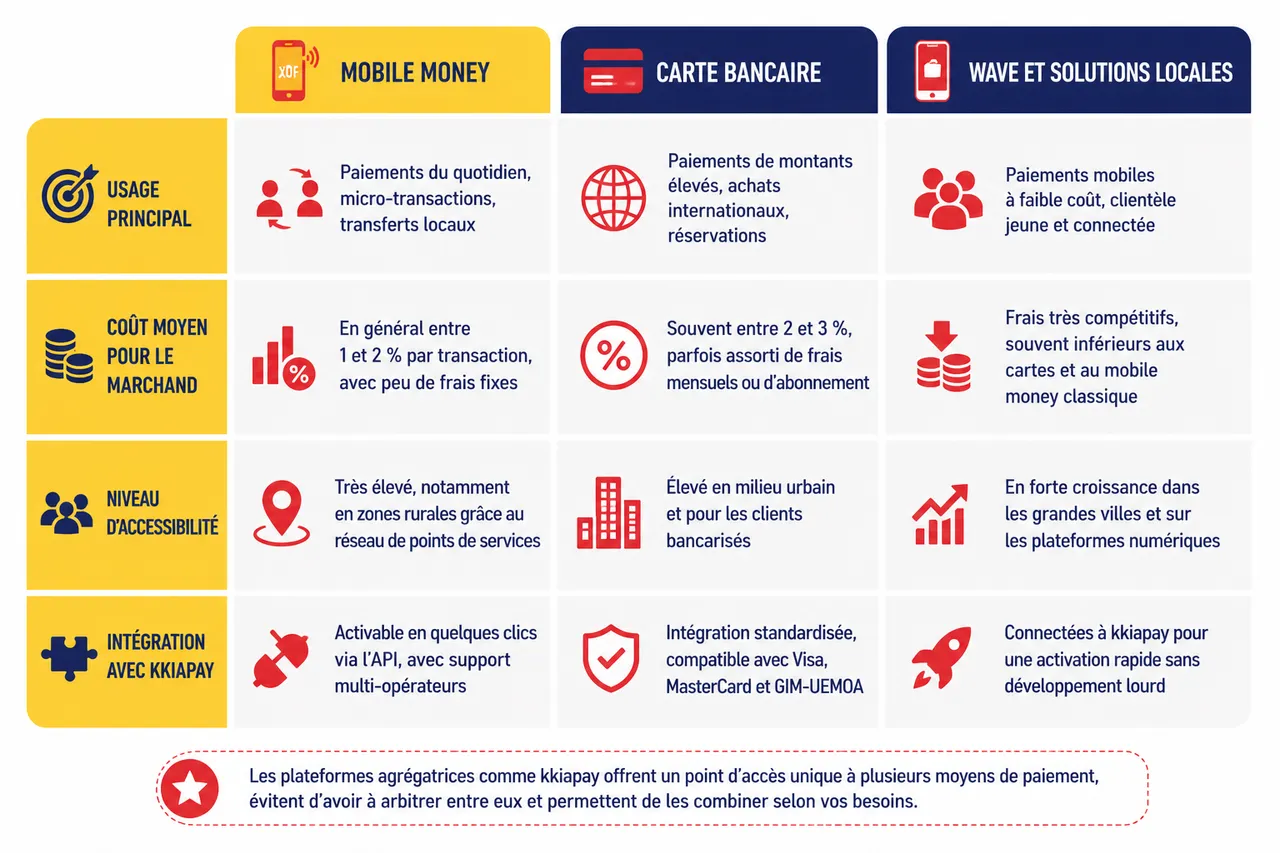
Avant de choisir un moyen de paiements, il est essentiel de comparer les solutions selon plusieurs critères: sécurité, rapidité, coût, accessibilité et facilité d’intégration. Une bonne analyse permet de sélectionner la solution la plus adaptée à votre activité et à votre clientèle. Les plateformes agrégatrices comme kkiapay simplifient ce travail en offrant un point d’accès unique à plusieurs moyens de paiement, ce qui évite de devoir arbitrer entre eux et permet de les combiner.
| Type de moyen de paiement | Usage principal | Coût moyen pour le marchand | Niveau d’accessibilité | Intégration avec kkiapay |
|---|---|---|---|---|
| Mobile money | Paiements du quotidien, micro-transactions, transferts locaux | En général entre 1 et 2 % par transaction, avec peu de frais fixes | Très élevé, notamment en zones rurales grâce au réseau de points de services | Activable en quelques clics via l’API, avec support multi-opérateurs |
| Carte bancaire | Paiements de montants élevés, achats internationaux, réservations | Souvent entre 2 et 3 %, parfois assorti de frais mensuels ou d’abonnement | Élevé en milieu urbain et pour les clients bancarisés | Intégration standardisée, compatible avec Visa, MasterCard et GIM-UEMOA |
| Wave et solutions locales | Paiements mobiles à faible coût, clientèle jeune et connectée | Frais très compétitifs, souvent inférieurs aux cartes et au mobile money classique | En forte croissance dans les grandes villes et sur les plateformes numériques | Connectées à kkiapay pour une activation rapide sans développement lourd |
Sécurité et fiabilité: quels critères privilégier?
La sécurité est au cœur des préoccupations des entrepreneurs en 2026. Les solutions modernes intègrent diverses couches de protection:
- Authentification forte (OTP, biométrie, double validation) à chaque transaction. Ce type de mécanisme réduit significativement le risque de fraude en s’assurant que la personne qui initie le paiement est bien le titulaire du compte ou de la carte. Les services de mobile money imposent généralement une validation par code PIN ou OTP, tandis que les paiements par carte en ligne s’appuient sur des protocoles type 3D Secure.
- Chiffrement avancé des données pour garantir la confidentialité des informations sensibles (numéros de carte, identifiants de compte, données personnelles). Les passerelles comme kkiapay utilisent des standards de chiffrement de niveau bancaire, ce qui permet aux commerçants de ne jamais manipuler directement les données de paiement, réduisant ainsi leur exposition aux risques.
- Respect des réglementations locales, comme les directives de la BCEAO, les exigences de lutte contre le blanchiment et le financement du terrorisme, ainsi que les normes internationales (PCI-DSS pour les cartes, par exemple). Cette conformité est un prérequis pour éviter les sanctions, rassurer les partenaires bancaires et inspirer confiance aux clients finaux.
Par exemple, kkiapay propose un tableau de bord sécurisé qui centralise toutes les transactions, permet de définir des droits d’accès, d’activer des alertes en temps réel et de consulter un historique complet. Cette approche rassure aussi bien les professionnels que les particuliers, qui bénéficient d’une traçabilité claire en cas de litige ou de demande de remboursement.
Coûts et accessibilité pour les PME
Les commissions varient selon le moyen de paiements: le mobile money facture souvent entre 1 et 2 % par transaction, tandis que les cartes bancaires peuvent atteindre 3 %, sans oublier d’éventuels frais fixes. Les solutions comme Wave séduisent avec des frais très faibles, particulièrement attractifs pour les petites structures soucieuses de préserver leurs marges.
- Analyser les coûts d’intégration et d’utilisation avant de se décider reste important pour une PME. Il ne s’agit pas uniquement de comparer les pourcentages de commission, mais aussi de tenir compte des frais de mise en service, des abonnements éventuels, des coûts de maintenance technique et des dépenses liées à la formation des équipes. Une solution comme kkiapay mutualise ces coûts sur plusieurs moyens de paiement, ce qui évite de payer plusieurs fois pour des briques techniques similaires.
- Privilégier une solution multi-moyens de paiement permet d’améliorer sensiblement le taux de conversion. En pratique, un client qui ne trouve pas son moyen de paiement préféré au moment de valider son panier abandonne beaucoup plus facilement son achat. En offrant mobile money, carte, Wave et portefeuilles électroniques sur le même écran de paiement grâce à kkiapay, l’entreprise s’adapte à la diversité des habitudes de paiement sans complexifier son back-office.
- S’assurer d’un accompagnement solide pour les litiges et la réconciliation est déterminant pour préserver la trésorerie. Les litiges liés aux paiements (transactions en double, contestations, erreurs de montant) peuvent immobiliser des sommes significatives. Un prestataire comme kkiapay propose des outils de rapprochement automatique, des rapports détaillés et un support dédié pour traiter rapidement ces situations et réduire leur impact financier.
À noter: le mobile money et les solutions locales sont aussi sécurisés que les paiements par carte, avec des millions de transactions validées chaque jour dans l’UEMOA. La BCEAO publie régulièrement des rapports de surveillance des services de monnaie électronique et des services financiers numériques, qui attestent de la robustesse des infrastructures et de l’amélioration continue des dispositifs de contrôle et de cybersécurité.
| Critère | Mobile money | Carte bancaire | Wave et solutions locales |
|---|---|---|---|
| Coût pour le marchand | 1 à 2 % en moyenne, peu de frais fixes | 2 à 3 % + frais éventuels de mise en service | Frais réduits, modèle très compétitif pour les petites transactions |
| Accessibilité pour les clients | Très forte, y compris en zones peu bancarisées | Forte pour les clients bancarisés, surtout en ville | Forte dans les pays où la solution est déployée, particulièrement auprès des jeunes urbains |
| Sécurité perçue | Élevée grâce à l’authentification par PIN/OTP et à la surveillance des opérateurs | Très élevée, supportée par les normes internationales et les banques | Élevée, avec des parcours simplifiés et des contrôles automatisés |
| Intégration via kkiapay | Standardisée, activation rapide multi-opérateurs | Connecteurs prêts à l’emploi pour les principaux schémas de carte | Connecteurs spécifiques, ajoutables progressivement selon les pays |
Intégrer une solution de paiement à son activité: focus sur kkiapay
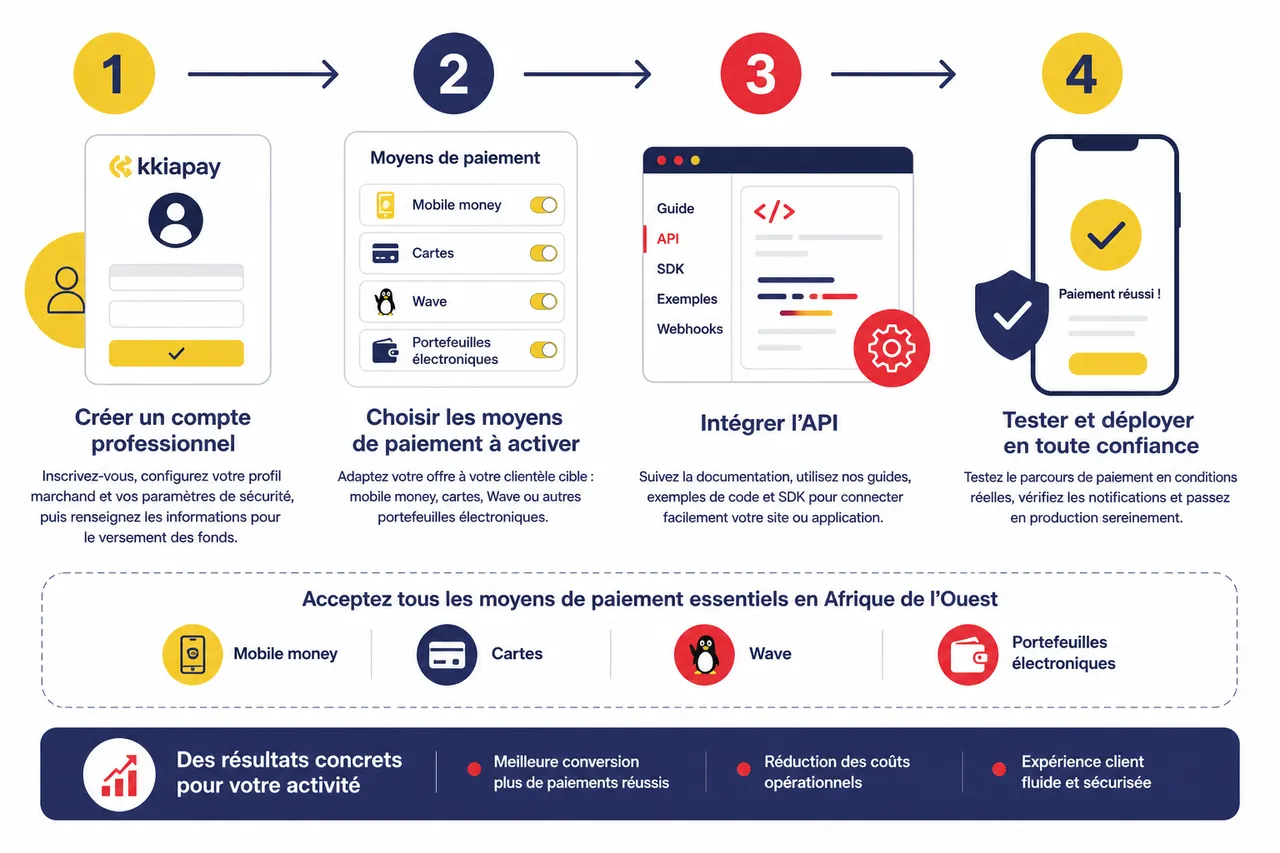
Intégrer une solution fiable comme kkiapay ne demande plus d’être un expert technique. Grâce à une API unique et des outils pensés pour les entrepreneurs d’Afrique de l’Ouest, vous pouvez proposer tous les moyens de paiement essentiels sans complexité. Beaucoup d’entreprises ont déjà franchi le pas, avec des résultats concrets, notamment en termes de conversion et de réduction des coûts opérationnels.
Étapes pour intégrer kkiapay à votre site ou application
- Créer un compte professionnel sur kkiapay constitue la première étape. Cette inscription permet de configurer votre profil marchand, de définir vos paramètres de sécurité (gestion des utilisateurs, droits, notifications) et de renseigner les informations nécessaires pour le versement des fonds sur votre compte bancaire ou mobile money.
- Choisir les moyens de paiement à activer (mobile money, cartes, Wave, portefeuilles électroniques) vous permet d’adapter votre offre à votre clientèle cible. Un e-commerçant B2C pourra par exemple privilégier le mobile money et Wave, tandis qu’un prestataire de services internationaux mettra davantage l’accent sur la carte bancaire.
- Intégrer l’API en suivant la documentation détaillée proposée par kkiapay. Même sans expertise technique poussée, les guides pas à pas, les exemples de code et les SDK disponibles pour les principaux langages et frameworks facilitent la connexion de votre site ou application à la plateforme de paiement.
- Tester le parcours de paiement en conditions réelles est indispensable avant le lancement officiel. Il s’agit de simuler différents scénarios (paiement réussi, refus, annulation, remboursement) pour vérifier la cohérence des messages, la fluidité du tunnel d’achat et la bonne remontée des informations dans votre back-office.
- Passer en production et suivre vos transactions depuis le tableau de bord centralisé et sécurisé de kkiapay. Ce dernier permet de visualiser les volumes, les montants, la répartition par canal de paiement, de filtrer par période ou par produit, et de générer des rapports exportables pour votre équipe comptable ou financière.
Des retours clients confirment la facilité du processus. Junior GANTIN explique: « Depuis que nous avons commencé à accepter les paiements via Kkiapay, nos taux de conversion ont augmenté car les utilisateurs n’avaient plus besoin de quitter notre site web pour payer. » De son côté, Aminath KPADONOU apprécie la flexibilité offerte: « KKiapay a considérablement simplifié notre gestion des paiements tout en permettant aux clients de régler leurs commandes en toute sécurité à travers un lien envoyé où qu’ils se trouvent. » Ces témoignages illustrent l’impact concret d’une intégration bien pensée sur la performance commerciale et l’expérience client.
Avantages pour les PME et startups africaines
- Intégration rapide, même pour les non-techniciens, grâce à une interface claire et à des outils d’accompagnement. Les entrepreneurs peuvent se concentrer sur leur cœur de métier sans consacrer des semaines de développement à la mise en place des paiements, ce qui accélère le lancement de nouveaux services ou produits.
- Gestion centralisée des transactions, remboursements et litiges au sein de kkiapay. Cette centralisation évite de devoir se connecter à plusieurs portails différents (un par opérateur ou par carte) et simplifie le suivi au quotidien. En cas de contestation, l’historique détaillé des opérations et les preuves de paiement accessibles en un clic facilitent la résolution rapide.
- Réduction des coûts par rapport à une intégration sur mesure. Plutôt que de développer et maintenir des connecteurs spécifiques pour chaque opérateur ou banque, les PME mutualisent leurs investissements via la plateforme, qui se charge de suivre les évolutions techniques et réglementaires des différents acteurs.
- Sécurité renforcée et conformité totale avec les normes locales. Kkiapay s’aligne sur les exigences de la BCEAO et des autorités nationales en matière de lutte contre le blanchiment, de protection des données et de traçabilité des flux financiers. Cette conformité évite aux entreprises de devoir gérer elles-mêmes des sujets complexes de régulation et de cybersécurité.
Éric AGONDJIHOSSOU partage aussi son expérience: « J’ai aimé la simplicité de l’interface de transaction et sa disponibilité cross-plateforme. Elle est d’une véritable facilité d’intégration pour quidam. Et surtout, c’est un produit labellisé Bénin. »
En adoptant une solution comme kkiapay, les entreprises africaines gagnent en autonomie, tout en offrant une expérience de paiement fluide et sécurisée à leurs clients. Charbel ZINSOU résume bien cet impact: « Grâce à sa plateforme de paiement, Kkiapay nous permet de rentabiliser nos services sur le plan national à travers une solution de paiement facile à intégrer, 100 % béninoise. »
| Fonctionnalité kkiapay | Bénéfice pour les PME et startups | Impact sur la performance |
|---|---|---|
| API unique multi-moyens de paiement | Réduit la complexité technique et les coûts d’intégration | Accélère le time-to-market de nouveaux services |
| Tableau de bord sécurisé | Centralise le suivi des transactions et des remboursements | Améliore la visibilité financière et la prise de décision |
| Liens de paiement et intégration cross-plateforme | Permet de facturer des clients sans site web complexe | Augmente la capacité à encaisser dans des contextes variés (réseaux sociaux, messageries) |
| Support local et conformité BCEAO | Rassure les partenaires financiers et les autorités | Réduit le risque réglementaire et renforce la confiance des clients |
Tendances et innovations en matière de paiement digital en 2026
Le marché des paiements ne cesse d’évoluer, porté par des innovations qui changent la donne pour les PME et les startups. En Afrique de l’Ouest, plusieurs tendances modifient l’expérience client et renforcent la sécurité des échanges, avec un rôle croissant joué par les fintech locales et les régulateurs qui encouragent l’interopérabilité et la protection des consommateurs.
Impact des innovations sur l’expérience utilisateur
- La biométrie (empreinte digitale, reconnaissance faciale) accélère l’authentification et limite la fraude. En remplaçant ou en complétant le code PIN traditionnel, elle rend le processus de validation plus intuitif, notamment sur smartphone. Certaines plateformes éducatives ou de services publics dans la région ont réduit significativement les tentatives de fraude en intégrant des mécanismes biométriques pour la validation des paiements.
- Le paiement sans contact, grâce au QR code ou à la technologie NFC, facilite les achats rapides et sûrs dans les grandes villes. Les clients n’ont plus besoin de manipuler des espèces ou de saisir des numéros de carte: il leur suffit de scanner un code ou de rapprocher leur téléphone d’un terminal pour finaliser la transaction. Ce mode de paiement s’intègre facilement avec les APIs comme celles de kkiapay, qui peuvent générer des QR codes de paiement pour les marchés, les événements ou les points de vente physiques.
- L’intelligence artificielle permet de détecter les transactions suspectes et d’améliorer l’expérience d’achat en anticipant les besoins clients. En analysant les comportements de paiement (montants, fréquences, localisation), les systèmes peuvent signaler des anomalies, proposer des offres pertinentes ou simplifier les parcours de réabonnement. Pour une PME, cela se traduit par moins de fraude et une meilleure connaissance de sa clientèle.
- La blockchain commence à sécuriser et tracer les paiements, notamment pour les transferts transfrontaliers ou les projets impliquant plusieurs intermédiaires. En offrant un registre distribué infalsifiable, elle améliore la transparence des flux et la confiance entre parties prenantes. Certaines expérimentations en Afrique de l’Ouest portent sur les paiements de micro-assurance ou les chaînes de valeur agricoles, où la traçabilité est un enjeu clé.
Contrairement à certaines idées reçues, ces technologies ne sont pas réservées aux marchés occidentaux. De plus en plus de PME africaines les adoptent pour se démarquer et renforcer la confiance de leurs clients, souvent en s’appuyant sur des partenaires techniques comme kkiapay qui intègrent progressivement ces innovations dans leurs offres.
Mettre les données à profit pour optimiser sa stratégie de paiement
Suivre les indicateurs clés pour piloter ses encaissements
Au-delà du choix des moyens de paiement, la capacité à exploiter les données issues des transactions devient un avantage concurrentiel majeur. Les rapports de la BCEAO et des organismes internationaux montrent une progression rapide des paiements numériques, avec par exemple une hausse de près de 27 % du volume d’opérations de monnaie électronique en 2024 dans l’UEMOA et une augmentation de plus de 30 % du nombre de comptes entre 2022 et 2024. En pratique, ces tendances se traduisent par une multiplication des micro-paiements en ligne, des abonnements récurrents et des services à la demande.
- Suivre la répartition des paiements par canal (mobile money, carte, Wave, espèces converties en monnaie électronique) permet d’ajuster son offre au fil du temps. Par exemple, si les données montrent que plus de 70 % de vos encaissements proviennent du mobile money, il est pertinent de mettre davantage en avant ce moyen de paiement dans votre tunnel d’achat et vos communications.
- Analyser les taux d’abandon de panier au moment du choix du moyen de paiement aide à identifier les frictions. Un taux d’abandon élevé sur la carte bancaire peut révéler un problème d’ergonomie, un manque de confiance ou des refus fréquents liés au plafond de la carte. Les tableaux de bord de kkiapay fournissent les éléments nécessaires pour détecter ces signaux et adapter le parcours (ajout d’un moyen alternatif, simplification du formulaire, mise en avant de badges de sécurité).
- Observer la fréquence et le montant des paiements récurrents (abonnements, mensualités, paiements regroupés) est essentiel pour anticiper les flux de trésorerie. Une entreprise qui constate une augmentation régulière des paiements récurrents de faible montant peut structurer des offres d’abonnement plus claires, mettre en place des rappels automatisés et optimiser la gestion de sa trésorerie grâce à des rapports détaillés générés par kkiapay.
Adapter la stratégie de paiement aux segments de clientèle
Les statistiques régionales montrent que l’inclusion financière progresse rapidement, avec une part d’adultes détenant un compte de mobile money en Afrique subsaharienne passée d’environ 27 % en 2021 à 40 % en 2024. Cette évolution ne concerne pas tous les segments de la même manière: les jeunes urbains, les travailleurs informels et les petites entreprises de services adoptent plus vite les paiements numériques que certaines catégories plus âgées ou rurales.
- Segmenter sa clientèle par profil de paiement (clients très digitaux, clients hybrides, clients majoritairement en espèces) permet d’ajuster l’offre de moyens de paiement et les messages. Un commerce de proximité qui attire une clientèle encore attachée au cash peut proposer des solutions de conversion immédiate en mobile money via des QR codes, tout en offrant des liens de paiement pour les commandes à distance grâce à kkiapay.
- Proposer des parcours de paiement différenciés selon les produits ou services vendus permet de réduire les frictions. Les formations en ligne ou les abonnements numériques se prêtent bien à la carte bancaire et aux paiements récurrents, tandis que les ventes ponctuelles de petits montants sont plus efficaces avec le mobile money et Wave. Kkiapay offre la flexibilité nécessaire pour paramétrer ces parcours distincts sans multiplier les intégrations.
- Mettre en place des campagnes pédagogiques sur les moyens de paiement disponibles aide à accélérer l’adoption. En expliquant clairement, sur le site et dans les communications, comment fonctionne chaque canal, quels sont les frais éventuels pour le client et quels bénéfices il en retire (rapidité, sécurité, absence de déplacement en agence), l’entreprise contribue à réduire les résistances et à augmenter le taux d’utilisation des paiements numériques.
| Segment de clientèle | Moyens de paiement privilégiés | Stratégie recommandée avec kkiapay |
|---|---|---|
| Jeunes urbains connectés | Mobile money, Wave, portefeuilles électroniques | Mettre en avant les paiements mobiles et les liens de paiement sur les réseaux sociaux |
| Classes moyennes bancarisées | Carte bancaire, mobile money | Proposer un tunnel d’achat combinant carte et mobile money, avec affichage de logos de banques et de schémas de carte |
| Clients en zones rurales | Mobile money, espèces converties en monnaie électronique | Faciliter les paiements via USSD ou QR code, en s’appuyant sur le réseau de points de services et les fonctionnalités de kkiapay |
À retenir pour réussir ses paiements en ligne en Afrique de l’Ouest
- Le choix du moyen de paiements influence directement votre taux de conversion et la fidélité de vos clients. Une offre trop limitée ou mal adaptée au profil de votre clientèle se traduit rapidement par des paniers abandonnés et des ventes manquées, alors qu’une palette de moyens de paiement bien intégrés via kkiapay augmente les chances de finaliser chaque transaction.
- La sécurité et la conformité sont des critères incontournables pour les entreprises en 2026. S’aligner sur les recommandations de la BCEAO, mettre en œuvre l’authentification forte et utiliser des passerelles de paiement certifiées permet de protéger vos clients, votre marque et vos flux financiers, tout en facilitant la collaboration avec les banques et les investisseurs.
- Des solutions locales comme kkiapay rendent l’intégration et la gestion des paiements plus simples que jamais. En mutualisant l’accès aux principaux moyens de paiement de la région et en proposant des outils de suivi adaptés aux réalités des PME africaines, ces plateformes réduisent les barrières techniques et financières à la digitalisation.
- L’innovation continue d’ouvrir de nouvelles perspectives pour les entrepreneurs africains. Biométrie, paiement sans contact, intelligence artificielle et blockchain enrichissent progressivement le paysage des paiements, en offrant plus de sécurité, de fluidité et de transparence. Les entreprises qui s’y adaptent tôt bénéficient d’un avantage compétitif durable.
En maîtrisant vos moyens de paiement, vous donnez à votre entreprise les meilleures chances de croissance et de réussite, tout en offrant une expérience fluide à vos clients. Il n’a jamais été aussi accessible de proposer des paiements numériques sécurisés et adaptés aux besoins du marché, à condition de s’appuyer sur des partenaires spécialisés et sur des données fiables pour orienter ses choix.
Prendre le temps de comparer les solutions, d’identifier les modes de paiement préférés de vos clients et de miser sur une plateforme robuste comme kkiapay permet de se préparer à encaisser partout en Afrique de l’Ouest, de fidéliser sa clientèle et de saisir toutes les opportunités offertes par la digitalisation du commerce en 2026.
| Dimension clé | Enjeu pour l’entreprise | Apport de kkiapay |
|---|---|---|
| Diversité des moyens de paiement | Répondre aux habitudes variées des clients et réduire l’abandon de panier | API unique agrégeant mobile money, cartes, Wave et portefeuilles électroniques |
| Sécurité et conformité | Protéger les flux financiers et respecter les normes BCEAO | Tableau de bord sécurisé, authentification forte, alignement sur les exigences locales |
| Coûts et rentabilité | Maîtriser les commissions et les coûts d’intégration | Mutualisation des connecteurs et optimisation des frais sur plusieurs canaux |
| Exploitation des données | Piloter la stratégie de paiement et la trésorerie à partir de métriques fiables | Rapports détaillés, segmentation par canal et analyse des taux de conversion |
FAQ sur les moyens de paiement en ligne pour PME et startups en Afrique de l’Ouest
Quels sont les moyens de paiement incontournables pour une boutique en ligne en Afrique de l’Ouest?
Dans la plupart des pays de la région, le trio mobile money, carte bancaire et solutions locales comme Wave couvre la quasi-totalité des besoins. Le mobile money répond aux attentes des clients non bancarisés ou des petits budgets, la carte bancaire s’adresse aux classes moyennes et aux achats de montants plus élevés, tandis que Wave et les portefeuilles numériques séduisent une clientèle jeune et très connectée. Intégrer ces trois catégories de moyens de paiement via kkiapay permet de répondre à cette diversité sans multiplier les prestataires.
Comment réduire l’abandon de panier lié au paiement?
L’abandon de panier survient souvent au moment du choix du moyen de paiement, lorsque le client ne trouve pas son option préférée ou doute de la sécurité du processus. Pour le limiter, il est utile de proposer plusieurs moyens de paiement, d’afficher clairement les logos des opérateurs et des banques, d’utiliser des messages rassurants sur la sécurité et de simplifier les formulaires. Les outils de kkiapay permettent également d’analyser les étapes où les clients quittent le tunnel et d’ajuster l’interface en conséquence.
Une petite PME doit-elle forcément intégrer les cartes bancaires, ou le mobile money suffit-il?
Le mobile money peut suffire pour certains modèles économiques très locaux, notamment lorsque la clientèle est principalement non bancarisée ou concentrée sur des petits montants. Toutefois, intégrer aussi la carte bancaire et des solutions comme Wave offre une marge de croissance supplémentaire, en ouvrant l’accès à des clients plus aisés, à des achats de plus grande valeur et à des transactions internationales. Avec kkiapay, l’ajout progressif de nouveaux moyens de paiement se fait sans refonte complète de l’infrastructure, ce qui permet d’évoluer au rythme de l’entreprise.